预约演示
更新于:2026-10-07
GEN1057
更新于:2026-10-07
概要
基本信息
原研机构 |
在研机构- |
权益机构- |
最高研发阶段终止临床1期 |
首次获批日期- |
最高研发阶段(中国)- |
特殊审评- |
登录后查看时间轴
关联
1
项与 GEN1057 相关的临床试验NCT06573294
A First-In-Human, Open-Label, Dose Escalation Trial to Evaluate the Safety and Antitumor Activity of GEN1057 in Subjects With Malignant Solid Tumors
The purpose of this trial is to study the antibody GEN1057 when used as a single agent for the treatment of certain types of cancer.
Trial details include:
* The trial duration for an individual participant will be up to approximately 11 months.
* The treatment duration for an individual participant will be up to approximately 4 months (the duration of treatment may vary for each participant) and the follow-up duration for an individual participant will be approximately 6 months.
Participation in the trial will require visits to the site. All participants will receive active drug; no one will be given placebo.
开始日期2024-08-28 |
申办/合作机构 |
100 项与 GEN1057 相关的临床结果
登录后查看更多信息
100 项与 GEN1057 相关的转化医学
登录后查看更多信息
100 项与 GEN1057 相关的专利(医药)
登录后查看更多信息
9
项与 GEN1057 相关的新闻(医药)2026-09-16
·百度百家
TScan Therapeutics宣布裁员75%。
这家总部位于马萨诸塞州的TCR-T细胞疗法公司,在最新季度报告中被记录有138名员工,此轮裁员将波及约104人。公司的Ⅲ期ALLOHA-2试验因“资金不足以完成试验”而暂停入组,自身免疫项目一并搁置,内部生产组织被彻底裁撤,研究规模大幅缩减。重组后,公司仅保留一个核心方向:针对实体瘤的体内工程化TCR-T项目,两个候选药物尚处于IND-enabling阶段,预计2027年第四季度才能进入Ⅰ期临床。
从138人到34人,从Ⅲ期临床到临床前。这不是某家公司的滑铁卢,而是2026年Biotech行业的标准剧本。
同样的剧本,不同的主角
TScan不是第一家,也远不会是最后一家。
就在TScan宣布裁员的同一天,曾经的生物医药吸金明星Arsenal Biosciences宣布裁减99名员工,覆盖所有团队、职能和办公地点,实质上裁掉了“大多数员工”。这家曾获得BMS和Regeneron背书、融资3.25亿美元的公司,彻底放弃了所有体外临床资产的开发,转向体内CAR-T这一拥挤赛道。
往前推四个月,Passage Bio在FDA拒绝其基因疗法PBFT02的单臂试验设计后,宣布裁员75%,从24人裁到仅剩6人。这家公司曾在2020年股价巅峰达到700多美元,如今股价只剩4美元,市值不到1400万美元。
再往前,Genmab以18亿美元收购的普方生物,管线几乎全停。被寄予厚望的EGFR/c-Met双特异性ADC GEN1286,原计划招募260名患者,实际入组仅23人,2026年1月暂停入组,5月正式终止。CD70 ADC、PRO1107、双特异性抗体GEN1057,一条接一条被砍。18亿美元买来的管线,只剩Rina-S一根“独苗”。
Lyra Therapeutics更干脆,暂停主要产品开发后,28名剩余员工全部裁撤,公司实质上只剩两名高管。CAR-T开发商CARGO Therapeutics在上市不到18个月后,因主导产品安全性问题放弃全部管线开发,裁掉约90%的员工。
这不是个别公司的运气不好。这是一整个行业的结构性收缩。
“仅剩一条管线”背后的算术
这些公司的裁员公告有一个高度一致的措辞模板:“聚焦核心资产,延长现金跑道。”
翻译成人话就是:钱不够烧了,只能赌一个。
以TScan为例。公司的现金跑道原本预计延伸至2027年下半年,但完成Ⅲ期ALLOHA-2试验所需的资金超出了其融资能力。CEO Gavin MacBeath在声明中说得坦诚:“由于我们获取完成Ⅲ期试验所需大量资本的能力有限,我们做出了艰难的决定,将资源分配到我们认为更能为所有利益相关者创造价值的项目上”。
注意“所有利益相关者”这个措辞。在Biotech的语境里,这意味着股东和患者之间出现了利益分歧。Ⅲ期试验有TSC-101的Ⅰ期数据支撑——13名可追踪患者全部实现完全供者嵌合,包括两名此前复发的患者。数据本身是积极的。但资本市场不愿意为这个积极数据买单,公司就只能把赌注押到更早期、更便宜的体内TCR-T项目上。
普方生物的情况更典型。Rina-S之所以被保留,是因为它“已进入后期临床,短期价值验证明确,技术风险低”,而其他被砍掉的管线全部处于早期阶段。Genmab在收购Merus后,发现自家管线中的MCLA-129同样采用EGFR/c-Met双靶点策略,于是果断终止了普方生物的同靶点资产GEN1286,理由冠冕堂皇:“避免内部竞争、优化资源配置”。
当大药厂都开始精打细算到这种程度,Biotech的生存空间只会更窄。
谁在杀死Biotech?
把2026年这些案例放在一起看,三条线索贯穿始终。
第一,FDA的监管门槛在肉眼可见地提高。 Passage Bio的核心管线被拒,原因是FDA不再接受单臂试验设计,要求开展随机对照试验。这对罕见病基因疗法是近乎致命的打击——招募足够患者做随机对照,在伦理和实操上都近乎不可能。Passage Bio的遭遇不是孤例,荷兰Biotech uniQure的亨廷顿病基因疗法同样被要求开展假手术对照试验,引发行业震动。FDA生物制品评估与研究中心在Vinay Prasad领导期间对单臂试验的强硬立场,正在系统性地改变基因治疗和罕见病药物的开发路径。
第二,融资环境正在系统性收紧。 TScan的CEO说得直白:“资金不足以完成试验”。CARGO账上还有3.68亿美元现金,但董事会依然决定“停止开发运营”——在当下的资本市场,保留现金比推进管线更符合股东利益。当Biotech的估值逻辑从“管线价值”转向“现金价值”,裁员就成了最理性的选择。
第三,大药厂的“外部创新”模式正在退潮。 Genmab收购普方生物后砍掉大部分管线,Biogen收购Apellis后终止多个研究项目,这些案例传递了一个清晰的信号:大药厂不再愿意为早期管线支付溢价,收购后的整合逻辑从“保留并推进”变成了“评估并砍掉” 。18亿美元买来的管线只剩一根独苗,这桩收购在财务上是否划算,只有Genmab自己知道。但对被收购方来说,这意味着创始团队多年的心血,在几个月内就被“战略优化”掉了。
对中国Biotech的镜鉴
这些案例发生在大洋彼岸,但对中国创新药企的警示意义不容忽视。
中国Biotech在过去几年经历了类似的过山车。2021年前后的融资狂潮催生了一大批“管线堆砌型”公司,一家几十人的初创企业动辄拥有七八条临床前管线。而当资本寒冬来临,这些公司面临的选择和TScan们一模一样:要么砍到只剩一条,要么彻底关门。
更值得警惕的是“收购后失血”的风险。普方生物的案例表明,被跨国药企收购并不等于管线获得了保障。收购方的战略优先级随时可能变化,被收购方的管线在内部竞争中处于天然劣势。中国Biotech在寻求被收购退出时,需要认真评估收购方的整合逻辑和管线重叠程度,而不是只看交易金额。
最后说一句
TScan的CEO在裁员声明中说:“我为团队在这个项目上取得的所有成就感到无比自豪,特别感谢那些即将离开TScan的员工为推进我们的使命所做的一切”。
这段话是真诚的。但104个人失去工作,一个Ⅲ期临床试验被暂停,一家公司从临床阶段退回到临床前阶段——这些事实不会因为一句感谢而改变。
2026年的Biotech行业,正在用最残酷的方式回答一个最根本的问题:当资本不再为“可能性”买单,哪些公司能活到证明自己“确定性”的那一天?
TScan的答案是:押注一个2027年才能进Ⅰ期的项目。这个赌注能不能赢,两年后才知道。但在此之前,还有多少家Biotech会走到“仅剩一条管线”这一步,才是更值得关注的事。
2026-09-16
·有驾
TScan Therapeutics宣布裁员75%。
这家总部位于马萨诸塞州的TCR-T细胞疗法公司,在最新季度报告中被记录有138名员工,此轮裁员将波及约104人。公司的Ⅲ期ALLOHA-2试验因“资金不足以完成试验”而暂停入组,自身免疫项目一并搁置,内部生产组织被彻底裁撤,研究规模大幅缩减。重组后,公司仅保留一个核心方向:针对实体瘤的体内工程化TCR-T项目,两个候选药物尚处于IND-enabling阶段,预计2027年第四季度才能进入Ⅰ期临床。
从138人到34人,从Ⅲ期临床到临床前。这不是某家公司的滑铁卢,而是2026年Biotech行业的标准剧本。
同样的剧本,不同的主角
TScan不是第一家,也远不会是最后一家。
就在TScan宣布裁员的同一天,曾经的生物医药吸金明星Arsenal Biosciences宣布裁减99名员工,覆盖所有团队、职能和办公地点,实质上裁掉了“大多数员工”。这家曾获得BMS和Regeneron背书、融资3.25亿美元的公司,彻底放弃了所有体外临床资产的开发,转向体内CAR-T这一拥挤赛道。
往前推四个月,Passage Bio在FDA拒绝其基因疗法PBFT02的单臂试验设计后,宣布裁员75%,从24人裁到仅剩6人。这家公司曾在2020年股价巅峰达到700多美元,如今股价只剩4美元,市值不到1400万美元。
再往前,Genmab以18亿美元收购的普方生物,管线几乎全停。被寄予厚望的EGFR/c-Met双特异性ADC GEN1286,原计划招募260名患者,实际入组仅23人,2026年1月暂停入组,5月正式终止。CD70 ADC、PRO1107、双特异性抗体GEN1057,一条接一条被砍。18亿美元买来的管线,只剩Rina-S一根“独苗”。
Lyra Therapeutics更干脆,暂停主要产品开发后,28名剩余员工全部裁撤,公司实质上只剩两名高管。CAR-T开发商CARGO Therapeutics在上市不到18个月后,因主导产品安全性问题放弃全部管线开发,裁掉约90%的员工。
这不是个别公司的运气不好。这是一整个行业的结构性收缩。
“仅剩一条管线”背后的算术
这些公司的裁员公告有一个高度一致的措辞模板:“聚焦核心资产,延长现金跑道。”
翻译成人话就是:钱不够烧了,只能赌一个。
以TScan为例。公司的现金跑道原本预计延伸至2027年下半年,但完成Ⅲ期ALLOHA-2试验所需的资金超出了其融资能力。CEO Gavin MacBeath在声明中说得坦诚:“由于我们获取完成Ⅲ期试验所需大量资本的能力有限,我们做出了艰难的决定,将资源分配到我们认为更能为所有利益相关者创造价值的项目上”。
注意“所有利益相关者”这个措辞。在Biotech的语境里,这意味着股东和患者之间出现了利益分歧。Ⅲ期试验有TSC-101的Ⅰ期数据支撑——13名可追踪患者全部实现完全供者嵌合,包括两名此前复发的患者。数据本身是积极的。但资本市场不愿意为这个积极数据买单,公司就只能把赌注押到更早期、更便宜的体内TCR-T项目上。
普方生物的情况更典型。Rina-S之所以被保留,是因为它“已进入后期临床,短期价值验证明确,技术风险低”,而其他被砍掉的管线全部处于早期阶段。Genmab在收购Merus后,发现自家管线中的MCLA-129同样采用EGFR/c-Met双靶点策略,于是果断终止了普方生物的同靶点资产GEN1286,理由冠冕堂皇:“避免内部竞争、优化资源配置”。
当大药厂都开始精打细算到这种程度,Biotech的生存空间只会更窄。
谁在杀死Biotech?
把2026年这些案例放在一起看,三条线索贯穿始终。
第一,FDA的监管门槛在肉眼可见地提高。 Passage Bio的核心管线被拒,原因是FDA不再接受单臂试验设计,要求开展随机对照试验。这对罕见病基因疗法是近乎致命的打击——招募足够患者做随机对照,在伦理和实操上都近乎不可能。Passage Bio的遭遇不是孤例,荷兰Biotech uniQure的亨廷顿病基因疗法同样被要求开展假手术对照试验,引发行业震动。FDA生物制品评估与研究中心在Vinay Prasad领导期间对单臂试验的强硬立场,正在系统性地改变基因治疗和罕见病药物的开发路径。
第二,融资环境正在系统性收紧。 TScan的CEO说得直白:“资金不足以完成试验”。CARGO账上还有3.68亿美元现金,但董事会依然决定“停止开发运营”——在当下的资本市场,保留现金比推进管线更符合股东利益。当Biotech的估值逻辑从“管线价值”转向“现金价值”,裁员就成了最理性的选择。
第三,大药厂的“外部创新”模式正在退潮。 Genmab收购普方生物后砍掉大部分管线,Biogen收购Apellis后终止多个研究项目,这些案例传递了一个清晰的信号:大药厂不再愿意为早期管线支付溢价,收购后的整合逻辑从“保留并推进”变成了“评估并砍掉” 。18亿美元买来的管线只剩一根独苗,这桩收购在财务上是否划算,只有Genmab自己知道。但对被收购方来说,这意味着创始团队多年的心血,在几个月内就被“战略优化”掉了。
对中国Biotech的镜鉴
这些案例发生在大洋彼岸,但对中国创新药企的警示意义不容忽视。
中国Biotech在过去几年经历了类似的过山车。2021年前后的融资狂潮催生了一大批“管线堆砌型”公司,一家几十人的初创企业动辄拥有七八条临床前管线。而当资本寒冬来临,这些公司面临的选择和TScan们一模一样:要么砍到只剩一条,要么彻底关门。
更值得警惕的是“收购后失血”的风险。普方生物的案例表明,被跨国药企收购并不等于管线获得了保障。收购方的战略优先级随时可能变化,被收购方的管线在内部竞争中处于天然劣势。中国Biotech在寻求被收购退出时,需要认真评估收购方的整合逻辑和管线重叠程度,而不是只看交易金额。
最后说一句
TScan的CEO在裁员声明中说:“我为团队在这个项目上取得的所有成就感到无比自豪,特别感谢那些即将离开TScan的员工为推进我们的使命所做的一切”。
这段话是真诚的。但104个人失去工作,一个Ⅲ期临床试验被暂停,一家公司从临床阶段退回到临床前阶段——这些事实不会因为一句感谢而改变。
2026年的Biotech行业,正在用最残酷的方式回答一个最根本的问题:当资本不再为“可能性”买单,哪些公司能活到证明自己“确定性”的那一天?
TScan的答案是:押注一个2027年才能进Ⅰ期的项目。这个赌注能不能赢,两年后才知道。但在此之前,还有多少家Biotech会走到“仅剩一条管线”这一步,才是更值得关注的事。
2026-09-16
·今日头条
TScan Therapeutics宣布裁员75%。
这家总部位于马萨诸塞州的TCR-T细胞疗法公司,在最新季度报告中被记录有138名员工,此轮裁员将波及约104人。公司的Ⅲ期ALLOHA-2试验因“资金不足以完成试验”而暂停入组,自身免疫项目一并搁置,内部生产组织被彻底裁撤,研究规模大幅缩减。重组后,公司仅保留一个核心方向:针对实体瘤的体内工程化TCR-T项目,两个候选药物尚处于IND-enabling阶段,预计2027年第四季度才能进入Ⅰ期临床。
从138人到34人,从Ⅲ期临床到临床前。这不是某家公司的滑铁卢,而是2026年Biotech行业的标准剧本。
同样的剧本,不同的主角
TScan不是第一家,也远不会是最后一家。
就在TScan宣布裁员的同一天,曾经的生物医药吸金明星Arsenal Biosciences宣布裁减99名员工,覆盖所有团队、职能和办公地点,实质上裁掉了“大多数员工”。这家曾获得BMS和Regeneron背书、融资3.25亿美元的公司,彻底放弃了所有体外临床资产的开发,转向体内CAR-T这一拥挤赛道。
往前推四个月,Passage Bio在FDA拒绝其基因疗法PBFT02的单臂试验设计后,宣布裁员75%,从24人裁到仅剩6人。这家公司曾在2020年股价巅峰达到700多美元,如今股价只剩4美元,市值不到1400万美元。
再往前,Genmab以18亿美元收购的普方生物,管线几乎全停。被寄予厚望的EGFR/c-Met双特异性ADC GEN1286,原计划招募260名患者,实际入组仅23人,2026年1月暂停入组,5月正式终止。CD70 ADC、PRO1107、双特异性抗体GEN1057,一条接一条被砍。18亿美元买来的管线,只剩Rina-S一根“独苗”。
Lyra Therapeutics更干脆,暂停主要产品开发后,28名剩余员工全部裁撤,公司实质上只剩两名高管。CAR-T开发商CARGO Therapeutics在上市不到18个月后,因主导产品安全性问题放弃全部管线开发,裁掉约90%的员工。
这不是个别公司的运气不好。这是一整个行业的结构性收缩。
“仅剩一条管线”背后的算术
这些公司的裁员公告有一个高度一致的措辞模板:
“聚焦核心资产,延长现金跑道。”
翻译成人话就是:钱不够烧了,只能赌一个。
以TScan为例。公司的现金跑道原本预计延伸至2027年下半年,但完成Ⅲ期ALLOHA-2试验所需的资金超出了其融资能力。CEO Gavin MacBeath在声明中说得坦诚:“由于我们获取完成Ⅲ期试验所需大量资本的能力有限,我们做出了艰难的决定,将资源分配到我们认为更能为所有利益相关者创造价值的项目上”。
注意“所有利益相关者”这个措辞。在Biotech的语境里,这意味着
股东和患者之间出现了利益分歧
。Ⅲ期试验有TSC-101的Ⅰ期数据支撑——13名可追踪患者全部实现完全供者嵌合,包括两名此前复发的患者。数据本身是积极的。但资本市场不愿意为这个积极数据买单,公司就只能把赌注押到更早期、更便宜的体内TCR-T项目上。
普方生物的情况更典型。Rina-S之所以被保留,是因为它“已进入后期临床,短期价值验证明确,技术风险低”,而其他被砍掉的管线全部处于早期阶段。Genmab在收购Merus后,发现自家管线中的MCLA-129同样采用EGFR/c-Met双靶点策略,于是果断终止了普方生物的同靶点资产GEN1286,理由冠冕堂皇:“避免内部竞争、优化资源配置”。
当大药厂都开始精打细算到这种程度,Biotech的生存空间只会更窄。
谁在杀死Biotech?
把2026年这些案例放在一起看,三条线索贯穿始终。
第一,FDA的监管门槛在肉眼可见地提高。
Passage Bio的核心管线被拒,原因是FDA不再接受单臂试验设计,要求开展随机对照试验。这对罕见病基因疗法是近乎致命的打击——招募足够患者做随机对照,在伦理和实操上都近乎不可能。Passage Bio的遭遇不是孤例,荷兰Biotech uniQure的亨廷顿病基因疗法同样被要求开展假手术对照试验,引发行业震动。FDA生物制品评估与研究中心在Vinay Prasad领导期间对单臂试验的强硬立场,正在系统性地改变基因治疗和罕见病药物的开发路径。
第二,融资环境正在系统性收紧。
TScan的CEO说得直白:“资金不足以完成试验”。CARGO账上还有3.68亿美元现金,但董事会依然决定“停止开发运营”——在当下的资本市场,保留现金比推进管线更符合股东利益。当Biotech的估值逻辑从“管线价值”转向“现金价值”,裁员就成了最理性的选择。
第三,大药厂的“外部创新”模式正在退潮。
Genmab收购普方生物后砍掉大部分管线,Biogen收购Apellis后终止多个研究项目,这些案例传递了一个清晰的信号:
大药厂不再愿意为早期管线支付溢价,收购后的整合逻辑从“保留并推进”变成了“评估并砍掉”
。18亿美元买来的管线只剩一根独苗,这桩收购在财务上是否划算,只有Genmab自己知道。但对被收购方来说,这意味着创始团队多年的心血,在几个月内就被“战略优化”掉了。
对中国Biotech的镜鉴
这些案例发生在大洋彼岸,但对中国创新药企的警示意义不容忽视。
中国Biotech在过去几年经历了类似的过山车。2021年前后的融资狂潮催生了一大批“管线堆砌型”公司,一家几十人的初创企业动辄拥有七八条临床前管线。而当资本寒冬来临,这些公司面临的选择和TScan们一模一样:要么砍到只剩一条,要么彻底关门。
更值得警惕的是
“收购后失血”的风险
。普方生物的案例表明,被跨国药企收购并不等于管线获得了保障。收购方的战略优先级随时可能变化,被收购方的管线在内部竞争中处于天然劣势。中国Biotech在寻求被收购退出时,需要认真评估收购方的整合逻辑和管线重叠程度,而不是只看交易金额。
最后说一句
TScan的CEO在裁员声明中说:“我为团队在这个项目上取得的所有成就感到无比自豪,特别感谢那些即将离开TScan的员工为推进我们的使命所做的一切”。
这段话是真诚的。但104个人失去工作,一个Ⅲ期临床试验被暂停,一家公司从临床阶段退回到临床前阶段——这些事实不会因为一句感谢而改变。
2026年的Biotech行业,正在用最残酷的方式回答一个最根本的问题:当资本不再为“可能性”买单,哪些公司能活到证明自己“确定性”的那一天?
TScan的答案是:押注一个2027年才能进Ⅰ期的项目。这个赌注能不能赢,两年后才知道。但在此之前,还有多少家Biotech会走到“仅剩一条管线”这一步,才是更值得关注的事。
100 项与 GEN1057 相关的药物交易
登录后查看更多信息
研发状态
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 晚期恶性实体瘤 | 临床1期 | 美国 | 2024-08-28 | |
| 晚期恶性实体瘤 | 临床1期 | 日本 | 2024-08-28 | |
| 晚期恶性实体瘤 | 临床1期 | 西班牙 | 2024-08-28 | |
| 转移性实体瘤 | 临床1期 | 美国 | 2024-08-28 | |
| 转移性实体瘤 | 临床1期 | 日本 | 2024-08-28 | |
| 转移性实体瘤 | 临床1期 | 西班牙 | 2024-08-28 | |
| 实体瘤 | 临床前 | 荷兰 | 2025-04-28 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
| 研究 | 分期 | 人群特征 | 评价人数 | 分组 | 结果 | 评价 | 发布日期 |
|---|
No Data | |||||||
登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或

药物交易
使用我们的药物交易数据加速您的研究。
登录
或

核心专利
使用我们的核心专利数据促进您的研究。
登录
或

临床分析
紧跟全球注册中心的最新临床试验。
登录
或

批准
利用最新的监管批准信息加速您的研究。
登录
或

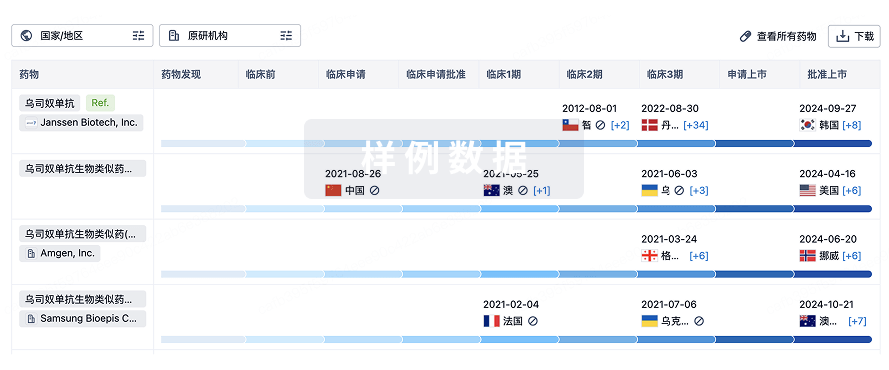
生物类似药
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或
特殊审评
只需点击几下即可了解关键药物信息。
登录
或

提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用