A Phase 1b Study of GC012F, a Chimeric Antigen Receptor T Cell Therapy Targeting CD19 and B-cell Maturation Antigen in Chinese Participants With Relapsed or Refractory AL Amyloidosis
This is a Phase 1b open-label, multicenter, non-randomized study of GC012F, a CD19/BCMA dual CAR T cell therapy, in adult participants with relapsed/refractory AL amyloidosis.
/ Active, not recruiting临床1/2期 A Phase 1/2 Clinical Study of GC012F Injection in Subjects With Refractory Systemic Lupus Erythematosus
This is a single-arm, open-label, multicenter, phase 1/2 clinical study to assess the safety and efficacy of GC012F Injection in subjects with refractory Systemic Lupus Erythematosus (SLE).
GC012F注射液治疗难治性系统性红斑狼疮的I/II期临床研究
主要研究目的
1. 评估GC012F注射液治疗难治性系统性红斑狼疮(SLE)研究参与者的安全性与耐受性,确定II期临床研究推荐剂量(Recommended Phase II Dose,RP2D)。
次要研究目的
1. 进一步评估GC012F注射液治疗难治性SLE研究参与者的安全性;
2. 评估GC012F注射液治疗难治性SLE研究参与者的有效性;
3. 评估GC012F注射液的药代动力学特征、药效动力学特征及在研究参与者体内的扩增及持续性;
4. 评估GC012F注射液在研究参与者体内的免疫原性;
5. 进一步评估GC012F注射液的有效性。
100 项与 苏州亘喜生物科技有限公司 相关的临床结果
0 项与 苏州亘喜生物科技有限公司 相关的专利(医药)
创新药行业有个经典名言:不是在找钱,就是在找钱的路上。对于Biotech而言,融资是一个长期的过程,很多Biotech即使在二级市场顺利IPO了,也会持续通过战略配售、定增、可转债等方式持续募集新资金,在公司没有实现稳定盈利前,融资永远是Biotech最为关键的事项。
然而,很多时候事与愿违,Biotech在发展道路上总会遇到各种挫折。对于已经登陆二级市场的Biotech而言,一级市场投资人的对赌回购压力基本上解除了,然而二级市场的投资人对于上市公司的市值和分红能力会有更为严苛的要求,Biotech需要持续推进管线进度,依靠BD交易和产品商业化来验证了自身实力。对于未登陆二级市场的Biotech而言,公司在股权融资时签下的上市对赌条款始终是高悬在管理层上方的达摩克利斯之剑,在没有顺利完成IPO之前,Biotech有时候就会面临融资越多,压力越大的尴尬境地。
资料来源:企名片
IPO,始终是创业者和投资人共同追求的目标。公司上市后,标志着公司发展进入新阶段,更高的曝光度、更多的信息接触资源、更强的再融资能力和现金储备。但是,不少Biotech也面临着潜在上市失败后的对赌回购风险,大部分股权投资的钱,都是一种“负债”,一级市场的投资机构由于拿了LP的钱,投资必然带有期限,投给项目的钱,不可能长期持股,从投资的那一刻起,就带有退出压力,这份压力会传递给公司管理层。2018年,港股18A开闸,2019年,科创板开闸,港股18A和科创板第五套让许多未盈利的Biotech成功上市,百济神州、信达生物、诺诚健华、荣昌生物等知名公司进入大众视野。2024年开始,A股IPO政策迎来重大调整,创新药公司上市数量相较前几年大大减少,同期港股IPO面临堰塞湖局面,递表排队的公司数量高达数百家,港股IPO也难言容易。
资料来源:企名片
BD交易,对于产品还未上市的Biotech而言,就是扭亏为盈的利器。一方面,创新药在研管线需要大量的资金用于临床试验推进,即使是上市公司,通过IPO在二级市场募集到的资金,也会随着时间推移,一点点消耗;另一方面,即使创新药顺利获批上市,后续还需要大量资金用于商业化推广和新适应症拓展,通过BD交易寻找合适的合作伙伴,可以有效缓解Biotech的资金压力,提升临床开发效率,BD交易的首付款和里程碑付款落袋为安后,还能提升公司业绩。但真正能把BD首付款+里程碑付款+产品上市后销售分成全部拿全的公司,屈指可数。大部分创新药公司,都面临着BD交易退货带来的多重风险——产品开发进度被迫延缓风险,由于合作方不再继续推进临床,需要授权方评估继续是寻找新的BD交易合作伙伴来推进后续开发事项,还是自己整合合作伙伴前期开发的临床数据,自己独立推进后续临床试验工作;资本市场估值下调风险,无论是一级市场还是二级市场,一个代表性的BD交易案例可以大幅提升Biotech的估值,对于二级市场上市公司而言,BD交易可以成功推动股价上涨,业绩和创新研发实力得以兑现,对于一级市场创业公司而言,BD交易可以利于其在一级市场股权融资,许多私募基金都喜欢投资有BD交易背书的Biotech;公司整体运营节奏被迫调整风险,部分Biotech会把非核心管线或核心管线非核心适应症对外授权,核心产品的权益依然留在自己手中独立开发,BD交易被退货后,公司管理层还要在退货后的资产与公司现行推进的资产中作出取舍。一、IPO受阻后的自救
爱科百发,曾经是一级市场的明星项目,众多知名机构押注,时至今日,依旧在艰难闯关,不知何日能实现IPO梦想。面对资金压力,爱科百发选择BD交易来破局。
2026年3月3日,爱科百发以高达4.7亿元的里程碑付款,将爱智达在中国大陆地区(不包含香港、澳门和台湾地区)的商业化权利授予齐鲁制药。
爱科百发2023年、2024年及2025年上半年净亏损分别为2.70亿元、1.97亿元及1.04亿元,截至2025年6月30日,爱科百发持有的现金及现金等价物仅为9674万元。同时,核心产品齐瑞索韦(AK0529,全球首个完成Ⅲ期临床并取得积极结果的RSV直接抗病毒药物)已于2025年8月重新向国家药监局提交NDA,预计2026年获批;AK3280(潜在同类最佳抗纤维化药物)正处于Ⅱ期向Ⅲ期过渡的关键阶段,资金需求紧迫。
同样和爱科百发类似的还有艾博生物。作为当年和斯微生物齐名的mRNA明星公司,艾博生物的总融资金额比斯微生物更多,估值更高,面对生存困境是的韧劲更强。斯微生物已经走到尽头,艾博生物迎来绝处逢生。
2026年10月2日,艾博生物宣布已与诺华达成推进RNA疗法的授权及许可选择权协议。该协议包括授予诺华对艾博重点管线ABO2203的全球独家许可权,以及基于艾博专有RNA平台开发其他潜在项目的独家许可选择权。艾博生物将获得5.75亿美元的首付款。若协议内项目的全部选择权均被行使,在达成约定的开发、监管及商业化里程碑后,艾博生物有资格获得最高约72亿美元的潜在里程碑付款,同时还将获得未来产品销售的潜在分成。2020年,艾博生物成功踏上了mRNA的风口,2026年,这次又成功成为了TCE风口的幸运儿。
ABO2203是一款创新mRNA编码CD19xCD3 T细胞衔接器(TCE),有望重塑自身免疫性疾病的治疗格局。该项目旨在通过mRNA引导体内内源性生成TCE,实现B细胞重置。此方法提供了高度差异化的B细胞耗竭机制,相较于传统重组TCE,有望带来独特优势。
即使IPO受阻,BD交易依旧是Biotech重要的自救手段,通过达成BD交易,可以给老股东更多的信心,尽量延缓对赌期限,拿到首付款后,改善公司现金流,并给予老股东一定分红,共渡难关。二、BD退货后的自救
2026年1月6日,宜明昂科公告称,与其合作方Instil Bio(通过其子公司Axion Bio)已签署协议终止合作。协议中的21亿美元绝大多数是未来的“里程碑付款”,而宜明昂科实际只落袋了3500万美元。寻求二次BD交易。宜明昂科在与Instil Bio合作终止后,开始寻求二次BD交易的合作机会,退货不等于资产本身有问题,可能是合作伙伴自身战略考量选择终止合作,授权方在客观分析资产价值的基础上,可以选择继续寻找新的合作伙伴。
早在2025年,同源康便和汇宇制药达成BD交易,然后在完成协议签署后,汇宇制药一直没有支付BD交易首付款,致使同源康不得不重新选择合作伙伴。同源康、汇宇制药、齐鲁制药三方中,形式最为急迫的便是同源康,作为中小Biotech,公司成立至今依旧亏损,亟需BD交易和引入战略股东来改善经营业绩和资产负债表。对于BD交易中的授权方而言,最担心引进方没有及时履约支付交易款项,致使后续合作推进困难。在签署BD交易文件时,合规风险一定要放第一位,交易双方要有契约精神,好资产+好信誉,才能达成一个好的BD交易。三、应对之策
逆境,才是考验一家Biotech能否蜕变和成长的关键时刻。有时候,BD交易退货和IPO递表失败很相像。很多Biotech在第一次递表到期未成功后,会继续二次递表甚至三次递表,在港股二次递表顺利IPO的公司不在少数。BD交易退货也是同理,很多公司在拿回资产的全球权益后,会寻求二次BD的交易机会。资产自身没问题,只是因为合作伙伴自身战略调整,终止后续临床开发工作,需要授权方拿回原始数据,分析背后原因,及时寻找新的合作伙伴。当然,独立IPO不顺的情况下,并购也是不错的战略选择。阿斯利康收购亘喜生物,BioNTech收购普米斯生物,中国生物制药收购礼新医药、赫吉亚都是代表性案例。对于BD而言,有些项目过于早期和前沿,不适合直接License out的基础上,NewCo是很多授权方开始专研的新模式,借助美元基金和高层次人才管理团队的操盘经验,快速推进资产的临床阶段,寻找在美国的IPO和并购机会。当然,有些一级市场的项目其实现金储备良好,也没有太多的对赌回购压力,更多是基于自身战略需求来谋求上市公司地位,借壳上市成为这类公司的首要选择。独立IPO不顺的情况下,借壳上市成为背后资方的操盘手段,亿腾医药借壳嘉和生物,合并重组为亿腾嘉和。BD也是同理,单药治疗效果不明,寻求联合用药的临床开发机会,通过联用来撬动BD资源,也是授权方的常见思路。
选择靠谱的合作伙伴和投资人,中国的Biotech要重点关注资金兑付实力、临床开发效率、合作伙伴人脉资源、监管部门沟通信息渠道等核心因素。Biotech的发展之路遍布荆棘,一路披荆斩棘是常态,永远不要低估一个Biotech的决心和勇气。
参考资料
[1] 7.85亿美元并购+中国4.7亿授权,一款ADHD新药再交易.动脉新医药
[2] 4亿元H股认购协议正式失效!同源康医药与齐鲁制药的"联姻"止步先决条件.药研界面
立即扫码加入药事纵横交流群
2026年10月14日,赛诺菲新任全球研发负责人保罗·丰托拉(Paulo Fontoura)在公开表态中称,西方药企无法忽视中国创新药的加速崛起,必须重新思考中国在全球新药供应链中的位置。
中国创新药正在成为跨国药企研发采买的核心渠道之一,西方大药企获取管线的旧逻辑必须跟着重写。
先把这场表态看清楚
丰托拉今年9月刚接手赛诺菲全球研发体系,本周三在行业场合放出两句话:“中国作为生物医药强国的崛起已经摆在眼前,西方药企不能忽视”;“大药企需要认真回答,这件事应当如何改变它们寻找新药的方式”。
这是近期又一位跨国药企研发一把手公开把中国管线提升到战略层面讨论。前几个月,已有不止一家大药企高管做出类似判断,语气越来越直白。中国资产的价格,市场已经投了票
交易数据比表态更有说服力。
百利天恒的双抗ADC伦康依隆妥单抗(iza-bren,BL-B01D1)授权给百时美施贵宝,首付款8亿美元,潜在总额最高超80亿美元。默沙东围绕TROP2 ADC芦康沙妥珠单抗(sacituzumab tirumotecan,SKB264)与科伦博泰的深度合作,潜在总额最高超90亿美元。2025年5月,辉瑞从三生制药引进PD-1/VEGF双抗SSGJ-707,首付款高达12.5亿美元,刷新国产创新药出海首付款纪录。阿斯利康则直接收购亘喜生物,把细胞疗法团队整建制收入囊中。
这些交易有个共同点:买的都是中国公司自主发现的分子,且多数已拿到人体概念验证数据。新帅表态,分量不一样
研发一把手谈引进,和商务团队谈引进,含义不同。
研发负责人手握管线优先级、临床资源配置和适应症布局的决策权。他公开谈“怎么从中国找药”,等于把外部引进放进了研发战略的主桌,而不只是授权部门的常规动作。
赛诺菲自己也是身体力行者。公司此前与天演药业就掩蔽型CTLA-4抗体达成合作,2025年7月还对天演进行最高2500万美元的战略投资;与英矽智能(Insilico Medicine)的AI药物研发合作,潜在总额最高达12亿美元。对中国Biotech,这家法国大药企并不陌生。绕不开的逻辑,躲不掉的风险
机制层面,2028年前后一批重磅药集中专利到期,内部研发补不上缺口。中国管线提供了另一条路:临床推进快、成本可控,在ADC、双抗、细胞治疗等赛道已经出现全球同代甚至领先的分子。引进一个已验证人体疗效的资产,比从零自研省时省钱。
风险同样真实。美国围绕生物安全议题的立法博弈、对中国生物数据的审查,可能影响交易确定性。国内医保谈判带来的价格压力,也让部分资产的本土商业化预期打折扣。而且大药企越来越挑剔,首付款给得高,对全球权益、临床数据质量和注册资料完整性的要求也水涨船高。
接下来值得跟踪的是,赛诺菲会不会在丰托拉任内出手新的中国资产。更宽泛的问题是:当研发一把手们纷纷把中国写进战略,中国Biotech的议价权还能往上走多少。
编译自Endpoints News,综合行业公开报道及企业公开公告,有删改与解读
关于作者:@医药人的AI转型
多年AIDD、药企数字化落地的经验
多年BD/销售/商业团队搭建、管理经验。拥有完整的从0到1,从1到N的经验
帮助药企更好地实施AI转型落地方案,你出场景,我包方案
免责声明
本文内容不构成任何投资、立项、交易、临床用药的建议,仅为友情交流分享之用。市场有风险,决策需谨慎。
▎Armstrong
2026年10月14日,百济神州注射用BG-T0050的临床试验申请获得受理,这是百济神州申报的第3款三抗。此前,百济神州的EGFR/cMET/cMET三抗BG-T187、从华辉安健引进的PD-1/CTLA-4/VEGF三抗已经推进到临床阶段。
从百济神州公开信息来看,其围绕血液瘤布局了2款B细胞清除的三抗TCE,包括BAFFR/CD22/CD3、CD19/CD20/CD3,均将于今年底前推进到临床试验,由此可知BG-T0050为其中一款。
百济神州三抗TCE经过充分差异化设计,CD19/CD20/CD3三抗相比于阿斯利康的CD3/CD19双抗AZD0486、恩沐生物/葛兰素史克的同靶点三抗CMG1A46表现出更优异的抗肿瘤活性。百济神州同时布局了CD20/CD28双抗,用于与CD19/CD20/CD3三抗联用。
此前,百济神州围绕实体瘤布局了Claudin6/CD3双抗、GPC3/4-1BB双抗。近期,百济神州启动了GPC3/4-1BB双抗治疗肝癌的全球三期临床试验。
总结
百济神州在TCE领域布局相对较晚,但采取了充分的差异化设计,TCE直接通过三靶点扩大覆盖范围,同时与T细胞增强剂(如CD20/CD28)联用进一步提升疗效。
Armstrong技术全梳理系列
GPRC5D靶点全梳理;
CD40靶点全梳理;
CD47靶点全梳理;
补体靶向药物技术全梳理;
补体药物:眼科治疗的重要方向;
Claudin 6靶点全梳理;
Claudin 18.2靶点全梳理;
靶点冷暖,行业自知;
中国大分子新药研发格局;
被炮轰的“me too”;
佐剂百年史;
胰岛素百年传奇;
CUSBEA:风雨四十载;
中国新药研发的焦虑;
中国生物医药企业的研发竞争;
中国双抗竞争格局;
中国ADC竞争格局;
中国双抗技术全梳理;
中国ADC技术全梳理;
Ambrx技术全梳理;
Vir Biotech技术全梳理;
Immune-Onc技术全梳理;
亘喜生物技术全梳理;
康哲药业技术全梳理;
科济药业技术全梳理;
恺佧生物技术全梳理;
同宜医药技术全梳理;
百奥赛图技术全梳理;
腾盛博药技术全梳理;
创胜集团技术全梳理;
永泰生物技术全梳理;
中国抗体技术全梳理;
德琪医药技术全梳理;
德琪医药技术全梳理2.0;
和铂医药技术全梳理;
荣昌生物技术全梳理;
再鼎医药技术全梳理;
药明生物技术全梳理;
恒瑞医药技术全梳理;
豪森药业技术全梳理;
正大天晴技术全梳理;
吉凯基因技术全梳理;
基石药业技术全梳理;
百济神州技术全梳理;
百济神州技术全梳理第2版;
信达生物技术全梳理;
信达生物技术全梳理第2版;
中山康方技术全梳理;
复宏汉霖技术全梳理;
先声药业技术全梳理;
君实生物技术全梳理;
嘉和生物技术全梳理;
志道生物技术全梳理;
道尔生物技术全梳理;
尚健生物技术全梳理;
康宁杰瑞技术全梳理;
科望医药技术全梳理;
岸迈生物技术全梳理;
礼进生物技术全梳理;
康桥资本技术全梳理;
余国良的抗体药布局;
荃信生物技术全梳理;
安源医药技术全梳理;
三生国健技术全梳理;
仁会生物技术全梳理;
乐普生物技术全梳理;
同润生物技术全梳理;
宜明昂科技术全梳理;
派格生物技术全梳理;
迈威生物技术全梳理;
Momenta技术全梳理;
NGM技术全梳理;
普米斯生物技术全梳理;
普米斯生物技术全梳理2.0;
三叶草生物技术全梳理;
贝达药业抗体药全梳理;
泽璟制药抗体药全梳理;
恒瑞医药抗体药全梳理;
齐鲁制药抗体药全梳理;
石药集团抗体药全梳理;
豪森药业抗体药全梳理;
华海药业抗体药全梳理;
科伦药业抗体药全梳理;
百奥泰技术全梳理;
凡恩世技术全梳理。
100 项与 苏州亘喜生物科技有限公司 相关的药物交易
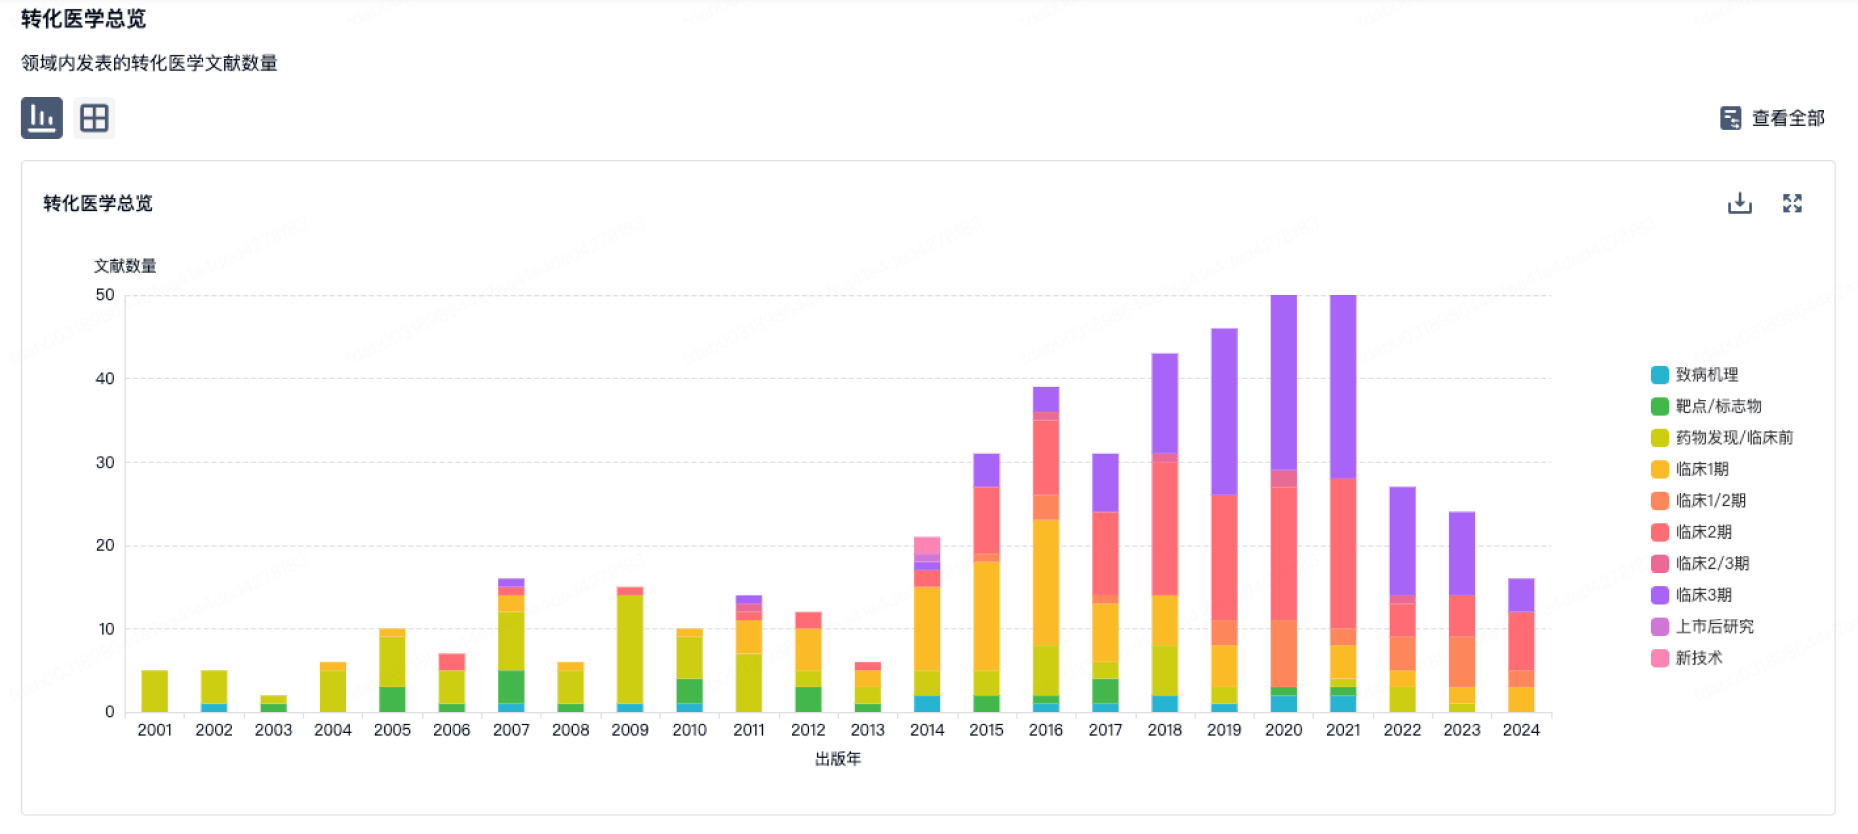
100 项与 苏州亘喜生物科技有限公司 相关的转化医学