预约演示
更新于:2026-11-02
siRNA(OliX Pharmaceuticals/L'Oréal)
更新于:2026-11-02
概要
基本信息
非在研机构- |
最高研发阶段药物发现 |
首次获批日期- |
最高研发阶段(中国)- |
特殊审评- |

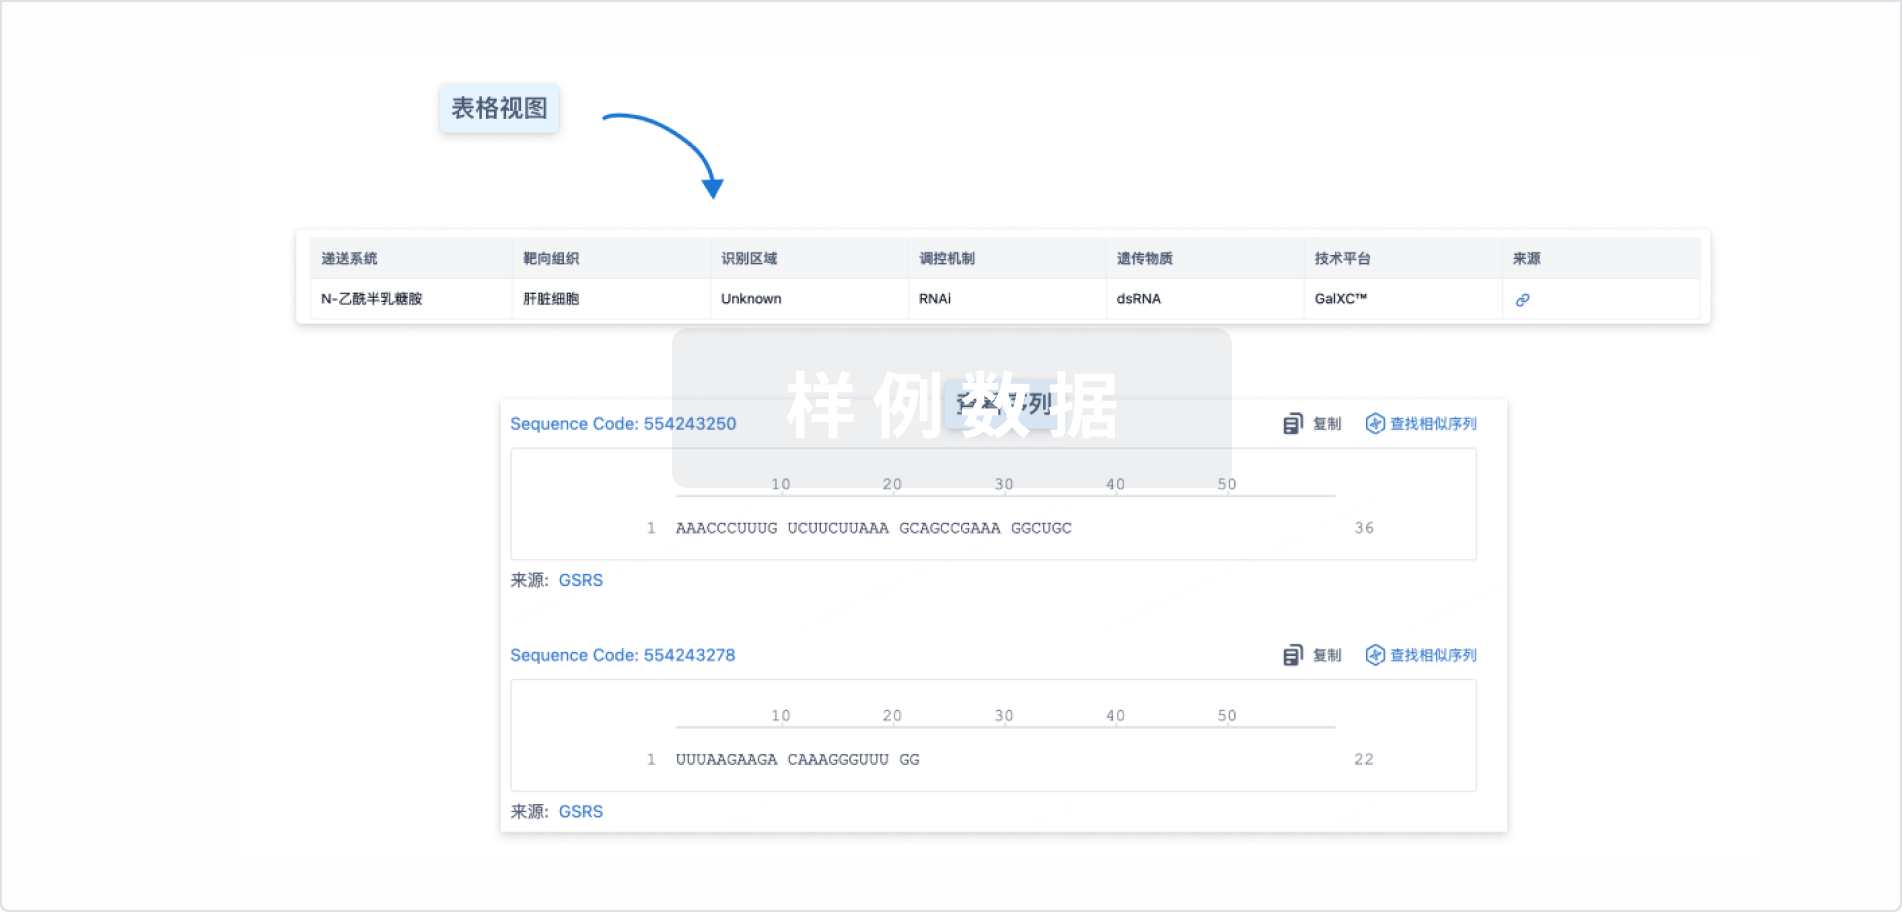
结构/序列
使用我们的RNA技术数据为新药研发加速。
登录
或
关联
1
项与 siRNA(OliX Pharmaceuticals/L'Oréal) 相关的临床试验NCT07596628
Small Interfering RNA (siRNA) Microneedle Patches on the Appearance of Ear Keloid Post-Surgical Scars: A Randomised Controlled Clinical Trial
The goal of this clinical trial is to evaluate whether small interfering RNA (siRNA) microneedle patches can improve the scar appearances of ear keloids treated with surgery. The main questions it aims to answer are:
* Do siRNA microneedle patches improve post-surgical scar appearance?
* Do siRNA microneedle patches improve keloid-related symptoms, recurrence, usability, and tolerability?
Researchers will compare standard treatment with CO₂ laser surgery followed by steroid injection with and without siRNA microneedle patches to see if the patches work to improve scar appearance.
Participants will:
* Undergo CO₂ laser ablation of an ear keloid.
* Be randomly assigned to receive steroid injections alone every month for four doses, or to receive both steroid injections and siRNA microneedle patches.
* Visit the clinic at regular intervals for check ups and tests including photography.
* Do siRNA microneedle patches improve post-surgical scar appearance?
* Do siRNA microneedle patches improve keloid-related symptoms, recurrence, usability, and tolerability?
Researchers will compare standard treatment with CO₂ laser surgery followed by steroid injection with and without siRNA microneedle patches to see if the patches work to improve scar appearance.
Participants will:
* Undergo CO₂ laser ablation of an ear keloid.
* Be randomly assigned to receive steroid injections alone every month for four doses, or to receive both steroid injections and siRNA microneedle patches.
* Visit the clinic at regular intervals for check ups and tests including photography.
开始日期2026-06-01 |
申办/合作机构 |

100 项与 siRNA(OliX Pharmaceuticals/L'Oréal) 相关的临床结果
登录后查看更多信息
100 项与 siRNA(OliX Pharmaceuticals/L'Oréal) 相关的转化医学
登录后查看更多信息
100 项与 siRNA(OliX Pharmaceuticals/L'Oréal) 相关的专利(医药)
登录后查看更多信息
2
项与 siRNA(OliX Pharmaceuticals/L'Oréal) 相关的新闻(医药)2026-08-27
·今日头条
石药创新上半年净利润暴增了460倍,靠的并不是把药卖得更好,而是从阿斯利康手里一次性收了4.2亿美元首付款。拆开看,这12.61亿净利润里,90%以上来自一笔BD交易——阿斯利康为买下它的长效多肽平台,预付了4.2亿美元,其中约20.87亿元被直接确认为当期营收。
把这笔钱剔除掉,公司自研产品的实际销售收入只有1.75亿元,主营收入则从32.40亿缩水到2.98亿。
这不是一家靠卖药赚钱的公司,暂时还不是。它现在更像一个被跨国药企反复定价的技术平台,真正考验它行业地位的,是手里的管线到底能不能在2027年走进医院。
营收结构,BD撑起了九成江山
2026年上半年,石药创新生物制药业务收入22.62亿元,同比增长2319.52%,占公司总营收69.82%。但拆开这笔收入的来源,阿斯利康多肽BD首付款贡献了约20.87亿元,加上Corbus合作的1000万美元里程碑款,BD授权收入合计占了生物制药收入的129.95%。
也就是说,自研产品的销售收入连BD收入零头都不到,还要靠后者来填坑。
这还不是全部。2026年7月,阿斯利康又签下第二单——小干扰核酸(siRNA)肝外递送项目的全球授权,首付款3000万美元,8月已到账,后续里程碑总额最高可达17.4亿美元。
如果算上1月多肽交易的185亿美元潜在总额,石药集团在2026年上半年拿下的BD交易金额,占到了国内创新药BD总金额约1030至1100亿美元中的17%左右。石药集团的单笔交易金额和首付款规模,双双刷新了国内纪录。
2026年国内创新药大额对外BD交易汇总表
BD能力是它的核心优势,这一点不需要回避。一年之内,阿斯利康在它身上连签两单,标的横跨多肽和siRNA两个技术栈;加上ADC路线的Corbus合作,形成了“ADC+多肽+小核酸”三线同时被MNC定价的格局。这种“ADC+多肽+小核酸”三线同时被MNC定价的能力,国内找不到第二家。
但问题也在这里:BD收入是一次性的脉冲,不是持续现金流。一季度它还在亏损9385万元,二季度靠首付款到账才猛拉13.55亿单季利润。如果明年没有新的大额BD落地,利润表会立刻现原形。
技术平台,有真东西但不完全自己说了算
石药创新的核心管线是EGFR ADC药物SYS6010。2026年8月26日,公司公告这款药在EGFR TKI治疗失败的非小细胞肺癌III期临床中达到了主要终点PFS,安全性与获益趋势显著。
这确实是国内同靶点单靶点产品里进度最快的——首款进入III期、首个读出PFS数据,领先多数竞品至少6个月。同一天,另一款首创PD-1/IL-15双特异性融合蛋白SYS6090也拿到了FDA的快速通道资格。
但“达到主要终点”和“药真的好”之间还有距离。公司目前只披露了PFS显著优于化疗,具体数值、完整安全性数据、成熟总生存期数据都没公布。
此前SYS6010的II期临床数据并不算亮眼——EGFR突变经治NSCLC患者的客观缓解率(ORR)为34.7%至45.7%,≥3级治疗相关不良反应发生率高达57.2%。
对比科伦博泰的TROP2 ADC芦康沙妥珠单抗在同一适应症中读出的PFS 8.3个月(化疗组4.3个月),SYS6010还需要拿出更硬的数据来证明自己不是“跑得快但跑不稳”。
管线布局的广度是加分项。SYS6010单品种开了13项临床、7项进入III期,覆盖EGFR突变NSCLC一线二线、食管鳞癌、头颈癌、乳腺癌等多适应症。Nectin-4 ADC(SYS6002)在宫颈癌III期进度全球前三,且是唯一完成海外授权的国产Nectin-4 ADC。
HER2 ADC(DP303c)的III期临床总结已完成,处在国内第一梯队。这种“一个分子吃透多个大适应症”的平台型打法,和靠单一适应症赌概率的biotech确实不一样。
风险,商业化短板和研发资本化争议
真正让石药创新和恒瑞、百济拉开差距的,是创新药商业化能力。2026年上半年,已上市的恩朗苏拜单抗(PD-1)和奥马珠单抗加起来卖了1.75亿元,同比增长87.07%——增速不低,但绝对规模太小。乌司奴单抗6月才启动商业化,要等2027年才能看出放量节奏。
在巨头环伺的PD-1赛道,这个收入体量几乎可以忽略不计。
更隐秘的风险在财务报表里。上半年研发费用6.64亿元,但研发投入资本化率高达60.13%,远高于行业平均水平。公司大量ADC药物仍处于临床阶段,资本化条件是否合规、后续研发失败会否导致巨额减值,都是悬在头顶的剑。
一旦在研项目出问题,已资本化的开发支出面临减值,利润表会遭受双重打击。
此外,公司传统业务正在失血。原核心品种多美素、津优力在集采中价格分别暴跌89%和58%,抗肿瘤业务收入锐减60.8%。咖啡因价格虽趋于稳定,但保健品业务存货跌价准备同比激增1418.84%。两头承压,BD收入是当下唯一的止血带。
一句话判断
石药创新在创新药领域的地位,更接近一个“技术平台被跨国药企反复定价、但自研商业化还在路上”的头部玩家。它在ADC赛道进度领先,多技术栈获MNC背书的能力国内独一档,但业绩高度依赖BD首付款,自研产品销售尚未形成规模。
SYS6010的III期数据能否在2027年转化为上市批准和销售额,是决定它能否从“授权商”升级为真正创新药企的关键一役。
2026-08-21
·今日头条
进入 2026 年,小核酸药物赛道依然处在高光之下。
回顾过去两年,中国小核酸领域的出海授权(License-out)交易迎来爆发:瑞博生物与勃林格殷格翰就 MASH 领域达成总金额超 20 亿美元的重量级合作,圣因生物与罗氏基因泰克围绕代谢管线签署了数十亿美元的协议,舶望制药与诺华在肾病方向上也实现了总金额可观的战略联手。一系列大额交易的密集落地,充分体现出跨国药企对中国小核酸技术能力的认可,也让整个赛道持续升温。
一边是大药企纷纷砸钱布局、Biotech 融资消息不断,另一边是靶点扎堆、递送技术同质化的隐忧开始显现。对于新成立的 Biotech、计划转型切入的传统药企而言,最核心的问题依然是:火了好几年的小核酸,现在进场还来得及吗?是赶上末班车,还是会一头扎进红海?
我们从产业大环境、入局决策逻辑、落地立项实操三个维度,把这件事重新说透。
一、先看大环境:井喷之下,隐忧已现
这一轮 BD 热潮并非凭空出现。一方面,以 GalNAc 为代表的肝靶向递送技术彻底跑通,siRNA 药物在心血管、代谢疾病领域的商业化价值得到验证,"一次给药、长效起效" 的临床优势被市场广泛认可;另一方面,传统小分子、抗体赛道内卷加剧,大药企纷纷将小核酸视为下一代管线的核心增长点,通过 BD 快速补位,直接推高了交易热度。
但热闹之下,产业格局与潜在风险已经非常清晰。
1. 全球与中国的产业版图
根据摩熵数科数据,目前全球 ASO 及 siRNA 领域共有 819 家研发主体(含企业、科研院所)布局研发,其中中国本土企业约 100 家,占比约 12%。
获批药物方面,截至 2026 年上半年,全球已获批 ASO 药物约 14 款、siRNA 药物 8 款,合计 22 款,整体仍处于商业化早期。其中 siRNA 药物均采用肝靶向递送技术(以肝脏为递送目的地,治疗的疾病涵盖肝脏、心血管、代谢等多个领域),ASO 药物则覆盖中枢神经、肌肉、肝脏等多类组织,多款非肝靶向 ASO 已获批上市并实现临床价值验证(如治疗脊髓性肌萎缩症的诺西那生钠,通过鞘内注射直接给药,绕过了系统性递送的壁垒)。国内方面,石药集团、瑞博生物等企业的 siRNA 降脂药已提交上市申请或处于关键临床后期,预计未来 1-2 年将迎来首批国产 siRNA 类小核酸药物的获批上市,届时将标志着国内正式进入 siRNA 药物商业化落地阶段。
管线布局方面,全球 ASO+siRNA 全状态在研管线共 1837 条(含研发失败、终止及无进展项目),其中处于活跃临床阶段(I/II/III 期)的管线 261 条,临床前活跃管线 458 条;中国处于临床试验阶段的管线共 77 条,占全球临床活跃管线的 29%,已成为全球小核酸研发的核心力量之一。
需要特别注意的是:国内管线高度集中于临床早期,Ⅲ 期临床项目极少,后期临床转化与商业化验证仍有很长的路要走;同时全行业研发失败率居高不下,超半数管线最终终止或无进展,技术风险不可低估。从全球产业经验来看,小核酸药物的临床折戟并非个例,从早期递送系统的安全性事故,到后期适应症拓展的疗效不及预期,多个明星项目的教训印证了赛道的高风险属性:既有第一代 GalNAc-siRNA 药物 Revusiran 因 Ⅲ 期死亡率失衡终止开发的教训,也有 Arrowhead 因 DPC 递送系统的 EX1 赋形剂致非人灵长类死亡、直接放弃整个 DPC 技术平台的决策,更有 ASO 药物 Eplontersen 在已获批适应症外的 ATTR-CM 领域 Ⅲ 期未达终点的案例,这些都说明即使是技术路径相对清晰的肝靶向赛道,临床转化的不确定性依然存在。
2. 适应症与靶点的明显分化
全球与中国的研发重心呈现出显著差异:
全球研发以恶性肿瘤为绝对核心,同时广泛布局罕见病、神经系统疾病、慢病等领域,探索边界更宽,但肿瘤管线多数停留在临床前阶段,成药风险较高;
中国企业则以代谢性疾病、乙型肝炎(HBV)、心血管疾病为三大核心战场,高度聚焦高血压、高血脂、乙肝等患者基数庞大的疾病领域。
靶点选择上,国内企业的策略性极强,集中押注 PCSK9、AGT、HBV、APOC3、Lp (a) 等经过临床验证的成熟靶点。这种 "集中力量办大事" 的思路,本质是依托国内庞大的患者基数,快速完成临床验证与商业化落地,但也埋下了同质化内卷的隐患。
3. 三大核心隐忧:内卷、专利与临床转化风险
赛道越热,越需要冷静看到风险。当前行业有三个绕不开的争议点:
第一,会不会迎来 "核酸界的 PD-1 时代"?
PCSK9、AGT 等热门靶点,国内均有十余家企业同步布局,且多数采用成熟的 GalNAc 递送平台,技术路径高度相似。这很容易让人联想到当年 PD-1 单抗的内卷路径:数十家企业同挤一个靶点,竞速临床开发,上市后迅速陷入医保价格战,最终利润空间被大幅压缩。若后续管线集中推进,3-5 年内大概率会出现成熟靶点集中上市的局面,叠加医保谈判的降价压力,同质化竞争的风险并非危言耸言。
但需要客观区分的是,小核酸与抗体药物存在本质差异:小核酸固相合成工艺放大壁垒更高、产能扩张周期更长,且长效给药带来的依从性价值具备差异化定价基础,价格战的惨烈程度大概率弱于 PD-1 单抗。即便如此,对于新入局者而言,再挤热门成熟靶点,大概率只能沦为陪跑。
第二,GalNAc 的专利战会不会提前爆发?
小核酸的核心壁垒在递送,而 GalNAc 肝靶向递送技术已高度成熟,是不折不扣的红海赛道。各家的递送结构本身相似度较高,核心基础专利多掌握在 Alnylam、Arrowhead 等海外巨头手中,国内企业多集中于外围结构修饰与侧链优化,可挖掘的根本性差异化空间相对有限。
事实上,临床阶段就已出现 FTO(自由实施)风险,多家企业因专利问题调整过递送结构与修饰方案;一旦多款产品进入商业化阶段,专利诉讼极有可能成为市场竞争的常规手段,这是所有入局者必须前置考量的风险。
第三,临床转化风险贯穿全周期,递送与适应症选择是最高发的失败点
小核酸药物的研发风险并非只存在于临床前,从 Ⅰ 期到 Ⅲ 期全阶段都可能出现颠覆性问题,复盘全球典型案例,核心风险集中在两类:
一是递送系统的底层安全性风险。早期的 CALAA-01 肿瘤靶向 siRNA 因环糊精纳米颗粒导致的剂量限制性毒性(缺血性结肠炎、重度过敏、疲劳)止步 Ⅰ 期;Arrowhead 的 ARC-520 乙肝 siRNA 搭载的 DPC 递送系统,因 EX1 赋形剂在高剂量非人灵长类实验中出现动物死亡,最终连带整个平台及旗下管线全部终止;即便是技术已相对成熟的 GalNAc 路线,第一代产品 Revusiran 也在 ATTR 淀粉样变性的 Ⅲ 期临床中出现治疗组死亡率显著高于安慰剂组的问题,最终因机制不明、安全性存疑停止开发。这些案例共同印证:递送系统是小核酸的核心壁垒,也是最核心的风险源,底层平台的安全性缺陷往往是不可逆的致命问题。
二是适应症与临床策略设计偏差。同一药物在不同适应症、不同联用方案下的获益可能天差地别:阿斯利康与 Ionis 联合开发的 Eplontersen(ASO)虽已获批 ATTR 多发性神经B适应症,但在 ATTR 心肌病的 Ⅲ 期临床中,针对联用稳定剂的标准治疗人群未达到心血管事件复合终点,仅在基线未接受 TTR 稳定剂的亚组观察到获益,直接限制了产品的市场空间;Alnylam 的 zilebesiran 在 KARDIA-3 Ⅱ 期研究中,针对多药联用的未控制高血压全人群未达统计学显著终点,仅在联用利尿剂的亚组体现出明确降压效果,核心原因是其靶向的 AGT 与临床常用的 ACEi/ARB 同属一条通路,"同姓联姻" 的联用方案叠加效应有限,最终企业也基于亚组结果调整了 Ⅲ 期入组标准。这类偏差并非技术本身无效,而是开发策略的误判,同样会导致项目价值大幅缩水。
二、再谈要不要进:没有先发红利,但有结构性机会
所有立项的核心都是投资回报率,绝不能为了追风口而研发,更不能看着别人上马项目就盲目跟风 —— 很多时候看似赶上了风口,实则一头扎进红海,再也游不出来。
先给一个明确的结论:想靠先发红利躺赢的时代已经过去了,但行业远没有到定局的时候,新入局者仍有结构性机会,只是不同主体的机会窗口完全不同。
1. 先发优势的墙,到底有多高?
小核酸赛道在 2018 年左右开始起风,2020 年前后大量国内药企集中布局。也就是说,当前跑在前面的企业,已经领先了 5-6 年时间。
这些先发企业的优势是全方位的:技术平台经过多轮迭代更成熟,核心管线已进入临床中后期,在融资估值、BD 合作议价、专利布局上都占据了先手。如果新入局者还想照搬他们的路径、靠同样的靶点和技术分一杯羹,成功概率极低。
但先发优势不等于垄断优势,这个行业的天花板远未到来。
2. 后来者的门,开在哪里?
小核酸药物整体仍处于产业发展早期,全球获批药物不足 30 款,且肝外递送、非肝靶向适应症的探索仍处于起步阶段,整个行业的 "大地图" 远未画满。对于后来者,有三层明确的机会,但每层机会的门槛与风险截然不同:
第一,未被探索的领域足够广阔。目前商业化成熟的 siRNA 产品几乎都集中在肝脏,肝外递送(中枢神经、肌肉、脂肪、肾脏、肿瘤等)才刚刚起步,大量疾病领域的应用还是空白,谁先跑通成熟的递送技术,谁就能定义新的规则。但必须清醒认识到,这是一片充满未知的开创地,其生物学认知、递送技术挑战与失败风险,与成熟肝靶向赛道不可同日而语 —— 全球最早的肿瘤靶向 siRNA CALAA-01 正是因递送系统的剂量限制性毒性折戟,也印证了肝外路线的高难度。
第二,技术路径可借鉴,但需严格区分适用边界。先发企业在化学修饰、通用 CMC 工艺等底层技术层面用真金白银趟过了坑,比如 GalNAc 平台从 Revusiran 的第一代迭代至后续成熟版本,积累了大量安全性优化的经验,能帮助后来者少走弯路。但一旦进入全新肝外靶点的生物学功能验证、新型递送材料的组织特异性筛选等核心领域,前人经验基本归零,核心挑战仍需从头突破,不可盲目借鉴。
第三,国内产业配套已经成熟。从寡核苷酸原料合成、化学修饰,到 CDMO 工艺放大,再到临床 CRO 的相关经验,相较于 5 年前,现在启动一个小核酸项目的研发周期更短、供应链更稳、启动成本更低,这是属于后来者的时代红利。
3. 两类入局者的不同前提
在决定进场前,先对照自身禀赋想清楚:
如果你是初创 Biotech:核心要回答 "我的差异化技术 / 靶点是什么?有没有能力在规定时间窗内拿出能支撑融资或 BD 的核心数据?"。需要明确的是,不同路径的时间预期差异巨大:如果选择成熟技术路径的差异化改良,2-3 年拿出核心数据是必要的;如果选择肝外递送等源头创新,则必须制定更长的孵化期和清晰的阶段性里程碑(如 2 年内完成平台验证,5 年推至 PCC),并确保有与之匹配的长线资本支持。如果只是做成熟靶点的 fast-follow,没有任何技术特色,很难在资本市场拿到钱。
如果你是转型传统药企:核心要回答 "小核酸管线能不能和我现有疾病领域、商业化渠道形成协同?是从零搭平台,还是通过合作 / 引进快速补管线?"。传统药企的优势不在早期研发,而在临床推进和商业化,盲目自建全链条平台反而容易丧失效率。
总而言之,蹭风口赚快钱的时机已经过去,但带着明确差异化和清晰商业目标进场,依然不晚。
三、最后说怎么干:新入局者的立项实操手册
想清楚要进场,接下来最关键的问题就是:怎么立项?从战略到执行,要踩对每一步节奏,尤其要避开早期研发的常见陷阱。
1. 战略规划:先算清商业账,再谈研发
立项本质是一笔投资决策,不能从研发视角出发,要从商业视角倒推。核心回答四个问题,且必须落地到具体数据:
① 能不能挣钱?—— 验证真实临床需求与支付能力
核心是区分 "伪需求" 和 "真需求"—— 不是 "这个病有患者",而是 "现有药物疗效不足 / 依从性差,患者和医生愿意为更好的方案付费"。要测算清楚目标患者规模、现有标准疗法的年治疗费用、医保与商保的支付天花板,更要想明白:为什么这个机会轮到你?头部企业为什么没重点做?是技术难度太高,还是他们看不上的细分市场?
对于慢病领域,要提前预判医保谈判后的价格区间;对于罕见病,要评估孤儿药政策红利与患者基数的平衡。需特别注意,同一靶点在不同适应症中的价值差异极大,例如 TTR 靶点在 ATTR-PN 领域已验证成功,但在 ATTR-CM 领域仍有产品折戟,不能简单照搬 "靶点已验证" 的逻辑直接拓展适应症,需充分评估疾病机制、标准治疗联用的影响。
② 会不会亏钱?—— 提前识别核心风险点
梳理同靶点、同技术路径的全球管线失败案例,明确失败原因,是立项前的必修课。复盘全球已终止的小核酸管线,核心失败原因可分为四大类,每一类都有明确的前车之鉴:
第一类是递送系统安全性问题,也是最致命的技术风险。从 ARC-520 因 DPC 递送平台的非人灵长类毒性整体终止,到 Revusiran 在 Ⅲ 期出现死亡率失衡,再到 CALAA-01 因纳米颗粒的剂量限制性毒性止步临床 Ⅰ 期,均属于递送载体本身带来的不可控毒性。对于采用新型递送平台的项目,必须在临床前完成充分的毒理验证,尤其关注重复给药的长期毒性、免疫原性风险,避免重蹈 "平台级失败" 的覆辙。
第二类是临床策略与适应症设计偏差。这类问题并非药物本身无效,而是开发策略的误判:例如 Eplontersen 在 ATTR-PN 适应症成功上市,但在 ATTR-CM 适应症中因未考虑标准治疗联用的影响,导致全人群未达终点;zilebesiran KARDIA-3 研究因入组人群大量联用同通路的 ACEi/ARB,导致全人群降压效果未达统计学显著性。立项时需充分评估目标适应症的标准治疗格局,明确药物在联用方案中的定位,避免因通路叠加效应不足、竞品联用后获益被稀释而导致临床不达预期。
第三类是体内递送效率不达预期、脱靶或非靶器官毒性。这类问题多出现于肝外递送项目,也是当前肝外管线成功率远低于肝靶向的核心原因。
第四类是 CMC 工艺放大后质量不可控,以及靶点生物学功能验证失败、公司战略调整等非技术因素,同样是管线终止的重要原因。
评估自己的团队能不能规避这些坑,有没有对应的解决方案,是立项决策的核心前提。
③ 亏了怎么少亏?—— 设计里程碑止损机制
提前划清项目止损线:临床前基因敲低效率没达标怎么办?Ⅰ 期安全性 / 药效不及预期怎么处理?项目是砍掉、转让,还是换方向迭代?尤其对于资金有限的初创 Biotech,要确保每一笔投入都对应明确的里程碑,不要为了沉没成本持续追加投入,必要时通过技术平台合作、管线转让及时止损。
④ 有没有能力挣这个钱?—— 客观评估自身禀赋
团队有没有小核酸研发背景?资金能不能支撑到下一个里程碑(如 IND、Ⅰ 期数据读出)?有没有对应的临床、注册、BD 资源?资源不足时,合作引进比全链条自研更现实:Biotech 可以聚焦核心技术环节,其他外包给 CDMO/CRO;传统药企可以通过 License-in 早期管线、与平台型企业共建,快速切入赛道,不用从零搭建团队。
2. 选赛道:从全局数据里找差异化空位
选赛道不能靠拍脑袋,要基于全局竞争格局做判断,核心梳理三个维度:
管线维度:全面盘点全球及中国各技术路线、各靶点、各适应症的管线数量、临床阶段、企业梯队。寻找差异化空位时,可分两个层次评估:一是已有初步临床验证信号(PoC)但玩家不多的新兴领域,这类机会更具前瞻性但风险更高;二是已有充分验证的成熟赛道,这时需客观判断自身是否拥有颠覆性技术(如将给药频次从半年一次延至一年一次)来实现差异化赶超,而非简单跟随。
BD 维度:复盘近 2 年的大额小核酸 BD 交易,分析大药企愿意为什么样的技术平台、什么适应症、什么阶段的管线买单,溢价最高的方向是什么。例如近年来大额交易集中在代谢、肾病、MASH 等领域,且偏好有平台支撑的多管线合作,立项时就可以对准 BD 偏好设计管线;
专利维度:立项前必须完成核心靶点、递送系统、修饰方案的 FTO 分析,判断专利到期时间与规避空间,避免一开始就踩进专利雷区。
3. 技术搭建:快速拿出 "可验证" 的核心数据,同步布局 CMC
立项后,第一要务不是搭建完整的大平台,而是快速完成核心技术验证,拿到能支撑融资与 BD 的硬数据。核心要跑通三件事:序列设计与特异性验证、化学修饰方案定型、递送系统体内外效率验证。通过细胞模型与动物模型,拿到明确的基因敲低效率、组织靶向性、初步安全性数据,形成完整的技术验证报告。
这个阶段的核心是 "快" 和 "实":不用追求技术完美,先拿到有说服力的体内药效数据,这是后续融资、BD 合作的核心敲门砖。
特别提醒新入局者:务必早期同步布局 CMC。小核酸的固相合成工艺、原料单体供应、规模化生产是核心卡点,很多项目栽在 "实验室数据很好,放大后质量、纯度不达标"。建议早期就对接专业的寡核苷酸 CDMO,同步开展工艺预研,避免后期临床转化时出现工艺脱节。
化学修饰方面,经典的 2'-O - 甲基、硫代磷酸酯键修饰已成为行业标配,很难形成差异化。真正的壁垒在于建立一套高效的 "序列 - 修饰 - 递送" 三位一体筛选和优化平台,通过大规模并行实验找到针对特定靶点和组织的最优组合,并利用知识产权有效保护该组合及筛选方法,而非简单依赖几个孤立的 "专属配方"。
4. 管线聚焦:少即是多,集中资源打单点
新入局者最忌讳 "撒胡椒面" 式布局 —— 同时开多个靶点、多条技术路线,最终资金分散、进度缓慢,哪个都做不出来。最优策略是:聚焦 1 个核心递送技术平台,搭配 1-2 个差异化靶点,集中所有资源推进核心管线。核心管线必须有清晰的差异化标签 —— 要么是递送技术创新(如新型肝外递送),要么是适应症首创,要么是疗效 / 给药频次显著优于竞品。
对于 Biotech 而言,把单条管线做深、做透,跑出亮眼的临床前或 Ⅰ 期数据,就能在资本市场和 BD 市场拿到话语权;后续再基于验证的平台,逐步拓展管线,形成 "1 条核心管线 + 2-3 条储备管线" 的梯队。
5. 入局路径:三种模式,匹配不同资源禀赋
针对不同类型的入局者,有三种主流路径可选,不用执着于全链条自研:
全自研模式:适合有核心技术团队、资金充足的企业,从递送平台到管线全程自主开发,掌握全部知识产权,长期价值最高,但投入大、周期长、风险高。
合作引进模式:适合传统药企转型或资源有限的初创企业,通过 License-in 引进海外早期管线,或与国内平台型企业合作开发,借助对方的技术能力快速推进管线,自身聚焦临床与商业化。
细分赛道深耕模式:不做完整药物,专注某一技术环节(如特定化学修饰、某类组织递送、核酸合成工艺),成为全行业的供应商,避开管线内卷,享受行业增长红利。
6. 风险控制:合规前置,避免临门一脚掉链子
很多项目死在最后一公里,不是技术不行,而是合规出了问题。立项阶段就要把风险防控做在前面:
专利端:立项前完成 FTO 分析,覆盖序列、修饰、递送全链条。既要规避现有核心专利,也要提前布局自身的外围专利,构建防护网,同时预留后续规避空间;
监管端:提前研究 CDE《寡核苷酸药物药学研究技术指导原则》《寡核苷酸药物临床研发技术指导原则》,在非临床研究、CMC 工艺、临床设计上提前对齐监管要求,必要时通过 Pre-IND 会议提前沟通,少走弯路;
资产端:提前梳理管线的潜在风险点,比如 CMC 放大难点、潜在免疫原性风险、靶点的临床不确定性等,提前准备应对方案,避免在 BD 尽调、融资尽调时因为风险披露不足而折戟。
写在最后
回到最初的问题:现在进入小核酸领域,晚吗?
对于想赚快钱、蹭风口的人来说,确实晚了 —— 靠一个 PPT 就能融资的时代早已结束,先发红利期已经过去。
但对于真正想做技术、做产品的玩家来说,远不算晚。小核酸药物作为继小分子、抗体之后的第三波药物浪潮,目前才刚刚在肝脏疾病领域打开突破口,更广阔的肝外组织、更多疾病领域的价值还远未被挖掘,行业的长坡才刚刚开始。
入局的关键从来不是时机早晚,而是你带着什么进场。是差异化的技术平台?是独到的适应症眼光?还是强大的商业化能力?想清楚自己的核心优势,选对差异化的路径,并为这条路径匹配合理的资源与时间预期,哪怕晚进场几年,也能跑出自己的位置。
毕竟,医药创新从来都是长跑,不是短跑。而清醒地认知自己所处的赛道、客观地评估脚下每一步的难度,从过往的失败案例中汲取教训、避开前人踩过的坑,才是赢得长跑的第一步。
·················完···················
如果您有如下业务场景欢迎咨询合作
1.仿制药企业转型创新的规划和路径
2.药物开发过程中的决策咨询(立项/注册/临床)
3.医药项目引进/投资前的风险评估
4.国内/海外医药项目引进服务
关于增量原力咨询
增量原力咨询(InCreForce MKT)成立于2024年,是一家垂直生物医药领域的专家知识信息服务提供商。公司由4位来自MNC、Biotech、项目交易及会议会展的资深专家联合发起,核心团队平均拥有超过15年药物开发及产业服务经验。公·司以“专家网络+数据洞察”为核心能力,依托数万级垂直生物医药专家数据库、700余位行业关键KOL资源,为制药企业、Biotech、产业园区、投资机构及专业咨询公司提供高效的信息匹配与资源链接服务。业务覆盖专家访谈、行业研究洞察、会议活动三大板块,助力客户在项目立项、药物开发、投资尽调、License交易等关键决策环节,获取精准、深度、定制化的商业建议与一手产业洞见。
赖庆刚,13550291524(微信同号)
邮箱:leslie_denovo@sina.com
官网:increforcemkt.cn
四川省成都市高新区天府大道北段1480号1栋A座
100 项与 siRNA(OliX Pharmaceuticals/L'Oréal) 相关的药物交易
登录后查看更多信息
研发状态
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 指甲疾病 | 药物发现 | 韩国 | 2026-06-29 | |
| 指甲疾病 | 药物发现 | 韩国 | 2026-06-29 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
| 研究 | 分期 | 人群特征 | 评价人数 | 分组 | 结果 | 评价 | 发布日期 |
|---|
No Data | |||||||
登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或

药物交易
使用我们的药物交易数据加速您的研究。
登录
或

核心专利
使用我们的核心专利数据促进您的研究。
登录
或

临床分析
紧跟全球注册中心的最新临床试验。
登录
或

批准
利用最新的监管批准信息加速您的研究。
登录
或

特殊审评
只需点击几下即可了解关键药物信息。
登录
或

提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用