A Phase II, Randomized, Double-blind, Placebo-controlled Study to Evaluate the Safety and Efficacy of CS02 Tablet in Combination With Metformin in Patients With Type 2 Diabetes Mellitus Who Have Inadequate Glycemic Control on Metformin Alone
The objective of the study is to compare the efficacy and safety of 3 doses CS02 Tablet in combination with a stable dose of metformin monotherapy against CS02 PTM (placebo) Tablet in combination with a stable dose of metformin monotherapy over a 12 weeks treatment period in subjects with type 2 diabetes mellitus with inadequate glycemic control on metformin alone.
A Randomized, Placebo-Controlled, Double-Blind, Parallel-Group, Phase 2 Study to Evaluate the Safety and Efficacy of R-Verapamil in the Prophylaxis of Episodic Cluster Headache
This is a double-blinded, randomized, parallel, placebo-controlled phase 2 study to evaluate the safety and efficacy of R-verapamil in the prophylaxis of episodic cluster headache.
健康受试者口服醋酸甲地孕酮(Megest)口服混悬液和醋酸 甲地孕酮(Megace)口服混悬液的生物等效性研究
主要目的:通过药代动力学测定,考察空腹及餐后服用晟德大药厂生产的醋酸甲地孕酮(Megest)口服混悬液和AndersonBrecon (UK)Ltd.生产的醋酸甲地孕酮(Megace)口服混悬液的生物等效性。
次要目的:考察晟德大药厂生产的醋酸甲地孕酮(Megest)口服混悬液的安全性。
100 项与 晟德大药厂股份有限公司 相关的临床结果
0 项与 晟德大药厂股份有限公司 相关的专利(医药)
文 / 磐研智库 · 2026 年 9 月
2026 年的 CDMO(Contract Development and Manufacturing Organization,合同研发生产组织)行业,正在发生一件过去三年不敢想象的事:资产开始流动了。
不是扩张期的抢地盘,而是出清期的算旧账——谁手里握着低效产能,谁在底部握着现金,谁愿意把账面数字换成真金白银。
9 月 4 日金斯瑞(01548.HK)一纸分拆公告,把这条暗线直接摆上了台面:旗下生物制剂及先进疗法 CDMO 平台蓬勃生物(Probio Technology Limited),拟分拆赴港交所主板独立上市。联交所上市委员会已于 8 月 14 日确认可继续推进,公司依据上市规则第 15 项应用指引提交申请;分拆完成后金斯瑞仍持控股权益,蓬勃生物继续并表 。
同一时段里,药明系左手以 1.9 亿元接下创胜的杭州厂房,右手以约 31 亿港元拿下东曜药业的 2 万升 ADC 产线,再转身卖掉博格隆 51.1% 股权。
买、卖、分拆,三件事同时发生,恰好对应资产重估的三个动作:抄底、卡位、聚焦。
这不是一家公司的策略选择,而是整个行业换了一套估值语言。一、逻辑之变:从"扩产叙事"到"资产重估"
CDMO 是典型重资产行业,胜负手从来不只是"有没有厂房",而是产能利用率、质量体系、交付周期与全球客户池的组合。过去三年融资寒冬里,这套逻辑被压缩到了极致:厂房建好了,订单没跟上,折旧变成枷锁。
药明生物(2269.HK)的并购图谱,几乎是这条周期线的完整样本。2021 年行业顶点、市值一度突破 5500 亿港元时,它一年完成三笔收购——拜耳德国伍珀塔尔原液厂、辉瑞中国杭州原液与制剂厂、苏桥生物 100% 股权;2022 年再吸纳科望医药苏州工艺开发和中试设施。核心逻辑是"跳过建厂周期、抢交付窗口"。
2023—2025 年的下行期,节奏立刻反转:2025 年 1 月以 5 亿美元把爱尔兰疫苗工厂卖给美国默沙东(MSD),5 月把德国勒沃库森制剂厂转给日本泰尔茂(Terumo),理顺海外低效资产 。同一时期,外资持续撤离中国本土产能——瑞士龙沙(Lonza)关闭广州大分子模块化工厂,原因直白:国内产能利用率走低、海外 MNC(Multinational Corporation,跨国药企)客户偏好欧美厂区、中美生物合规壁垒抬升 。
出清的本质,是把"闲置产能"重新定价。 这批资产在 Biotech 手里是失血负担,在头部 CDMO 手里却可以靠客户导流、质量体系复用、订单填产,重新变成能产生收入的制造单元。这正是 2026 年并购重启的核心驱动力:不是买当下的利润,而是买现成合规产能、存量客户合同、宝贵的时间窗口。二、买方:用"资本换时间"的两种买法药明合联 × 东曜药业:为 ADC 商业化抢产能
2026 年 1 月 14 日,药明合联(02268.HK,药明生物控股)联合花旗环球金融亚洲,以每股 4.00 港元现金要约收购东曜药业(1875.HK)全部已发行股份,总估值约 30.91 亿港元,较未受干扰日(2025 年 12 月 22 日)收盘价 2.01 港元溢价约 99%,较 30 日均价溢价约 114.67%;主要股东晟德大药厂等签署不可撤销承诺,覆盖约 60% 股份 。交易 3 月完成,4 月起东曜业绩并入药明合联报表 。
买的是什么?超 2 万升(20,000L+)、通过国际 GMP 认证的生物药商业化生产基地,以及 ADC 一体化产线与客户群 。ADC(Antibody-Drug Conjugate,抗体偶联药物)属生物药 / 大分子,作用机制是"抗体识别肿瘤抗原→内吞→连接子(Linker)在溶酶体中裂解→释放细胞毒药物(Payload)→干扰 DNA 或微管、诱导癌细胞凋亡"。这类药物工艺门槛集中在抗体、连接子、毒素三大环节,商业化级一体化产能是稀缺资源。
这笔交易的算术很清楚:自建产线需 3—5 年,而 ADC 订单与商业化项目密集释放,交付不等人。药明合联 2026 年上半年收入 37.01 亿元、经调整净利润 10.27 亿元,全球 ADC CDMO 市占率超 24%,订单结构已明显向中后期倾斜——它买的不是"产能缺口",而是"把交付瓶颈提前抹平" 。药明生物 × 奕安济世:四折抄底的典型样本
2026 年 8 月 6 日,创胜集团医药-B(06628.HK)公告,旗下全资子公司杭州奕安济世与药明生物附属杭州明德生物签署资产购买协议,以 1.9 亿元人民币出售杭州钱塘新区下沙 CDMO 全套生产资产,包括土地使用权、厂房所有权、全套设备、业务合同及指定员工划转 。
关键对比:
代价分四期支付,与交割节点绑定:股东大会批准后付 50%(9500 万元),设备交割付 15%,不动产过户付 20%,全部交割满 6 个月且无瑕疵结清 15% 尾款,全部交割须在 2026 年 12 月 31 日前完成 。创胜保留管线药物、HiCB 连续生物工艺、ExcelPro CHO 细胞培养基等核心 IP(Intellectual Property,知识产权),把重资产生产环节剥离、回笼现金投入自研 。
这是对"2020 建厂潮"的清算。 当年信达、复宏汉霖、三生等 Biotech 纷纷自建工厂,融资退潮后厂房空转。奕安济世不会是最后一个——现金流压力下的剥离才刚刚开始 。三、卖方与分拆方:同样的减法,不同的算盘药明生物卖博格隆:从"保供"到"聚焦"
2026 年 8 月 14 日,药明生物宣布与独立第三方达成协议,出售博格隆(Bestchrom)51.1% 股权,预计 2026 年 12 月完成,完成后不再持股、不再并表 。
博格隆成立于 2008 年、总部上海,专注生物制药下游分离纯化技术——层析介质(色谱填料)、层析柱、工艺开发,是生物药大分子生产中的"提纯"环节 。
七年前的投资逻辑是"供应链安全":2019 年控股时国产填料尚处早期,外资主导、供货周期长;到 2026 年,纳微、蓝晓、赛分等国产厂商技术突破,上游耗材从"稀缺资源"变成"充分竞争市场",继续并表的战略必要性下降 。当"必要投资"变成"非核心资产",剥离就是最优资本配置。金斯瑞分拆蓬勃生物:不是利空,是估值坐标重置
9 月 4 日公告当日,金斯瑞股价收报 31.46 港元、单日跌 13.33%,市值 691.52 亿港元;而公司 8 月股价累计涨幅约 87.6%,短期获利回吐叠加资产剥离的估值重算,波动并不意外 。
分拆完成后金斯瑞继续控股并表,合资格股东将获新发股份的保证配额 。
真正值得看的是蓬勃生物的基本面:2025 年收入 3.887 亿美元、同比增 309.1%,但约 2.84 亿美元来自 LaNova(礼新医药相关)许可交易,剔除后收费服务收入仅增 21%;2026 年上半年收入 6111 万美元,可比口径增 34.2%,新签订单增 54%,经调整毛利率由 1.5% 升至 13.6%,但仍显著低于药明生物同期的 48.4% 。
分拆的意义不在"拆",而在"单独定价"。 市场给多元化集团的估值常年偏低,把高增长但仍在爬坡的CRDMO(这个缩写的英文全称为:Contract Research, Development and Manufacturing Organization,中文叫:合同研究、开发和生产组织)单独放到港交所主板,等于给了它一张独立融资平台和一套清晰估值坐标。
蓬勃生物预计 2027 年经调整 EBITDA(Earnings Before Interest, Taxes, Depreciation and Amortization,税息折旧摊销前利润)转正,前提是订单持续落地、产能利用率提升 。四、全球坐标与结论:越买越大 vs 越拆越聚焦
把视野拉到全球,分化更加清晰——中日韩龙头"越买越大",欧美巨头"越拆越聚焦",看似相反,指向同一目标:在新格局里占据更有利位置。
Catalent(美国)被 Novo Holdings 以 165 亿美元收购、诺和诺德再掏 110 亿美元买回意大利、比利时、美国三家灌装厂,是 GLP-1 龙头把制剂灌装瓶颈收回自有供应链的垂直内包,属于特例而非趋势 。
由此可以给出三条明确判断:
第一,资产价格的天花板已经松动。
1.9 亿元对 4.57 亿元账面净值、31 亿港元对 99% 溢价,两个看似矛盾的价格同时存在——前者买的是闲置产能的清算价,后者买的是稀缺产能的时间溢价。定价权正在从"建造成本"转移到"战略稀缺性"。
第二,技术赛道决定估值上限。
ADC、多肽(GLP-1)、双抗、CGT 是高壁垒新模态,工艺门槛与商业化产能极度稀缺;传统单抗和小分子低端产能则持续承压。药明康德加码 TIDES(寡核苷酸与多肽)业务、康龙化成收购佰翱得补强双抗与蛋白平台、凯莱英扩建化学多肽基地并放弃低端小分子扩产,路径高度一致 。
第三,整合能力才是真正的护城河。
低价拿到厂房不等于拿到产能——质量体系对齐、人员磨合、客户合同迁移、产能利用率爬坡,任何一环不及预期,收购资产仍会拖累利润。行业出清后,中小 CDMO 既缺资金扩产、又无全球客户池,产能将持续向龙头集中。
下行期淘汰一批,复苏期集中一批。
2026 年这笔旧账清算,最终会把行业推向一个清晰的结果:活下来的 CDMO,基本都会越做越大——但前提是,它真的懂得该买什么、该卖什么、该把什么单独拿出来定价。
免责声明:本文基于公开信息整理,仅供行业研究与信息分享,不构成任何投资建议或治疗方案推荐。涉及数据以公司官方公告为准。
轉投資公司遭受資本市場逆風 晟德法說強調營運韌性 生技投控晟德(4123)今(11)日舉行法人說明會並公告第二季財報。受整體資本市場逆風及港股波動影響,業外評價產生帳面波動,上半年帳列損失總計106億元,稅後淨損84.81億元,每股虧損(EPS)11.24元;然晟德強調,相關評價並不影響公司實際現金流與整體運營。受惠於核心本業發酵及精準的資本處分策略,上半年累計淨現金流入達 32.86 億元,展現極強的財務韌性與抗風險能力。 針對市場關注的轉投資狀況,晟德集團總裁林榮錦先生特別於法說會中親自說明。他指出,本季帳面評價波動主要來自香港寶濟藥業(2659.HK)股價修正,此為資本市場短期情緒與波動所致,與公司營運實質無關。晟德作為寶濟藥業的天使投資人,草創初期即深入參與並一路陪跑,見證其突破多項關鍵里程碑。目前寶濟旗下重點產品「透明質酸酶 KJ017」與「IgG 降解酶 KJ103」在全球與中國市場皆展現強大競爭力,成長潛力明確。林總裁強調,即便遭遇短期資本市場逆風,以整體投資週期來看,該投資案仍為晟德繳出內部報酬率(IRR)15.4%、投資報酬率(ROI)135.7%的優異成績,表現遠優於一般創投平均,足證晟德精準的選題與投資眼光。 在財務架構方面,晟德展現了高度的控管能力與資金籌措彈性。上半年得益於東曜藥業處分案成功落袋,加上全資子公司豐華生技出貨量大增,為公司注入強勁現金流。基於強健的財務底氣與對長期營運的信心,晟德也將於今年 9 月 11 日配發每股 2.25 元股利,含現金股利 1.75 元及股票股利 0.5 元,以實際行動實現對股東的長期承諾。 林榮錦指出,晟德為台灣極少數具備成功出場實績與國際化育成能力的專業生技投控公司。對於每一個投資案,晟德皆秉持「早期布局、長期陪跑」的理念,憑藉精準的投前評估與紮實的投後管理,即便遭受資本市場逆風,依然締造了平均內部報酬率(IRR)20% 與資本回報率(MOIC)4 倍的驚人績效。若以還原權息報酬率來看,自2008年晟德轉型為專業生技投控後,已為投資人創造六倍以上的投資報酬率。展望未來,晟德旗下的核心持股已陸續渡過醞釀期,即將迎來成果豐收期:益安生醫(6499.TW)與博晟生醫(6733.TW)自研高階產品順利邁入全球授權階段;順藥(6535.TW)中國 2/3 期無縫橋接臨床試驗正式啟動;永昕生醫(4726.TW)與豐華生技營收展現倍數成長強勁力道。晟德將持續發揮「母雞帶小雞」的精神,發揮生技投控平台的最大效益,串聯旗下生態圈資源,持續為股東創造長期價值。
川普擬加徵學名藥關稅 晟德呼籲「國藥國造國用」列為國安政策
小兒罕病與重症用藥專案製造: Cen-Capto」。這類藥品市場雖小(商業利益低),但對病童不可或缺,由國內本土大廠接手製造,最能體現「國藥國造」守護國人健康的精神。 延伸優勢至銀髮族與中樞神經(CNS)藥水: CNS)內服液劑(例如阿茲海默症、帕金森氏症相關失智症用藥 Rivastigmine 液劑),解決高齡患者吞嚥錠劑困難、拒藥的問題。
CNS)內服液劑(例如阿茲海默症、帕金森氏症相關失智症用藥 Rivastigmine 液劑),解決高齡患者吞嚥錠劑困難、拒藥的問題。
100 项与 晟德大药厂股份有限公司 相关的药物交易
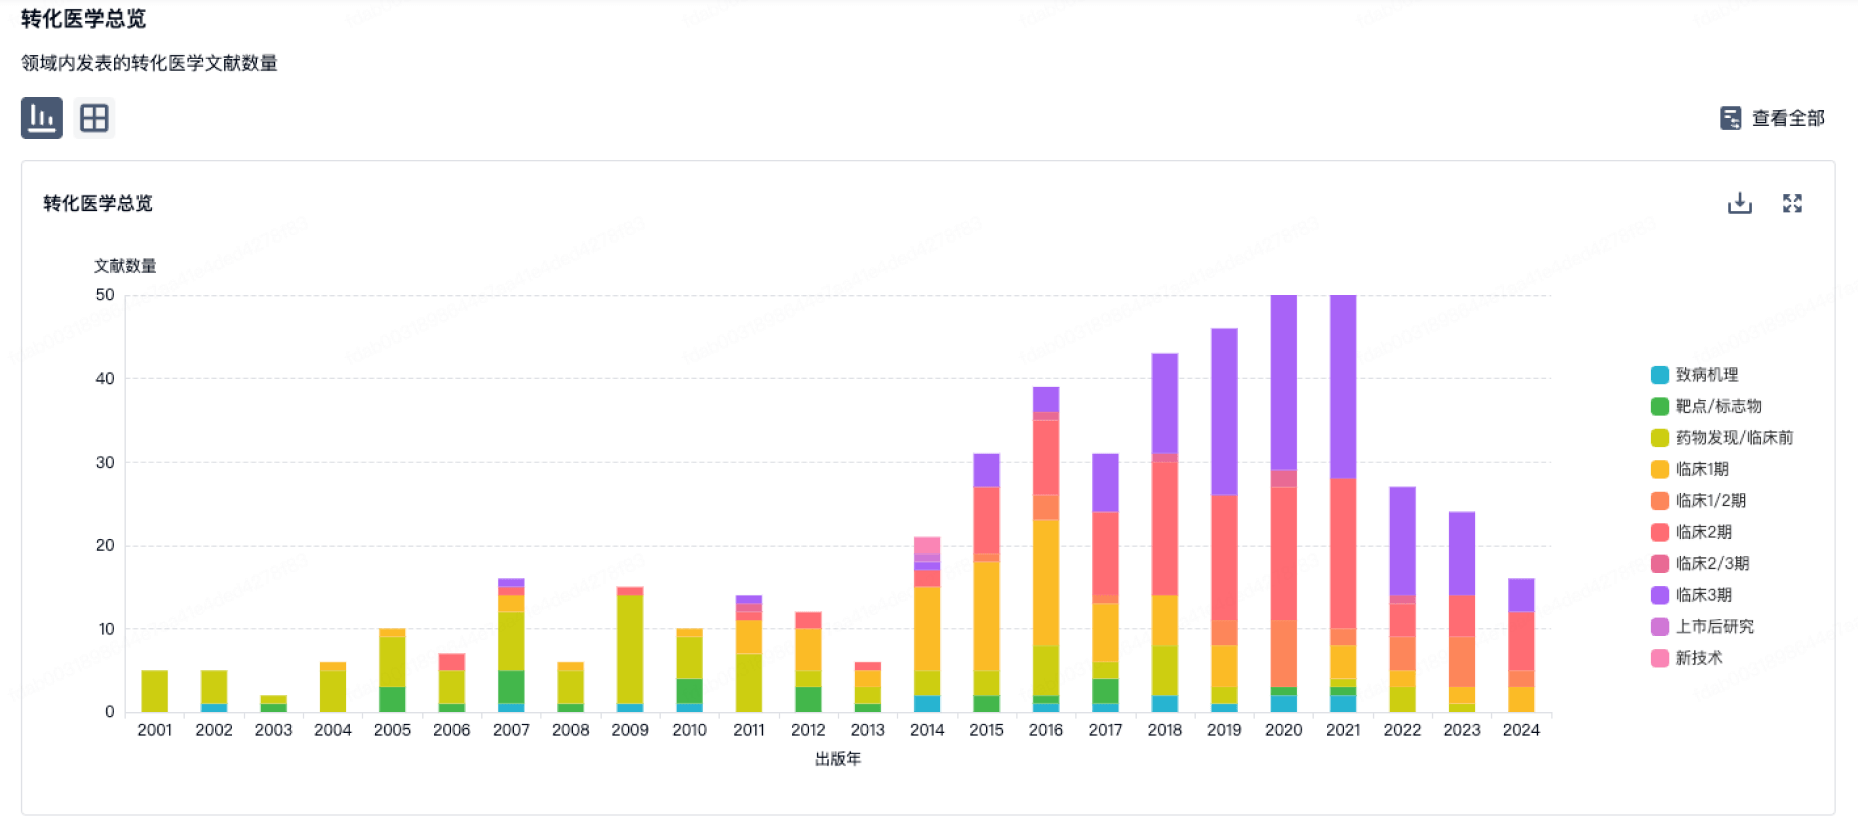
100 项与 晟德大药厂股份有限公司 相关的转化医学