|
|
|
|
|
非在研适应症- |
最高研发阶段临床前 |
首次获批国家/地区- |
首次获批日期- |
靶点- |
|
|
|
在研适应症- |
非在研适应症- |
最高研发阶段临床前 |
首次获批国家/地区- |
首次获批日期- |
|
|
|
|
|
非在研适应症- |
最高研发阶段临床前 |
首次获批国家/地区- |
首次获批日期- |
100 项与 Cytonus Therapeutics, Inc. 相关的临床结果
0 项与 Cytonus Therapeutics, Inc. 相关的专利(医药)
易贸医疗投融团队编辑
7月下旬,一家美国圣地亚哥的细胞治疗公司Axiom Biosciences宣布,计划2027年赴香港交易所主板IPO,并在2029年再赴纳斯达克二次上市。若落地,它将成为全球首家以香港作为首发上市地的美国生物技术公司。
这桩"反向"操作,在18A开闸近八年的历史上几乎是头一回。海外biotech开始把香港而非欧美当成融资主场,这件事值得拆开看。
01
Axiom的基本面:科学亮眼,资本“偏科”
Axiom不是凭空冒出来的新玩家。2018年,它以Cytonus Therapeutics的名字成立,2026年6月更名,总部在美国加州圣地亚哥,由Remo Moomiaie-Qajar博士创立并担任CEO。公司的核心武器,是一款源自华通氏胶的间充质干细胞再生疗法,该药与韩国Medinno联合开发,针对新生儿脑室内出血和缺氧缺血性脑病两类重症神经系统疾病。
它的早期数据确实亮眼。I期剂量爬坡研究纳入9名重症新生儿,随访期内无受试者死亡,也未出现治疗相关严重不良事件;而这类疾病在自然状态下出生首年死亡率高达46%。基于这一进展,IVH 和 HIE 两项适应症均已获得美国FDA罕见儿科疾病认定(RPDD)。公司还围绕同一平台布局了成人缺血性卒中、炎症、神经退行性疾病等后备管线,其中包括 in vivo CAR-T。
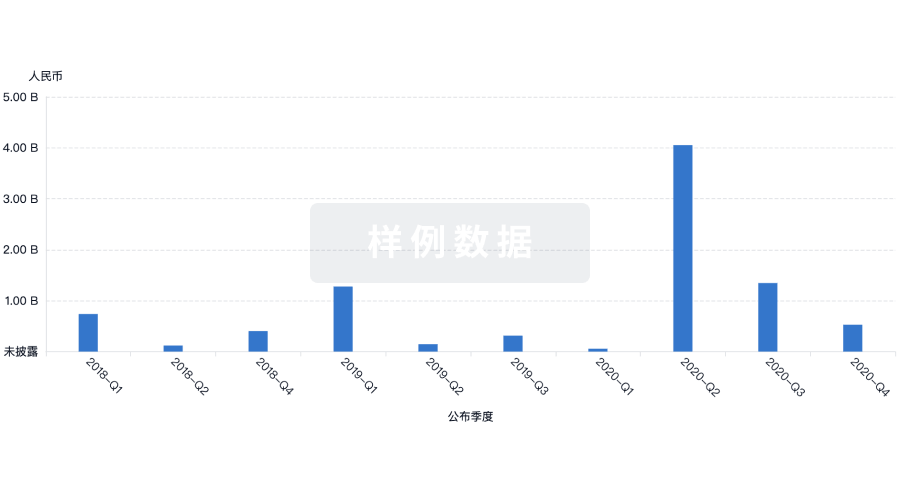
但亮眼的科学数据,在美国市场暂时还没有换来对等的资本支持。2023年,Axiom完成1170万美元A轮融资,由韩国首尔的投资机构Partners Investment领投。对一个开发细胞治疗、需要长期投入推进临床和产业化的biotech来说,这样的资金规模仅能支撑早期研发。
Moomiaie-Qajar曾谈到,过去三四年里早期biotech的融资环境持续承压,"即使有资金回流到生物制药领域,也只会惠及那些资金雄厚的公司"。
这句话点出的是一类公司的共同处境。当自有管线推进需要更大规模的资本,而美国市场对早期资产的窗口又持续收窄,把目光投向别处,成了理性的选择。
02
借力18A,Axiom的“跳板”逻辑
18A章为未盈利生物科技企业打开了融资通道:只要至少一款核心产品通过概念阶段、上市时市值至少达到15亿港元,并获得过资深投资者的"有意义的第三方投资",即可申请上市。
Axiom恰好处在这个节点上——它的WJ-MSC已完成I期,韩国机构领投的A轮构成了"资深投资者"背书,18A的门槛几乎是为它量好的。
更现实的吸引力来自市场本身。2025年,港股生物科技板块经历了一轮强劲反弹,恒生生物科技指数在12个月内飙升约82%,全年港股IPO筹资近3000亿港元、重回全球首位;有研究报告预计,2026年香港IPO市场的增长势头将延续。
亚洲在临床试验端的优势,是Axiom看重的另一块。它明确表示,中国的样本量更大,更有利于开展临床研究——更低的制造成本、庞大的人才储备,以及患者集中于大型医院带来的招募便利,都是美国市场难以比拟的。
Axiom把赴港上市定位为"跳板":先通过香港融资推进临床验证,待资产价值提升后再谋全球跃迁。目前,公司披露的意向募资规模为1.5亿至2亿美元,最终上市时间表与发行方案仍取决于监管审批与市场环境。
03
对投资人的含义
更多全球创新资产进入港股,对投资人首先是选择面的打开。
过去18A的发行人几乎都是内地背景企业,Axiom这类海外早期资产出现,意味着投资人可以在同一个市场里,横向比较本土与海外早期biotech的成色。
但横向比较之外,更考验投资人的是对平台价值、临床确定性和估值逻辑的研判能力。港股的角色正在从“中国创新药的融资港”向“全球Biotech的融资港”跃迁。谁能率先适应这套更国际化的定价话语,谁就越有机会掌握下一阶段的主动权。
不过,上述所有叙事目前仍建立在“计划”之上。
Axiom的“估值放大”路径能否真正跑通,取决于2027年它能否如期在港上市,并成功募资将管线推进至II期。18A的地理边界确实正在被改写,它不再只是中国药企的专属通道,但在Axiom正式敲钟之前,它首先是一个值得持续跟踪的样本,而非一个已经写好的答案。
药品出海交流群上线
医药行业高端交流群开放加入,欢迎扫码入群,交流BD·投融资·出海政策·法规动态等经验。
BIOCHINA全球计划
1 张立娟女士出任可瑞生物临床开发副总裁
7月,可瑞生物聘任张立娟女士担任公司临床开发副总裁,直接向可瑞生物创始人兼CEO谢兴旺博士汇报。张立娟女士将全面负责蛋白药及细胞药管线的临床开发策略制定与执行、临床运营管理、注册申报协同及医学事务等工作,推动重点项目高质量、高效率开展,持续完善公司全球临床开发体系。张立娟女士毕业于北京大学医学部,获生物化学与分子生物学硕士学位,在肿瘤药物临床开发、医学策略与注册推进等领域拥有近15年的全链条经验,兼具跨国制药企业、本土创新药企业及专业临床研发服务机构的实践背景。在加入可瑞生物之前,她曾在国内创新型生物制药企业担任高级医学总监,主导重点肿瘤新药项目的临床开发;此前先后任职于全球医药研发服务机构、精准肿瘤领域创新药企业、抗体药物研发企业及跨国制药公司,历任医学副总监、高级医学经理、医学经理和医学事务经理等职务,项目经验覆盖单抗、双抗、ADC、小分子药物及疫苗等多种药物形式。作为项目医学负责人,张立娟女士曾主导胆道癌Ⅲ期注册研究从启动、患者入组到正式中期分析的全过程,并推动实体瘤Ⅰ期剂量爬坡与扩展、胃癌Ⅱ期研究、EOP1/EOP2会议申请与沟通及Ⅲ期IND申请等关键里程碑;同时深度参与PD-1单抗宫颈癌Ⅲ期、ADC卵巢癌Ⅲ期、肿瘤疫苗卵巢癌Ⅲ期、PD-1/TGF-β双抗非小细胞肺癌Ⅱ期及小分子AR抑制剂前列腺癌Ⅰ期等注册研究的医学监查工作,具备覆盖新药Ⅰ—Ⅲ期注册临床开发及上市后医学事务管理的全生命周期经验。
2 博腾股份创始人,被取保候审
7月22日晚间,创业板CDMO上市企业博腾股份(300363)发布公告披露,公司股东陶荣因牵涉非国家工作人员受贿相关案件,于7月18日配合中山市公安局调查,自7月20日起被采取取保候审强制措施。博腾股份全称重庆博腾制药科技股份有限公司,2005年由居年丰、陶荣、张和兵三人共同创立,2014年登陆深交所创业板,是国内较早完成全球化产能布局的医药CDMO服务商。公司搭建“小分子业务为基本盘,前沿疗法开拓第二增长曲线”的业务架构,核心面向全球跨国药企、生物医药初创企业提供创新药全生命周期定制研发与生产服务。
3 柯君医药THR-β激动剂在澳大利亚启动1期临床
7月21日,柯君医药宣布,其自主研发的新一代口服高选择性THR-β激动剂CG-0416已获得伦理委员会批准及所在地监管许可,在澳大利亚正式启动1期临床试验,并拟于近期开始健康受试者入组。
4 康诺亚CM512纳入突破性治疗品种名单,全球首款长效TSLP x IL-13双抗临床开发再提速
7月23日,康诺亚(香港联交所代码:02162)宣布,公司自主研发的全球首款长效TSLP x IL-13双阻断剂CM512被国家药品监督管理局药品审评中心(CDE)纳入突破性治疗品种名单,用于治疗慢性鼻窦炎伴鼻息肉。这一进展,不仅是对CM512临床价值的权威认可,更进一步验证公司持续迭代的体系化创新能力。
5 CAR-T商保洗牌|奕凯达退场恒凯莱接棒
7月,上海「沪惠保」2026版正式生效。在投保人关注的保障目录中,一个细节引发行业关注: 复星凯瑞的奕凯达(阿基仑赛注射液)不再纳入保障范围 ,取而代之的,是恒润达生的恒凯莱(雷尼基奥仑赛注射液)。两款靶向CD19的CAR-T产品,适应证高度重叠,临床可替代性强,此次沪惠保的换血背后,价格差距是核心驱动力。奕凯达市场定价 120万元/针 。横向比较目前国内已获批CAR-T产品的公开定价,这个数字在同类中并非最高,但显然已经不是最「能打」的那个。恒凯莱市场定价 89.9万元/针。
6 远大医药中药1.1类创新药GPN01360中国III期临床研究完成首例患者入组给药
近日,远大医药(0512.HK)用于治疗抑郁症的中药创新药GPN01360在中国开展的III期临床研究完成了首例患者入组给药。GPN01360是一款用于治疗抑郁症的1.1类中药创新药,系国家“重大新药创制”专项重点支持研发的中药创新成果,该产品基于古代经典方剂“逍遥散”,通过现代药理学与临床研究筛选优化而成;本次研究是一项随机、双盲、安慰剂平行对照、多中心的III期临床研究,拟入组480例抑郁症患者,口服给药8周,旨在初步评价GPN01360相较于安慰剂治疗抑郁症的有效性、安全性和耐受性;已完成的II期临床研究显示,GPN01360在抑郁症的治疗方面有较好的安全性和有效性,对抑郁伴焦虑、失眠等症状有着较为明显的改善。
7 特朗普宣布两年后对仿制药征收100%关税
当地时间7月21日,美国总统特朗普在社交媒体发文表示,自2026年8月1日起,所有进口到美国的仿制药将在未来两年内继续适用零关税。两年期满后,相关产品将被征收100%的关税,期限为一年;此后,关税将进一步提高至200%。特朗普表示,实施这一政策的目的是推动仿制药生产回流美国。对于未能在规定期限内于美国建设生产工厂和相关设备的企业,将面临关税惩罚。针对专利药、品牌药和创新药的现行政策,由于实施效果良好,将继续维持不变。
8 首家美国Biotech计划在香港上市
近日,总部位于美国圣地亚哥的临床阶段生物科技公司Axiom Biosciences宣布计划于2027 年赴香港联合交易所IPO,后续再推进纳斯达克的上市。若顺利完成IPO,Axiom将成为全球首家以香港作为首发上市地的美国生物科技公司。Axiom于2018年成立,前身为Cytonus Therapeutics,今年6月正式更名,同步完成业务战略升级,业务版图从原有再生医学延伸至细胞治疗、靶向生物制剂、AI辅助药物设计三大赛道,现阶段全部管线产品均处于临床研发阶段。此次选择香港作为核心上市阵地,是Axiom结合公司股东结构、海外合作布局与资本市场规则做出的长期战略选择。Axiom创始人兼CEO Remo Moomiaie-Qajar博士在接受Fierce采访时表示,自创立之初团队便希望打破行业对科学的固有认知,此次上市布局同样是对全球生物医药融资模式的全新探索。2023年,Axiom完成1170万美元A轮融资,由韩国首尔投资机构Partners Investment领投,还有其他亚洲、美国的投资人也参与了该轮融资。亚洲资本背景叠加与韩国Medinno建立的联合研发合作,让香港成为Axiom顺理成章的选择。
本文来自翰米咨询内容团队,欢迎个人转发至朋友圈。
免责声明:翰米咨询内容团队关注医药大健康行业发展动态。本公众号仅用作信息分享,无任何商业用途,转载文章会标注来源和作者,如不希望被转载,请联系我们予以删除。
戳「阅读全文」,查看最新最全的大健康行业资讯
美国生物科技公司首选香港上市——这意味着什么?
开篇:一个“反常识”的决定
2026年7月21日,美国圣地亚哥的临床阶段生物科技公司 Axiom Biosciences 宣布了一个让华尔街意外的决定:计划2027年在港交所主板IPO,2029年再赴美二次上市,目标募资至少2亿美元。
如果成功,Axiom将成为全球首家以香港为首发上市地的美国生物科技公司。
过去几十年,美国生物科技公司的上市路径几乎是固定的:先纳斯达克,再考虑别的。现在,有人反过来了。
Axiom是谁?凭什么让香港“破例”?
Axiom Biosciences,2018年成立于美国圣地亚哥,前身是Cytonus Therapeutics,2026年6月正式更名。公司聚焦再生医学、细胞治疗、靶向生物制剂、AI辅助药物设计四大领域。
核心产品是一款华通氏胶来源间充质干细胞疗法,适应症是新生儿脑室内出血和缺氧缺血性脑病——两种可能导致新生儿脑损伤甚至死亡的严重疾病。I期临床数据显示:9名新生儿接受治疗,24个月随访期间零死亡,而该疾病历史自然死亡率高达46%。该疗法已获FDA两项罕见儿科疾病认定,并累计获得美国联邦机构和加州政府8项竞争性研究资助。
为什么“逆向”选香港?
Axiom的CEO Remo Moomiaie-Qajar 给出了选择香港的核心理由:
第一,香港有“深度生物技术资本”。 截至2026年4月,香港有276+家生物科技及医疗健康上市公司,合计市值超5万亿港元;自2018年18A章推出以来,已有86家公司通过该制度上市,累计融资超178亿美元。
第二,港交所18A章是量身定制的制度。 2018年推出的第18A章允许尚未盈利的生物科技企业上市——核心产品完成I期临床试验即可。Axiom的核心产品正好满足这一条件。CEO认为,港交所的上市标准比美国更严格,这恰恰体现了香港生物科技生态的成熟度。
第三,亚洲临床试验速度更快、成本更低。 CEO直言:“在中国,人们推进的速度非常快,这对一个本来就慢的行业来说至关重要。”患者更集中、招募更快、成本更低,对临床阶段的生物科技公司是真金白银的优势。
第四,亚洲市场是打造全球生物科技企业的关键一环。 Axiom与韩国Medinno联合开发,A轮融资由韩国机构领投,业务网络天然在亚洲。选择香港上市,是与自身业务版图高度匹配的战略选择。
香港资本市场的底气
Axiom不是冲动决策。香港生物科技生态圈已从单一的上市通道,演变为涵盖基准指数、ETF、结构性产品及行业期货的多元资产生态圈。
恒生生物科技指数自2025年1月低点累计上涨逾75%;香港上市生物科技ETF的资产管理规模,已从2021年3月的15亿港元增至2026年3月底的120亿港元。2026年3月,恒生生物科技指数期货成交量创下1239张合约的新高。
制度层面,港交所2025年5月推出“科企专线”,含保密递交选项,保护企业商业机密。2024年证监会发布“惠港五条”,支持内地企业赴港上市。2026年上半年,港股IPO集资额达2102亿港元,同比增长92.1%,创近五年同期新高。这不是偶然波动,而是趋势性回暖。
更深层的信号:不只是生物科技的事
特首政策组组长黄元山博士指出,香港不只是融资平台,更可以成为中国创新药的国际定价平台——让企业同时对接国际资本和中国资本,形成双重资本引擎。
2018年,美国公司Stealth BioTherapeutics曾考虑香港,但最终选择了纳斯达克。法国/美国公司TheraVectys SA目前也在探索港股IPO。趋势正在形成。
而其深层含义远超生物科技行业本身:任何与亚洲有深度业务关联的硬科技公司,都应重新审视自己的融资路径。 如果你的客户在亚洲,合作伙伴在亚洲,供应链在亚洲——那么你的资本故事,为什么一定要先讲给华尔街听?
三点启示
启示一:香港是出海企业的“资本跳板”。 它既是国际资本市场,又深度连接中国内地和整个亚洲市场。对于出海企业,香港上市不仅意味着融资,更意味着在亚洲市场建立品牌信任和投资者基础。
启示二:制度红利窗口期正在打开。 18A章、科企专线、惠港五条——香港正在以前所未有的力度吸引科技企业。窗口期不会永远开着,现在是最佳时机。
启示三:身份规划和企业架构要提前布局。 无论是赴港上市还是业务出海,香港身份和企业架构都是底层基础设施。很多企业家等到要启动IPO了才发现,股权架构、税务规划、身份安排全都没有提前布局,临阵磨枪成本极高。
Axiom的首发选择,可能只是一个开始。当一家有FDA认定、有真实临床数据、有亚洲资本背景的美国公司,主动选择香港而非纳斯达克作为IPO第一站——这不是孤立事件,而是信号:香港正在从“中国企业的出海跳板”,升级为“全球科技企业的亚洲资本枢纽”。
100 项与 Cytonus Therapeutics, Inc. 相关的药物交易
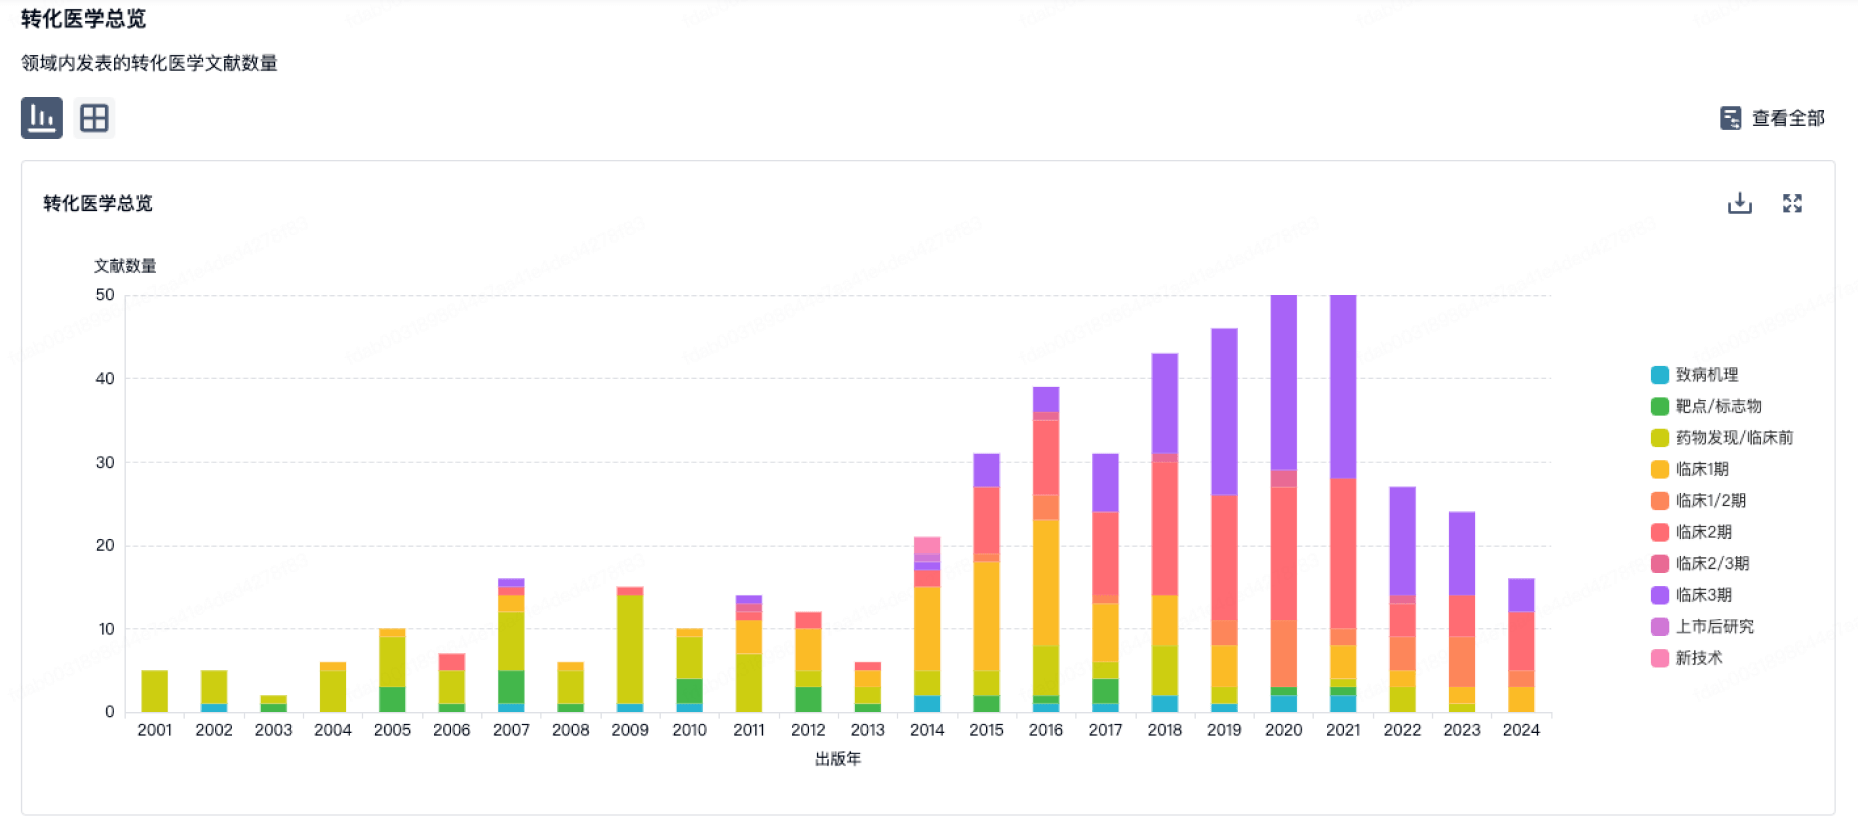
100 项与 Cytonus Therapeutics, Inc. 相关的转化医学