靶点- |
作用机制- |
|
原研机构- |
|
非在研适应症- |
最高研发阶段临床2期 |
首次获批国家/地区- |
首次获批日期- |
/ Not yet recruiting临床2期IIT A randomized, double-blind, placebo-controlled, multicentre clinical study on the efficacy and safety of Shuanghuang Shengbai Oral Liquid in treating primary non-small cell lung adenocarcinoma patients with chemotherapy-induced Grade I and II neutropenia (Evidence of two deficiencies in essence and qi)
双黄升白口服液治疗原发性非小细胞肺腺癌患者因化疗所致Ⅰ、Ⅱ度中性粒细胞减少(精气两亏证)的有效性和安全性的随机、双盲、安慰剂平行对照、多中心Ⅱ期临床研究
初步评价双黄升白口服液治疗晚期原发性非小细胞肺癌因化疗所致Ⅰ、Ⅱ度中性粒细胞减少(精气两亏证)的有效性、安全性,为Ⅲ期临床研究提供依据
100 项与 常熟雷允上制药有限公司 相关的临床结果
0 项与 常熟雷允上制药有限公司 相关的专利(医药)
8月26日晚间,华东医药(000963.SZ)的半年报如期公布。
收220.67亿元,同比增1.81%;归母净利润18.61亿元,同比增2.53%。
在医药行业政策密集调整的周期里,这组数字更像一份“稳健”的答卷,而非“惊喜”的礼物。
但数字之外,还有另一本账。
当天,公司董事长兼总经理吕梁签发了中期分红方案。
每10股派3.50元,合计派现6.14亿元,占上半年归母净利润的33%。
这位2019年接棒、2021年兼任总经理的掌门人,正在用真金白银回答一个所有制药企业都必须面对的问题:转型期的耐心,到底值多少钱?
📢 药企PR、品牌负责人交流微信群已开启
扫描上方群二维码加入药企PR交流社群,交流传播实操,共同探讨行业周期下的破局路径。
01
一个人的接力
吕梁的履历不算传奇,但足够清晰。
1974年出生,中欧国际工商学院MBA。2010年加入华东医药之前,他在远大系内部辗转了十三年。
从远大资产管理有限公司的项目经理,到常熟雷允上制药的总经理。
这段经历让他深谙一个道理:医药行业的竞争,从来不是百米冲刺,而是马拉松。
2019年6月,73岁的李邦良卸任。
李邦良留给继任者的,是一家营收超400亿的医药集团,也是一个正在剧烈变形的行业格局:集采常态化、创新药内卷化、医美赛道拥挤化。
吕梁接过的,不只是一把椅子,而是一道时代考题。
2026年7月20日,吕梁向董事会递交了一份《关于提议实施2026年中期利润分配方案的函》。
他在函中写道:“为切实回报广大投资者,与全体股东共享公司经营成果。”这不是客套话。
华东医药上市以来累计分红26次,累计金额98.90亿元。
连续三年年度分红总额超十六亿元。
在创新药企普遍“烧钱不赚钱”的叙事里,这家杭州老牌药企选择了一条更朴素的路:一边投研发,一边分红利。
02
一本账的底气
分红的底气,来自工业板块的坚挺。
2026年上半年,医药工业核心子公司中美华东实现营收79.69亿元(含CSO业务),同比增长8.92%;归母净利润17.40亿元,同比增长10.12%。
更值得关注的是扣非归母净利润17.25亿元,同比增长13.35%。
第二季度单季扣非增速更是达到15.84%。
这些数字说明一件事:华东医药的工业底盘没有松动。
真正让市场兴奋的,是创新药的放量节奏。
上半年,创新产品实现销售及代理服务收入16.84亿元,同比增幅高达52%,占医药工业营收比重达到21.14%。
这个比例在2025年全年还是15.81%。
半年时间提升了超过5个百分点,创新驱动的故事,正在从PPT走向利润表。
具体产品上,有几个标志性节点:全球首个FRα靶向ADC爱拉赫®上半年销售约9,049万元,已完成31个省份挂网。
CAR-T产品赛恺泽®累计下达有效订单110份;自免领域的赛乐信®/赛捷宁®上半年国内销售额超3亿元、同比增幅超100%。
糖尿病1类新药惠优静®纳入新版国家医保目录后,销售收入同比增幅超900%。
这些数字背后,是96项创新药管线的持续推进。
吕梁在2026年4月的业绩交流会上对108家机构说了一句话:“创新药的兑现,需要节奏感。”
这句话的潜台词是:不押注单一爆款,不迷信弯道超车,用管线厚度对抗不确定性。
03
三条线的平衡
但账本的另一面,是压力。
医美板块仍在承压。
2025年全年医美营收18.26亿元,同比下降21.50%。
海外并购积累的商誉像一把悬顶之剑,账面原值29.44亿元。
参股的德国Heidelberg Pharma和美国R2仍在亏损。
吕梁在2026年5月的股东会上坦言,医美“躺赚”时代已经结束,单靠注册证赚钱的日子过去了。
GLP-1赛道同样面临追赶压力。
司美格鲁肽仿制药因中瑞自贸协定的数据保护条款,市场分析认为要到2027年4月以后才能获批。
而对手们信达、甘李,已经在口服小分子上抢先布局。
吕梁的应对策略是“全矩阵”:已上市的利拉鲁肽、在研的口服小分子HDM1002(体重管理III期已达主要终点,预计Q4递交NDA)、双靶点HDM1005(III期完成入组)、三靶点DR10624(III期已启动)。
不把鸡蛋放在一个篮子里,也不把希望押在一张牌上。
还有百令胶囊。
这个峰值年销超35亿的单品,正面临集采降价和佐力药业仿制药的双重挤压。
专利诉讼一审败诉后,公司表示将上诉至最高人民法院。
结果尚待揭晓。
04
一种节奏的答案
回到最初的问题:转型期的耐心,到底值多少钱?
2026年上半年,华东医药经营活动产生的现金流净额为24.99亿元,同比上升1.73%。
账上现金流稳健,创新产品收入占比持续提升,研发投入不减,2025年全年研发投入29.82亿元,同比增长11.36%。
与此同时,分红不手软。
这是一组需要平衡的数字。
左手投研发,右手分红利;既要对股东负责,又要对未来负责。
吕梁的选择是:不极端,不摇摆,保持节奏。
李邦良说过:“你必须不停地奔跑,才能留在原地。”
吕梁接棒七年后,华东医药仍在奔跑,创新药在跑,GLP-1管线在跑,医美整合在跑。
2026年上半年的这份财报,既不是最高光的时刻,也不是最艰难的时刻。
它更像一次中场休息时的盘点:分数不算惊艳,但战术执行到位,球员状态在线。
下半场的哨声已经吹响。
HDM1002的NDA、百令胶囊的终审、医美业务的扭亏,每一场都是硬仗。
吕梁的账本上,耐心不是被动等待,而是在正确的时间做正确的事。
而这,恰恰是制药行业最稀缺的能力。
7月6日,益盛药业发布公告:公司两条核心生产线被责令停产整顿,涉及生脉注射液和补金片两大核心产品。
此事源于国家药监局于6月底启动的一次有针对性的飞行检查,益盛药业未能通过飞检,同时被查的还有小容量注射剂洗灌封联动线、中药前处理及提取生产线等多个核心生产环节。监管部门要求对存在问题进行整改,待风险隐患解除后方可恢复生产。
益盛药业已第一时间启动补金片的三级召回,涉事批次合计生产9562瓶,已对外销售2400瓶,全国经销商同步下架封存。影响更为严重的是生脉注射液,该产品已被纳入全国中成药集中采购,按照政策审核流程,益盛药业的生脉注射液可能会被取消中选资格。
这已经不是生脉注射液这个品种第一次出事。2023年12月底,四川川大华西药业股份有限公司的生脉注射液因为不良反应,被四川省药监局下发告诫信,事后公司暂停生产该药品,并对部分产品实施了主动召回,影响了当年的中成药省际联盟集采供货。
如今这款中药注射液再一次暴露出质量问题,可能会影响整个品种的市场前景。
主力品种生产线停产
生脉注射液是益盛药业的主力品种。益盛药业的招股说明书显示:2008年至2010年,公司的生脉注射液销售收入分别是1.29亿元、1.7亿元和1.8亿元,占公司同期主营收入比例的41.43%、40.99%和35.06%。
这是一款不良反应发生率较高的品种,安全性饱受业界争议。仅在2004年1月1日至2011年9月30日期间,国家药品不良反应监测中心就收到生脉注射液严重不良反应报告508例,其中过敏性休克、严重过敏反应等严重不良反应病例较多。
2017年11月,国家药监局要求修改生脉注射液说明书,新增不良反应、禁忌、注意事项等警示语,彼时业界呼吁,希望能开展中药注射剂的上市后再评价,意在规范临床用药行为,保证患者用药安全。但似乎始终达不到彻底根治行业顽疾的目的。
2019年医保目录调整时,国家医保局进一步增加了生脉注射液的使用限制,要求二级以上医院才能报销这款药品,直接导致产品销量大幅下降。据中康CMH的数据显示:2017年至2020年期间,生脉注射液由1200万盒下降至507万盒。随后生脉注射液又被纳入中成药省级联盟采购,常熟雷允上、华润三九、苏中药业、益盛药业等多家企业中选。
益盛药业也受到了这次调整的影响。2025年益盛药业营业收入是6.4亿元,按照本次《公告》的说法,公司2025年生脉注射液的销售额只占到总营收的7.65%,这意味着去年只销售了4896万元,与巅峰时期动辄2亿元至3亿元的销售额不能同日而语。
此番10ml、20ml生脉注射液生产线停产整顿,将必然影响到全国中成药集采的供货,益盛药业的生脉注射液很可能会被取消中选资格。
集采飞检,绝不手软
近半年来,国家药监局和各级药监部门对集采中选品种加大了飞行检查力度,查出了不少问题。
4月29日,黑龙江药监局披露哈尔滨力强药业有限责任公司的洛索洛芬钠凝胶贴膏生产线存在严重缺陷,综合评定结论为不符合要求,暂停生产,取消第十一批国家集采中选资格;4月2日,国家集采办通报,受托方成都天台山制药存在严重数据完整性缺陷,取消广州合和医药美索巴莫注射液的第十一批国采中选资格;今年3月,受托企业潍坊中狮制药也因为生产质量问题,导致重庆德润笙医药的第十一批国采品种富马酸福莫特罗被取消中选资格。
这次查处的生脉注射液,因为属于中药注射液品种,日常质量管理和风险控制本应较普通化药更加严格。益盛药业此次出现问题,大概率会重蹈此前四川川大华西药业的覆辙。
2026上半年,国家药监局持续强化飞行检查常态化监管,重点覆盖化妆品、医疗器械及中药制剂领域,特别是针对药品集采、中药注射剂、第二类和第三类器械等重点品种开展多轮检查。未来集采品种面临药监部门的飞行检查会是常态。
今年4月,在国新办举行的国务院政策例行吹风会上,国家药监局药品监督管理司司长李江宁在回应集采中选药品质量监管问题时表示,国家药监局坚持对中选企业检查和中选品种抽检“两个全覆盖”,对风险问题“零容忍”,全力保障群众用药安全。
撰稿丨小米
编辑丨江芸 贾亭
运营|廿十三
插图|视觉中国
声明:健识局原创内容,未经许可请勿转载
药企虚开发票近2亿;五家药企在华试验被查;拜耳“白加黑”引舆情
涨价30倍,全国断货,环磷酰胺怎么了?
“王炸”!20年来首款新机制降压药来了
来源:新浪证券-红岸工作室
华东医药成立于1993年3月31日,于2000年1月27日在深圳证券交易所上市,注册地址和办公地址均在浙江省杭州市。该公司是国内领先的综合性医药企业,核心业务涵盖医药工业、医药商业和医美领域,具备全产业链优势。
华东医药所属申万行业为医药生物 - 化学制药 - 化学制剂,所属概念板块包括价值成长、仿制药、抗癌药物核聚变、超导概念、核电等。其主营业务为生产销售百令胶囊、新赛斯平(口服液、软胶囊)、泮立苏、卡博平等产品以及医药批发。
经营业绩:营收行业第一,净利润第三2025年三季度,华东医药营业收入达326.64亿元,在行业110家公司中排名第1,高于行业平均数28亿元和中位数8.38亿元,行业第二名复星医药为293.93亿元。当期净利润为27.42亿元,行业排名第3,高于行业平均数2.99亿元和中位数7829.08万元,行业第一名恒瑞医药为57.6亿元,第二名复星医药为30.56亿元。
资产负债率高于同业平均,毛利率低于同业平均偿债能力方面,2025年三季度华东医药资产负债率为38.65%,去年同期为39.80%,高于行业平均35.26%。从盈利能力看,2025年三季度毛利率为33.52%,去年同期为32.55%,低于行业平均57.17%。
董事长吕梁薪酬240万元,与上期持平华东医药控股股东为中国远大集团有限责任公司,实际控制人为胡凯军。董事长吕梁,1974年出生,硕士研究生。1997 - 2001年任远大资产管理有限公司项目经理;2001 - 2010年就职于常熟雷允上制药有限公司,历任副总经理、总经理;2010 - 2016年担任公司董事、副总经理;2016 - 2019年任公司董事、总经理;2019年6月6日至今任公司董事长,2021年10月26日至今兼任公司总经理。其2024年薪酬为240万,与2023年持平。
A股股东户数较上期减少1.50%截至2025年9月30日,华东医药A股股东户数为6.88万,较上期减少1.50%;户均持有流通A股数量为2.55万,较上期增加1.53%。十大流通股东中,香港中央结算有限公司位居第三,持股5200.36万股,相比上期增加1216.53万股;中国证券金融股份有限公司位居第四,持股2218.68万股,持股数量较上期不变;中欧医疗健康混合A(003095)位居第五,持股2011.52万股,相比上期减少432.43万股;华泰柏瑞沪深300ETF(510300)位居第九,持股1488.22万股,相比上期减少70.10万股;易方达沪深300医药ETF(512010)位居第十,持股1098.64万股,相比上期减少342.60万股;工银前沿医疗股票A(001717)退出十大流通股东之列。
中国银河证券指出,公司2025年前三季度业绩符合预期,创新驱动长期增长。具体亮点如下:
医药工业保持稳定增长,创新产品对收入的贡献度持续提升,前三季度创新产品销售及代理服务收入合计达16.75亿元,同比大幅增长62%。研发投入保持高强度,研发管线价值不断提升,1类新药马来酸美凡厄替尼片已于2025年10月获批上市。医美业务增长仍然承压,工业微生物整体保持较快增长,前三季度工业微生物板块整体收入同比增长28.48%。该机构预计公司2025 - 2027年归母净利润为38.41/44.64/50.05亿元,同比增长9.4%/16.2%/12.1%,维持“推荐”评级。
群益证券指出,公司25Q1 - Q3业绩符合预期,核心医药稳步增长,创新药研发上市稳步推进。具体亮点如下:
核心医药工业增长较好,创新产品销售快速增长,Q1 - Q3创新品销售及代理服务收入16.8亿元,同比增长62%;医药商业板块表现稳健。毛利率回升,Q3综合毛利率为32.8%,同比提升0.5个百分点;期间费用率受研发费用率增加影响同比增0.8个百分点。产品梯队已形成,将陆续有创新产品上市,如索米妥昔单抗新药将于年内正式上市,马来酸美凡厄替尼预计近期上市等。该机构预计公司2025 - 2027年净利润38.8亿元、45.4亿元、52.8亿元,同比增长10.4%、17.0%、16.5%,维持“买进”的投资评级。
图:华东医药营收及增速
图:华东医药净利润及增速
风险提示:市场有风险,投资需谨慎。本文为AI大模型基于第三方财汇数据库自动发布,任何在本文出现的信息(包括但不限于个股、评论、预测、图表、指标、理论、任何形式的表述等)均只作为参考,不构成个人投资建议。受限于第三方数据库质量等问题,我们无法对数据的真实性及完整性进行分辨或核验,因此本文内容可能出现不准确、不完整、误导性的内容或信息,具体以公司公告为准。如有疑问,请联系biz@staff.sina.com.cn。
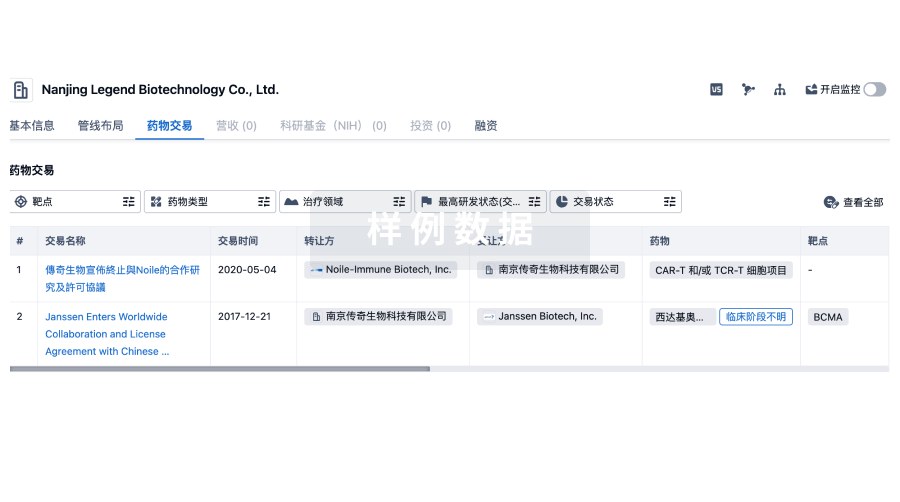
100 项与 常熟雷允上制药有限公司 相关的药物交易
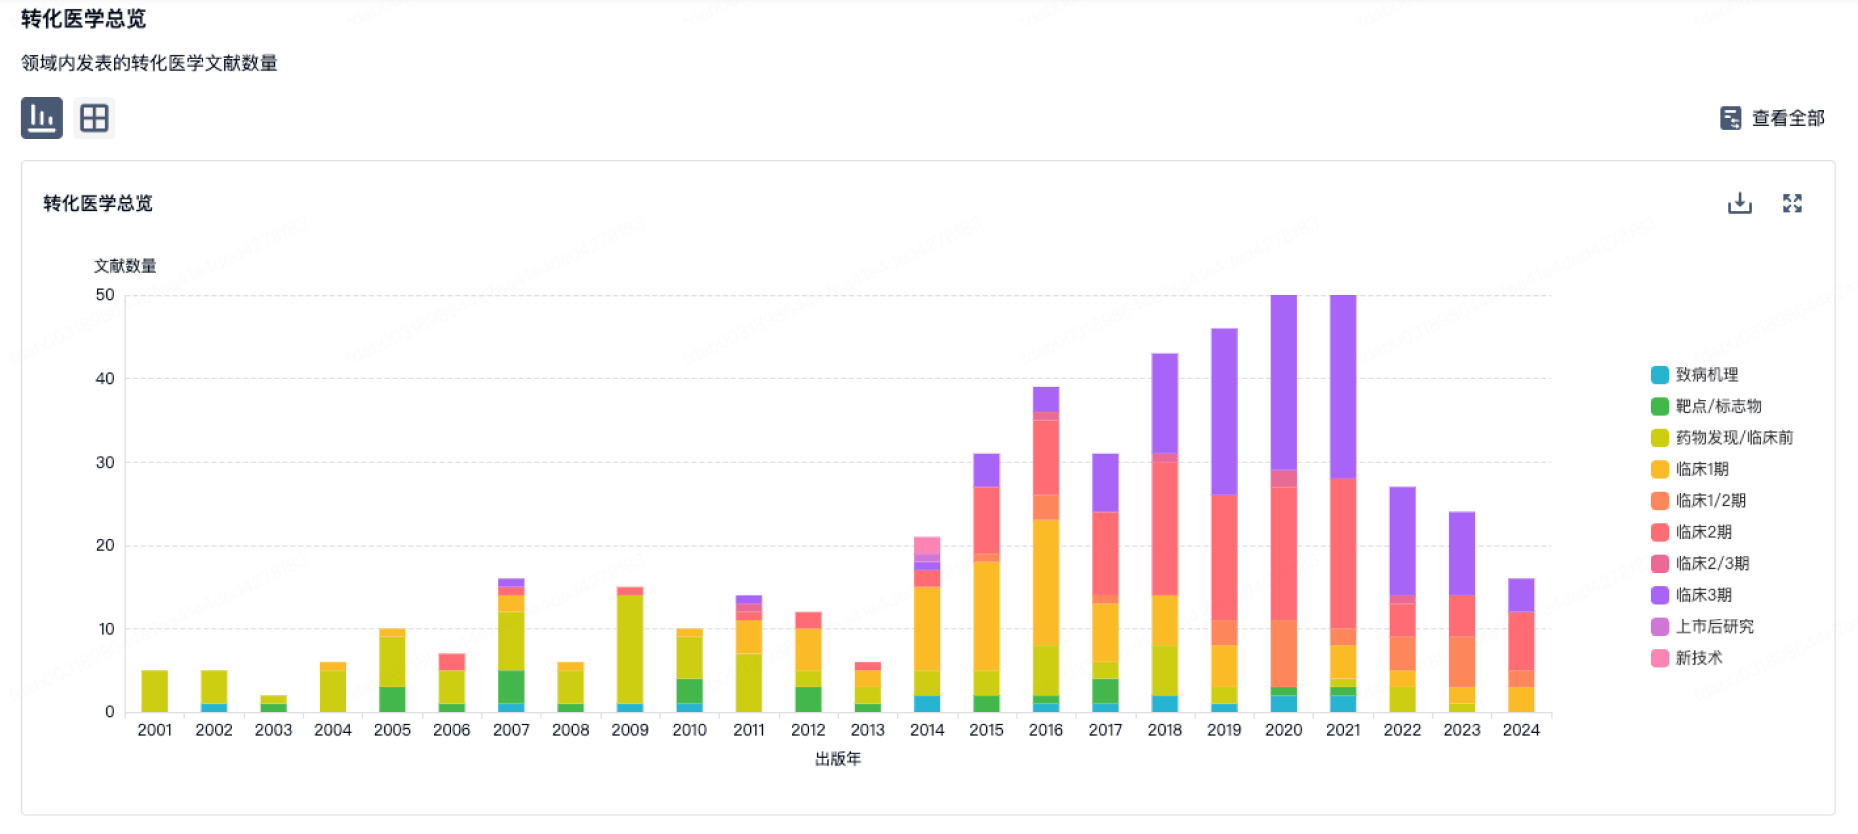
100 项与 常熟雷允上制药有限公司 相关的转化医学