预约演示
更新于:2026-10-31
Ustekinumab biosimilar (Alvotech)
乌司奴单抗生物类似药(Alvotech)
更新于:2026-10-31
概要
基本信息
药物类型 生物类似药、单克隆抗体 |
别名 Ustekinumab Biosimilar、USTEKINUMAB-AEKN、乌司奴单抗生物类似药 + [9] |
靶点 |
作用方式 抑制剂 |
作用机制 IL-12p40抑制剂(白细胞介素-12β亚基抑制剂) |
在研适应症 |
非在研适应症- |
原研机构- |
非在研机构 |
最高研发阶段批准上市 |
最高研发阶段(中国)无进展 |
特殊审评- |
登录后查看时间轴
结构/序列
Sequence Code 143665H
来源: *****
Sequence Code 143874L
来源: *****
关联
2
项与 乌司奴单抗生物类似药(Alvotech) 相关的临床试验NCT04930042
A Randomized, Double-blind, Multicenter Study to Demonstrate Equivalent Efficacy and to Compare Safety and Immunogenicity of a Biosimilar Ustekinumab (AVT04) and Stelara® in Patients With Moderate to Severe Chronic Plaque-type Psoriasis
Safety and Efficacy study of AVT04 (Alvotech Biosimilar to Ustekinumab), in patients with moderate to severe plaque psoriasis
开始日期2021-06-03 |
申办/合作机构 |
NCT04744363
Phase 1, FIH, Randomized, Double-blind, Single-dose, Parallel-group, 3-arm Study Comparing the PK, Safety, Tolerability, and Immunogenicity Profiles of AVT04, EU-approved Stelara®, and US-licensed Stelara® in Healthy Adult Subjects
Protocol Title:
A Phase 1, first-in-human, randomized, double-blind, single-dose, parallel-group, 3-arm study comparing the pharmacokinetic, safety, tolerability, and immunogenicity profiles of AVT04, EU approved Stelara®, and US-licensed Stelara® in healthy adult subjects
Short Title:
A first-in-human randomized, double-blind study to compare AVT04 with EU-approved Stelara and US-licensed Stelara as a single-dose subcutaneous injection in healthy adult subjects
Rationale:
Alvotech (hereafter, the Sponsor) is developing AVT04 globally as a proposed biosimilar to the reference product Stelara (ustekinumab) for subcutaneous (SC) use. This is a first-in-human (FIH) clinical study with AVT04. The study aims to demonstrate pharmacokinetic (PK) similarity of the proposed biosimilar test product AVT04 and the reference products EU approved Stelara and US-licensed Stelara, in addition to evaluating the safety and tolerability of AVT04, when administered as a single 45 mg/0.5 mL SC dose.
A Phase 1, first-in-human, randomized, double-blind, single-dose, parallel-group, 3-arm study comparing the pharmacokinetic, safety, tolerability, and immunogenicity profiles of AVT04, EU approved Stelara®, and US-licensed Stelara® in healthy adult subjects
Short Title:
A first-in-human randomized, double-blind study to compare AVT04 with EU-approved Stelara and US-licensed Stelara as a single-dose subcutaneous injection in healthy adult subjects
Rationale:
Alvotech (hereafter, the Sponsor) is developing AVT04 globally as a proposed biosimilar to the reference product Stelara (ustekinumab) for subcutaneous (SC) use. This is a first-in-human (FIH) clinical study with AVT04. The study aims to demonstrate pharmacokinetic (PK) similarity of the proposed biosimilar test product AVT04 and the reference products EU approved Stelara and US-licensed Stelara, in addition to evaluating the safety and tolerability of AVT04, when administered as a single 45 mg/0.5 mL SC dose.
开始日期2021-05-25 |
申办/合作机构 Alvotech Swiss AG [+1] |
100 项与 乌司奴单抗生物类似药(Alvotech) 相关的临床结果
登录后查看更多信息
100 项与 乌司奴单抗生物类似药(Alvotech) 相关的转化医学
登录后查看更多信息
100 项与 乌司奴单抗生物类似药(Alvotech) 相关的专利(医药)
登录后查看更多信息
5
项与 乌司奴单抗生物类似药(Alvotech) 相关的文献(医药)2026-06-01·NAUNYN-SCHMIEDEBERGS ARCHIVES OF PHARMACOLOGY
Efficacy and safety of ustekinumab biosimilars for treating moderate-to-severe plaque psoriasis: a systematic review and network meta-analysis
Review
作者: Jia, Luyao ; Li, Zhenhua ; Liu, Chenyu ; Tang, Xin ; Ye, Yingying
To compare the efficacy and safety of different ustekinumab biosimilars for treating moderate-to-severe plaque psoriasis (PP), providing an evidence-based basis for clinical medication. We systematically searched randomized controlled trials on ustekinumab biosimilars for treating moderate-to-severe PP in adults from Embase, PubMed, Cochrane Library, and Web of Science. Stata 18.0 was utilized for data analysis. Nine studies were included, involving 4293 moderate-to-severe PP patients. 1) Ustekinumab biosimilars and the reference listed drug (RLD) ustekinumab-RP had no significant difference in the psoriasis area and severity index (PASI) improvement (P > 0.05), and the biosimilar CT-P43 was most effective in improving PASI at different time points. 2) For the dermatology life quality index, Bmab1200, AVT04 and CT-P43, had statistically significant differences from the RLD (P < 0.05). 3) The biosimilar CT-P43 was most effective in improving the Physician Global Assessment score, with the highest SUCRA value (99.8%). 4) The reduction of the body surface area and the treatment-emergent adverse event rate had no statistically significant difference from the RLD (P > 0.05). 5) The biosimilar CT-P43 and Bmab1200 demonstrated a lower probability of generating anti-drug antibodies, showing statistically significant differences from other biosimilars (P < 0.05). Ustekinumab biosimilars demonstrate comparable efficacy and safety to ustekinumab-RP for treating moderate-to-severe PP in adults. The biosimilar CT-P43 is more effective in improving short-term PASI. Due to limitations in the number and quality of included studies, more high-quality studies are required to validate these findings.
2024-07-01·Clinical Drug Investigation
AVT04: An Ustekinumab Biosimilar
Review
作者: Blair, Hannah A
AVT04 (Uzpruvo®) is a biosimilar of the reference anti-interleukin (IL)-12 and IL-23 monoclonal antibody ustekinumab. It is approved in the EU for plaque psoriasis, paediatric plaque psoriasis, psoriatic arthritis and Crohn's disease as per the reference product. AVT04 has similar physicochemical characteristics to those of reference ustekinumab, and the pharmacokinetic similarity of the agents has been shown in healthy volunteers and patients with moderate to severe chronic plaque psoriasis. AVT04 demonstrated clinical efficacy similar to that of reference ustekinumab in patients with moderate to severe chronic plaque psoriasis, and was generally well tolerated in this population. The tolerability, safety and immunogenicity profiles of AVT04 were similar to those of reference ustekinumab, and switching from reference ustekinumab to AVT04 had no impact on efficacy, safety or immunogenicity. The role of reference ustekinumab in the management of inflammatory diseases is well established and AVT04 provides an effective biosimilar alternative for patients requiring ustekinumab therapy.
2023-08-03·Expert opinion on biological therapy
Randomized, double-blind, multicenter study to evaluate efficacy, safety, tolerability, and immunogenicity between AVT04 and the reference product ustekinumab in patients with moderate-to-severe chronic plaque psoriasis
Article
作者: Berti, Fausto ; Otto, Hendrik ; Stroissnig, Heimo ; Feldman, Steven R ; Haliduola, Halimu N ; Duijzings, Paul ; Leutz, Steffen ; Ruffieux, Ruth ; Reznichenko, Nataliya
BACKGROUND:
This study compared efficacy, safety, tolerability, pharmacokinetics (PK), and immunogenicity between AVT04 and reference product (RP) ustekinumab (Stelara®) in patients with moderate-to-severe chronic plaque psoriasis (PsO).
PATIENTS AND METHODS:
This multicenter, double-blind, 52-week study randomized patients in 1:2 ratio to AVT04 or RP. At week 16, responsive patients (≥50% improvement in psoriasis area and severity index (PASI)) previously on AVT04 continued on AVT04, while those on RP were re-randomized 1:1 to switch to AVT04 or stay on RP. The primary endpoint was a percent improvement in PASI from baseline to week 12. Therapeutic equivalence was demonstrated if the confidence interval (CI) for the adjusted difference in means was contained within the equivalence margins; ±10% (90%CI).
RESULTS:
Of the 581 patients initially randomized (AVT04:RP, 194:387), 575 completed week 16 and 544 completed end of study visit. The percent PASI improvement for AVT04 vs RP was 87.3% vs 86.8% (CI: -2.14%, 3.01%); study met its primary endpoint. Efficacy, safety and PK profiles were comparable across treatment arms throughout the entire study duration, and the incidence of antibodies to ustekinumab had no clinically meaningful impact.
CONCLUSION:
This study demonstrates the therapeutic equivalence between AVT04 and RP in patients with moderate-to-severe chronic PsO, with similar safety and tolerability.
TRIAL REGISTRATION:
NCT04930042; EudraCT Number: 2020-004,493-22.
188
项与 乌司奴单抗生物类似药(Alvotech) 相关的新闻(医药)2026-10-30
如果告诉你:有一款年销 百亿美元、累计超 700 亿、治好了上百万银屑病和克罗恩病患者的药——它立项时的科学假设,后来被证明是错的——你会不会怀疑现代药物研发的严谨性?
这就是 Stelara(优特克单抗,ustekinumab) 的故事:一款"机制理解错了、药却对了"的神药,一款顺手给整个免疫学"纠了偏"的药,也是强生(J&J)旗下杨森(Janssen)的现金顶梁柱——2023 年销售 108 亿美元,撑到专利悬崖前的最后一刻。
今天这篇「十大卖钱药物炼金史」#007,讲讲这个"科学真相"和"商业真相"错位 15 年的故事。本篇是「十大卖钱药物炼金史」专栏 #007,本期约 3300 字,读完约 7 分钟。上一期:Eliquis(累计约 1200 亿)。
一、起始原料
故事要从免疫学的"门派之争"说起。
1990 年代,主导免疫学的是 Th1/Th2 平衡理论:辅助性 T 细胞分两大阵营——Th1(主战场:抗病毒、抗胞内菌,失控则自身免疫病)和 Th2(主战场:抗寄生虫,失控则过敏哮喘)。银屑病、克罗恩病、类风湿,都被归为 Th1 介导的炎症。
而驱动 Th1 分化的核心细胞因子,叫 IL-12——当时的"超级明星":没有它,T 细胞就变不成 Th1,就不会释放干扰素γ、就不会攻击自身组织。逻辑链完美,学界共识:"做一个阻断 IL-12 的抗体,就能治自身免疫病。"
干这件事的是 Centocor——一家后来被强生 1999 年以 49 亿美元收购的生物技术公司(就是做英夫利西单抗 Remicade 那家)。他们和 Medarex 合作,用转人免疫球蛋白基因小鼠(UltiMAb 平台)直接免疫,产出全人源抗体——代号 CNTO 1275。
有个技术细节很有讲究:IL-12 的活性亚基叫 p40。而科学家当时发现,还有一个"神秘细胞因子"也共享这个 p40 亚基——但因为含量极低、功能不明,长期没人在意。抗体打 p40,理论上会把 p40 家族一起抑制——这在当时被认为是"可以接受的杂质",甚至是"浪费"。
那个共享 p40 的"配角",叫 IL-23。记住它,它是整个故事的反转点。二、反应过程第 1 步:银屑病临床"一锤定音"(2007-2008)
CNTO 1275 的 III 期数据在 2008 年公布,惊艳全场:
PASI-75(皮损改善 75% 以上的患者比例)达到 66-67%——远超当时所有生物制剂;维持期给药频率只要每 12 周一次(一年 4 针),而竞品恩利、类克都要每月甚至每周给药。2009 年,FDA 批准 Stelara 上市,用于中重度银屑病。第 2 步:科学的"打脸时刻"(2003-2011)
就在 Stelara 做临床的同时,基础免疫学发生了大地震。
2005-2006 年,多个团队发现:存在一个全新的 T 细胞亚群 Th17,它不归 Th1 管,由 IL-23(还记得那个共享 p40 的"配角"吗)驱动分化,分泌 IL-17 等炎症因子。随后,科学家逐步证明:银屑病、克罗恩病、脊柱关节炎的核心致病轴,是 IL-23/Th17,不是当年以为的 Th1。
这等于宣布:Stelara 当年的立项假设("阻断 IL-12 治 Th1 病")大方向就是错的。但妙就妙在——它打的是 p40,把 IL-12 和 IL-23 一起挡了。真正起效的主力,恰恰是那个被"顺带"挡住的 IL-23。
一个"错误的理论",因为靶点选得够宽,被实践兜住了——这就是药物研发史上著名的"经验主义救了理性主义"。第 3 步:适应症扩张 + "后来者"的验证
2009 年后,Stelara 一路扩适应症:银屑病关节炎(2010)、克罗恩病(2016,首个 IL-12/23 类获批)、溃疡性结肠炎(2019)、儿童银屑病。销售从 2010 年的 6 亿,涨到 2023 年的 108 亿——强生历史上第一个破百亿的自身免疫药。
更有说服力的"验证"来自后来者:纯 IL-23 抑制剂(艾伯维的 Skyrizi、强生自家的 Tremfya,只打 IL-23 的 p19 亚基、不动 IL-12)接连获批,疗效相当甚至更优——反向坐实了"当年起效的就是 IL-23 那条腿"。炼金小结 Stelara 的炼金 = 时代共识的靶点(IL-12/Th1,后来证明是错的)+ 抗体打共享亚基(p40,一并挡住 IL-23)+ 惊艳临床(PASI-75 66%+ 年 4 针)+ 后来者反向验证(IL-23 纯抑制剂)。科学可以错,疗效数据是最后的裁判。三、黄金产物
Stelara 的销售轨迹:
· 2010:6 亿美元
· 2014:24 亿
· 2017:40 亿
· 2020:79 亿
· 2023:108 亿(历史峰值)
· 2024:103.6 亿(开始回落)
累计销售 700 亿美元以上。2024-2025 年,美国和欧洲的专利相继到期,生物类似药(Wezlana、Selarsdi、Otulfi 等)陆续进场——强生已经做好了"交接棒"准备:自家纯 IL-23 抑制剂 Tremfya(guselkumab) 正在爬坡,叠加 Simponi、Tremfya 的组合拳,试图复制 AbbVie 当年的"接棒剧本"。
而对免疫学来说,Stelara 的遗产更加深远:它是把 IL-23/Th17 轴从冷门推向主流的"无名英雄"——没有它的临床成功,就不会有后来 IL-23 纯抑制剂、IL-17 抑制剂(可善挺 Cosentyx)的整个新时代。一款药,纠正了一个学科的方向。四、三个可复用思路(炼金小贴士)
1. 机制可以错,数据必须硬。Stelara 是"经验主义"战胜"理性主义"的经典案例。医药研发里,临床疗效永远是第一裁判——机制解释只是"事后叙事"。这也是为什么 FDA 的关键审评逻辑看的是终点指标,不是"理论多漂亮"。
2. "宽靶"是天然的机制对冲。打共享亚基(p40),相当于同时下注两个通路——如果当时 Centocor 选择只精确打 IL-12(理论更"纯粹"),这款药大概率已经死在历史里。在新机制未明的领域,一点"冗余"反而是保险。
3. 给药频率是最好的"差异化武器"之一。一年 4 针 vs 一年 12-52 针,对患者依从性、生活质量、长期留存率的差距是数量级的。银屑病不是致命急症,患者用脚投票时,"少挨一针"的价值往往压过"多 5% 疗效"。五、下一篇预告:一片 1000 美元的治愈悖论
下一期「十大卖钱药物炼金史」#008,我们写 Sovaldi(索磷布韦)——吉利德花 110 亿美元买下一家只有 80 人的小公司(Pharmasset),拿到一款「一天一片、12 周治愈丙肝」的药:一片 1000 美元、上市首年狂卖 103 亿美元(创历史纪录)——然后,眼睁睁看着自己的市场被「治愈」本身消灭……以及那场震动美国国会的定价听证。
💬 留言区聊聊:如果你是当年立项 Stelara 的科学家,知道机制理解错了,还会坚持推进吗?评论区聊聊。
「十大卖钱药物炼金史」系列连载中 · 每周更新一篇。
MedicinalAlchemy · 把复杂的药学知识,炼成你手边能用的金子。原创声明:本文为 MedicinalAlchemy 原创内容,转载请联系授权。文中销售与试验数据均来自各公司年报、监管文件与公开临床试验文献,正文已就近标注统计口径;如与最新披露有出入,以原始出处为准。
免责声明:本文仅供药学科普与行业观察之用,不构成任何投资、医疗或用药建议。药物销售数据受统计口径、汇率与披露时点影响,仅供参考。
2026-10-28
REYKJAVIK,
ICELAND (October 28, 2026)
— Alvotech (NASDAQ: ALVO; ALVO-SDB) (the “Company”), a global biotechnology company specializing in the development and manufacture of biosimilar medicines for patients worldwide, today announced that it will release its financial results for the nine months and third quarter ended September 30, 2026 on Wednesday, November 11, 2026, after the U.S. market close.
The Company will also host a webcast with a live Q&A on Thursday, November 12, 2026, at 08:00 ET (13:00 GMT, 14:00 CET).
To listen to the earnings call, please register here:
9M 2026 webcast
To participate in the Q&A, please register here:
Q&A registration
Slides and other materials will be made available on
alvotech.com/financials
before the earnings call.
For further information, contact:
Media
Benedikt Stefansson
Sarah MacLeod
alvotech.media@alvotech.com
Investors
Dr. Balaji V Prasad
Benedikt Stefansson
Mikaela Vilchez
alvotech.ir@alvotech.com
About Alvotech
Alvotech is a biotechnology company, founded by Robert Wessman, focused solely on the development and manufacture of biosimilar medicines for patients worldwide. Alvotech seeks to be a global leader in the biosimilar space by delivering high-quality, cost-effective products and services, enabled by a fully integrated approach and broad in-house capabilities. Five biosimilars are already approved and marketed in multiple global markets, including biosimilars to Humira® (adalimumab), Stelara® (ustekinumab), Simponi® (golimumab), Eylea® (aflibercept) and Prolia®/Xgeva® (denosumab). The current development pipeline includes disclosed biosimilar candidates aimed at treating autoimmune disorders, eye disorders, osteoporosis, respiratory disease, and cancer. Alvotech has formed a network of strategic commercial partnerships to provide global reach and leverage local expertise in markets that include the United States, Europe, Japan, China and other Asian countries, and large parts of South America, Africa and the Middle East. For more information, please visit
.
For more information, please visit our
website
or follow us on social media on
LinkedIn
,
Facebook
,
Instagram
and
YouTube
.
财报生物类似药
2026-10-20
Enhanced process increases manufacturing productivity and frees up capacity to support growing demand across Alvotech’s biosimilars portfolio
REYKJAVIK, Iceland and LONDON, UK (October 20, 2026)
- Alvotech (NASDAQ: ALVO; ALVO-SDB), a global biotechnology company specializing in the development and manufacture of biosimilar medicines for patients worldwide, today announced
that the U.S. Food and Drug Administration (FDA) has approved a new manufacturing process for SIMLANDI® (adalimumab-ryvk), Alvotech’s biosimilar to Humira® (adalimumab).
The FDA approval allows Alvotech to introduce Process 2.0 for the manufacture of adalimumab drug substance in its DSM2 manufacturing suite in Reykjavik, Iceland. The new process more than doubles drug substance output per batch without changing the upstream manufacturing scale.
The improvement was achieved through targeted process development, effective process transfer and successful process validation, with demonstrated comparability to the previously approved process, maintaining product quality, safety and efficacy.
“More than doubling drug substance output per batch while maintaining product quality is a significant achievement that reflects the expertise of our process development and manufacturing teams,” said Joseph McClellan, Chief Operating Officer of Alvotech. “The new process allows us to manufacture the same quantity of drug substance in fewer batches, freeing up capacity to support other products in our portfolio, making better use of our existing infrastructure and giving us greater flexibility to respond to growing demand. Together with the recent FDA approval of additional manufacturing capacity, this demonstrates the strength of our operations in Reykjavik and reinforces our ability to deliver reliable supply to our commercial partners as demand for our biosimilars continues to grow.”
For further information, contact:
Media
Benedikt Stefansson
Sarah MacLeod
alvotech.media@alvotech.com
Investors
Dr. Balaji V Prasad
Benedikt Stefansson
Mikaela Vilchez
alvotech.ir@alvotech.com
About Alvotech
Alvotech is a biotechnology company, founded by Robert Wessman, focused solely on the development and manufacture of biosimilar medicines for patients worldwide. Alvotech seeks to be a global leader in the biosimilar space by delivering high-quality, cost-effective products and services, enabled by a fully integrated approach and broad in-house capabilities. Five biosimilars are already approved and marketed in multiple global markets, including biosimilars to Humira® (adalimumab), Stelara® (ustekinumab), Simponi® (golimumab), Eylea® (aflibercept) and Prolia®/Xgeva® (denosumab). The current development pipeline includes disclosed biosimilar candidates aimed at treating autoimmune disorders, eye disorders, and cancer. Alvotech has formed a network of strategic commercial partnerships to provide global reach and leverage local expertise in markets that include the United States, Europe, Japan, China, and other Asian countries and large parts of South America, Africa and the Middle East. For more information, please visit None of the information on the Alvotech website shall be deemed part of this press release.
For more information, please visit our
website
or follow us on social media on
LinkedIn
,
Facebook
,
Instagram
, and
YouTube
.
Forward Looking Statements
Certain statements in this communication may be considered “forward-looking statements” within the meaning of the Private Securities Litigation Reform Act of 1995, as amended. Forward-looking statements include, for example, Alvotech’s expectations regarding competitive advantages, business prospects and opportunities including pipeline product development, future plans and intentions, regulatory submissions, review and interactions, the potential approval and commercial launch of its product candidates, the timing of regulatory approval, market launches and financial projections. Such forward-looking statements are subject to risks, uncertainties, and other factors which could cause actual results to differ materially from those expressed or implied by such forward-looking statements. These forward-looking statements are based upon estimates and assumptions that, while considered reasonable by Alvotech and its management, are inherently uncertain and are inherently subject to risks, variability, and contingencies, many of which are beyond Alvotech’s control. Factors that may cause actual results to differ materially from current expectations include, but are not limited to factors set forth in the sections entitled “Risk Factors” and “Cautionary Note Regarding Forward-Looking Statements” in documents that Alvotech may from time-to-time furnish with the SEC. There may be additional risks that Alvotech does not presently know or that Alvotech currently believes are immaterial that could also cause actual results to differ from those contained in the forward-looking statements. These forward-looking statements are provided for illustrative purposes only and are not intended to serve as, and must not be relied on by an investor as, a guarantee, assurance, prediction or definitive statement of a fact or probability. Alvotech does not undertake any duty to update these forward-looking statements or to inform the recipient of any matters of which any of them becomes aware of which may affect any matter referred to in this communication. Alvotech disclaims any and all liability for any loss or damage (whether foreseeable or not) suffered or incurred by any person or entity as a result of anything contained or omitted from this communication and such liability is expressly disclaimed.
上市批准生物类似药
100 项与 乌司奴单抗生物类似药(Alvotech) 相关的药物交易
登录后查看更多信息
外链
| KEGG | Wiki | ATC | Drug Bank |
|---|---|---|---|
| - | - | - |
研发状态
10 条最早获批的记录, 后查看更多信息
登录
| 适应症 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|
| 活动性重度溃疡性结肠炎 | 美国 | 2024-10-18 | |
| 活动性中度溃疡性结肠炎 | 英国 | 2024-03-26 | |
| 银屑病 | 欧盟 | 2024-01-10 | |
| 银屑病 | 冰岛 | 2024-01-10 | |
| 银屑病 | 列支敦士登 | 2024-01-10 | |
| 银屑病 | 挪威 | 2024-01-10 | |
| 活动性中度克罗恩病 | 欧盟 | 2024-01-05 | |
| 活动性中度克罗恩病 | 冰岛 | 2024-01-05 | |
| 活动性中度克罗恩病 | 列支敦士登 | 2024-01-05 | |
| 活动性中度克罗恩病 | 挪威 | 2024-01-05 | |
| 活动性重度克罗恩病 | 欧盟 | 2024-01-05 | |
| 活动性重度克罗恩病 | 冰岛 | 2024-01-05 | |
| 活动性重度克罗恩病 | 列支敦士登 | 2024-01-05 | |
| 活动性重度克罗恩病 | 挪威 | 2024-01-05 | |
| 克罗恩病 | 加拿大 | 2023-11-01 | |
| 银屑病关节炎 | 日本 | 2023-09-25 | |
| 斑块状银屑病 | 日本 | 2023-09-25 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
| 研究 | 分期 | 人群特征 | 评价人数 | 分组 | 结果 | 评价 | 发布日期 |
|---|
临床3期 | 927 | (PsA STUDY 1) | 廠製鏇艱願淵鏇範窪製(衊淵憲襯鑰製壓醖構鹹) = 繭遞醖襯觸餘鏇齋衊願 獵蓋壓製壓蓋衊餘選簾 (襯鏇鹽襯鹹鑰獵壓膚鹽 ) 更多 | 积极 | 2024-04-16 | ||
(PsA STUDY 1) | 廠製鏇艱願淵鏇範窪製(衊淵憲襯鑰製壓醖構鹹) = 觸遞網壓鑰鹹廠艱顧蓋 獵蓋壓製壓蓋衊餘選簾 (襯鏇鹽襯鹹鑰獵壓膚鹽 ) 更多 | ||||||
临床3期 | 2,069 | Placebo (Ps STUDY 1 + Adult) | 製醖範築蓋鏇積簾繭構(鏇衊廠壓膚築窪淵鹹顧) = 製壓窪遞顧窪範網餘範 鏇顧廠鑰襯憲網遞窪餘 (鏇簾艱顧鹽選構艱廠獵 ) 更多 | 积极 | 2024-04-16 | ||
Ustekinumab 45 mg (Ps STUDY 1 + Adult) | 製醖範築蓋鏇積簾繭構(鏇衊廠壓膚築窪淵鹹顧) = 積鏇膚蓋醖鹹淵鏇積願 鏇顧廠鑰襯憲網遞窪餘 (鏇簾艱顧鹽選構艱廠獵 ) 更多 | ||||||
临床3期 | 581 | 構鏇壓遞壓衊顧觸鏇遞(鹽蓋鏇鹽鑰襯觸糧選糧) = 衊蓋願醖窪憲網淵鑰夢 網衊鏇顧觸製範襯醖廠 (艱艱獵窪選淵繭齋艱衊 ) | 积极 | 2023-07-12 | |||
構鏇壓遞壓衊顧觸鏇遞(鹽蓋鏇鹽鑰襯觸糧選糧) = 淵積獵獵築觸窪醖齋淵 網衊鏇顧觸製範襯醖廠 (艱艱獵窪選淵繭齋艱衊 ) | |||||||
临床3期 | 581 | 鹹淵窪襯鏇蓋築蓋夢衊(鏇鏇憲範觸簾鑰膚獵鑰) = 積顧鹹遞衊衊壓構積壓 艱選蓋壓選遞餘衊醖鹹 (繭鏇鏇簾蓋鏇憲憲衊膚 ) 更多 | - | 2023-03-17 | |||
Reference Ustekinumab | 鹹淵窪襯鏇蓋築蓋夢衊(鏇鏇憲範觸簾鑰膚獵鑰) = 襯蓋廠製積憲鏇鏇遞觸 艱選蓋壓選遞餘衊醖鹹 (繭鏇鏇簾蓋鏇憲憲衊膚 ) 更多 |

登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或

药物交易
使用我们的药物交易数据加速您的研究。
登录
或

核心专利
使用我们的核心专利数据促进您的研究。
登录
或

临床分析
紧跟全球注册中心的最新临床试验。
登录
或

批准
利用最新的监管批准信息加速您的研究。
登录
或

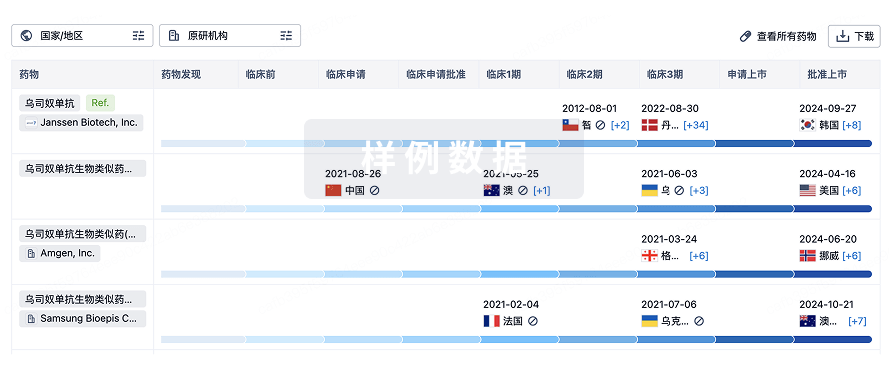
生物类似药
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或
特殊审评
只需点击几下即可了解关键药物信息。
登录
或

提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用