预约演示
更新于:2026-09-04
Semaglutide biosimilar (Jilin Huisheng)
司美格鲁肽生物类似药(惠升生物)
更新于:2026-09-04
概要
基本信息
原研机构 |
在研机构 |
非在研机构- |
最高研发阶段申请上市 |
首次获批日期- |
最高研发阶段(中国)申请上市 |
特殊审评- |
登录后查看时间轴
结构/序列
Sequence Code 50953
当前序列信息引自: *****
关联
4
项与 司美格鲁肽生物类似药(惠升生物) 相关的临床试验ChiCTR2400090028
Pharmacokinetics and Safety of Semaglutide Injection versus Ozempic® in Healthy Chinese Subjects: A phase I, Randomized, Open-label, Single-dose, Parallel-group Study
开始日期2023-08-25 |
申办/合作机构 安徽医科大学第二附属医院 [+1] |
CTR20244146
评价司美格鲁肽注射液在成人非糖尿病肥胖患者中作为生活方式干预辅助治疗的Ⅲ期临床试验
(1)主要目的:评价司美格鲁肽注射液与WEGOVY®相比,在成人非糖尿病肥胖患者中体重下降方面的有效性。
(2)次要目的:评价司美格鲁肽注射液与WEGOVY®相比,在成人非糖尿病肥胖患者中的安全性。
开始日期- |
申办/合作机构 |
CTR20232700
比较司美格鲁肽注射液与诺和泰®治疗2型糖尿病的有效性和安全性的多中心、随机、开放、平行对照的III期临床试验
主要目的:评价惠升生物制药股份有限公司的司美格鲁肽注射液与原研诺和泰®在2型糖尿病患者中的临床疗效。
次要目的:评价惠升生物制药股份有限公司的司美格鲁肽注射液与原研诺和泰®在2型糖尿病患者中的安全性。
开始日期- |
申办/合作机构 |
100 项与 司美格鲁肽生物类似药(惠升生物) 相关的临床结果
登录后查看更多信息
100 项与 司美格鲁肽生物类似药(惠升生物) 相关的转化医学
登录后查看更多信息
100 项与 司美格鲁肽生物类似药(惠升生物) 相关的专利(医药)
登录后查看更多信息
24
项与 司美格鲁肽生物类似药(惠升生物) 相关的新闻(医药)2026-09-01
用制药企业的严谨与创新,打造中国领先医美及生物制药企业。2026 年上半年,四环医药整体经营业绩实现大幅跃升,核心财务指标全线向好," 医美 + 创新药 " 双主业协同发展格局进一步巩固。2026 年上半年,公司总收益达到 11.61 亿元,同比增长 1%;税前溢利 3.66 亿元,同比大幅提升 133%;期内溢利 2.13 亿元,同比增长 221%;本公司拥有人应占溢利 2.25 亿元,同比增长 119%。业绩增长主要来自医美业务持续贡献核心盈利、创新药业务大幅减亏,叠加非经营性资产处置收益及投资收益共同推动。报告期内," 医美 + 创新药 " 两大核心业务占比已达到约 80%,业务结构优化成效显著。分业务来看,医美业务收益 6.93 亿元,同比增长 18.5%;轩竹业务收益 0.69 亿元,同比大增 288%;惠升及其他业务收益 1.92 亿元,同比增长 376%;仿制药业务受集采政策影响,实现收益 2.06 亿元,同比下降 59%。1、医美板块继续担当集团核心利润引擎医美板块收入占比从 51% 提升至 60%,同比增加 9 个百分点,经营质量持续优化。公司完成战略升级,从单纯销售产品转型为一站式解决方案服务商,构建起产品、研产、渠道三大核心竞争壁垒。产品端,乐提葆上半年终端销量稳居国内肉毒素市场第一梯队,童颜针新增 6 款规格获批,销量跻身国内行业前列;黑曜双波加速入院,连续 5 个月蝉联黄金微针品牌第一。企业搭建高低搭配水光产品体系,依靠精细化运营规避价格内卷,稳定产品毛利。研产层面,借助 AI 赋能研发,储备 40 余项在研优质管线,在 PHA 新材料赛道拥有独家技术优势;持续推进海外市场准入,将旗下医美运营主体渼颜空间持股比例提升至 90%,配套管理层股权激励,自研产品启动欧盟市场注册,持续增厚归母利润。渠道方面,近 200 人的专业营销团队,联动 9000 余家合作医疗机构,业务覆盖全国 34 个省份、370 余个城市,实现国内 TOP500 头部医美机构 100% 覆盖,1500 余家重点核心医院纳入合作网络。童颜针再生产品覆盖超 2000 家机构,冻妍深度渗透千家下沉市场机构,渠道下沉成果显现。作为行业内唯一实现轻医美全品类合规布局的企业,四环医药手握 60 余款产品,覆盖填充、塑形、光电及皮肤管理全品类,拥有肉毒毒素、再生材料、动能素、双波射频微针、玻尿酸等完整产品线。在此基础上推出三大联合治疗方案:" 回颜臻 + 冻妍 " 魔力童颜综合抗衰标杆方案;以 " 乐提葆 " 为核心的 " 乐葆 +" 全品类协同方案;" 铂安润 + 倾妍 + 斯弗妍 " 组成的轮廓固定高阶抗衰方案。通过产品与设备组合,实现分层、分时、分部位精细化抗衰管理,跳出单品价格内卷,构筑差异化竞争壁垒。2、医药板块整体实现爆发式增长医药板块亏损同比大幅收窄 32.1%。集团两大创新药平台轩竹生物、惠升生物均取得重要进展,企业正由 Biotech 加速迈向具备商业化兑现能力的 Biopharma。轩竹生物作为集团核心创新药平台,2026 上半年实现收入 0.69 亿元,同比增长 288%。核心产品获得医保、权威指南及顶刊多重背书,医院渗透率持续提升。安久卫完成医保续约且价格保持稳定,RE、HP 新适应症拓展打开长期市场空间;轩悦宁一线适应症获批,成为国内唯一覆盖乳腺癌全疗程的同类产品;轩菲宁成功获批,落地海外 BD 合作,贡献国际商业化增量。研发端,轩竹生物搭建大小分子 + 小核酸 + 临床多技术平台,依托自有 TCE 与 AI 平台开发多款双抗,已实现 6 项 NDA 申报。海外拓展方面,轩竹生物两款核心创新药落地中东北非独家授权,联动 15 国合作伙伴推进商业化落地。资本层面,轩竹生物顺利完成 H 股全流通并成功纳入港股通,股票流动性得到显著提升。惠升生物深耕糖尿病及并发症赛道,累计获批品种 18 个、获批规格 27 个、生产批件 29 张,形成 " 创新药 + 首仿药 + 后续研发梯队 " 多层次产品矩阵。重点管线司美格鲁肽注射液降糖适应症上市申请已通过国家药监局现场核查,预计 2027 年初获批上市;减重适应症Ⅲ期临床完成,预计 2026 年第四季度提交 NDA 申报。GLP 1R/GCGR 双靶点高潜力产品 P052 注射液减重效果表现突出,目前已获批临床。仿制药业务受集采、重点监控政策影响收入承压,集团稳步推进非核心业务剥离处置,保留具备竞争优势的品种,释放资金与管理资源集中投向医美、创新药两大主业,持续优化资产结构。财务方面,截至 2026 年 6 月末,集团现金、现金等价物及理财产品、定期存款合计 40.18 亿元,资金储备充足;2026 年实施股份回购 4200 万元,传递长期发展信心。3、管线进入集中收获期未来 1 3 年,公司管线进入集中收获期。医美板块,2026 年预计获批 2 3 个 HA 水光和填充类产品,申报 5 款胶原蛋白、再生类产品;2027 年预计获批 4 5 个新品,申报 10 余款管线;2028 年预计获批 10 款以上产品,覆盖高端轻医美全赛道。创新药板块,2027 年惠升生物司美格鲁肽注射液降糖适应症有望获批;轩竹生物多款自研双抗、小核酸产品陆续进入临床,肿瘤、免疫、代谢领域差异化管线持续落地。展望未来,四环医药将持续深耕 " 医美 + 创新药 " 双主业,以制药级严谨打磨产品与服务,巩固行业领先地位,为国内生物医药与医美行业高质量发展探索全新成长路径。追加内容本文作者可以追加内容哦 !
2026-09-01
·知乎专栏
用制药企业的严谨与创新,打造中国领先医美及生物制药企业。2026年上半年,四环医药整体经营业绩实现大幅跃升,核心财务指标全线向好,“医美+创新药”双主业协同发展格局进一步巩固。2026年上半年,公司总收益达到11.61亿元,同比增长1%;税前溢利3.66亿元,同比大幅提升133%;期内溢利2.13亿元,同比增长221%;本公司拥有人应占溢利2.25亿元,同比增长119%。业绩增长主要来自医美业务持续贡献核心盈利、创新药业务大幅减亏,叠加非经营性资产处置收益及投资收益共同推动。报告期内,“医美+创新药”两大核心业务占比已达到约80%,业务结构优化成效显著。分业务来看,医美业务收益6.93亿元,同比增长18.5%;轩竹业务收益0.69亿元,同比大增288%;惠升及其他业务收益1.92亿元,同比增长376%;仿制药业务受集采政策影响,实现收益2.06亿元,同比下降59%。1、医美板块继续担当集团核心利润引擎医美板块收入占比从51%提升至60%,同比增加9个百分点,经营质量持续优化。公司完成战略升级,从单纯销售产品转型为一站式解决方案服务商,构建起产品、研产、渠道三大核心竞争壁垒。产品端,乐提葆上半年终端销量稳居国内肉毒素市场第一梯队,童颜针新增6款规格获批,销量跻身国内行业前列;黑曜双波加速入院,连续5个月蝉联黄金微针品牌第一。企业搭建高低搭配水光产品体系,依靠精细化运营规避价格内卷,稳定产品毛利。研产层面,借助AI赋能研发,储备40余项在研优质管线,在PHA新材料赛道拥有独家技术优势;持续推进海外市场准入,将旗下医美运营主体渼颜空间持股比例提升至90%,配套管理层股权激励,自研产品启动欧盟市场注册,持续增厚归母利润。渠道方面,近200人的专业营销团队,联动9000余家合作医疗机构,业务覆盖全国34个省份、370余个城市,实现国内TOP500头部医美机构100%覆盖,1500余家重点核心医院纳入合作网络。童颜针再生产品覆盖超2000家机构,冻妍深度渗透千家下沉市场机构,渠道下沉成果显现。作为行业内唯一实现轻医美全品类合规布局的企业,四环医药手握60余款产品,覆盖填充、塑形、光电及皮肤管理全品类,拥有肉毒毒素、再生材料、动能素、双波射频微针、玻尿酸等完整产品线。在此基础上推出三大联合治疗方案:“回颜臻+冻妍”魔力童颜综合抗衰标杆方案;以“乐提葆”为核心的“乐葆+”全品类协同方案;“铂安润+倾妍+斯弗妍”组成的轮廓固定高阶抗衰方案。通过产品与设备组合,实现分层、分时、分部位精细化抗衰管理,跳出单品价格内卷,构筑差异化竞争壁垒。2、医药板块整体实现爆发式增长医药板块亏损同比大幅收窄32.1%。集团两大创新药平台轩竹生物、惠升生物均取得重要进展,企业正由Biotech加速迈向具备商业化兑现能力的Biopharma。轩竹生物作为集团核心创新药平台,2026上半年实现收入0.69亿元,同比增长288%。核心产品获得医保、权威指南及顶刊多重背书,医院渗透率持续提升。安久卫完成医保续约且价格保持稳定,RE、HP新适应症拓展打开长期市场空间;轩悦宁一线适应症获批,成为国内唯一覆盖乳腺癌全疗程的同类产品;轩菲宁成功获批,落地海外BD合作,贡献国际商业化增量。研发端,轩竹生物搭建大小分子+小核酸+临床多技术平台,依托自有TCE与AI平台开发多款双抗,已实现6项NDA申报。海外拓展方面,轩竹生物两款核心创新药落地中东北非独家授权,联动15国合作伙伴推进商业化落地。资本层面,轩竹生物顺利完成H股全流通并成功纳入港股通,股票流动性得到显著提升。惠升生物深耕糖尿病及并发症赛道,累计获批品种18个、获批规格27个、生产批件29张,形成“创新药+首仿药+后续研发梯队”多层次产品矩阵。重点管线司美格鲁肽注射液降糖适应症上市申请已通过国家药监局现场核查,预计2027年初获批上市;减重适应症Ⅲ期临床完成,预计2026年第四季度提交NDA申报。GLP 1R/GCGR双靶点高潜力产品P052注射液减重效果表现突出,目前已获批临床。仿制药业务受集采、重点监控政策影响收入承压,集团稳步推进非核心业务剥离处置,保留具备竞争优势的品种,释放资金与管理资源集中投向医美、创新药两大主业,持续优化资产结构。财务方面,截至2026年6月末,集团现金、现金等价物及理财产品、定期存款合计40.18亿元,资金储备充足;2026年实施股份回购4200万元,传递长期发展信心。3、管线进入集中收获期未来1 3年,公司管线进入集中收获期。医美板块,2026年预计获批2 3个HA水光和填充类产品,申报5款胶原蛋白、再生类产品;2027年预计获批4 5个新品,申报10余款管线;2028年预计获批10款以上产品,覆盖高端轻医美全赛道。创新药板块,2027年惠升生物司美格鲁肽注射液降糖适应症有望获批;轩竹生物多款自研双抗、小核酸产品陆续进入临床,肿瘤、免疫、代谢领域差异化管线持续落地。展望未来,四环医药将持续深耕“医美+创新药”双主业,以制药级严谨打磨产品与服务,巩固行业领先地位,为国内生物医药与医美行业高质量发展探索全新成长路径。
财报引进/卖出
2026-08-27
·证券之星
(原标题:四环医药发布2026年中期业绩:财务安全垫扎实、归母净利润同比增长119%)
【香港,2026?08?26】四环医药控股集团有限公司(股份代号:00460.HK,下称“四环医药”或“集团”)正式公布截至2026年6月30日止六个月未经审核综合中期业绩。报告显示,集团锚定“医美+创新药”中长期核心发展战略,医美板块稳健增长,创新药商业化提速、亏损持续收窄;仿制药板块推进资产结构优化,叠加资产处置及投资收益加持,集团整体盈利能力实现大幅提升,经营基本面持续改善。1、整体财务表现:盈利显著改善,现金储备保持充裕2026年上半年,集团实现总收益约人民币11.612亿元,较2025年同期的11.462亿元同比上升1.3%,增加约1500万元,营收增长主要由医美、创新药两大高成长业务拉动。报告期内集团毛利约人民币6.817亿元,整体毛利率58.7%,较去年同期66.1%下降7.4个百分点,主要受仿制药业务部分产品挂网价格调整影响。集团经营溢利达人民币3.135亿元,同比提升18.6%;除税前溢利3.660亿元,同比大幅增长133.3%;期内溢利2.126亿元;公司拥有人应占溢利2.247亿元,同比上涨119.0%,每股基本盈利为2.49分。盈利改善主要来自医美业务持续贡献核心盈利,创新药板块大幅减亏;尽管仿制药业务受集采冲击录得7410万元亏损,但集团期内出售一家附属公司确认收益1.542亿元,联营公司投资项目确认投资收益1.107亿元,非经常性收益有效对冲部分业务亏损,推高集团整体盈利水平与资源配置效率。研发开支方面,集团期内研发投入约人民币1.056亿元,同比下降30.9%。主要因为创新药管线多数核心适应症已经实现上市,剩余项目多处于上市申报或者临床前阶段,研发阶段发生变化带来费用回落。截至2026年6月30日,集团现金及现金等价物、理财产品、已抵押存款及定期存款合计约40.182亿元,财务安全垫扎实,为管线研发、业务拓展、资本运作提供充足保障。同时集团持续实施股份回购,期内累计回购股份4600万股,并配套员工股份奖励计划,上市以来维持稳定分红政策,回馈全体股东;旗下轩竹生物完成港股通纳入以及H股全流通,进一步改善股票流动性。2、医美板块:从单品销售迈向一站式解决方案服务商,产品渠道全球化同步推进医美板块作为集团第一增长支柱,2026上半年实现营收6.933亿元,同比增长18.5%;分部税前利润3.432亿元,同比增长10.9%,继续担当集团最重要的盈利来源。板块完成由单品销售向一站式医美综合解决方案服务商的战略转型,依托制药级质控体系、全品类合规产品矩阵,构建“直营+代理”双轨渠道模式,落地“星火计划”下沉市场,分层覆盖头部连锁机构、区域单体及县域门店,目前合作医美机构超9000家,覆盖全国34个省370余城,实现TOP500头部机构全覆盖,与350余家机构达成战略合作。产品矩阵层面,核心流量产品乐提葆(肉毒毒素)销售规模稳健增长,价格体系稳定,依托“乐葆+”标准化联合治疗方案联动玻尿酸、再生填充、动能素水光,拉动再生等高价值产品放量。再生填充管线取得重要审批进展,渼颜空间自研聚乳酸填充剂(童颜针)回颜臻、斯弗妍新增6款规格获批,建立45mg?150mg梯度剂量体系,适配浅层肤质修护到深层容量重塑不同临床需求,上半年终端销量跻身国内行业第一梯队;PCL少女针傾研、高G骨性支撑玻尿酸铂安润形成高端抗衰组合,面向高净值人群推出轮廓固定高阶抗衰疗程,提升合作机构客单价与毛利率。水光赛道形成“流量款+高端储备款”分层布局,流量单品冻妍已落地千余家医美机构;两款高端复配水光完成申报筹备。光电产品黑曜双波主打基底抗衰赛道,渠道已经覆盖全国31省及港澳近百座城市,合作机构近400家;线上小红书阵地表现突出,2026年1?5月连续五个月位列平台黄金微针品牌TOP1,月搜索量稳定4万以上,完成ToB机构端、ToC消费者双向品牌渗透。研发创新上,集团和深原质药共建AI医美研发平台,AI覆盖医美研发全链条;依托五大自研技术平台储备超40款在研管线,20余款产品处于临床阶段,拥有全球首创PHA再生材料差异化赛道优势。股权层面,集团将渼颜空间持股比例由77%提升至90%,增厚归属于母公司收益,后续计划收购剩余股权。全球化方面,依托瑞士平台、韩国全资子公司、美国研发基地搭建全球研产销网络,多款自研产品推进海外注册,向欧盟市场准入迈进。学术建设方面,集团联动国内三甲医院开展大量前瞻性临床科研,输出循证医学证据;通过渼颜学苑搭建医师、运营、咨询人员分层培训体系,常态化开展中韩泰跨国实操学习班、行业学术论坛,强化医生群体粘性,持续夯实专业品牌壁垒。下半年医美业务将重点推进胶原蛋白填充材料、PHA再生微球、高端超级水光的临床注册;深化头部连锁机构独家战略合作;继续巩固欧盟、北美渠道,开拓东南亚、拉美新兴市场,释放光电耗材复购收益,持续提升板块经营质量。3、创新药板块:两大平台商业化提速,亏损持续收窄,海外授权实现里程碑突破创新药作为集团第二增长曲线,2026上半年实现营收2.614亿元,较去年同期5820万元同比大增349.1%,商业化兑现成效显著,板块亏损持续收窄。旗下两大平台轩竹生物、惠升生物差异化协同发展,国内商业化与海外BD授权双线并举。轩竹生物(02575.HK)聚焦肿瘤、消化、代谢领域创新药研发。核心产品实现多重突破:轩悦宁(吡洛西利)成为国内唯一覆盖HR+/HER2?晚期乳腺癌一线、二线、后线全疗程CDK抑制剂,III期研究成果发表于国际顶刊《JAMAOncology》;轩菲宁(地罗阿克)新一代ALK抑制剂纳入国内三大肺癌权威诊疗指南,III期数据展现突出颅内抗肿瘤疗效;安久卫(安奈拉唑钠)新型质子泵抑制剂获得《老年人抑酸剂合理应用中国专家共识》优先推荐,已经覆盖近2500家医疗机构,反流性食管炎新适应症NDA获受理,幽门螺杆菌根除适应症启动III期临床。国际化迎来重大里程碑:轩竹生物与海外企业达成合作,授予轩悦宁、轩菲宁两款核心产品在中东北非21个国家及地区独家开发、注册及商业化权益,集团可获取首付款及潜在超亿美元监管、商业化里程碑付款以及特许使用费。研发端搭建AI药物设计、T细胞衔接器TCE、小核酸前沿技术平台,持续推进早期管线立项;资本层面纳入港股通并完成H股全流通,改善股票流动性,打通多元化融资渠道,支撑管线迭代与海外拓展。惠升生物深耕糖尿病全病程用药,目前拥有18款获批品种、27个规格,构建口服降糖药、胰岛素、GLP?1完整产品矩阵,具备千万级生物药产能。核心产品惠优静(SGLT?2创新药)依托合作渠道覆盖超7000家医院;两款国产首仿胰岛素惠优加、惠优达将中国大陆独家商业化权益对外授权,医院准入数量持续提升。重磅在研管线中,司美格鲁肽注射液降糖适应症上市申请已通过NMPA现场核查,减重适应症计划2026第四季度提交NDA申报;同时布局GLP?1R/GCGR双靶点激动剂P052注射液。国际化上,惠升生物面向东盟、南亚、拉美、俄语区、中东、非洲六大新兴市场拓展,已与15个国家企业建立合作,多款产品推进海外注册与市场准入,海外市场有望成为未来新增量。4、仿制药板块:主动推进资产出清,坚守现金流压舱石职能受国家集采常态化、重点监控目录政策影响,仿制药业务2026上半年实现收入2.065亿元,同比下滑58.9%,分部税前亏损7410万元。集团仿制药战略已经从规模扩张转向价值优化,主动剥离非核心低效资产,报告期内处置附属公司带来1.542亿元处置收益,有效抵消板块亏损,释放的资金和管理资源全部向医美、创新药两大核心赛道倾斜。在主动出清低效资产同时,集团持续补充优质仿制药品种。2026上半年共有8款仿制药通过一致性评价,覆盖心脑血管、抗感染、神经系统等优势领域,巩固仿制药板块现金流韧性。后续集团将继续有序推进低价值仿制药业务的优化出清,保留具备稳定竞争力、可持续贡献经营性现金流的成熟品种,持续优化集团整体资产结构,提升资源配置效率。5、行业判断与未来展望集团认为,医美行业监管趋严,不合规机构加速出清,市场份额向具备制药级研发生产、全品类合规管线的头部企业集中;再生材料赛道高速扩容,联合治疗方案成为机构提升盈利的重要路径;AI数字化正在重塑医美研发与临床体系。生物医药领域,国家持续扶持创新产业,创新药商业化、海外BD授权成为行业主流发展方向;仿制药集采常态化倒逼行业资源向医美、创新药等高景气赛道转移,集团“医美+创新药”双轮驱动战略高度契合产业发展大势。面向下半年,四环医药将继续坚定落实“医美+创新药”中长期战略,以AI全链条研发赋能作为创新抓手,国内深耕优质渠道,海外开拓多元市场;医美板块加速管线落地、推进全球化布局;创新药板块加快管线临床与商业化转化,持续挖掘海外BD合作机会;仿制药板块稳步推进存量资产优化,聚焦高价值业务。集团将持续夯实全产业链竞争壁垒,稳步提升综合盈利能力,致力于为全体股东创造稳健、可持续的价值回报。本文来源:财经报道网
100 项与 司美格鲁肽生物类似药(惠升生物) 相关的药物交易
登录后查看更多信息
外链
| KEGG | Wiki | ATC | Drug Bank |
|---|---|---|---|
| - | - | - |
研发状态
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 2型糖尿病 | 申请上市 | 中国 | 2025-08-16 | |
| 肥胖 | 临床3期 | 中国 | 2024-11-07 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
| 研究 | 分期 | 人群特征 | 评价人数 | 分组 | 结果 | 评价 | 发布日期 |
|---|
No Data | |||||||
登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或

药物交易
使用我们的药物交易数据加速您的研究。
登录
或

核心专利
使用我们的核心专利数据促进您的研究。
登录
或

临床分析
紧跟全球注册中心的最新临床试验。
登录
或

批准
利用最新的监管批准信息加速您的研究。
登录
或

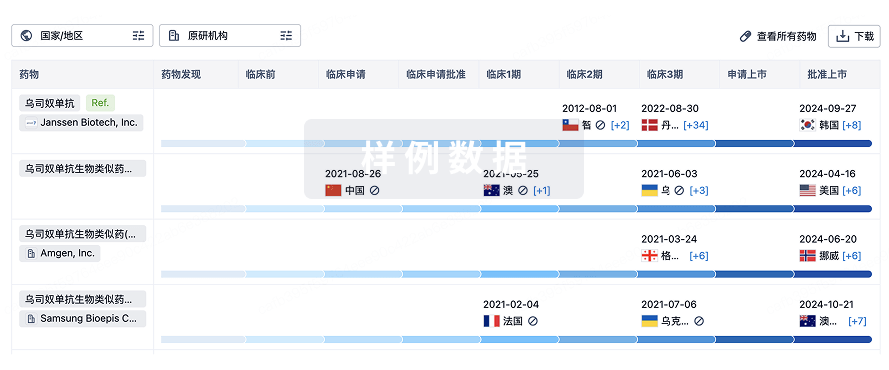
生物类似药
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或
特殊审评
只需点击几下即可了解关键药物信息。
登录
或

提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用