预约演示
更新于:2026-10-24
Bevacizumab(Beijing Science Sun)
贝伐珠单抗 (北京赛升)
更新于:2026-10-24
概要
基本信息
原研机构 |
非在研机构- |
最高研发阶段临床3期 |
首次获批日期- |
最高研发阶段(中国)临床3期 |
特殊审评- |


登录后查看时间轴
关联
3
项与 贝伐珠单抗 (北京赛升) 相关的临床试验CTR20230835
随机、双盲、单剂量、平行比较人源化抗 VEGF 单抗注射液和贝伐珠单抗注射液(Avastin,安维汀)在中国健康男性志愿者中的药代动力学比对研究
主要研究目的:比较试验药物人源化抗VEGF单抗注射液(规格:100mg/4mL,北京赛升药业股份有限公司生产)和对照药物贝伐珠单抗注射液[Avastin,安维汀,规格: 100mg/4mL,Roche Diagnostics GmbH生产(欧洲来源),北京赛升药业股份有限公司提供]在中国健康男性志愿者以 1mg/kg单次静脉滴注给药的药代动力学(PK)相似性。次要研究目的:评价人源化抗VEGF单抗注射液和贝伐珠单抗注射液(Avastin,安维汀)在中国健康男性志愿者单次静脉滴注给药的安全性、耐受性和免疫原性。
开始日期2023-03-22 |
申办/合作机构 |
CTR20171588
随机双盲平行比较试验药和安维汀在健康男性受试者中单次给药药代动力学、安全性及免疫原性的Ⅰ期临床研究
评价单次给药后人源化抗VEGF单抗注射液和安维汀主要药代动力学参数(AUC0-t)的相似性。评价单次给药后人源化抗VEGF单抗注射液和安维汀其他PK参数(AUC0-∞、Cmax 、MRT、T1/2、Vd、CL)、安全性和免疫原性的相似性。
开始日期2017-12-14 |
申办/合作机构 |
CTR20242804
比较人源化抗VEGF单抗或贝伐珠单抗分别联合奥沙利铂和氟尿嘧啶类一线治疗转移性结直肠癌的有效性、安全性及免疫原性的随机、双盲、平行对照的Ⅲ期临床试验
比较人源化抗VEGF单抗或贝伐珠单抗分别联合奥沙利铂和氟尿嘧啶类一线治疗转移性结直肠癌的有效性、安全性及免疫原性的随机、双盲、平行对照的Ⅲ期临床试验
开始日期- |
申办/合作机构 |
100 项与 贝伐珠单抗 (北京赛升) 相关的临床结果
登录后查看更多信息
100 项与 贝伐珠单抗 (北京赛升) 相关的转化医学
登录后查看更多信息
100 项与 贝伐珠单抗 (北京赛升) 相关的专利(医药)
登录后查看更多信息
47
项与 贝伐珠单抗 (北京赛升) 相关的新闻(医药)2026-10-06
更多 信息差 点击下方图片 博主小程序
产业链梳理(132 家)
一、上市新药
公司名称
核心看点
恒瑞医药
公司自主研发的创新药产品PCSK9单抗“注射用瑞卡西单抗”目前获批上市规格为150mg/瓶。
众生药业
据2026年半年报,公司创新药研发主要聚焦呼吸系统疾病、代谢性疾病等疾病领域,截至目前已有2个创新药项目获批上市,多个创新药项目处于临床试验阶段;来瑞特韦片(商品名:乐睿灵)已于2023年获NMPA附条件批准上市,昂拉地韦片(商品名:安睿威)已于2025年获NMPA批准上市。
科伦药业
科伦博泰自主研发的靶向人滋养细胞表面抗原2(TROP2)ADC、靶向人类表皮生长因子受体2(HER2)ADC均已获批上市。
艾力斯
公司KRAS G12C抑制剂枸橼酸戈来雷塞片已成功获得国家药品监督管理局批准上市。
长春高新
子公司金赛药业研发的注射用伏欣奇拜单抗于2025年7月2日获国家药品监督管理局批准上市。
亚虹医药
2026年3月3日投资者关系活动记录表:公司收到国家药品监督管理局核准签发的《药品注册证书》,批准公司APL-1702上市。
三生国健
2026年2月26日公告:关于自愿披露公司重组抗IL-4Rα人源化单克隆抗体注射液新药上市申请获得受理的公告。
力生制药
替格瑞洛分散片于2025年6月6日获得国家药品监督管理局(NMPA)上市许可批准。
海创药业
1类创新药氘恩扎鲁胺软胶囊的上市申请已获批准。
二、申报生产
公司名称
核心看点
荣昌生物
公司申报的注射用维迪西妥单抗新适应症上市申请获得受理。
健康元
TG-1000(玛帕西沙韦)胶囊目前处于正常的上市审核阶段。
舒泰神
公司《关于注射用STSP-0601取得IIb期临床研究总结报告的公告》中IIb期临床数据达到了预设的主要有效性终点,计划基于已有数据推进附条件上市申报准备工作。
常山药业
公司艾本那肽注射液用于2型糖尿病的上市许可申请处于专业审评阶段。
神州细胞
公司已处于上市审评阶段的产品:抗PD-1单抗SCT-I10A(菲诺利单抗注射液)。
天士力
创新中药枇杷清肺饮、温经汤、安神滴丸3款处于申报生产阶段。
通化金马
公司新药琥珀八氢氨吖啶片已获得国家药品监督管理局上市申请受理。
康缘药业
公司目前在治疗肺癌领域创新药龙七胶囊目前在申报上市阶段。
泰恩康
公司巴瑞替尼片已提交药品上市许可申请,目前尚处于审评阶段。
三、临床试验
1、一期临床
公司名称
核心看点
康希诺
公司的重组带状疱疹疫苗(腺病毒载体)目前正在加拿大进行肌肉注射及吸入产品的一期临床试验,待获得阶段性数据。
华森制药
一期临床的药物为注射用盐酸ORIC-1940。
石药创新
公司SYH2092注射液,正式启动I期临床试验,健康受试者单次给药。
甘李药业
公司GLR2037片I期临床完成首例受试者给药。
键凯科技
据2026年半年报,公司已自主构建三十余项1类新药在研管线,全资子公司诺和晟泰在研创新药STC008注射液正在开展I期临床试验研究,全资子公司阿尔纳研发的ABA001注射液、与艺妙神州合作研发的ZM001注射液截至报告期末均处于I期临床试验阶段。
百济神州
tarlatamab用于治疗神经内分泌前列腺癌、AMG 509用于治疗前列腺癌以及acapatamab用于治疗前列腺癌,目前均处于一期临床阶段。
昂利康
公司在研创新药项目ALK-N001处I期临床试验阶段。
双鹭药业
合作项目CTLA-4单抗(依匹单抗)目前处于一期临床。
海普瑞
2022年年初CM-AT已获得FDA的反馈将补充新一期临床试验。目前,新一期临床试验正在进行中。
汇宇制药
HYP-6589片于2024年11月获批开展I期临床试验,目前处于剂量探索阶段。
泽璟制药
公司盐酸杰克替尼片治疗骨髓纤维化的一期临床试验正在正常开展中。
君实生物
公司有多个双抗在研项目处于一期临床试验阶段,且公司已与药品监管部门就部分双抗在研项目的三期临床试验方案进行沟通。
复旦张江
公司注射用FZ-P001钠,I期临床完成首例受试者入组。
新开源
华道生物CD19 CAR-T治疗ALL处于临床一期。
兴齐眼药
SQ-24071滴眼液是公司基于近视发生发展的基础研究研发的改良型新药,目前该产品已完成I期临床试验的首例受试者入组。
红日药业
艾姆地芬片(PD-L1抑制剂)处于I期临床研究的剂量扩展试验阶段。
苑东生物
公司HP-002片,2026年3月获CDE临床批件,于2026上半年启动I期入组随访。
2、二期临床
公司名称
核心看点
新华制药
公司OAB-14干混悬剂完成II期临床中国首例患者入组。
海南海药
治疗难治性癫痫的派恩加滨已完成I期临床研究,II期临床正在积极推动。
瑞康医药
与广东药科大学相关医学专家合作,共同合作研发治疗非酒精性肝脂肪变中医新药FTZ浓缩丸,报告期内已进入临床二期阶段。
复星医药
XH-S003胶囊、XS-03片与FOLFOX或FOLFIRI和贝伐珠单抗等创新药获得II期临床试验的批准。
金石亚药
益今生胶囊目前正处于二期临床研究阶段。
键凯科技
伊立替康项目脑胶质瘤适应症二期临床仍在进展中。
百济神州
用于R/R华氏巨球蛋白血症(WM)和R/R套细胞淋巴瘤(MCL)的两项潜在全球注册可用二期临床试验,以及用于R/R CLL的一项潜在中国注册可用二期临床试验。
康弘药业
2025年5月15日互动易:公司基因治疗产品KH631已进入II期临床试验。
海翔药业
参股公司创新药NWRD06注射液完成II期临床首例受试者入组。
京新药业
新药JX11502现在仍处在二期临床阶段,进展顺利。
海思科
HSK31679在完成I期临床试验之后,顺利进入II期临床试验。
莱美药业
公司子公司四川瀛瑞的纳米炭铁混悬注射液(CNSI-Fe)二期临床进展顺利,正稳步推进临床试验相关工作。
信立泰
SAL0132(GW906)正在原发性高血压患者中开展II期临床试验。
九芝堂
YB211项目于2025年2月获批开展II期临床试验。
华润双鹤
抗肿瘤领域的DC05F01正式启动Ib/IIa期临床试验受试者招募。
德展健康
VGX-3100获批了针对HPV-16/18相关肛门癌前病变适应症的国内二期临床试验。
乐普医疗
公司MWN101注射液已完成肥胖和II型糖尿病的二期临床试验,目前正在进行二期扩组。
太龙药业
适应症为糖尿病的艾塞那肽注射液已完成生物等效性实验,并获临床试验批准,注射用胰岛素分泌肽融合蛋白处于二期临床阶段。
海欣股份
公司参股公司江苏苏中药业集团股份有限公司申报的马来酸苏特替尼胶囊于近日完成国家药品监督管理局药品审评中心纳入突破性治疗品种药品公示。目前该药品尚处于二期临床试验中。
微芯生物
西达本胺联合替雷利珠一线治疗非小细胞肺癌的二期临床试验入组已于2023年下半年完成,目前处于治疗随访期。
东诚药业
东诚药业LNC1005已经进入II期临床(采用II/III期无缝联合试验设计)。
奇正藏药
2025年8月25日投资者关系管理信息:新药小儿热立清颗粒已进入II期临床。
康缘药业
目前桂枝茯苓胶囊FDA二期临床已完成,正在有序推进三期临床研究准备工作。
尖峰集团
JFAN-1001项目目前处于二期临床试验阶段。
振东制药
创新中药领域,公司重点推进1.1类创新中药ZD16二期临床研究。
维康药业
2025年9月10日互动易:1.1类中药创新药参丹通脑滴丸正进行II期临床。
福安药业
参股公司优诺金二期临床按计划顺利进行中。
吴海生科
AI-09在美国处于I/II期临床试验阶段,ET-01在美国处于二期临床试验阶段。Eirion公司计划于2025年开始ET-02的二期临床试验,治疗期为6个月,以进一步确认安全性和有效性。
3、三期临床
公司名称
核心看点
康希诺
公司吸附破伤风疫苗的三期临床已完成入组和接种工作。
康辰药业
KC1036治疗晚期食管鳞癌关键性III期临床研究已于2024年2月完成首例受试者入组。
沃森生物
吸附破伤风疫苗也已进入了III期临床试验阶段。
海南海药
抗肝纤维化的国家1.1类新药氟非尼酮胶囊项目III期临床研究总结报告完成,III期临床已完成CDE登记、启动临床。
复星医药
复星安特金自主研发的13价肺炎球菌结合疫苗正处于III期临床试验阶段。
翰宇药业
公司司美格鲁肽注射液减重三期临床研究方案,于2024年09月02日在“药物临床试验登记与信息公示平台”首次公示,登记号CTR20243301;目前公司1.1类创新药广谱预防用HY3000鼻喷雾剂,II期临床全部完成,进入III期临床阶段。
千红制药
公司QHRD211注射液,II期临床试验已经完成,已经向CDE提交III期沟通交流申请,准备启动III期。
双鹭药业
公司GLP-1长短效项目均已完成三期临床,短效尚未揭盲,GLP-1长效处于Pre-NDA阶段。
海思科
HSK31679片“非酒精性脂肪性肝炎”II期临床已完成并纳入突破性治疗,其治疗代谢功能障碍相关脂肪性肝炎(MASH)的临床III期研究已于2026年6月启动。
贝达药业
贝福替尼三期临床研究显示,在基线有或无脑转移患者的PFS具有一致获益,安全性良好,整体不良事件安全可控。
万泰生物
公司的冻干水痘减毒活疫苗(VZV-7D)II期临床现场工作全部完成,II期总结报告拿到;III期临床方案获批、已经启动III期首例入组。
百利天恒
公司创新药物管线共有3款药物(BL-B01D1、SI-B001、BL-M07D1)已经进入了三期临床研究,共计已启动了针对不同适应症的8个三期注册临床研究。
亚虹医药
公司正在积极寻找海外合作伙伴,准备APL-1702美国三期临床试验申请。
辰欣药业
抗耐药结核菌1类新药(WX081)、抗流感病毒1类新药(WXSH0208)已进入三期临床试验。
广生堂
控股子公司福建广生中霖生物科技有限公司的在研乙肝治疗一类创新药奈瑞可韦GST-HG141的III期临床试验,已于2025年7月25日在树兰(杭州)医院完成首例受试者成功入组给药。
汉商集团
公司DDCI-01,已完成CDE的EOP2(II期结束会议),正在完善方案推进III期启动。
东诚药业
在前列腺癌领域,诊断性核药LNC1001已经进入三期临床试验。
奇正藏药
2025年8月25日投资者关系管理信息:白脉软膏糖尿病适应症项目进入III期临床。
诺诚健华
公司成功完成与FDA关于奥布替尼治疗MS临床开发的EOP2会议,并与FDA就启动奥布替尼在PPMS患者中启动三期临床研究达成一致。
赛升药业
K11项目进入III期临床试验阶段。
阳光诺和
“STC007注射液”针对腹部手术后中、重度疼痛的II期临床试验已圆满完成预期目标,III期临床试验正按既定计划有序推进。
仙琚制药
合作开发的改良型新药CZ1S(长效镇痛制剂)处于三期临床阶段,合作开发的1.1类新药奥美克松钠注射液处于申报审批阶段。
欧普康视
公司的阿托品尚在三期临床。
维康药业
2025年9月25日发布关于黄甲软肝颗粒启动临床三期试验的公告。
健民集团
公司在研产品通降颗粒II期临床进入总结阶段,II期完成,已正式进入III期临床。
冠昊生物
公司开展的本维莫德乳膏特应性皮炎三期临床尚在有序推进中。
四、申报临床
公司名称
核心看点
恒瑞医药
2024年7月17日,子公司上海瑞宏迪医药的AAV双基因药物RGL-193注射液申报临床。
石药创新
2025年6月10日盘后,控股子公司巨石生物申报的注射用SYS6040药品临床试验申请已获得美国FDA批准,可以在美国开展临床试验。
华东医药
2025年6月6日,全资子公司杭州中美华东制药有限公司申报的HDM1010片药品临床试验申请已获得美国食品药品监督管理局(FDA)批准,可在美国开展I期临床试验,适应症为2型糖尿病。
百济神州
BGB-58067片(PRMT5抑制剂)于2024年9月申报临床。
塞力医疗
战略投资公司华纪元生物自主研发的国家1类生物创新药HJY-ATRQβ-001正式获得国家药品监督管理局(NMPA)的新药临床试验申请(IND)受理通知书。
荣昌生物
新型抗体偶联(ADC)药物注射用RC278的临床试验申请于2025年5月获得受理。
陇神戎发
2025年7月31日公告:公司控股子公司甘肃普安制药股份有限公司于2025年7月30日收到国家药品监督管理局核准签发的2份《药物临床试验补充申请批准通知书》。
安科生物
HuA21注射液是HER2靶点的一款新药,协同曲妥珠联用增加肿瘤抑制效果,目前III期临床试验方案讨论会已经召开。
华海药业
2025年5月24日,子公司上海华奥泰的IL-17A/IL-36R双抗HB0043申报临床。
贝达药业
自主研发的1类新药BPI-452080片(HIF-2α抑制剂)于2025年6月获得临床试验申请受理。
百诚医药
自主研发的1类创新药BIOS-0618片新增适应症获批临床试验。
君实生物
2025年2月,PD-1与IL-2融合蛋白JS213申报临床。
东诚药业
公司治疗性核药1003均已获得FDA、新加坡、中国的临床批件,即将在新加坡、中国开展临床试验入组。
五、药物开发
公司名称
核心看点
哈药股份
2025年11月14日互动易:目前已有创新药项目处于研究开发阶段,聚焦公司核心治疗领域。
津药药业
2025年9月5日互动易:JYSW003项目为津药生物科技(天津)有限公司委托公司创新研究院开展的创新药项目。
奥赛康
奥赛康药业将获得阿诺医药在研的1类创新药AN9025项目在许可区域内的开发、生产及商业化的独占权益。
誉衡药业
2026年4月,公司已与首都医科大学合作,布局中枢神经系统及神经退行性疾病领域创新药研发。
石药创新
公司建立了mRNA、抗体工程改造、噬菌体和酵母展示、酶法定点修饰、纳米递送等5大技术平台,在肿瘤、自身免疫等创新药领域形成独有优势。
泓博医药
公司更专注于小分子药物研发。
翰宇药业
GLP-1R/GIPR/GCGR三重激动剂处于开发阶段。
众生药业
公司聚焦代谢性疾病、呼吸系统疾病等疾病领域,逐渐形成了药物临床研究、特殊制剂研发等技术平台。
神州细胞
公司独立自主研发的处于临床阶段和临床前研发阶段的产品管线包括21个创新药和2个生物类似药品种。
百利天恒
公司有9个创新生物药在研产品处于临床试验阶段,包括2个双特异性抗体药物、3个四特异性抗体药物等。
亚太药业
2020年年报:公司继续积极开展高端仿制药、创新药研发工作,在研创新药、仿制药品种二十余个。
广生堂
GST-HG161(肝癌靶向药物)处于开发阶段。
海特生物
公司全球首创创新药注射用埃普奈明是一种重组蛋白类靶向抗肿瘤新药,属于国家I类生物制品。
迈威生物
公司独立承担1项国家“重大新药创制”重大科技专项,独立/牵头承担共计2项国家重点研发计划和多项省市级科技创新项目。
吉林敖东
2024年半年报:子公司开展化药创新药1类新药研发项目1个,化药仿制药研发项目4个,新药研发项目5个,开展化药一致性评价研究项目7个。
苑东生物
公司富马酸比索洛尔片的发明专利获得第二十五届中国专利优秀奖。
六、白血病相关
1、临床阶段
公司名称
核心看点
复星医药
复星凯瑞的第二款CAR-T细胞治疗产品FKC889的第一项适应症(复发或难治性成人前体B细胞急性淋巴细胞白血病,成人r/r ALL)于中国境内处于桥接临床试验阶段。
千红制药
公司原创一类新药QHRD107胶囊是国内首个获批临床的口服CDK9靶向激酶抑制剂创新药物,适应症是急性髓系白血病(AML),目前正处于临床IIa期增补研究试验阶段。
联环药业
与上海药物所合作开发用于治疗急性髓系白血病(AML)的LH-1802(处于临床试验阶段)。
一品红
自主研发的用于急性髓系白血病、多发性骨髓瘤以及非霍奇金淋巴瘤的口服分子胶药物FD-001(定位为国家一类新药)处于I期临床试验阶段。
以岭药业
化药创新药方面,治疗实体瘤、急性髓系白血病的XY0206片处于临床III期。
上海医药
公司在研管线中,双靶点CAR-T产品B019针对儿童急性淋巴细胞白血病、成人非霍奇金淋巴瘤两大适应症的I期临床试验。
2、药品
公司名称
核心看点
百济神州
百悦泽®现已在美国获批用于治疗复发/难治性(R/R)及一线治疗慢性淋巴细胞白血病(CLL)或小淋巴细胞淋巴瘤(SLL)成人患者,并在欧盟获批用于治疗CLL。
华润双鹤
公司治改良型新药泛欣®-巯嘌呤片(II)获批生产,填补国内儿童白血病精准治疗空白。
奥翔药业
公司生产的甲磺酸伊马替尼片是全球首个抗肿瘤分子靶向药物,用于治疗慢性粒细胞白血病(CML)急变期、加速期或α-干扰素治疗失败后的慢性期患者、不能手术切除或发生转移的恶性胃肠道间质瘤(GIST)患者。
华邦健康
参股公司普瑞金研发的靶向CD19&CD22的CAR-T注射液,用于治疗急性淋巴细胞白血病,该产品为处于临床前的细胞治疗产品。
金凯生科
公司医药核心产品服务的终端药物涉及肿瘤、心脑血管、糖尿病、肾脏疾病、白血病、贫血症、免疫系统疾病等多个疾病治疗领域。
亿帆医药
2022年,公司复方黄黛片已占据早幼粒白血病(APL)60%的市场份额,是治疗急性早幼粒白血病的特效药产品。
3、其他
公司名称
核心看点
中源协和
脐带血造血干细胞治疗的适应症包括骨髓增生异常综合征(MDS)、急性髓系白血病M4、再生障碍性贫血(AA)等。
安科生物
公司在研的CAR-T项目目前主要是针对血液肿瘤,如急性淋巴细胞白血病、淋巴瘤等。
免责声明:公开资料整理,不构成投资建议。
2026-09-18
·今日头条
来源:@华夏时报微博
华夏时报(www.chinatimes.net.cn)记者 于娜 北京报道
2026年上半年,赛升药业(300485)交出了一份令投资者错愕的成绩单。半年报显示,公司营业收入1.81亿元,同比下降8.17%;归母净利润亏损1.44亿元,同比暴跌400.66%,由盈转亏。
然而,赛升药业在2026年上半年的扣非净利润尚有259.67万元,主业仍在勉力维持微利。两相对照,这家三大核心产品线毛利率均处于较高水平的制药企业,何以在扣非微利的背景下亏出一个多亿?答案指向金融投资——公允价值变动损失高达1.41亿元,叠加投资收益亏损2901.65万元。一家制药企业的主业盈利被金融投资彻底吞噬。这究竟是战略失误,还是治理失序?
金融资产“反噬”利润表
赛升药业是一家主营心脑血管、免疫系统及神经系统用药的制药企业,核心产品纤溶酶注射剂收入占主营业务收入四成以上,毛利率超过80%。这家原本以生物医药为主业的公司,如今却因金融投资巨亏站上风口浪尖。
(来源:赛升药业2026年半年报)
投资端的崩塌是巨亏主因。上半年公司归母净利润亏损1.44亿元,扣非净利润却为259.67万元。利润表显示,公允价值变动损益为-1.41亿元,占利润总额比例的82.25%,上年同期为+3854.21万元,一正一负落差超1.79亿元;投资收益为-2901.65万元,上年同期为+745.28万元,由盈转亏。从非经常性损益明细看,权益法核算的长期股权投资收益为-4289.32万元,是扣非与归母净利润落差的重要构成。前述“金融投资亏掉1.4亿元”,对应的是公允价值变动损失口径;若计入投资收益亏损,拖累更大。
资产端同样印证这一判断。期末交易性金融资产余额13.79亿元,较年初14.74亿元减少约9500万元,涵盖港股、北交所及新三板股票,以及银行理财、FOF、收益凭证、信托等;长期股权投资由7.10亿元降至6.06亿元,主要受联营企业公允价值变动拖累。公司还通过二级市场出售了康乐卫士股票,管理层称此举为“提高资产运营效率,优化公司资产结构”。然而,资产端的调整并未改变其金融资产配置的整体格局——恰恰是这种规模庞大、品种庞杂的配置,使公司业绩对资本市场波动的敏感度持续处于高位。
2025年10月,赛升药业发布的《对外投资管理制度》规定,证券投资额度占最近一期经审计净资产50%以上且绝对金额超过5000万元的,应提交股东会审议,且不得将委托理财审批权授予董事个人或经营管理层。但从实际效果看,制度约束并未压低金融资产的风险敞口。13.79亿元交易性金融资产规模,使公允价值波动对利润表的影响已超过主营业务全年盈利规模。
医健管理咨询合伙人曹宁向《华夏时报》记者表示,近年已有多家医药上市公司因金融资产公允价值大幅波动导致业绩预亏,药企“炒股巨亏”并非个案。当一家制药企业的利润表主导变量从药品销售变成资本市场涨跌,其经营逻辑便已发生深层偏移。
主业微利能否撑起“制药”底色?
剥离投资端的巨额损失后,赛升药业的主业究竟成色几何?表面看,公司上半年扣非净利润尚有259.67万元,主业仍在盈利。但将时间轴拉长,这一“微利”并不稳固。
(来源:赛升药业2025年年报)
先看近年业绩轨迹。2023年,公司营业收入4.77亿元,同比下降35.12%;归母净利润1.03亿元,同比下降49.73%;扣非净利润亏损4209.31万元。当年归母净利润之所以为正,全靠1.45亿元非经常性损益支撑,其中持有金融资产负债公允价值变动损益及相关投资损益便贡献了1.13亿元。2024年,营收进一步降至4.16亿元,同比下降12.61%;归母净利润亏损6885.31万元,由盈转亏;扣非净利润1176万元,勉强扭亏。到了2025年,营收4.05亿元,同比下降2.82%;归母净利润1457.10万元,看似扭亏,但扣非净利润再度转为亏损2699.04万元,当期非经常性损益合计4156.13万元,其中金融资产公允价值变动及处置损益为2063.04万元。三年之间,公司主业扣非利润在亏损与微利之间反复摇摆,归母净利润的每一次“转正”,背后都有金融资产收益的托举。
回到2026年,一季度公司归母净利润尚有466.33万元,但同比已下降88.33%;扣非净利润1022.51万元,同比增长759.26%。彼时主业尚能贡献千万级别的扣非利润,投资端的拖累尚未完全显现。到了上半年,归母净利润迅速转为-1.44亿元,扣非净利润则骤降至259.67万元。一季度扣非净利润1022.51万元,上半年仅259.67万元,二季度主业盈利较一季度大幅回落,一季度扣非盈利更像是一次短暂的喘息。
从业务结构看,赛升药业的三大用药板块2026年上半年收入全线下滑:心脑血管用药收入8107.21万元,同比下降4.38%;免疫系统用药收入5292.64万元,同比下降11.20%;神经系统用药收入4275.77万元,同比下降13.69%。其中,神经系统用药在2025年曾是公司唯一高增长板块,收入同比增长135.56%,到2026年上半年却成为降幅最大的业务线。
收入承压之下,公司毛利率反而有所提升。2026年上半年的营业成本同比降幅达16.15%,快于收入降幅,综合毛利率由上年同期的64.78%提升至67.84%。核心产品纤溶酶注射剂收入占主营业务收入的比例达40.65%,毛利率高达83.82%,同比提升6.01个百分点,仍是收入与利润的第一支柱。但毛利率改善并未转化为利润增长。销售费用、管理费用、研发费用同比分别增长2.79%、7.29%、8.70%,费用刚性增长进一步压缩了利润空间,扣非净利润同比下降69.96%。经营活动产生的现金流量净额为1140.43万元,同比下降61.13%;加权平均净资产收益率由上年同期的1.41%降至-4.36%。这意味着,即便不考虑金融投资的巨额拖累,公司主业的造血能力和资本回报水平也在走弱。
费用刚性增长的背后,研发投入是重要构成。2023年至2025年,公司研发投入金额分别为1.03亿元、1.30亿元、1.44亿元,2025年研发投入占营业收入比例为35.51%。在研管线方面,K11为贝伐珠单抗生物类似药,已启动Ⅲ期临床并完成全部入组,预计2026年完成临床研究、2027年提交上市注册申请;安替安吉肽、血管生成抑肽等1类新药处于I期临床阶段。2026年上半年,公司研发投入达2970.83万元,同比增长8.70%。
从数据看,研发投入的绝对规模并不算小,占营收比例在行业内处于较高水平。但问题在于,公司营收体量有限,2025年全年营收仅4.05亿元,研发投入便已占去三成以上。当营收持续下滑、主业造血能力走弱时,高研发投入便从“战略选择”变成了“利润负担”——它既是费用端刚性的来源之一,也在短期内难以转化为产品收入和利润回报。
赛升药业面临的真正问题并非某一只股票的涨跌,而是一家制药企业将超过13亿元的资金配置在股票、FOF、信托等金融产品上,使得利润表的主导变量从药品销售变成了资本市场的涨跌。当扣非净利润仅剩259.67万元时,投资端一个百分点的波动便足以决定公司是盈是亏。资深医药市场投资人章标向《华夏时报》记者表示,主业“微利”与投资“巨亏”之间的悬殊对比,折射出的是一家上市公司资源配置逻辑的深层偏移——药品研发需要十年磨一剑,而资本市场的涨跌只需一个季度。投资者想要追问的不仅是公司何时能从投资亏损中抽身,更是这家制药企业是否还能回到制药的主航道上来。
责任编辑:姜雨晴主编:陈岩鹏
财报
2026-09-16
·新浪看点
来源:@华夏时报微博华夏时报(www.chinatimes.net.cn)记者 于娜 北京报道2026年上半年,赛升药业(300485)交出了一份令投资者错愕的成绩单。半年报显示,公司营业收入1.81亿元,同比下降8.17%;归母净利润亏损1.44亿元,同比暴跌400.66%,由盈转亏。然而,赛升药业在2026年上半年的扣非净利润尚有259.67万元,主业仍在勉力维持微利。两相对照,这家三大核心产品线毛利率均处于较高水平的制药企业,何以在扣非微利的背景下亏出一个多亿?答案指向金融投资——公允价值变动损失高达1.41亿元,叠加投资收益亏损2901.65万元。一家制药企业的主业盈利被金融投资彻底吞噬。这究竟是战略失误,还是治理失序?金融资产“反噬”利润表赛升药业是一家主营心脑血管、免疫系统及神经系统用药的制药企业,核心产品纤溶酶注射剂收入占主营业务收入四成以上,毛利率超过80%。这家原本以生物医药为主业的公司,如今却因金融投资巨亏站上风口浪尖。(来源:赛升药业2026年半年报)投资端的崩塌是巨亏主因。上半年公司归母净利润亏损1.44亿元,扣非净利润却为259.67万元。利润表显示,公允价值变动损益为-1.41亿元,占利润总额比例的82.25%,上年同期为+3854.21万元,一正一负落差超1.79亿元;投资收益为-2901.65万元,上年同期为+745.28万元,由盈转亏。从非经常性损益明细看,权益法核算的长期股权投资收益为-4289.32万元,是扣非与归母净利润落差的重要构成。前述“金融投资亏掉1.4亿元”,对应的是公允价值变动损失口径;若计入投资收益亏损,拖累更大。资产端同样印证这一判断。期末交易性金融资产余额13.79亿元,较年初14.74亿元减少约9500万元,涵盖港股、北交所及新三板股票,以及银行理财、FOF、收益凭证、信托等;长期股权投资由7.10亿元降至6.06亿元,主要受联营企业公允价值变动拖累。公司还通过二级市场出售了康乐卫士股票,管理层称此举为“提高资产运营效率,优化公司资产结构”。然而,资产端的调整并未改变其金融资产配置的整体格局——恰恰是这种规模庞大、品种庞杂的配置,使公司业绩对资本市场波动的敏感度持续处于高位。2025年10月,赛升药业发布的《对外投资管理制度》规定,证券投资额度占最近一期经审计净资产50%以上且绝对金额超过5000万元的,应提交股东会审议,且不得将委托理财审批权授予董事个人或经营管理层。但从实际效果看,制度约束并未压低金融资产的风险敞口。13.79亿元交易性金融资产规模,使公允价值波动对利润表的影响已超过主营业务全年盈利规模。医健管理咨询合伙人曹宁向《华夏时报》记者表示,近年已有多家医药上市公司因金融资产公允价值大幅波动导致业绩预亏,药企“炒股巨亏”并非个案。当一家制药企业的利润表主导变量从药品销售变成资本市场涨跌,其经营逻辑便已发生深层偏移。主业微利能否撑起“制药”底色?剥离投资端的巨额损失后,赛升药业的主业究竟成色几何?表面看,公司上半年扣非净利润尚有259.67万元,主业仍在盈利。但将时间轴拉长,这一“微利”并不稳固。(来源:赛升药业2025年年报)先看近年业绩轨迹。2023年,公司营业收入4.77亿元,同比下降35.12%;归母净利润1.03亿元,同比下降49.73%;扣非净利润亏损4209.31万元。当年归母净利润之所以为正,全靠1.45亿元非经常性损益支撑,其中持有金融资产负债公允价值变动损益及相关投资损益便贡献了1.13亿元。2024年,营收进一步降至4.16亿元,同比下降12.61%;归母净利润亏损6885.31万元,由盈转亏;扣非净利润1176万元,勉强扭亏。到了2025年,营收4.05亿元,同比下降2.82%;归母净利润1457.10万元,看似扭亏,但扣非净利润再度转为亏损2699.04万元,当期非经常性损益合计4156.13万元,其中金融资产公允价值变动及处置损益为2063.04万元。三年之间,公司主业扣非利润在亏损与微利之间反复摇摆,归母净利润的每一次“转正”,背后都有金融资产收益的托举。回到2026年,一季度公司归母净利润尚有466.33万元,但同比已下降88.33%;扣非净利润1022.51万元,同比增长759.26%。彼时主业尚能贡献千万级别的扣非利润,投资端的拖累尚未完全显现。到了上半年,归母净利润迅速转为-1.44亿元,扣非净利润则骤降至259.67万元。一季度扣非净利润1022.51万元,上半年仅259.67万元,二季度主业盈利较一季度大幅回落,一季度扣非盈利更像是一次短暂的喘息。从业务结构看,赛升药业的三大用药板块2026年上半年收入全线下滑:心脑血管用药收入8107.21万元,同比下降4.38%;免疫系统用药收入5292.64万元,同比下降11.20%;神经系统用药收入4275.77万元,同比下降13.69%。其中,神经系统用药在2025年曾是公司唯一高增长板块,收入同比增长135.56%,到2026年上半年却成为降幅最大的业务线。收入承压之下,公司毛利率反而有所提升。2026年上半年的营业成本同比降幅达16.15%,快于收入降幅,综合毛利率由上年同期的64.78%提升至67.84%。核心产品纤溶酶注射剂收入占主营业务收入的比例达40.65%,毛利率高达83.82%,同比提升6.01个百分点,仍是收入与利润的第一支柱。但毛利率改善并未转化为利润增长。销售费用、管理费用、研发费用同比分别增长2.79%、7.29%、8.70%,费用刚性增长进一步压缩了利润空间,扣非净利润同比下降69.96%。经营活动产生的现金流量净额为1140.43万元,同比下降61.13%;加权平均净资产收益率由上年同期的1.41%降至-4.36%。这意味着,即便不考虑金融投资的巨额拖累,公司主业的造血能力和资本回报水平也在走弱。费用刚性增长的背后,研发投入是重要构成。2023年至2025年,公司研发投入金额分别为1.03亿元、1.30亿元、1.44亿元,2025年研发投入占营业收入比例为35.51%。在研管线方面,K11为贝伐珠单抗生物类似药,已启动Ⅲ期临床并完成全部入组,预计2026年完成临床研究、2027年提交上市注册申请;安替安吉肽、血管生成抑肽等1类新药处于I期临床阶段。2026年上半年,公司研发投入达2970.83万元,同比增长8.70%。从数据看,研发投入的绝对规模并不算小,占营收比例在行业内处于较高水平。但问题在于,公司营收体量有限,2025年全年营收仅4.05亿元,研发投入便已占去三成以上。当营收持续下滑、主业造血能力走弱时,高研发投入便从“战略选择”变成了“利润负担”——它既是费用端刚性的来源之一,也在短期内难以转化为产品收入和利润回报。赛升药业面临的真正问题并非某一只股票的涨跌,而是一家制药企业将超过13亿元的资金配置在股票、FOF、信托等金融产品上,使得利润表的主导变量从药品销售变成了资本市场的涨跌。当扣非净利润仅剩259.67万元时,投资端一个百分点的波动便足以决定公司是盈是亏。资深医药市场投资人章标向《华夏时报》记者表示,主业“微利”与投资“巨亏”之间的悬殊对比,折射出的是一家上市公司资源配置逻辑的深层偏移——药品研发需要十年磨一剑,而资本市场的涨跌只需一个季度。投资者想要追问的不仅是公司何时能从投资亏损中抽身,更是这家制药企业是否还能回到制药的主航道上来。责任编辑:姜雨晴主编:陈岩鹏
100 项与 贝伐珠单抗 (北京赛升) 相关的药物交易
登录后查看更多信息
研发状态
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 转移性结直肠癌 | 临床3期 | 中国 | 2024-07-31 | |
| 非小细胞肺癌 | 临床1期 | 中国 | 2017-12-14 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
| 研究 | 分期 | 人群特征 | 评价人数 | 分组 | 结果 | 评价 | 发布日期 |
|---|
No Data | |||||||
登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或

药物交易
使用我们的药物交易数据加速您的研究。
登录
或

核心专利
使用我们的核心专利数据促进您的研究。
登录
或

临床分析
紧跟全球注册中心的最新临床试验。
登录
或

批准
利用最新的监管批准信息加速您的研究。
登录
或

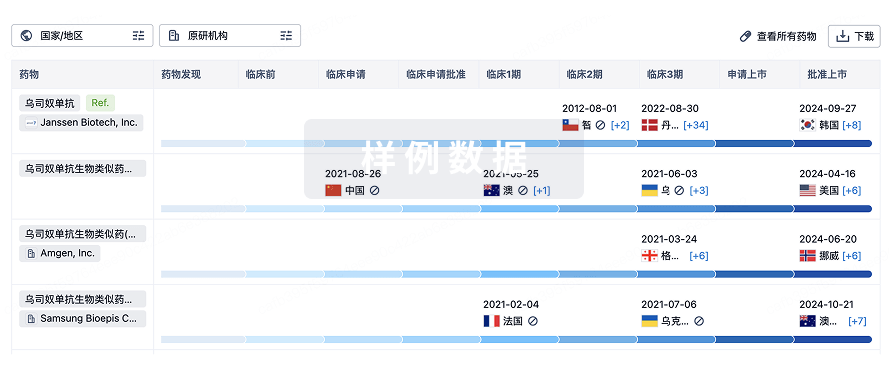
生物类似药
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或
特殊审评
只需点击几下即可了解关键药物信息。
登录
或

提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用