预约演示
更新于:2026-10-17
BAT-1306
更新于:2026-10-17
概要
基本信息
原研机构 |
在研机构 |
非在研机构- |
权益机构- |
最高研发阶段临床2期 |
首次获批日期- |
最高研发阶段(中国)临床2期 |
特殊审评- |

登录后查看时间轴
关联
7
项与 BAT-1306 相关的临床试验NCT06111196
A Randomized, Double-blind, Single-dose, Three-arm Parallel Group, Phase I Study to Compare the Pharmacokinetics and Safety of BAT3306 Versus KEYTRUDA® Administered in Healthy Male Subjects
to Compare the Pharmacokinetics and Safety of BAT3306 versus KEYTRUDA® Administered in Healthy Male Subjects
开始日期2023-11-05 |
申办/合作机构 |
NCT04151329
Evaluation for the Safety of BAT1306 and BAT8001 Injection for the Treatment of Patients With HER2-positive Advanced Solid Tumors Phase I/IIa Clinical Trials of Sexual, Tolerability and Pharmacokinetic Characteristics
A Phase I Clinical Trial of BAT1306 and BAT8001 Injection in Patients With HER2-positive Advanced Solid Tumor
开始日期2019-06-21 |
申办/合作机构 |
CTR20181775
一项评价BAT1306联合奥沙利铂和卡培他滨(XELOX)治疗EBV相关性胃癌患者的有效性和安全性的Ⅱ期临床试验
主要目的:评价BAT1306联合XELOX治疗EBVaGC患者的有效性和安全性; 次要目的:(1)评价BAT1306的药代动力学和免疫原性特征。(2)探索BAT1306联合XELOX治疗EBVaGC患者的疗效相关生物标志物。
开始日期2019-05-09 |
申办/合作机构 |
100 项与 BAT-1306 相关的临床结果
登录后查看更多信息
100 项与 BAT-1306 相关的转化医学
登录后查看更多信息
100 项与 BAT-1306 相关的专利(医药)
登录后查看更多信息
21
项与 BAT-1306 相关的新闻(医药)2026-09-16
证券代码: 688177 证券简称:百奥泰
百奥泰生物制药股份有限公司
投资者关系活动记录表
投资者关系
活动类别 □特定对象调研 □分析师会议 □媒体采访 □新闻发布会
√ 业绩说明会 □路演活动 □现场参观 □电话会议
□其他:
参与人员 投资者网上提问
时间 2026 年 9 月 16 日 15:00-17:00
地点 上证路演中心(网址: https://roadshow.sseinfo.com/)
上市公司接待人员
董事长、总经理兼代理财务总监: LI SHENGFENG(李胜峰)
董事、临床部负责人:王朝禾
董事会秘书:鱼丹
独立董事: 柳建华、廖健、陈旻湖
投资者关系活动主要内容介绍
公司于 2026 年 9 月 16 日 15:00-17:00 在上证路演中心(网
址: https://roadshow.sseinfo.com/)采用网络互动的方式参加科创
板 2026 年半年度创新药行业集体业绩说明会,具体问题及回复
如下:
Q1: 公司 2026 年的半年报中披露显示,在诸多生物类似
药中, BAT3306 的研发投入远远超过了其他生物类似药,甚至
是超过了 BAT8006,虽然给出的理由是 BAT3306 正处于关键
临床阶段,但公司还从未对一款类似药如此的大费周章,倾注
心血。纵观国内国外,多数创新药企业都没有选择做 K 药的类
似产品,更多是倾向于自主研发 PD-1,而且 K 药的门槛之高
是有目共睹的,为什么偏偏百奥泰还要选择做它的类似药?默
沙东和 Moderna 宣布了 K 药+mRNA 有望治疗癌症的可能性,
未来 BAT3306 如果能成功上市,公司是否有意向尝试该方向的
发展机会?
尊敬的投资者,您好! BAT3306 研发投入较高,系生物类
似药注册要求开展与原研药的头对头临床试验, K 药原研对照
药采购成本高,推高了临床阶段投入。公司布局该品种,是综
合考量市场空间、专利周期及自身技术实力做出的选择。公司
持续关注 K 药联合 mRNA 疗法以及其他疗法的前沿进展,这样
会给生物类似药提供更大市场空间。感谢您的关注!
Q2: 只想请问公司的董事长李胜峰博士和实际控制人易贤
忠老板,二人即将年过古稀,而此时的百奥泰却还未踏入正式
的业绩茁壮成长阶段,属于嗷嗷待哺的“婴儿”,想请问二人对
于百奥泰未来 10 年甚至是 20 年以后的发展目标是怎样的想法
和规划?从长远的时间来看,您二人希望未来的百奥泰成为一
家怎样的生物创新药企业?
尊敬的投资者,您好!公司自 2003 年创立以来,始终秉持
“创新只为生命”的理念,坚持自主研发,已实现多款生物类似药
及创新药在国内外获批上市,并逐步构建起覆盖肿瘤、自身免
疫、眼科等领域的丰富管线。公司的发展不是追求短期爆发,
而是着眼于长期价值创造。未来百奥泰将持续深耕新一代抗体
药物研发,加速全球化布局,努力成长为一家立足中国、面向
全球、具有国际竞争力的生物创新药企业。感谢您的关注!
Q3:公司 2021 年把约 5.3 亿元授权收入一次性计入营收,
而后续授权收入持续计入合同负债,负债率高达 95.19%,归属
股东权益合计只剩 1.239 亿元,市场担忧触发退市预警风险,
公司有何应对措施?记账方式的变化,与 RC148 或 SSGJ-707
首付款计入营收的方式不一致,是否会改变这一保守的记账方
式?
尊敬的投资者,您好!公司高度关注资产负债率偏高、净
资产规模较小带来的市场担忧,将持续监测财务指标。不同授
权项目会计处理差异,源于各合作协议履约义务条款不同,均
依据会计准则要求,不存在统一变更会计政策的计划,相关会
计处理已由审计机构核验。感谢您的关注!
Q4:公司怎么化解即将净资产为负?退市的问题?
尊敬的投资者,您好!公司高度关注期末净资产指标,正
积极采取多项举措,持续推进产品商业化以改善现金流,同步
优化费用管控,努力改善净资产状况,防范相关风险。相关经
营结果存在不确定性,公司将按规定及时履行信息披露义务。
感谢您的关注!
Q5: 1、百奥泰上市前股权激励有媒体解读为分现金 3.52
亿,请说明股权支付具体情况。 2、公司累计研发投入 60.8 亿,
构建固定资产、无形资产和其他长期资产支付的现金 19.4 亿,
每股净资产 0.2993 元,市值不足 70 亿,请问公司对此有何评
价?
尊敬的投资者,您好!公司 IPO 前通过平台实施股权激励,
2019 年 1-6 月期间合并及公司财务报表确认的股份支付费用为
人民币 3.52 亿元,计算股份支付费用的公允价值参考最近一次
市场化融资时的估值水平,并根据授予后立即可行权的情况,
一次性确认股份支付费用,相关会计处理符合《企业会计准则》
的相关规定,并已完整披露于招股说明书及上交所问询回复等
公开文件,保荐机构与申报会计师已核查并发表意见。公司长
期坚定执行创新驱动发展战略,研发投入用于管线开发、技术
平台搭建与临床试验,是产品上市、维持技术竞争力的必要投
入;资本开支重点布局生产基地与产线配套,为产品商业化和
海外供货筑牢基础。生物医药行业研发周期长、前期投入高,
公司目前多个研发项目处于关键临床期,本报告期研发费用增
长幅度大于营业收入增长幅度导致净资产下降。公司将一如既
往拓展营收规模,同时继续降低成本及优化运营效率,争取早
日实现盈利。感谢您的关注!
Q6: 1、请问 BAT2206 国内 5 月获批,何时开售? BAT2206
新生产线转线进展情况? 2、 BAT2306 国内何时获批和开售?
BAT2306 是否有欧美提交上市申请计划? 3、贝伐珠单抗已完
成转线,是否已在美开始销售? 4、 ADC 布局,除了 BAT8006,
BAT8008 也极具潜力,请谈一下 BAT8006、 BAT8008 的差异
化优势,下一步临床开发和上市计划?
尊敬的投资者,您好!公司乌司奴单抗(艾沙力?/喜沙立?)
已获批上市,商业化筹备工作正在有序推进,目前 4000L 产线
已具备申报状态,即将报产。 BAT2306(司库奇尤单抗)目前处
于审评阶段,国内获批及上市时间存在不确定性,公司将全力
配合药监部门推进审评工作;公司计划今年就 BAT2306 向美国
提交上市申报。 Avzivi?(贝伐珠单抗)由合作方 Sandoz 负责美
国市场商业化推广,目前暂未开始供货及销售,公司会积极配
合合作方推进相关工作。 BAT8006 和 BAT8008 都是百奥泰新
一代 ADC 技术平台上开发的,具有同样的专利化 linker 和毒素
分子,两款 ADC 针对的靶点不同,也就会有不同的优势瘤种。
目前 BAT8006 在铂耐药卵巢癌适应症的 III 期研究很快会入组
完毕,将在明年进行上市申请;在铂敏感卵巢癌和子宫内膜癌
也分别在联合公司贝伐单抗和 PD-1 单抗进行疗效探索研究,该
款 ADC 目前主要布局在妇科肿瘤领域。 BAT8008 针对一项乳
腺癌的 III 期研究已与监管确认研究方案即将启动筛选,
BAT8008 联合 BAT1006 及曲妥珠单抗在进行 ADC 经治 HER2
阳性乳腺癌的探索性 II 期研究,其他项目也在积极与相应监管
机构沟通中。感谢您的关注!
Q7:董事长您好!您在 8 月 10 日回答投资者提问时说:
公司预计明年下半年能够看到生物类似药在海外的放量,而特
郎普曾在社交平台预告过针对仿制药的阶梯关税方案,将在 28
年 8 月后增加至 100%, 29 年起至 200%,请问公司有什么对
应措施? 1706 新的生产线获得 FDA 批准后公司是否向合作伙
伴开始供货? 2206 和 2506 都获得了 FDA 批准,公司什么时候
开始在该地区供货?谢谢!
尊敬的投资者,您好!公司持续关注美国相关关税政策动
向,将跟踪评估做好多维度应对预案。 Avzivi?(贝伐珠单抗)
由合作方 Sandoz 负责美国市场商业化推广,目前暂未开始供货
及销售,公司会积极配合合作方推进相关工作。 BAT2206
(STARJEMZA?)已在美国开始销售,公司正配合合作方做好
供货保障。 BAT2506(Immgolis?/ImmgolisIntri?)在美国的商
业化及供货节奏由对应合作方根据市场规划确定。感谢您的关
注!
Q8:公司净资产低于一块钱,公司一直在亏损,到年底净
资产为负?公司怎么办?是否采取了办法?否则公司要被 ST!
如果再亏损就要退市。有没有有效的方法让公司净资产不为
负?
尊敬的投资者,您好!公司高度关注期末净资产指标,正
积极采取多项举措,持续推进产品商业化以改善现金流,同步
优化费用管控,努力改善净资产状况,防范相关风险。相关经
营结果存在不确定性,公司将按规定及时履行信息披露义务。
感谢您的关注!
Q9:尊敬的李董事长:公司产品普贝希授权百济销售,但
销量一直未有改善,且最近百济公告启动 BG-C9074 首款
ADCIII 期临床,对比的就是贝伐珠单抗,不知董事长怎样看?
普贝希在欧美开始供货没有?这次永和工厂 EUGMP 检查制剂
部分不合格的问题对公司前期的影响较小,但对后期的影响是
多大?公司是否有评估?是责任人进行了怎样的处罚?申请复
检没有?(申请了就申请了,没有准备好就说没有,别说什么
正在进行中的含糊话)! 2306 在药审中心补充资料栏中已经暂
停很长时间了,而且占在第一、二位的显着位置,是还需要补
充资料吗?总经理准备让他继续霸占第一、第二位到什么时
候?
尊敬的投资者,您好!最近百济公告启动 BG-C9074 首款
ADC III 期临床,应该是 BG-C9074 联合贝伐珠单抗对比贝伐珠
单抗,也说明贝伐珠单抗不是被替代,是在其基础上提高。公
司已持续与百济神州沟通优化普贝希商业化策略;普贝希欧美
市场目前尚未开始供货;公司已经完成 EU GMP 相关整改工作,
已经申请复检。公司正进一步加强质量管理,并投入更多人力
资源到质量管理体系中,后续会根据公司的管理制度对相应的
人员做出公允的绩效考评。 BAT2306 目前处于审评进程中,公
司暂未收到补充资料的要求。药品上市及审评时间存在不确定
性,敬请投资者注意相关风险,有关后续进展公司将严格按照
规定及时披露。感谢您的关注!
Q10:请回答公司净资产即将为负?怎么处理的问题?怎
么防止 ST 或退市?
尊敬的投资者,您好!公司高度重视净资产相关指标风险,
将持续积极推进产品商业化以改善现金流,同步优化费用管控,
多措并举改善净资产状况。相关经营结果存在不确定性,公司
将严格按照相关规则及时履行信息披露义务。感谢您的关注!
Q11:请问公司面对净资产问题是否有能力解决?公司在
25 年的和机构问答回复中明确说 27 年会是关键转折点,目前
看这一时间节点是否有变化,再一个公司在 26 年初的时候易总
曾说出 30 年百亿的营收目标,目前看有实现的可能性吗?
尊敬的投资者,您好!公司高度重视净资产相关指标风险,
将持续积极推进产品商业化以改善现金流,同步优化费用管控,
多措并举改善净资产状况。我们预计在 2027 年下半年有四款产
品在海外销售,多款产品在国内上市,希望对销售收入有所改
善。感谢您的关注!
Q12:想问下公司在 7 月初的回复中提到,公司各产品 BD
都在推进,有的已进入实质性谈判阶段,目前看有 BD 出去的
可能性吗?再一个公司大多数研发集中于比较成熟的靶点,公
司是否有临床前潜在的 first in class 重磅药物呢?再一个 4406
和 5906 的其他适应症比如糖尿病性黄斑水肿等推进是否顺
利?是否能达到公司年报所说的 best in class 的水准,欧洲的
GMP 复核预计何时能够完成?
尊敬的投资者,您好! BD 合作具有很大的不确定性,从初
步接触到最终签署协议涉及复杂的商业谈判、技术评估等多重
因素,公司将严格按照有关规定及时履行信息披露义务。公司
临床前布局了潜在 first in class 药物, BAT8013(CD25 ADC)
已在临床 I 期剂量递增阶段。眼底病创新药 BAT5906 的 DME
适应症 III 期入组已完成,计划于明年报产, BAT5906 及
BAT4406F 的其他适应症在按计划推进中。公司正全力推进 EU
GMP 相关工作并与监管机构保持密切沟通,目前已经申请复
检,正在按照规定和流程稳步前进中,具体核查时间由欧盟药
监 EMA 安排,具有不确定性。感谢您的关注!
Q13:公司即将净资产为负,有可能 ST,有什么处理方法?
尊敬的投资者,您好!公司高度关注期末净资产指标,正
积极采取多项举措,持续推进产品商业化以改善现金流,同步
优化费用管控,努力改善净资产状况,防范相关风险。相关经
营结果存在不确定性,公司将按规定及时履行信息披露义务。
感谢您的关注!
Q14:启奥兴和晟昱投资作为员工持股平台,对于上市后入
职百奥泰的重要骨干是否有相应的股权激励措施?两个平台作
为一致行动人,离职人员的股份如何处置,目前是否还需要遵
守破发不减持承诺?
尊敬的投资者,您好!持股平台内部份额流转按照合伙协
议约定执行,公司实际控制人及其一致行动人始终并将继续严
格遵守相关承诺与法律法规。感谢您的关注!
Q15:公司有笔收入来源为重组抗 RANKL 全人单克隆抗
体 Denosumab 注射液,根据客户提供的销售收入确认销售提
成,请介绍一下相关服务或者合作情况?
尊敬的投资者,您好!该合作相关具体业务细节涉及商业
保密信息,不便对外披露。相关收入系按合作协议约定,依据
客户销售收入确认销售提成,相关会计处理严格遵循企业会计
准则。感谢您的关注!
Q16:公司预计何时能够扭亏为盈?我觉着学学复宏汉霖
的路子就很好,同样类似药起家,人家越做越好。
尊敬的投资者,您好!公司管理层将狠抓研发和商业化能
力,努力提升公司自身价值,向优秀同行学习,争取早日实现
盈利目标。感谢您的关注!
Q17:请问生物岛大楼和永和 2 期扩建项目(二阶段)建
成后,新增定员是否已经到位?生物岛上的研发中心及营销总
部是否已经正常运行?随着上市产品增多,管理上特别是生产
上面临的最大难点是什么?目前人力资源是否匹配公司长远发
展战略?
尊敬的投资者,您好!生物岛研发中心及营销总部已投入
正常运营。随着上市产品持续增加,生产端最大难点在于多品
种共线生产管理,同时要同步满足国内外多区域 GMP 合规要
求,保障产品质量一致性与稳定供应,我们会努力保障生产供
应安全。公司持续根据业务发展规划引进质量、生产、商业化
等领域专业人才,动态优化人力资源配置,匹配公司中长期发
展战略。产能建设、人才招聘及合规体系建设存在推进周期,
敬请投资者注意投资风险。感谢您的关注!
Q18:目前 TROP2 ADC 已上市产品眼部不良反映及症状
各不相同, DS-1062a 需要严密监视干眼症状, SKB264 不良反
映最低, SKB264 联合 K 药在 PD-L1 阳性的局部晚期或转移性
非小细胞肺癌也取得了非常亮眼的数据。请问在 TROP2 靶点
不良反应是否和连接子高度关联?相对 VC+MMAE、 GGFG+
拓扑异构酶 I 抑制剂,能否谈一下 BAT8008 分子结构 PEG8-
VC+Exatecan 的差异化优势和潜力?
尊敬的投资者,您好!目前数据看来,各家 Trop2 ADC 由
于连接子-载荷的技术平台不同,在临床中的不良反应也有所差
别。 BAT8008 临床中还没有观察到 DATO 干眼症、脱发以及
ILD 问题。感谢您的关注!
Q19:百奥泰在 2021 年终止的多个项目众所周知,但是同
靶 点 均 已经 完成 了自 我 迭 代鲜 为人 知, 从 BAT8001 到
BAT8010+BAT1006,从 BAT8003 到 BAT8008,从 BAT1306
到 BAT1308,另外新增了 BAT8006,请介绍一下这一迭代过程
和其中的差异化策略?
尊敬的投资者,您好!新药研发本身充满不确定性,根据
技术进展、竞争格局对管线进行必要调整、项目终止以及产品
迭代,是生物医药行业产品开发的正常途径。公司新一代 ADC
采用 TOP1 抑制剂 payload,和早期美登素类 payload 形成差异
化,有望获得更好的治疗窗口与竞争潜力。感谢您的关注!
Q20: 请问 2206 与 2506 进入医保了吗?
尊敬的投资者,您好! BAT2206(乌司奴单抗)已纳入国家
医保目录; BAT2506(戈利木单抗)国内上市申请尚在审评阶
段,暂未进入医保。生物类似药遵循通用名管理规则,通用名
进入医保目录后产品即可纳入。感谢您的关注!
Q21: 市场一直传闻生物类似药集采,今年多款生物类似药
纳入国家基药目录,请问目前生物类似药集采是否已经落地?
基药目录有何积极影响?
尊敬的投资者,您好!目前国家层面生物类似药集采暂未
落地,公司已上市生物类似药均未开始集采。纳入国家基药目
录有利于提升药物可及性,推动产品的市场放量。集采政策落
地时间、品种范围均存在不确定性,公司将持续跟踪相关政策
变化,结合产品上市进度做好相应准备。感谢您的关注!
Q22: 请问李董事长:现在对外实际在销的产品是否就只有
托珠单抗?其他的产品都还是零销售吗?你说的 27 年会有 4
个品种在美欧销售,那就是说贝伐、乌司奴、戈利木都会在明
年开始销售吗?
尊敬的投资者,您好!公司托珠单抗和乌司奴单抗都已经
在美国开始销售。公司正积极配合合作方推进已获批产品的商
业化进程,各产品上市节奏由合作方结合市场情况统筹安排。
感谢您的关注!
Q23: 请说明一下授权收入计入合同负债和其他负债后对
于负债率的影响有多大,减去合同负债后的实际负债率?将授
权收入在协议约定的客户受益期限内分期摊销确认,分析其中
的利弊?
尊敬的投资者,您好!基于授权项目合作项下已预收的款
项计入合同负债和其他非流动负债,其占总负债比例为
46.77%,随着合同的持续履行,这部分负债率比例将逐步降低,
扣除该部分负债后的实际负债率为 50.67%。将授权收入在协议
约定的客户受益期限内分期摊销将使企业在此期间内增加稳定
的收益,可能短期承压但利于企业行稳致远。感谢您的关注!
风险提示 以上如涉及对行业的预测、公司发展战略规划等相关内容,
不能视作公司或公司管理层对行业、公司发展的承诺和保证,
敬请广大投资者注意投资风险。
2026-09-16
证券代码: 688177 证券简称:百奥泰
百奥泰生物制药股份有限公司
投资者关系活动记录表
投资者关系
活动类别 □特定对象调研 □分析师会议 □媒体采访 □新闻发布会
√ 业绩说明会 □路演活动 □现场参观 □电话会议
□其他:
参与人员 投资者网上提问
时间 2026 年 9 月 16 日 15:00-17:00
地点 上证路演中心(网址: https://roadshow.sseinfo.com/)
上市公司接待人员
董事长、总经理兼代理财务总监: LI SHENGFENG(李胜峰)
董事、临床部负责人:王朝禾
董事会秘书:鱼丹
独立董事: 柳建华、廖健、陈旻湖
投资者关系活动主要内容介绍
公司于 2026 年 9 月 16 日 15:00-17:00 在上证路演中心(网
址: https://roadshow.sseinfo.com/)采用网络互动的方式参加科创
板 2026 年半年度创新药行业集体业绩说明会,具体问题及回复
如下:
Q1: 公司 2026 年的半年报中披露显示,在诸多生物类似
药中, BAT3306 的研发投入远远超过了其他生物类似药,甚至
是超过了 BAT8006,虽然给出的理由是 BAT3306 正处于关键
临床阶段,但公司还从未对一款类似药如此的大费周章,倾注
心血。纵观国内国外,多数创新药企业都没有选择做 K 药的类
似产品,更多是倾向于自主研发 PD-1,而且 K 药的门槛之高
是有目共睹的,为什么偏偏百奥泰还要选择做它的类似药?默
沙东和 Moderna 宣布了 K 药+mRNA 有望治疗癌症的可能性,
未来 BAT3306 如果能成功上市,公司是否有意向尝试该方向的
发展机会?
尊敬的投资者,您好! BAT3306 研发投入较高,系生物类
似药注册要求开展与原研药的头对头临床试验, K 药原研对照
药采购成本高,推高了临床阶段投入。公司布局该品种,是综
合考量市场空间、专利周期及自身技术实力做出的选择。公司
持续关注 K 药联合 mRNA 疗法以及其他疗法的前沿进展,这样
会给生物类似药提供更大市场空间。感谢您的关注!
Q2: 只想请问公司的董事长李胜峰博士和实际控制人易贤
忠老板,二人即将年过古稀,而此时的百奥泰却还未踏入正式
的业绩茁壮成长阶段,属于嗷嗷待哺的“婴儿”,想请问二人对
于百奥泰未来 10 年甚至是 20 年以后的发展目标是怎样的想法
和规划?从长远的时间来看,您二人希望未来的百奥泰成为一
家怎样的生物创新药企业?
尊敬的投资者,您好!公司自 2003 年创立以来,始终秉持
“创新只为生命”的理念,坚持自主研发,已实现多款生物类似药
及创新药在国内外获批上市,并逐步构建起覆盖肿瘤、自身免
疫、眼科等领域的丰富管线。公司的发展不是追求短期爆发,
而是着眼于长期价值创造。未来百奥泰将持续深耕新一代抗体
药物研发,加速全球化布局,努力成长为一家立足中国、面向
全球、具有国际竞争力的生物创新药企业。感谢您的关注!
Q3:公司 2021 年把约 5.3 亿元授权收入一次性计入营收,
而后续授权收入持续计入合同负债,负债率高达 95.19%,归属
股东权益合计只剩 1.239 亿元,市场担忧触发退市预警风险,
公司有何应对措施?记账方式的变化,与 RC148 或 SSGJ-707
首付款计入营收的方式不一致,是否会改变这一保守的记账方
式?
尊敬的投资者,您好!公司高度关注资产负债率偏高、净
资产规模较小带来的市场担忧,将持续监测财务指标。不同授
权项目会计处理差异,源于各合作协议履约义务条款不同,均
依据会计准则要求,不存在统一变更会计政策的计划,相关会
计处理已由审计机构核验。感谢您的关注!
Q4:公司怎么化解即将净资产为负?退市的问题?
尊敬的投资者,您好!公司高度关注期末净资产指标,正
积极采取多项举措,持续推进产品商业化以改善现金流,同步
优化费用管控,努力改善净资产状况,防范相关风险。相关经
营结果存在不确定性,公司将按规定及时履行信息披露义务。
感谢您的关注!
Q5: 1、百奥泰上市前股权激励有媒体解读为分现金 3.52
亿,请说明股权支付具体情况。 2、公司累计研发投入 60.8 亿,
构建固定资产、无形资产和其他长期资产支付的现金 19.4 亿,
每股净资产 0.2993 元,市值不足 70 亿,请问公司对此有何评
价?
尊敬的投资者,您好!公司 IPO 前通过平台实施股权激励,
2019 年 1-6 月期间合并及公司财务报表确认的股份支付费用为
人民币 3.52 亿元,计算股份支付费用的公允价值参考最近一次
市场化融资时的估值水平,并根据授予后立即可行权的情况,
一次性确认股份支付费用,相关会计处理符合《企业会计准则》
的相关规定,并已完整披露于招股说明书及上交所问询回复等
公开文件,保荐机构与申报会计师已核查并发表意见。公司长
期坚定执行创新驱动发展战略,研发投入用于管线开发、技术
平台搭建与临床试验,是产品上市、维持技术竞争力的必要投
入;资本开支重点布局生产基地与产线配套,为产品商业化和
海外供货筑牢基础。生物医药行业研发周期长、前期投入高,
公司目前多个研发项目处于关键临床期,本报告期研发费用增
长幅度大于营业收入增长幅度导致净资产下降。公司将一如既
往拓展营收规模,同时继续降低成本及优化运营效率,争取早
日实现盈利。感谢您的关注!
Q6: 1、请问 BAT2206 国内 5 月获批,何时开售? BAT2206
新生产线转线进展情况? 2、 BAT2306 国内何时获批和开售?
BAT2306 是否有欧美提交上市申请计划? 3、贝伐珠单抗已完
成转线,是否已在美开始销售? 4、 ADC 布局,除了 BAT8006,
BAT8008 也极具潜力,请谈一下 BAT8006、 BAT8008 的差异
化优势,下一步临床开发和上市计划?
尊敬的投资者,您好!公司乌司奴单抗(艾沙力?/喜沙立?)
已获批上市,商业化筹备工作正在有序推进,目前 4000L 产线
已具备申报状态,即将报产。 BAT2306(司库奇尤单抗)目前处
于审评阶段,国内获批及上市时间存在不确定性,公司将全力
配合药监部门推进审评工作;公司计划今年就 BAT2306 向美国
提交上市申报。 Avzivi?(贝伐珠单抗)由合作方 Sandoz 负责美
国市场商业化推广,目前暂未开始供货及销售,公司会积极配
合合作方推进相关工作。 BAT8006 和 BAT8008 都是百奥泰新
一代 ADC 技术平台上开发的,具有同样的专利化 linker 和毒素
分子,两款 ADC 针对的靶点不同,也就会有不同的优势瘤种。
目前 BAT8006 在铂耐药卵巢癌适应症的 III 期研究很快会入组
完毕,将在明年进行上市申请;在铂敏感卵巢癌和子宫内膜癌
也分别在联合公司贝伐单抗和 PD-1 单抗进行疗效探索研究,该
款 ADC 目前主要布局在妇科肿瘤领域。 BAT8008 针对一项乳
腺癌的 III 期研究已与监管确认研究方案即将启动筛选,
BAT8008 联合 BAT1006 及曲妥珠单抗在进行 ADC 经治 HER2
阳性乳腺癌的探索性 II 期研究,其他项目也在积极与相应监管
机构沟通中。感谢您的关注!
Q7:董事长您好!您在 8 月 10 日回答投资者提问时说:
公司预计明年下半年能够看到生物类似药在海外的放量,而特
郎普曾在社交平台预告过针对仿制药的阶梯关税方案,将在 28
年 8 月后增加至 100%, 29 年起至 200%,请问公司有什么对
应措施? 1706 新的生产线获得 FDA 批准后公司是否向合作伙
伴开始供货? 2206 和 2506 都获得了 FDA 批准,公司什么时候
开始在该地区供货?谢谢!
尊敬的投资者,您好!公司持续关注美国相关关税政策动
向,将跟踪评估做好多维度应对预案。 Avzivi?(贝伐珠单抗)
由合作方 Sandoz 负责美国市场商业化推广,目前暂未开始供货
及销售,公司会积极配合合作方推进相关工作。 BAT2206
(STARJEMZA?)已在美国开始销售,公司正配合合作方做好
供货保障。 BAT2506(Immgolis?/ImmgolisIntri?)在美国的商
业化及供货节奏由对应合作方根据市场规划确定。感谢您的关
注!
Q8:公司净资产低于一块钱,公司一直在亏损,到年底净
资产为负?公司怎么办?是否采取了办法?否则公司要被 ST!
如果再亏损就要退市。有没有有效的方法让公司净资产不为
负?
尊敬的投资者,您好!公司高度关注期末净资产指标,正
积极采取多项举措,持续推进产品商业化以改善现金流,同步
优化费用管控,努力改善净资产状况,防范相关风险。相关经
营结果存在不确定性,公司将按规定及时履行信息披露义务。
感谢您的关注!
Q9:尊敬的李董事长:公司产品普贝希授权百济销售,但
销量一直未有改善,且最近百济公告启动 BG-C9074 首款
ADCIII 期临床,对比的就是贝伐珠单抗,不知董事长怎样看?
普贝希在欧美开始供货没有?这次永和工厂 EUGMP 检查制剂
部分不合格的问题对公司前期的影响较小,但对后期的影响是
多大?公司是否有评估?是责任人进行了怎样的处罚?申请复
检没有?(申请了就申请了,没有准备好就说没有,别说什么
正在进行中的含糊话)! 2306 在药审中心补充资料栏中已经暂
停很长时间了,而且占在第一、二位的显着位置,是还需要补
充资料吗?总经理准备让他继续霸占第一、第二位到什么时
候?
尊敬的投资者,您好!最近百济公告启动 BG-C9074 首款
ADC III 期临床,应该是 BG-C9074 联合贝伐珠单抗对比贝伐珠
单抗,也说明贝伐珠单抗不是被替代,是在其基础上提高。公
司已持续与百济神州沟通优化普贝希商业化策略;普贝希欧美
市场目前尚未开始供货;公司已经完成 EU GMP 相关整改工作,
已经申请复检。公司正进一步加强质量管理,并投入更多人力
资源到质量管理体系中,后续会根据公司的管理制度对相应的
人员做出公允的绩效考评。 BAT2306 目前处于审评进程中,公
司暂未收到补充资料的要求。药品上市及审评时间存在不确定
性,敬请投资者注意相关风险,有关后续进展公司将严格按照
规定及时披露。感谢您的关注!
Q10:请回答公司净资产即将为负?怎么处理的问题?怎
么防止 ST 或退市?
尊敬的投资者,您好!公司高度重视净资产相关指标风险,
将持续积极推进产品商业化以改善现金流,同步优化费用管控,
多措并举改善净资产状况。相关经营结果存在不确定性,公司
将严格按照相关规则及时履行信息披露义务。感谢您的关注!
Q11:请问公司面对净资产问题是否有能力解决?公司在
25 年的和机构问答回复中明确说 27 年会是关键转折点,目前
看这一时间节点是否有变化,再一个公司在 26 年初的时候易总
曾说出 30 年百亿的营收目标,目前看有实现的可能性吗?
尊敬的投资者,您好!公司高度重视净资产相关指标风险,
将持续积极推进产品商业化以改善现金流,同步优化费用管控,
多措并举改善净资产状况。我们预计在 2027 年下半年有四款产
品在海外销售,多款产品在国内上市,希望对销售收入有所改
善。感谢您的关注!
Q12:想问下公司在 7 月初的回复中提到,公司各产品 BD
都在推进,有的已进入实质性谈判阶段,目前看有 BD 出去的
可能性吗?再一个公司大多数研发集中于比较成熟的靶点,公
司是否有临床前潜在的 first in class 重磅药物呢?再一个 4406
和 5906 的其他适应症比如糖尿病性黄斑水肿等推进是否顺
利?是否能达到公司年报所说的 best in class 的水准,欧洲的
GMP 复核预计何时能够完成?
尊敬的投资者,您好! BD 合作具有很大的不确定性,从初
步接触到最终签署协议涉及复杂的商业谈判、技术评估等多重
因素,公司将严格按照有关规定及时履行信息披露义务。公司
临床前布局了潜在 first in class 药物, BAT8013(CD25 ADC)
已在临床 I 期剂量递增阶段。眼底病创新药 BAT5906 的 DME
适应症 III 期入组已完成,计划于明年报产, BAT5906 及
BAT4406F 的其他适应症在按计划推进中。公司正全力推进 EU
GMP 相关工作并与监管机构保持密切沟通,目前已经申请复
检,正在按照规定和流程稳步前进中,具体核查时间由欧盟药
监 EMA 安排,具有不确定性。感谢您的关注!
Q13:公司即将净资产为负,有可能 ST,有什么处理方法?
尊敬的投资者,您好!公司高度关注期末净资产指标,正
积极采取多项举措,持续推进产品商业化以改善现金流,同步
优化费用管控,努力改善净资产状况,防范相关风险。相关经
营结果存在不确定性,公司将按规定及时履行信息披露义务。
感谢您的关注!
Q14:启奥兴和晟昱投资作为员工持股平台,对于上市后入
职百奥泰的重要骨干是否有相应的股权激励措施?两个平台作
为一致行动人,离职人员的股份如何处置,目前是否还需要遵
守破发不减持承诺?
尊敬的投资者,您好!持股平台内部份额流转按照合伙协
议约定执行,公司实际控制人及其一致行动人始终并将继续严
格遵守相关承诺与法律法规。感谢您的关注!
Q15:公司有笔收入来源为重组抗 RANKL 全人单克隆抗
体 Denosumab 注射液,根据客户提供的销售收入确认销售提
成,请介绍一下相关服务或者合作情况?
尊敬的投资者,您好!该合作相关具体业务细节涉及商业
保密信息,不便对外披露。相关收入系按合作协议约定,依据
客户销售收入确认销售提成,相关会计处理严格遵循企业会计
准则。感谢您的关注!
Q16:公司预计何时能够扭亏为盈?我觉着学学复宏汉霖
的路子就很好,同样类似药起家,人家越做越好。
尊敬的投资者,您好!公司管理层将狠抓研发和商业化能
力,努力提升公司自身价值,向优秀同行学习,争取早日实现
盈利目标。感谢您的关注!
Q17:请问生物岛大楼和永和 2 期扩建项目(二阶段)建
成后,新增定员是否已经到位?生物岛上的研发中心及营销总
部是否已经正常运行?随着上市产品增多,管理上特别是生产
上面临的最大难点是什么?目前人力资源是否匹配公司长远发
展战略?
尊敬的投资者,您好!生物岛研发中心及营销总部已投入
正常运营。随着上市产品持续增加,生产端最大难点在于多品
种共线生产管理,同时要同步满足国内外多区域 GMP 合规要
求,保障产品质量一致性与稳定供应,我们会努力保障生产供
应安全。公司持续根据业务发展规划引进质量、生产、商业化
等领域专业人才,动态优化人力资源配置,匹配公司中长期发
展战略。产能建设、人才招聘及合规体系建设存在推进周期,
敬请投资者注意投资风险。感谢您的关注!
Q18:目前 TROP2 ADC 已上市产品眼部不良反映及症状
各不相同, DS-1062a 需要严密监视干眼症状, SKB264 不良反
映最低, SKB264 联合 K 药在 PD-L1 阳性的局部晚期或转移性
非小细胞肺癌也取得了非常亮眼的数据。请问在 TROP2 靶点
不良反应是否和连接子高度关联?相对 VC+MMAE、 GGFG+
拓扑异构酶 I 抑制剂,能否谈一下 BAT8008 分子结构 PEG8-
VC+Exatecan 的差异化优势和潜力?
尊敬的投资者,您好!目前数据看来,各家 Trop2 ADC 由
于连接子-载荷的技术平台不同,在临床中的不良反应也有所差
别。 BAT8008 临床中还没有观察到 DATO 干眼症、脱发以及
ILD 问题。感谢您的关注!
Q19:百奥泰在 2021 年终止的多个项目众所周知,但是同
靶 点 均 已经 完成 了自 我 迭 代鲜 为人 知, 从 BAT8001 到
BAT8010+BAT1006,从 BAT8003 到 BAT8008,从 BAT1306
到 BAT1308,另外新增了 BAT8006,请介绍一下这一迭代过程
和其中的差异化策略?
尊敬的投资者,您好!新药研发本身充满不确定性,根据
技术进展、竞争格局对管线进行必要调整、项目终止以及产品
迭代,是生物医药行业产品开发的正常途径。公司新一代 ADC
采用 TOP1 抑制剂 payload,和早期美登素类 payload 形成差异
化,有望获得更好的治疗窗口与竞争潜力。感谢您的关注!
Q20: 请问 2206 与 2506 进入医保了吗?
尊敬的投资者,您好! BAT2206(乌司奴单抗)已纳入国家
医保目录; BAT2506(戈利木单抗)国内上市申请尚在审评阶
段,暂未进入医保。生物类似药遵循通用名管理规则,通用名
进入医保目录后产品即可纳入。感谢您的关注!
Q21: 市场一直传闻生物类似药集采,今年多款生物类似药
纳入国家基药目录,请问目前生物类似药集采是否已经落地?
基药目录有何积极影响?
尊敬的投资者,您好!目前国家层面生物类似药集采暂未
落地,公司已上市生物类似药均未开始集采。纳入国家基药目
录有利于提升药物可及性,推动产品的市场放量。集采政策落
地时间、品种范围均存在不确定性,公司将持续跟踪相关政策
变化,结合产品上市进度做好相应准备。感谢您的关注!
Q22: 请问李董事长:现在对外实际在销的产品是否就只有
托珠单抗?其他的产品都还是零销售吗?你说的 27 年会有 4
个品种在美欧销售,那就是说贝伐、乌司奴、戈利木都会在明
年开始销售吗?
尊敬的投资者,您好!公司托珠单抗和乌司奴单抗都已经
在美国开始销售。公司正积极配合合作方推进已获批产品的商
业化进程,各产品上市节奏由合作方结合市场情况统筹安排。
感谢您的关注!
Q23: 请说明一下授权收入计入合同负债和其他负债后对
于负债率的影响有多大,减去合同负债后的实际负债率?将授
权收入在协议约定的客户受益期限内分期摊销确认,分析其中
的利弊?
尊敬的投资者,您好!基于授权项目合作项下已预收的款
项计入合同负债和其他非流动负债,其占总负债比例为
46.77%,随着合同的持续履行,这部分负债率比例将逐步降低,
扣除该部分负债后的实际负债率为 50.67%。将授权收入在协议
约定的客户受益期限内分期摊销将使企业在此期间内增加稳定
的收益,可能短期承压但利于企业行稳致远。感谢您的关注!
风险提示 以上如涉及对行业的预测、公司发展战略规划等相关内容,
不能视作公司或公司管理层对行业、公司发展的承诺和保证,
敬请广大投资者注意投资风险。
2026-08-15
一、一家"慢公司"的二十三年
2003年7月,广州黄埔,一家注册资本只有55万美元的小公司在生物岛边上的开发区注册成立,名字叫百奥泰。那一年,中国的创新药产业还没影子,恒瑞还在卖仿制药,药明康德刚成立两年,而大洋彼岸的修美乐(阿达木单抗)还要等几年才会成为"药王"。
二十三年后,这家公司干了三件足以写进中国医药产业史的事:第一个国产阿达木单抗生物类似药(格乐立,2019年获批);中国药企研发生产、第一个拿到美国FDA上市批准的单克隆抗体(托珠单抗类似药TOFIDENCE,2023年9月);以及 potentially 全球第一个戈利木单抗生物类似药(IMMGOLIS,2026年5月获FDA批准)。
但它也是科创板最著名的"亏损专业户"之一:2020年上市至今,只有2021年靠授权费进账实现过一次年度盈利,累计亏损约23亿元;资产负债率从20%一路干到84%,归母净资产从20.9亿元被亏损"烧"到只剩3.8亿元。(数据来源:公司历年年报、2026年公开报道,截至2026年8月)
一句话本质:买百奥泰,买的不是国内生物类似药的存量份额,而是一张"中国产能+欧美注册"的出海期权,外加一个ADC创新药管线彩票——期权的行权价,是每年8亿元的研发账单。二、主营业务:它到底在卖什么药
百奥泰的生意可以拆成两块:生物类似药(今天的现金流)和创新药(明天的故事)。聚焦肿瘤、自身免疫、心血管、眼科四个领域,本质是一门"抗体工厂"生意——用CHO细胞表达体系大规模生产单克隆抗体,要么做原研药的"高质量平替",要么自己做新药。
截至2026年中,公司已有6款产品上市,其中4款拿到了欧美市场的入场券:产品类型国内商品名海外商品名获批情况阿达木单抗类似药格乐立Qletli中国( 2019 ,国产首家)、英国贝伐珠单抗类似药普贝希Avzivi / Bevyx中国、美国、欧盟、巴西托珠单抗类似药施瑞立TOFIDENCE中美欧英瑞士(中国药企首个 FDA 获批单抗)乌司奴单抗类似药艾沙力 / 喜沙立STARJEMZA / Usymro美国( 2025 年上市销售)、欧盟、中国( 2026 )、新加坡戈利木单抗类似药—IMMGOLIS美国、欧盟( 2026 ,全球首批该品种类似药)枸橼酸倍维巴肽创新化药贝塔宁—中国( PCI 术后抗栓, 1 类新药)
来源:公司官网、2025年年报、2026年公司公告;获批时间以各监管机构披露为准。
收入结构上,2025年9.35亿元营收里,自身免疫药物占85.7%(格乐立+施瑞立为主力),抗肿瘤药物占12.9%,境内收入占93.9%、境外约6.1%。(来源:公司2025年年报主营构成)换句话说,今天的百奥泰本质上还是一家"卖自免类似药的公司",海外的授权费和销售收入刚起步。
图:2025年收入结构。数据来源:公司2025年年报。
创新药管线方面,公司重心已经从PD-1时代的me-too转向ADC和双抗:核心是靶向FRα的ADC药物BAT8006(铂耐药卵巢癌,确证性III期推进中,预计2027年递交上市申请),以及TROP-2 ADC(BAT8008)、PD-1/4-1BB双抗(BAT7111)、PD-L1/IL-15融合蛋白(BAT7205)等。眼科的BAT5906、自免的BAT4406F已递交上市申请。(来源:公司2026年8月机构调研纪要)三、公司画像: 高光与至暗
公司画像里必须画上两个年份。2020年2月21日,百奥泰以科创板第五套标准(未盈利)上市,发行价32.76元,首日暴涨83.76%、盘中摸到78元——那是它唯一的高光时刻,此后再没回去过。2021年2月8日,上市整一年,公司公告核心自研ADC药物BAT8001(HER2 ADC)III期临床未达到优效终点、终止开发,累计2.26亿元研发投入一夜计提,次日股价暴跌18.73%创上市最大单日跌幅;一个月内,BAT8003(TROP-2 ADC)、BAT1306(PD-1)接连叫停,三个项目合计3.4亿元"打了水漂",这不得不佩服百奥泰管理层的果敢。(来源:公司公告、人民日报客户端、南方都市报等公开报道)
这段历史对理解百奥泰至关重要:它证明了公司敢在错误项目上"断腕",也解释了后来研发策略为何转向——先做确定性高的类似药活下来,再用赚到的能力和钱去赌下一代ADC(这次的赌注是BAT8006)。四、主要控股公司与股权版图
百奥泰的组织结构同样"极简",几乎是中国Biotech里最干净的之一:主体关系角色广州七喜集团有限公司控股股东,持股 38.64%实控人易良昱 / 易贤忠家族的持股平台,不介入经营Therabio International Limited第二大股东,持股 11.39%2018 年受让李胜峰 17.01% 股权进入( IPO 摊薄后现比例)李胜峰( SHENGFENG LI )董事长兼总经理,个人持股约 1.57%创始人,负责整体战略与研发百奥泰生物药业(广州)有限公司全资子公司生产主体(永和基地),获上市公司担保、抵押借款的主力载体倍迪思生物科技(广州)有限公司全资子公司( 2021 年设立)研发配套百奥泰(香港)生物制药有限公司2025 年 1 月设立出海资金与商务桥头堡(新设,职能待展开)宁波君健生物科技有限公司参股 10% ( 2021 年)财务性投资
来源:启信宝/企业征信平台工商信息(截至2026年8月)、公司2026年一季报前十大股东、公司担保公告。持股比例以最新定期报告为准。
注意两个细节:一是2025年新设香港子公司,配合"2027年下半年四款产品在欧美上市"的出海节奏,资金调度国际化的信号;二是控股股东七喜集团是民营产业资本而非VC/PE,这解释了公司为什么在二级市场再融资不顺的情况下,转向以厂房土地抵押换取银行贷款——2022年10月公司以生物岛地块抵押,从中信银行取得2亿元固定资产借款,此后长期借款从近乎为零滚到3.7亿元。(来源:钛媒体深度报道、公司历年年报)五、竞争格局:国内绞肉机,海外无人区
这是本报告最重要的一章。百奥泰的竞争格局要用两个战场分开看,因为两个战场的游戏规则完全不同。5.1 国内战场:先发优势正在被集采稀释
格乐立是国产首个阿达木单抗类似药,但"首个"的红利期短得惊人:截至目前国内获批的阿达木单抗类似药已达9款,华海药业、步长制药等还在排队等批文。价格战早就开打了——2019年格乐立和博锐生物的安健宁分别定价1160元/支和1150元/支,把原来一年近20万元的治疗费用打到3万元以下,逼得原研修美乐从7600元/支一路自降到1290元/支进医保,累计降幅83%。(来源:国家药监局官网、搜狐财经《生物类似药集采临近》报道,2025)
图:2023年国内阿达木单抗市场份额(米内网口径,第三方估算,需核实原文;不同机构估算存在分歧,有报告将百奥泰份额估为约8%)。总盘约22.6亿元。
好消息是降价做大了蛋糕:阿达木单抗市场2021-2023年复合增速21.3%,格乐立2023年销售4.9亿元、同比增长56.8%,市占率约19.6%、排名第三(前两位是海正31.8%、艾伯维31.1%)。坏消息是生物类似药集采临近,近300亿元用药市场面临洗牌——不过参考胰岛素专项集采经验和国采新规(禁止低于成本报价),降幅可能比化药温和,对已形成规模的企业反而可能是清除尾部对手的机会。(来源:yjbzr行业研究、太平洋证券研报转引、国家医保局第十一批集采指导意见,均为非一手来源,需核实原文)
托珠单抗(施瑞立)格局好一些:原研罗氏的雅美罗2013年就进中国,十年后才等来第一款国产类似药,目前国内获批也仅4款。贝伐珠单抗(普贝希)则是国内最卷的品种之一,齐鲁、信达、复宏汉霖、博安生物混战,充分集采。整体看,国内战场百奥泰的策略是"保住基本盘、不恋战"——2025年境内8.78亿元收入就是它的现金牛,但别指望这块再出现爆发性增长。5.2 海外战场:这是百奥泰真正的差异化
与国内同行比,百奥泰最稀缺的能力是"中美欧三地申报":所有类似药都按全球多中心临床标准做、向FDA和EMA同时报批。国内多数竞品只做国内临床——这就是为什么托珠单抗类似药 FDA 获批名单里,中国公司只有百奥泰一家(与Biogen合作商业化)。品种全球对手百奥泰的位置阿达木单抗安进、三星 Bioepis 、 Alvotech 、山德士等(美国市场 Hyrimoz 、 Hadlima 占大头)已获英国上市,美国市场暂未突破,格局最卷贝伐珠单抗安进、三星 Bioepis中欧美巴四地获批,海外竞品相对少,靠授权伙伴( Hikma 等)销售托珠单抗罗氏原研、安进、三星 Bioepis中国药企首个FDA获批单抗 ,与 Biogen 合作, 2026 年 FDA 又批了 CRS 新适应症乌司奴单抗安进、 Alvotech 、三星 Bioepis美国 STARJEMZA 已于 2025 年上市销售,带来授权费 + 销售收入,是 2025 年减亏最大功臣戈利木单抗暂无获批竞品全球进度领先:欧盟、美国( 2026 )获批,与 STADA 、 Accord/Intas 合作,潜在的全球首批
来源:公司公告与官网、雪球管线对标分析(第三方,需核实)、FDA/EMA公开信息。海外商业化均采用授权模式:2024年5月BAT2506授予STADA(总额最高1.58亿美元);2025年8月BAT1806欧盟/中东/北非权益授予STADA(最高1.36亿欧元);2026年3月收到STADA 250万美元里程碑款;2026年7月与Intas签BAT2506授权并收到里程碑付款。
这里有一个被很多人忽略的行业β:生物类似药的全球大风口刚刚打开。2020-2030年全球生物类似药市场预计以15%年复合增速扩张至750亿美元(IQVIA预测),因为修美乐、乌司奴、戈利木等一批超级重磅炸弹正集中撞上"专利悬崖"。美国医保控费驱动下,高性价比类似药的需求曲线是上翘的。百奥泰手里攥着一排正好卡在悬崖时间窗上的品种——这是它未来三年最确定的一笔生意。5.3 创新药第二曲线:BAT8006是新的赌注
吃过BAT8001的亏,公司把ADC赌注换成了竞争格局更清爽的靶点:BAT8006(FRα ADC,铂耐药卵巢癌),国内研发第一梯队,确证性III期预计2026年底完成入组、2027年报产。全球对标品种是ImmunoGen/艾伯维的Elahere(mirvetuximab)——全球唯一获批的FRα ADC,商业化放量迅速,证明了这个靶点的临床价值。此外BAT5906(眼科,wAMD)、BAT4406F(自免)已递交上市申请,双抗BAT7111(PD-1/4-1BB)等构成早期梯队。(来源:公司2026-08-07机构调研纪要、ASCO 2026披露安排)
格局小结:国内类似药战场——红海,拼的是成本和渠道,百奥泰是前三守成者;海外类似药战场——蓝海但门槛极高,百奥泰是极少数拿到门票的中国玩家,戈利木单抗甚至是"无人区";创新药战场——尚未验证,BAT8006决定第二曲线成色。它的护城河不在销售,而在大分子工艺平台+全球多中心临床+中美欧三地注册经验这套组合拳;短板是国内商业化队伍偏弱、财务弹药紧张。六、近五年财务体检:一张"烧钱进度表"
先把2021-2025年的核心数据摆在一起看(合并报表口径,人民币):指标20212022202320242025营业收入(亿元)8.374.557.057.439.35归母净利润(亿元)+0.82-4.80-3.95-5.10-3.32扣非净利润(亿元)+0.36-5.23-4.72-5.56-4.26销售毛利率95.7%58.1%72.6%69.1%78.9%研发费用(亿元)5.436.167.697.788.00研发费用率65%135%109%105%86%ROE (期末口径 * )+3.9%-29.9%-32.6%-72.0%-88.3%ROIC (期末口径 * )+5.2%-29.1%-22.6%-42.2%-41.8%经营现金流净额(亿元)+2.36-4.13-4.61-0.56-0.82货币资金(亿元)8.471.661.642.902.19短期借款(亿元)0.30≈01.050.890.80长期借款(亿元)00.033.243.703.74资产负债率20.3%26.3%47.0%67.9%83.6%归母净资产(亿元)20.8816.0712.137.083.76
数据来源:公司2021-2025年年度报告(含最新调整口径)、业绩快报及结构化财务数据接口。
图:营收与利润。数据来源:公司历年年报。6.1 利润表:读懂2021和2022的"过山车"
2021年的盈利是一次"财务烟花":当年格乐立放量(销售4.99亿元)叠加授权许可收入集中确认(与百济神州、Biogen等合作的首付款),公司录得上市以来唯一盈利。2022年授权收入退坡、只有产品销售打底,营收腰斩45.6%、亏损4.8亿元,毛利率也从95.7%骤降到58.1%——因为2021年的高毛利里有大量"纯利"性质的授权收入。看百奥泰的利润表,必须把"授权费"和"卖药钱"分开看,否则会被2021-2022的曲线骗到。
2023年起是"正常年份"的叙事:营收连续三年增长(+55%/+5%/+26%),2025年9.35亿元创历史新高,靠格乐立、施瑞立国内稳增+乌司奴美国上市的授权和销售。2025年归母亏损收窄35%至3.32亿元,是四年来的第一个减亏拐点。但2026年上半年预告再亏2.3-2.9亿元(同比增亏),原因很直白:研发费用又加码1-1.4亿元,BAT8006、BAT3306等多个项目处于最烧钱的关键临床期。(来源:公司2026年半年度业绩预告,2026-07-28)6.2 那两个吓人的比率:ROE -88%和负债率84%
图:ROE与ROIC(期末口径,自行测算)。数据来源:公司历年年报。
-88%的ROE需要正确解读:它主要是分母塌陷造成的,而不是经营加速恶化。同样亏3-5亿元,2022年砸在16亿净资产上是-30%,2025年砸在3.8亿净资产上就成了-88%。真正该盯的是ROIC——投入资本回报率五年从+5%滑到-40%左右,含义是:每投进去10块钱产能和研发,当年亏掉4块。对一家管线推进期的Biotech这不算离谱,但也说明现有的类似药业务本身造血能力,远远覆盖不了研发胃口。
图:研发费用vs营收。数据来源:公司历年年报。6.3 资产负债表与现金流:绳子已经绷紧,但还没断
图:货币资金vs借款(短借+长借)。数据来源:公司历年年报。
这张图是全报告最值得反复看的一张:货币资金从IPO后的8.47亿元一路降到2.19亿元,而借款从0.3亿元升到4.5亿元(含一年内到期的有息负债合计约6.86亿元),两条线在2024年完成交叉。2023年3月公司曾抛出16.4亿元定增计划(12.89亿投研发),但此后并未落地(截至2025年报,股本与资本公积均无变化),公司实际上靠三样东西续命:银行抵押贷款(生物岛地块+厂房)、授权合作的海外首付款和里程碑款、以及供应商占款(2023年应付账款翻倍)。
图:资产负债率与归母净资产。数据来源:公司历年年报。
经营现金流其实已在改善:从2022/2023年年流出4亿元以上,收敛到2024/2025年的-0.6/-0.8亿元——卖药的主业在逼近盈亏线。但流动比率0.70、速动比率0.47(2025年末),账上2.19亿元现金对上约6.86亿元有息负债,资金链的松紧完全取决于两件事:海外授权款能否按时到账,以及BAT8006的临床烧钱节奏。这是这家公司最大的财务约束,也是它必须持续做BD授权出海的底层原因。七、重要事件年表时间事件意义2003 年公司成立,注册资本 55 万美元起点2009-2010 年创始人李胜峰将 60% 股权以 0 元对价转让给七喜集团实控人变更, " 科学家 + 产业资本 " 结构成形2019 年 11 月格乐立获批,国产首个阿达木单抗类似药从研发公司变成商业化公司2020 年 2 月科创板第五套标准上市,发行价 32.76 元,募资约 19.7 亿元高光顶点(股价此后未再触及 78 元高点)2021 年 2-3 月BAT8001 三期失败终止,连带 BAT8003/BAT1306 , 3.4 亿元研发投入计提;港股 IPO 申请失效至暗时刻,股价单日 -18.73%2021 年唯一一次年度盈利( +0.82 亿元,靠授权收入)烟花式盈利2022 年 10 月以生物岛地块抵押获中信银行 2 亿元固定资产借款融资模式转向抵押贷款2023 年 3 月抛出 16.4 亿元定增计划(此后未落地)股权再融资受挫2023 年 9 月TOFIDENCE 获 FDA 批准中国药企首个 FDA 获批单抗,里程碑2024-2025 年与 STADA 签 BAT2506 (最高 1.58 亿美元)、 BAT1806 (最高 1.36 亿欧元)授权;乌司奴单抗美国上市出海授权模式跑通2025 年 5 月终止 BAT3306 临床(累计投入 2.24 亿元)第二次大额止损2026 年 2-6 月永和工厂欧盟 GMP 检查:原液通过、制剂未通过( 33 项缺陷含 1 项严重), EMA 撤销制剂 GMP 证书,公司整改获 " 基本认同 "出海最大合规挫折,年内股价一度累跌近 27%2026 年 5-7 月IMMGOLIS (戈利木)获 FDA 批准(全球首批该品种类似药);乌司奴获国内批件;与 Intas 签授权收里程碑款出海引擎继续点火
来源:公司历次公告、人民日报客户端、南方都市报、南方日报(2026-06-26)、证券时报等公开报道整理。
关于欧盟GMP事件多说一句:2025年公司欧洲区收入只有102.88万元(占比0.11%),所以直接收入影响很小,真正的风险是信号意义——如果复核拖延,可能影响后续欧洲上市后变更和新增申报,以及合作伙伴的信任。公司应对(聘前GMP检查官做第三方审计、全员培训)算是教科书式,但资本市场显然需要看到复核通过才会重新给估值。八、未来潜力:三张牌和三个坑三张牌
牌一:生物类似药出海的"专利悬崖红利"(确定性最高)。公司自己给出的时间表是2027年下半年四款产品在欧美上市。乌司奴单抗2025年美国上市已经贡献了真金白银(2025年减亏的最大边际力量);戈利木单抗全球暂无获批竞品,STADA和Intas/Accord两路合作已经铺开。每一款海外上市都自带首付款+里程碑+分成,这是未来三年最可预期的现金流增量。
牌二:BAT8006(FRα ADC)的注册催化(弹性最大)。2026年底完成III期入组、2027年报产,如果数据成立,它将是百奥泰第一个"全球同步开发"的创新药,对标艾伯维Elahere已验证的市场。这是估值从"类似药公司"切换到"创新药公司"的唯一开关。眼科BAT5906、自免BAT4406F已递交上市申请,2026-2027年还有一串批文催化剂。
牌三:工艺与注册壁垒的复利。66,500升产能+中美欧巴四地GMP体系(欧盟制剂线整改中)+一套跑通过FDA的团队,这种基础设施在中国不超过一只手数得过来的公司里具备。在"中国产能出海"的大叙事下,它本身就是资产。三个坑
坑一:资金链是硬约束。账上2亿现金、6.9亿有息债、每年8亿研发,意味着公司未来2-3年大概率还需要融资(定增、授权、借款至少占一样)。若资本市场遇冷或授权进度不及预期,存在摊薄或管线被迫收缩的风险。
坑二:国内基本盘面临集采二次定价。格乐立、施瑞立、普贝希已全部经历集采,若生物类似药国采规则严苛,国内9亿盘子的毛利率还会被削。
坑三:合规与执行。欧盟GMP制剂线未过、2025年FDA 483表,说明质量体系仍在补课;叠加历史上有过BAT8001式的临床失败,任何一次关键数据读出或监管复核都可能让股价坐过山车。2026年8月股价因创新药板块行情+海外放量预期反弹(8月13日创60日新高),情绪与基本面之间的落差值得警惕。结语
百奥泰不是一家容易读懂的公司:它同时是一家"闷声挣外汇的类似药工厂"和一家"豪赌ADC的创新药公司",一张报表里装着两种完全不同的资产。过去五年,它交出的成绩单是——营收创新高、亏损见拐点、出海跑通了模式,但也把财务杠杆用到了极限。未来两年,三件事决定它的命运:欧盟GMP复核、BAT8006数据读出、2027年欧美四产品上市。三件事成两件,这可能就是一家从"科创板亏损王"里走出来的出海样本;三件事全砸,资金链会替市场给出答案。
对于跟踪者,建议把它当作"中国生物药出海"这个时代命题的一个高杠杆观察窗口——它未必是最稳的,但一定是最典型的。
数据与资料来源:百奥泰2021-2025年年度报告及业绩快报/预告(上交所披露)、公司公告(2026年)、公司官网、机构调研纪要(2026-08-07,发现报告)、上交所科创板IPO问询回复、南方日报/南方都市报/证券时报/钛媒体/人民日报客户端等公开报道、米内网及第三方数据平台(标注"需核实"者为非一手来源)。财务数据均为合并报表口径。本报告全部文字为原创撰写,图表为本报告基于公开数据自制。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。
100 项与 BAT-1306 相关的药物交易
登录后查看更多信息
研发状态
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 晚期恶性实体瘤 | 临床2期 | 中国 | 2019-06-21 | |
| 胃癌 | 临床2期 | 中国 | 2019-04-15 | |
| 爱泼斯坦-巴尔病毒相关胃癌 | 临床2期 | 中国 | 2019-01-08 | |
| HER2阳性实体瘤 | 临床2期 | 中国 | 2018-12-01 | |
| 膀胱癌 | 临床1期 | 中国 | 2018-01-04 | |
| 头颈部肿瘤 | 临床1期 | 中国 | 2018-01-04 | |
| 肾肿瘤 | 临床1期 | 中国 | 2018-01-04 | |
| 黑色素瘤 | 临床1期 | 中国 | 2018-01-04 | |
| 小细胞肺癌 | 临床1期 | 中国 | 2018-01-04 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
| 研究 | 分期 | 人群特征 | 评价人数 | 分组 | 结果 | 评价 | 发布日期 |
|---|
No Data | |||||||
登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
核心专利
使用我们的核心专利数据促进您的研究。
登录
或
临床分析
紧跟全球注册中心的最新临床试验。
登录
或
批准
利用最新的监管批准信息加速您的研究。
登录
或
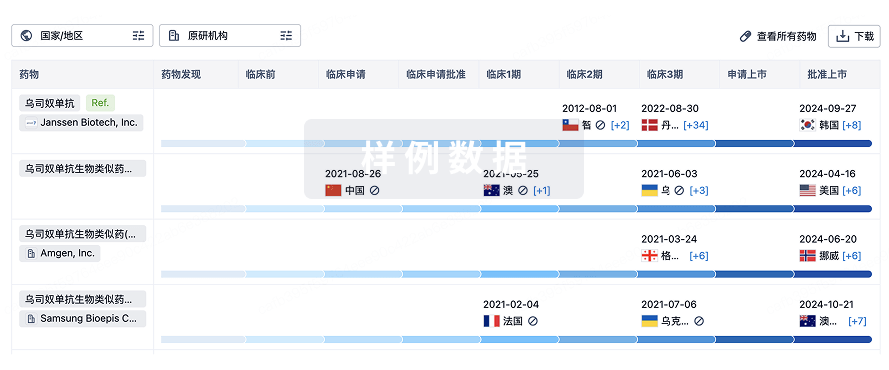
生物类似药
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或
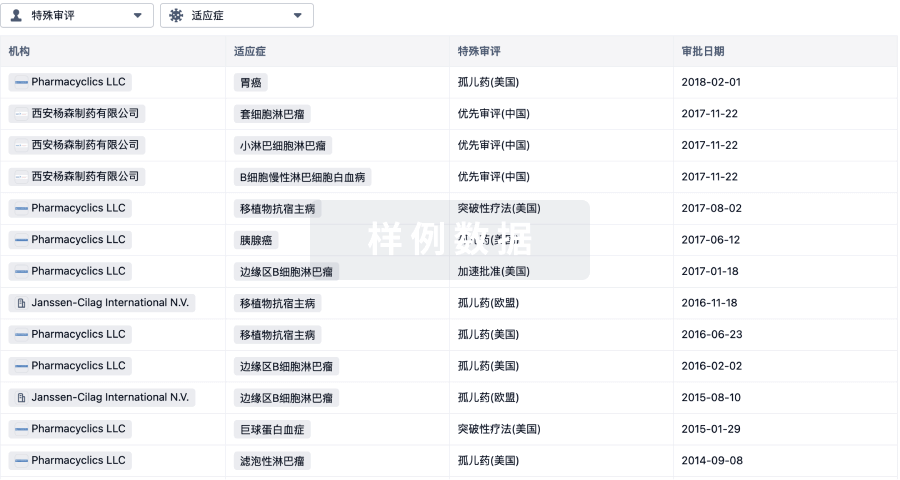
特殊审评
只需点击几下即可了解关键药物信息。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用