预约演示
更新于:2026-10-16
HDM-2005
更新于:2026-10-16
概要
基本信息
药物类型 ADC |
别名 HDM 2005、HDM2005、SYHD-001 + [1] |
作用方式 调节剂、抑制剂 |
作用机制 ROR1调节剂(蛋白酪氨酸激酶跨膜受体ROR1调节剂)、微管蛋白抑制剂 |
在研适应症 |
非在研适应症- |
原研机构 |
在研机构 |
非在研机构- |
最高研发阶段临床1/2期 |
首次获批日期- |
最高研发阶段(中国)临床1/2期 |
特殊审评孤儿药 (美国) |
登录后查看时间轴
结构/序列
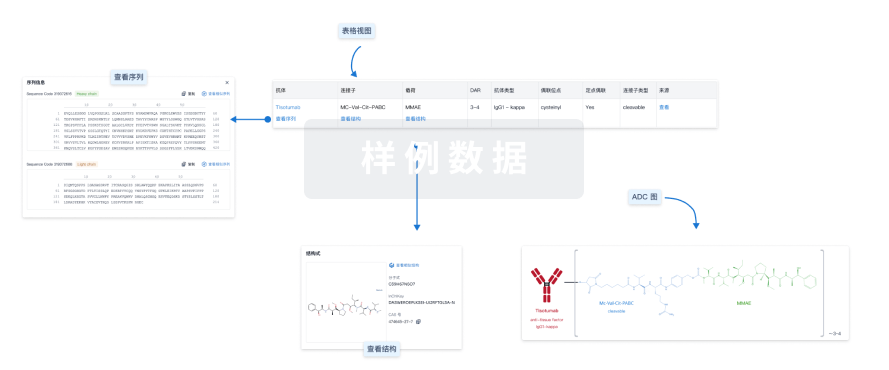
分子式C39H67N5O7 |
InChIKeyDASWEROEPLKSEI-UIJRFTGLSA-N |
CAS号474645-27-7 |
使用我们的ADC技术数据为新药研发加速。
登录
或
关联
4
项与 HDM-2005 相关的临床试验NCT07697339
A Phase Ib/III Clinical Trial to Evaluate HDM2005 in Combination Therapy for Patients With Relapsed/Refractory Mantle Cell Lymphoma
This is a Phase Ib/III, multicenter, open-label clinical study of HDM2005 in combination with rituximab and lenalidomide in adult patients with relapsed or refractory mantle cell lymphoma.
Mantle cell lymphoma is a type of non-Hodgkin lymphoma. Some patients have disease that comes back after treatment or does not respond well to available treatments. This study is designed to evaluate whether adding HDM2005 to rituximab and lenalidomide may provide clinical benefit for patients with relapsed or refractory mantle cell lymphoma who have previously received an anti-CD20 antibody-containing regimen and at least one Bruton's tyrosine kinase inhibitor.
The study includes two parts. In the Phase Ib part, participants will receive HDM2005 in combination with rituximab and lenalidomide. The main goals of this part are to evaluate the safety and tolerability of the combination, assess preliminary anti-tumor activity, and determine the recommended dose of HDM2005 for the Phase III part.
In the Phase III part, eligible participants will be randomly assigned to receive either HDM2005 at the recommended Phase III dose in combination with rituximab and lenalidomide, or the investigator's choice of comparator treatment with rituximab plus lenalidomide or bendamustine plus rituximab. The main goals of the Phase III part are to compare the anti-tumor activity and clinical benefit of the HDM2005 combination with the comparator treatments. The main measures of efficacy include objective response rate and progression-free survival, assessed according to the 2014 Lugano response criteria. The study will also evaluate safety, pharmacokinetics, immunogenicity, overall survival, duration of response, and other measures of anti-tumor activity.
开始日期2026-07-10 |
申办/合作机构 |
NCT07124936
A Phase 1b/2 Study to Evaluate the Safety, Tolerability, and Antitumor Activity of HDM2005 in Combination With Standard of Care in Patients With Diffuse Large B-Cell Lymphoma
The purpose of this phase 1b/2 study is to evaluate the safety, tolerability, and antitumor activity of HDM2005 in combination with standard of care in participants with diffuse large B-cell lymphoma. This study will include two arms: Cohort A (HDM2005 + R-GemOx) will enroll participants with relapsed/refractory DLBCL. Cohort B (HDM2005 + R-CHP) will enroll participants with untreated DLBCL. The study will consist of two parts: dose-escalation part and dose-expansion part.
开始日期2025-07-30 |
申办/合作机构 |
NCT07004296
A Phase Ia/Ib Clinical Study to Evaluate the Safety, Tolerability, Pharmacokinetics, and Preliminary Antitumor Activity of HDM2005 in Patients With Advanced Solid Tumors
This is a study evaluating the efficacy, safety, and pharmacokinetics ofHDM2005 in participants with metastatic solid tumors.
开始日期2025-05-29 |
申办/合作机构 |
100 项与 HDM-2005 相关的临床结果
登录后查看更多信息
100 项与 HDM-2005 相关的转化医学
登录后查看更多信息
100 项与 HDM-2005 相关的专利(医药)
登录后查看更多信息
245
项与 HDM-2005 相关的新闻(医药)2026-10-13
·今日头条
恒瑞医药和华东医药这两家公司手里目前还有哪些有价值的管线?
恒瑞医药与华东医药的研发管线均进入密集兑现期,但战略侧重有所不同:恒瑞医药以“广度与深度”见长,肿瘤、代谢、自免三大领域全面布局,国际化授权能力突出;华东医药则聚焦“差异化与特色化”,在GLP-1口服小分子、差异化ADC靶点及医美领域构筑壁垒。
---
恒瑞医药:平台型创新,管线厚度与出海能力领先
恒瑞在研管线数量蝉联全球第二,目前有100多个自主创新产品正在临床开发,超400项临床试验在国内外开展。
🔥 代谢与减重(当前最具爆发力的板块)
· HRS-4729(GLP-1/GIP/GCG三重激动剂):每周一次皮下注射,I期数据显示治疗12周后体重平均降幅最高达16.0%,同时可降低肝脏脂肪含量,正在推进肥胖、MASH、T2DM等多项II期临床。
· HRS-7535(口服小分子GLP-1):每日一次口服,III期临床已达主要终点,肥胖适应症上市申请已于2026年9月获受理,是恒瑞在口服减重赛道的关键卡位。
· HRS-1596(每周一次口服GLP-1/GIP双激动剂):临床早期即获诺和诺德引进,首付款3亿美元,潜在交易总额最高达26亿美元。
· SHR-3167(基础胰岛素周制剂):II期数据显示降糖效果与每日一次甘精/德谷胰岛素相当,TIR改善程度数值上更高,为糖尿病治疗提供更便捷选择。
🧬 肿瘤(ADC矩阵深度布局)
· 瑞康曲妥珠单抗(HER2 ADC):已在国内获批乳腺癌、结直肠癌适应症,正通过全球III期拓展海外。
· SHR-A2102(Nectin-4 ADC):已两次纳入突破性治疗品种,I期研究荣登《柳叶刀·肿瘤学》,尿路上皮癌III期临床推进中,预计2028年上市。
· 其他在研ADC覆盖c-Met、Claudin 18.2、TROP-2、HER3等靶点,SHR-4375(TF ADC)获FDA胰腺癌孤儿药资格。
🛡️ 自身免疫(新一代出海矩阵)
· SHR-1139:银屑病II期数据积极,具备全球best-in-disease潜力,券商给予高度关注。
· SHR-2173(IFNAR1/TACI抗体融合蛋白):SLE的I期数据已在EULAR年会亮相,是自免管线中潜在FIC/BIC的代表。
· SHR-3079:用于SLE及类风湿关节炎,已获批临床。
---
华东医药:差异化突围,特色管线精准卡位
华东医药创新药研发中心正在推进96项管线项目,12款创新产品已申报上市,挺进临床3期的管线数量将达16项。公司已形成ADC、GLP-1、外用制剂三大特色管线矩阵。
🔥 内分泌/GLP-1(口服小分子领跑)
· HDM1002(口服小分子GLP-1):全球首款进入临床阶段的口服小分子GLP-1受体激动剂,减重III期研究已取得积极顶线结果,即将递交上市申请,在口服减重赛道具有先发卡位优势。
· HDM1005(GLP-1R/GIPR双激动剂):II期数据显示T2DM患者HbA1c最高降低2.57%,已达关键III期临床阶段。
· DR10624(FGF21R/GCGR/GLP-1R三靶点激动剂):全球首创,SHTG适应症已获突破性疗法认定并完成III期关键临床登记,同时拓展至心力衰竭适应症。
· 司美格鲁肽生物类似药(HDM1702):减重III期达到与原研等效,糖尿病和体重管理适应症均在审评中。
🧬 肿瘤(差异化ADC靶点)
· 6款ADC新药处于I期临床及以上阶段,靶点覆盖ROR1、FGFR2b、MUC17、CDH17等差异化方向,整体新靶点研发进度全球领先。
· HDM2005(ROR1 ADC):获FDA快速通道资格(复发/难治套细胞淋巴瘤),并入选国家科技重大专项。
· DR30206(PD-L1/VEGF/TGF-β三靶点抗体融合蛋白):全球尚无同类药物上市,正在推进头颈部鳞癌、NSCLC等多个联合用药临床。
🛡️ 自身免疫与医美
· 乌司奴单抗生物类似药(赛乐信/赛捷宁):克罗恩病适应症2026年5月获批,上半年销售额超3亿元(同比翻倍),覆盖超2000家处方医院。
· 罗氟司特乳膏(特应性皮炎/银屑病)已申报上市,属非激素外用制剂,有望开辟皮肤赛道增长空间。
· 医美管线:全球首款重组A型肉毒毒素获批上市,非动物源壳聚糖产品Kytogen获欧盟CE认证,能量源设备与注射剂双线发力。
两家公司当前均处于研发成果密集转化期,恒瑞的优势在于管线的厚度与全球化变现能力,华东医药则凭借口服小分子GLP-1的先发优势和差异化ADC布局,在细分赛道建立了独特竞争力。
2026-10-13
·秋实基因
前列腺癌是男性最常见的恶性肿瘤之一。近年来,随着 PSMA 核药、ADC、免疫三特异性抗体、细胞治疗等新机制药物不断进入临床,无论是初治患者还是内分泌治疗、化疗失败后的后线患者,可选的研究都明显增多。
本文汇总 40 项正在开展的临床研究,先按治疗阶段分为"一线(初治)"与"后线(复发)"两层,层内再按药物类型、靶点细分,方便大家查找。
特别提示:前列腺癌是"靶点与显像并重"的瘤种——一方面,PSMA 显像/核药需要先做 PSMA-PET 定位;另一方面,PARP1、PIK3CA、IDH1、FGFR2、NTRK、MSI-H、MTAP 缺失、HRR 突变等都需要基因检测结果。因此本文在每张卡片中都单独标注了「靶点要求」,方便判断是否需要提前检测、能否直接入组临床。
📊 研究概览
序号
药物
药物类型
靶点
分期
一、一线(初治)(4 项)
1
RX608
小分子靶向药
BRAF/VEGFR
I期
2
HG030
小分子靶向药
NTRK
I期
3
68Ga-PSMA+177Lu-PSMA
放射性核素疗法
PSMA
I期
4
醋酸亮丙瑞林微球
内分泌治疗
无特定靶点
I/II期
二、后线(复发)(36 项)
5
SPR1020
小分子靶向药
PARP1(HRD 相关基因突变人群)
—
6
VB15010
小分子靶向药
PARP1(HRR 基因突变人群)
I/II期
7
QLS1317
小分子靶向药
WRN(MSI-H/dMMR 人群)
I期
8
FS-207
小分子靶向药
WRN(MSI-H/dMMR 人群)
I期
9
BMS-986504
小分子靶向药
PRMT5(MTAP 缺失人群)
II期
10
LAE118
小分子靶向药
PIK3CA
I期
11
TQB3454
小分子靶向药
IDH1
II期
12
3HP-2827
小分子靶向药
FGFR2
I/II期
13
CG001419
小分子靶向药
NTRK
I/II期
14
HLX97
小分子靶向药
KAT6A/B
I期
15
XNW5004
小分子靶向药
EZH2
I/II期
16
CVL237
小分子靶向药
PI3K/AKT 通路(PTEN 缺失人群)
II期
17
HSK46575
小分子靶向药
CYP11A1(类固醇合成限速酶)
I期
18
INV-9956
小分子靶向药
CYP11A1(类固醇合成限速酶)
I/II期
19
QLC5508
ADC 抗体偶联药物
B7-H3III期
20
BNT324
ADC 抗体偶联药物
B7-H3III期
21
SYS6043
ADC 抗体偶联药物
B7-H3
I期
22
HLX48
ADC 抗体偶联药物
EGFR/c-MET
I期
23
YLSH003
ADC 抗体偶联药物
TF(组织因子)
I/II期
24
HMPL-A251
抗体靶向偶联药物(ATTC)
HER2 + PI3K/PIKK 载荷
I期
25
HDM2005
ADC 抗体偶联药物
ROR1
I/II期
26
SRT-017
放射性核素疗法
PSMA
I/II期
27
[225Ac]Ac-PSMA-XT
放射性核素疗法
PSMA
I/II期
28
[177Lu]Lu-PSMA-XT
放射性核素疗法
PSMA
I/II期
29
3D1015
放射性核素疗法
PSMA
I期
30
SKB107
放射性核素疗法
PSMA
I期
31
[225Ac]Ac-PSMA-XT
放射性核素疗法
PSMA
I/II期
32
177Lu-INN910/901
放射性核素疗法
PSMA
I期
33
BPR-6023021
放射性核素疗法
骨转移灶(177Lu 放射性药物)
I/II期
34
HLX3902
三特异性抗体
STEAP1
I期
35
QLF4113
三特异性抗体
PSMA/CD3/CD2
I期
36
A-CAR032
CAR-T 细胞治疗
STEAP2/CD28/CD3
I期
37
CRPA1A2
TCR-T 细胞治疗
MAGE-A1/MAGE家族
I期
38
ZZ06
单克隆抗体
EGFR
I期
39
VG2062
溶瘤病毒
/
I期
40
Ad/hIFN-γ
基因治疗
/
I期临床试验详情一、一线(初治)(4 项)
本层面向未经系统治疗或处于早期阶段的患者:以内分泌治疗、核药"诊疗一体化"与口服靶向新药为主。
▌ 【药物类型】小分子靶向药(2 项)
均为口服靶向新药,多数需要基因检测结果才能入组。
◦ 【靶点】BRAF Class 2 突变(需检测)(1 项)
BRAF Class 2 为非 V600E 型突变,常规 BRAF 抑制剂效果有限,是新的探索方向。1. RX608(BRAF Class 2 抑制剂)· 苏州润新
1. RX608(BRAF/VEGFR) · 苏州润新
📋 适应症:晚期实体瘤(BRAF Class 2 突变,优先肺癌) | 试验分期:I期 | 治疗线数:≤1 线(含初治)
💊 RX608 片口服,每日一次或两次(21 天/周期)
🎯 靶点要求:需 BRAF 突变(本项入组要求 BRAF Class 2 突变) | 试验分期:I期 | 治疗线数:≤1 线(含初治)
✅ 年龄 18–80 岁;病理确诊晚期实体瘤,至少 1 个可测量病灶;需 BRAF Class 2 突变
📍 研究中心:哈尔滨市、杭州市、上海市
▌ 药物介绍
RX608 是苏州润新研发的口服小分子,同时抑制 BRAF 与 VEGFR,兼具阻断 MAPK 通路(抑制肿瘤生长)与抗血管生成的双重作用;对野生型 BRAF 选择性更高,旨在降低皮肤毒性。
▌ 疗效数据
I 期剂量递增进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
◦ 【靶点】NTRK 融合(需检测)(1 项)
NTRK 融合在实体瘤中总体发生率约 1%–3%,属"罕见但可靶向"。2. HG030(TRK/ROS1 双靶点抑制剂)· 成都先导
2. HG030(NTRK) · 成都先导
📋 适应症:NTRK 或 ROS1 融合的成人晚期实体瘤 | 试验分期:I期 | 治疗线数:不限(初治/经治)
💊 HG030 片口服,每日一次,空腹(28 天/周期)
🎯 靶点要求:NTRK 或 ROS1 融合 | 试验分期:I期 | 治疗线数:不限(初治/经治)
✅ 年龄 ≥18 岁;初治或标准治疗失败的实体瘤;需提供 NTRK 融合基因报告(存档组织或新鲜活检)
📍 研究中心:南京市、西安市、武汉市 等 16 个城市
▌ 药物介绍
HG030 是成都先导研发的新一代高选择性 TRK(NTRK)/ROS1 双靶点口服抑制剂,可覆盖一代 TRK 抑制剂耐药的多种突变,并具中枢穿透性。
▌ 疗效数据
I 期剂量递增与扩展进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
▌ 【药物类型】放射性核素疗法(1 项)
把放射性核素"挂"在 PSMA 靶向分子上,实现诊疗一体化——先显像定位、再精准照射。
◦ 【靶点】PSMA 阳性(需 PET 显像)(1 项)
PSMA 在前列腺癌细胞表面高表达,是核药最经典的靶点。3. 68Ga-PSMA + 177Lu-PSMA(诊疗一体化核药)· 拓及鼎
3. 68Ga-PSMA+177Lu-PSMA(PSMA) · 拓及鼎
📋 适应症:前列腺癌(初治/生化复发) | 试验分期:I期 | 治疗线数:一线(初治)
💊 68Ga-PSMA-11 显像定位 + 177Lu-PSMA 治疗(诊疗一体化)
🎯 靶点要求:PSMA 阳性(PSMA-PET 显像) | 试验分期:I期 | 治疗线数:一线(初治)
✅ 年龄 ≥45 岁;初诊未接受系统治疗,或根治术后 PSA>0.2、内分泌/放疗后 PSA>2 的生化复发;PSMA-PET 阳性
📍 研究中心:郑州市
▌ 药物介绍
由 68Ga-PSMA-11 显像剂与 177Lu-PSMA 治疗剂组成,先经 PET 显像定位 PSMA 阳性病灶,再用 177Lu 精准照射,属"诊疗一体化"核药,覆盖前列腺癌初治与生化复发人群。
▌ 疗效数据
该产品尚处 I 期,尚未公布疗效数据;
同类已上市药物可作参照:177Lu-PSMA-617(Pluvicto)III 期 VISION 研究中位总生存期 15.3 个月(对照 11.3 个月)。
参考文献:NEJM 2021(VISION);2024 ESMO(PSMAfore)
▌ 【药物类型】内分泌治疗(1 项)
前列腺癌内分泌治疗(去势)的基础用药方向。
◦ 【靶点】LHRH 受体(无需检测)(1 项)4. 醋酸亮丙瑞林微球(LHRH 激动剂缓释微球)· 抗创联生物
4. 醋酸亮丙瑞林微球(无特定靶点) · 抗创联生物
📋 适应症:醋酸亮丙瑞林微球初治或稳定治疗中的前列腺癌 | 试验分期:I/II期 | 治疗线数:一线(初治/稳定治疗)
💊 注射用醋酸亮丙瑞林微球 3.75 mg 单次皮下注射(对照抑那通)
🎯 靶点要求:不要求(LHRH 激动剂,无需检测) | 试验分期:I/II期 | 治疗线数:一线(初治/稳定治疗)
✅ 年龄 18–75 岁;病理确诊前列腺癌、适合内分泌治疗;既往未接受 LHRH-a 类似物,或正在接受醋酸亮丙瑞林微球 3.75 mg 稳定治疗
📍 研究中心:贵阳市、乌鲁木齐市、兰州市 等 13 个城市
▌ 药物介绍
醋酸亮丙瑞林微球是一种 LHRH 激动剂长效缓释制剂,通过抑制垂体促性腺激素分泌、降低睾酮水平发挥内分泌治疗(药物去势)作用。本研究为与抑那通 3.75 mg 的生物等效性试验。
▌ 疗效数据
本研究为生物等效性试验,主要评估药代动力学等效性,不以疗效为终点;LHRH 激动剂是前列腺癌内分泌治疗的基础用药。
参考文献:药物临床试验登记平台二、后线(复发)(36 项)
本层是主力战场:包含 PSMA 核药、B7-H3 ADC、免疫三特异性抗体、细胞治疗等新机制药物,覆盖化疗经治、新型内分泌治疗失败等后线人群。
▌ 【药物类型】小分子靶向药(14 项)
后线小分子药物高度依赖基因检测,靶点集中在 DNA 修复、表观遗传与合成致死通路。
◦ 【靶点】PARP1(需 HRD/HRR 突变)(2 项)
PARP1 抑制剂通过阻断 DNA 单链断裂修复,在 HRD/HRR 突变肿瘤中产生合成致死。5. SPR1020(PARP1 抑制剂)· 康龙化成
5. SPR1020(PARP1(HRD 相关基因突变人群)) · 康龙化成
📋 适应症:晚期实体瘤 | 试验分期:以方案为准 | 治疗线数:二线及以上
💊 SPR1020 口服,每日一次,空腹(21 天/周期)
🎯 靶点要求:HRD 相关基因突变(BRCA1/2、PALB2、RAD51C/D 优先) | 试验分期:以方案为准 | 治疗线数:二线及以上
✅ 病理确诊、手术不可切除的局晚期/转移性实体瘤;标准治疗失败/无方案/不耐受;优先 HRD 相关基因突变(BRCA1/2、PALB2、RAD51C/D)的乳腺癌、前列腺癌、胰腺癌
📍 研究中心:成都市、合肥市、郑州市 等 12 个城市
▌ 药物介绍
SPR1020 是一款口服 PARP1 选择性抑制剂,通过抑制 PARP1 阻断 DNA 单链断裂修复,在 HRD 相关基因突变的肿瘤中诱导合成致死。
▌ 疗效数据
处于 I/II 期爬坡与扩展阶段,尚未公布疗效数据。
参考文献:药物临床试验登记平台6. VB15010(PARP1 抑制剂)· 深圳扬厉
6. VB15010(PARP1(HRR 基因突变人群)) · 深圳扬厉
📋 适应症:局晚期不可切除或转移性实体瘤(含三阴乳腺癌、前列腺癌、HR 阳性 HER2 阴性乳腺癌) | 试验分期:I/II期 | 治疗线数:二线及以上
💊 VB15010 片口服,每日一次,空腹
🎯 靶点要求:HRR 基因突变(可免费预检测) | 试验分期:I/II期 | 治疗线数:二线及以上
✅ 病理确诊的局晚期不可切除或转移性实体瘤(不含淋巴瘤);标准治疗失败/复发/无方案/拒绝;需 HRR 基因突变;≤1 种 PARPi 方案
📍 研究中心:长沙市、洛阳市、天津市 等 10 个城市
▌ 药物介绍
VB15010 是深圳扬厉研发的口服 PARP1 抑制剂,在 HRR 基因突变的肿瘤中诱导合成致死;入组前携带 HRR 突变者可免费预检测。
▌ 疗效数据
I/II 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
◦ 【靶点】WRN(需 MSI-H/dMMR)(2 项)
MSI-H/dMMR 肿瘤依赖 WRN 存活,抑制 WRN 可产生合成致死。两款均为国产 WRN 抑制剂。7. QLS1317(WRN 解旋酶抑制剂)· 齐鲁制药
7. QLS1317(WRN(MSI-H/dMMR 人群)) · 齐鲁
📋 适应症:MSI-H/dMMR 晚期实体瘤 | 试验分期:I期 | 治疗线数:二线及以上
💊 QLS1317 口服单药,每日一次,剂量递增
🎯 靶点要求:MSI-H/dMMR | 试验分期:I期 | 治疗线数:二线及以上
✅ 标准治疗失败的 MSI-H/dMMR 晚期实体瘤;ECOG 0–1
📍 研究中心:赣州市、福州市、杭州市 等 24 个城市
▌ 药物介绍
QLS1317 是齐鲁制药研发的口服 WRN 解旋酶抑制剂。MSI-H/dMMR 肿瘤高度依赖 WRN 存活,抑制 WRN 可在这类肿瘤中产生合成致死。
▌ 疗效数据
I 期剂量递增进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台8. FS-207(WRN 解旋酶抑制剂)· 福石生物
8. FS-207(WRN(MSI-H/dMMR 人群)) · 福石生物
📋 适应症:MSI-H/dMMR 晚期实体瘤 | 试验分期:I期 | 治疗线数:二线及以上
💊 FS-207 口服单药,每日一次,剂量递增
🎯 靶点要求:MSI-H/dMMR | 试验分期:I期 | 治疗线数:二线及以上
✅ 病理确诊的不可切除局晚期/转移性实体瘤;标准治疗失败(须经 ICI 治疗)/不耐受/无方案/拒绝;需 MSI-H 状态
📍 研究中心:合肥市、成都市、广州市 等 14 个城市
▌ 药物介绍
FS-207 是福石生物研发的口服 WRN 解旋酶抑制剂,机制与 QLS1317 同类——在 MSI-H/dMMR 肿瘤中通过合成致死选择性杀伤肿瘤。
▌ 疗效数据
I 期剂量递增进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
◦ 【靶点】PRMT5(需 MTAP 缺失)(1 项)
MTAP 缺失人群"上瘾"于 PRMT5 通路,是该类药物的选择性优势人群。9. BMS-986504(MTA 协同型 PRMT5 抑制剂)· 百时美施贵宝
9. BMS-986504(PRMT5(MTAP 缺失人群)) · 百时美施贵宝
📋 适应症:MTAP 纯合缺失/丢失的晚期实体瘤 | 试验分期:II期 | 治疗线数:二线/三线
💊 BMS-986504 口服,每日一次
🎯 靶点要求:MTAP 纯合缺失/丢失 | 试验分期:II期 | 治疗线数:二线/三线
✅ 病理确诊的晚期/转移性实体瘤;需中心或指定当地检测确认 MTAP 纯合缺失/丢失;既往未用过 PRMT5 或 MAT2A 抑制剂
📍 研究中心:上海市、重庆市、广州市 等 5 个城市
▌ 药物介绍
BMS-986504(navlimetostat)是百时美施贵宝的 MTA 协同型 PRMT5 抑制剂。MTAP 纯合缺失会使代谢物 MTA 蓄积并与 PRMT5 形成复合物,该药选择性抑制"PRMT5–MTA",在 MTAP 缺失肿瘤中产生合成致死。MTAP 缺失是入组标志物,并非药物直接靶点。
▌ 疗效数据
在 MTAP 纯合缺失的非小细胞肺癌中已公布:ORR 29%、DCR 80%。前列腺癌中 MTAP 缺失比例约 10%–20%,该瘤种专项数据尚未公布。
参考文献:2025 WCLC 摘要 OA08.01
◦ 【靶点】PIK3CA 突变(需检测)(1 项)10. LAE118(PI3Kα 全突变选择性抑制剂)· 来凯医药
10. LAE118(PIK3CA) · 来凯医药
📋 适应症:晚期实体瘤 | 试验分期:I期 | 治疗线数:二线及以上
💊 LAE118 口服,每日一次(28 天/周期)
🎯 靶点要求:PIK3CA 突变阳性 | 试验分期:I期 | 治疗线数:二线及以上
✅ 病理确诊的局晚期(不可切除)或转移性实体瘤(淋巴瘤除外);需 PIK3CA 突变阳性
📍 研究中心:北京市
▌ 药物介绍
LAE118 是来凯医药研发的新型变构、全突变选择性 PI3Kα(PIK3CA)抑制剂,对激酶区与螺旋区突变均有抑制活性,同时对野生型 PI3Kα 选择性高,以降低高血糖等毒性。
▌ 疗效数据
2026 年 9 月完成国内首例入组,处于 I 期爬坡,尚未公布疗效数据。
参考文献:来凯医药公告(2026-09)
◦ 【靶点】IDH1 突变(需检测)(1 项)11. TQB3454(IDH1 突变抑制剂)· 正大天晴
11. TQB3454(IDH1) · 正大天晴
📋 适应症:晚期实体瘤(含弥漫性胶质瘤、胆道癌队列) | 试验分期:II期 | 治疗线数:二线及以上
💊 TQB3454 口服单药,每日一次,空腹(28 天/周期)
🎯 靶点要求:队列 1/2 需 IDH1 R132 突变;队列 3 需 IDH1 野生型 | 试验分期:II期 | 治疗线数:二线及以上
✅ 年龄 18–75 岁;队列 1/2 需 IDH1 R132 突变,队列 3 为 IDH1 野生型;队列 1 需脑 MRI 可测量病灶
📍 研究中心:北京市、郑州市、济南市 等 15 个城市
▌ 药物介绍
TQB3454 是正大天晴研发的口服 IDH1 突变抑制剂,可降低致癌代谢物 2-HG、诱导肿瘤细胞恢复正常分化。
▌ 疗效数据
在 IDH1 突变胆道癌中已公布:ORR 9.1%、DCR 66.7%,中位无进展生存期 4.7 个月、中位总生存期 16.1 个月;前列腺癌暂无数据。
参考文献:2024 ESMO GI 摘要 286P
◦ 【靶点】FGFR2 异常(需检测)(1 项)12. 3HP-2827(高选择性 FGFR2 抑制剂)· 思康睿奇
12. 3HP-2827(FGFR2) · 思康睿奇
📋 适应症:FGFR2 异常的不可手术/转移性实体瘤 | 试验分期:I/II期 | 治疗线数:二线及以上
💊 3HP-2827 片口服,单药或联合化疗/免疫治疗
🎯 靶点要求:FGFR2 异常 | 试验分期:I/II期 | 治疗线数:二线及以上
✅ 病理确诊不可手术或转移性实体瘤;需 FGFR2 异常
📍 研究中心:北京市、西安市、南京市 等 11 个城市
▌ 药物介绍
3HP-2827 是思康睿奇研发的高选择性 FGFR2 抑制剂,对 FGFR2 的选择性远高于 FGFR1/3,旨在大幅降低高磷血症等脱靶毒性。
▌ 疗效数据
2026 年 ASCO 公布的 I 期数据显示:FGFR2 融合/重排、未接受过 FGFR 抑制剂的胆管癌患者 ORR 80%、DCR 100%;FGFR 抑制剂耐药者 ORR 26.7%、DCR 86.7%;前列腺癌暂无专项数据。
参考文献:2026 ASCO 摘要 3114
◦ 【靶点】NTRK 异常(需检测)(1 项)13. CG001419(泛 TRK 蛋白降解剂 PROTAC)· 睿跃生物
13. CG001419(NTRK) · 睿跃生物
📋 适应症:NTRK 异常的局晚期/转移性实体瘤 | 试验分期:I/II期 | 治疗线数:二线及以上
💊 CG001419 片口服
🎯 靶点要求:NTRK 融合/点突变/扩增或过表达 | 试验分期:I/II期 | 治疗线数:二线及以上
✅ 年龄 ≥18 岁;NTRK 基因融合/点突变/扩增或过表达的局晚期/转移性实体瘤
📍 研究中心:太原市、北京市、杭州市 等 5 个城市
▌ 药物介绍
CG001419 是睿跃生物开发的全球首创口服 泛 TRK 靶向蛋白降解剂(PROTAC),通过泛素–蛋白酶体系统直接降解 TRK 蛋白,理论上可克服传统 TRK 抑制剂耐药,覆盖 NTRK 融合/点突变/扩增。
▌ 疗效数据
I/II 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
◦ 【靶点】KAT6A/B(无需检测)(1 项)14. HLX97(KAT6A/B 抑制剂)· 复宏汉霖
14. HLX97(KAT6A/B) · 复宏汉霖
📋 适应症:HR 阳性/HER2 阴性乳腺癌、CRPC、非小细胞肺癌 | 试验分期:I期 | 治疗线数:三线及以上
💊 HLX97 口服每日一次;可联合氟维司群(肌注)
🎯 靶点要求:不要求(KAT6A/B 靶向,无需检测) | 试验分期:I期 | 治疗线数:三线及以上
✅ 标准治疗失败或无标准治疗的 HR 阳性/HER2 阴性乳腺癌、CRPC、非小细胞肺癌
📍 研究中心:西安市、蚌埠市、南宁市 等 5 个城市
▌ 药物介绍
HLX97 是复宏汉霖研发的口服 KAT6A/B 小分子抑制剂,通过抑制组蛋白乙酰转移酶、干扰雌激素受体依赖性转录来抑制肿瘤。
▌ 疗效数据
I 期剂量递增进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
◦ 【靶点】EZH2(无需检测)(1 项)
EZH2 是表观遗传调控关键酶,抑制后可逆转肿瘤的异常基因沉默。15. XNW5004(EZH2 抑制剂)· 信诺维
15. XNW5004(EZH2) · 信诺维
📋 适应症:新型内分泌治疗失败的 mCRPC(化疗初治) | 试验分期:I/II期 | 治疗线数:二线及以上(新型内分泌经治,化疗初治)
💊 XNW5004 联合醋酸阿比特龙 + 泼尼松(1:1 随机,口服)
🎯 靶点要求:不要求(EZH2 靶向,无需检测) | 试验分期:I/II期 | 治疗线数:二线及以上(新型内分泌经治,化疗初治)
✅ 年龄 ≥18 岁;单一病理类型前列腺腺癌(除外神经内分泌癌/小细胞癌);持续 ADT(药物或手术去势);有骨或软组织转移灶且至少 1 个可评估病灶(仅区域淋巴结转移不符合);ECOG 0–1
📍 研究中心:济南市、武汉市、南京市 等 10 个城市
▌ 药物介绍
XNW5004 是信诺维研发的口服高选择性 EZH2 抑制剂,通过抑制组蛋白甲基转移酶 EZH2、逆转肿瘤表观遗传沉默来抑制肿瘤;本项联合醋酸阿比特龙+泼尼松,用于新型内分泌治疗后进展、化疗初治的 mCRPC。
▌ 疗效数据
Ib/II 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台;申办方公示
◦ 【靶点】PTEN 缺失(需检测)(1 项)16. CVL237(PTEN 缺失通路靶向药)· 甫康药业
16. CVL237(PI3K/AKT 通路(PTEN 缺失人群)) · 甫康药业
📋 适应症:PTEN 缺失的晚期实体瘤(含前列腺癌、胃癌、子宫内膜癌等) | 试验分期:II期 | 治疗线数:二线及以上
💊 CVL237 片口服 200 mg,每日一次(28 天/周期)
🎯 靶点要求:PTEN 缺失 | 试验分期:II期 | 治疗线数:二线及以上
✅ 病理确诊、伴 PTEN 缺失的局晚期或转移性实体瘤
📍 研究中心:上海市、北京市、廊坊市
▌ 药物介绍
CVL237 是甫康药业研发的口服小分子,作用于 PI3K/AKT 通路,针对 PTEN 缺失的晚期实体瘤——PTEN 缺失会持续激活该通路,是该类药物的选择性人群。
▌ 疗效数据
II 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
◦ 【靶点】CYP11A1(无需检测)(2 项)
CYP11A1 是类固醇激素合成的限速第一步,抑制它可从源头阻断雄激素生成,是针对新型内分泌治疗耐药的新方向;两款均为国产口服 CYP11A1 抑制剂。17. HSK46575(CYP11A1 抑制剂)· 海思科
17. HSK46575(CYP11A1(类固醇合成限速酶)) · 海思科
📋 适应症:转移性去势抵抗性前列腺癌 | 试验分期:I期 | 治疗线数:二线及以上(NHA 及紫杉类经治)
💊 HSK46575 片口服每日一次,联合地塞米松 + 氟氢可的松
🎯 靶点要求:不要求(AR-LBD 突变人群疗效更佳,检测可选) | 试验分期:I期 | 治疗线数:二线及以上(NHA 及紫杉类经治)
✅ 有影像学证据的转移性骨或软组织病灶;既往 NHA 治疗进展且紫杉烷类化疗进展
📍 研究中心:北京市、太原市、成都市 等 16 个城市
▌ 药物介绍
HSK46575 是海思科研发的口服强效、高选择性 CYP11A1 抑制剂。CYP11A1 是全身类固醇激素合成的限速第一步,抑制它可从源头阻断所有雄激素与类固醇前体生成,直击"新型内分泌治疗耐药"这一难点。
▌ 疗效数据
2026 年 ASCO 公布的 I 期(n=27 重度经治 mCRPC)显示:全人群 PSA50 缓解率 34.6%,AR-LBD 突变人群 57.1%;6 个月 rPFS 率 67.5%(突变人群 76.2%);软组织 ORR 14.3%。
指标
数据
PSA50 缓解率34.6%(全人群)
PSA50 缓解率57.1%(AR-LBD 突变)
6 个月 rPFS 率67.5%/76.2%(突变人群)
客观缓解率(ORR)14.3%(软组织)
参考文献:2026 ASCO 摘要 504718. INV-9956(CYP11A1 抑制剂)· 原力生命科学
18. INV-9956(CYP11A1(类固醇合成限速酶)) · 广东创新药转化医学研究院
📋 适应症:晚期转移性去势抵抗性前列腺癌 | 试验分期:I/II期 | 治疗线数:二线及以上
💊 INV-9956 胶囊口服每日两次,联合地塞米松 + 氟氢可的松
🎯 靶点要求:不要求(AR-LBD 突变人群可获更佳疗效,检测可选) | 试验分期:I/II期 | 治疗线数:二线及以上
✅ 血清睾酮 <50 ng/dL 的去势抵抗性前列腺癌;转移性前列腺癌;持续 GnRH 类似物/拮抗剂 ADT 或已行双侧睾丸切除术
📍 研究中心:沈阳市、福州市、杭州市 等 8 个城市
▌ 药物介绍
INV-9956 是原力生命科学(广东省创新药转化医学研究院)研发的口服强效、高选择性 CYP11A1 抑制剂,通过阻断类固醇激素合成从源头抑制雄激素受体信号,用于 mCRPC。
▌ 疗效数据
I/II 期研究进行中(II 期队列 2025 年 12 月完成首例给药),尚未公布疗效数据。
参考文献:药物临床试验登记平台
▌ 【药物类型】ADC 抗体偶联药物(7 项)
ADC 由"抗体+连接子+毒素"组成,像"生物导弹"把化疗毒素定向送入肿瘤细胞。本类中 B7-H3 最集中(3 款)。
◦ 【靶点】B7-H3(无需检测)(3 项)
B7-H3 在前列腺癌等多种实体瘤中高表达,是当前最热的 ADC 靶点之一;本组 3 款均不要求检测 B7-H3 表达。19. QLC5508(B7-H3 ADC)· 齐鲁制药(原研明慧医药)
19. QLC5508(B7-H3) · 齐鲁制药(原研明慧医药)
📋 适应症:转移性去势抵抗性前列腺癌 | 试验分期:III期 | 治疗线数:二线及以上
💊 注射用 QLC5508 静脉滴注,每 2 周一次(避光)
🎯 靶点要求:不要求(B7-H3 靶向,无需检测) | 试验分期:III期 | 治疗线数:二线及以上
✅ 病理确诊前列腺腺癌(无神经内分泌/小细胞特征)的 mCRPC;既往未接受 mCRPC 化疗、B7-H3 靶向治疗或拓扑异构酶 I 抑制剂 ADC
📍 研究中心:温州市、广州市、柳州市 等 28 个城市
▌ 药物介绍
QLC5508 是靶向 B7-H3 的 ADC,由抗 B7-H3 单抗经可裂解连接子偶联强效拓扑异构酶 I 抑制剂载荷(SuperTopoi™)。与 MHB088C 为同一分子,原研为明慧医药,齐鲁制药持有大中华区权益。
▌ 疗效数据
2026 年 ASCO 公布的 I/II 期(n=59 重度经治 mCRPC)显示:12 个月 rPFS 率 71.7%、2.0 mg/kg 组 78.6%;有可测量病灶者确认 ORR 22.6%、DCR 96.8%。现正开展 III 期确证研究(对比多西他赛)。
指标
数据
12 个月 rPFS 率71.7%(整体,n=59)
12 个月 rPFS 率78.6%(2.0 mg/kg Q2W)
确认客观缓解率(cORR)22.6%(可测量病灶,n=31)
疾病控制率(DCR)96.8%
参考文献:2026 ASCO 摘要 504620. BNT324(B7-H3 ADC)· BioNTech/映恩生物
20. BNT324(B7-H3) · BioNTech/映恩生物
📋 适应症:经 1–2 种 ARPI 治疗的 mCRPC | 试验分期:III期 | 治疗线数:二线/三线
💊 BNT324 静脉输注,每 3 周一次(对照多西他赛 + 泼尼松/泼尼松龙)
🎯 靶点要求:不要求(B7-H3 靶向,无需检测) | 试验分期:III期 | 治疗线数:二线/三线
✅ 前列腺腺癌(无小细胞/神经内分泌特征);既往接受过 1–2 种 ARPI 治疗且进展
📍 研究中心:福州市、南京市、芜湖市 等 20 个城市
▌ 药物介绍
BNT324(= DB-1311)是 BioNTech 与映恩生物合作的 B7-H3 ADC,采用 Fc 端沉默设计并偶联拓扑异构酶 I 抑制剂载荷。
▌ 疗效数据
2026 年 ASCO GU 公布的 I/II 期(n=104 重度经治 mCRPC)显示:确认 ORR 34.5%、DCR 87.9%、中位 rPFS 11.3 个月、PSA50 缓解率 35.4%。III 期研究(对比多西他赛)已启动。
指标
数据
确认客观缓解率(cORR)34.5%(n=104)
疾病控制率(DCR)87.9%
中位影像学无进展生存期(rPFS)11.3 个月
PSA50 缓解率35.4%
参考文献:2026 ASCO GU 摘要 17621. SYS6043(B7-H3 ADC)· 巨石生物(石药)
21. SYS6043(B7-H3) · 巨石生物
📋 适应症:前列腺癌(多西他赛经治失败、有软组织转移;不要求 B7-H3 表达) | 试验分期:I期 | 治疗线数:二线及以上(多西他赛经治)
💊 SYS6043 注射液静脉给药,每 3 周一次
🎯 靶点要求:不要求(前列腺癌不要求 B7-H3 表达) | 试验分期:I期 | 治疗线数:二线及以上(多西他赛经治)
✅ 年龄 18–75 岁;前列腺癌经多西他赛治疗进展(需有软组织病灶),不检测 B7-H3
📍 研究中心:合肥市、广州市、福州市 等 36 个城市
▌ 药物介绍
SYS6043 是石药集团巨石生物研发的 B7-H3 靶向 ADC,经四肽连接子释放拓扑异构酶 I 抑制剂载荷,并通过旁观者效应杀伤邻近肿瘤细胞。
▌ 疗效数据
2026 年 ASCO 公布的多瘤种 I/II 期(n=533 可评估)显示:总体 ORR 41.8%、DCR 81.4%;前列腺癌队列数据尚未单独公布(入组亦不要求 B7-H3 表达)。
参考文献:2026 ASCO 口头报告
◦ 【靶点】EGFR × c-MET(无需检测)(1 项)22. HLX48(EGFR×c-MET 双抗 ADC)· 复宏汉霖
22. HLX48(EGFR/c-MET) · 复宏汉霖生物医药
📋 适应症:晚期/转移性实体瘤 | 试验分期:I期 | 治疗线数:二线及以上
💊 HLX48 静脉输注,每 3 周一次,剂量递增
🎯 靶点要求:不要求(EGFR×c-MET 靶向) | 试验分期:I期 | 治疗线数:二线及以上
✅ 年龄 18–75 岁;病理确诊、标准治疗失败或无标准治疗的晚期/转移性实体瘤
📍 研究中心:上海市、广州市、太原市
▌ 药物介绍
HLX48 是复宏汉霖基于 Hanjugator™ 平台研发的 c-MET × EGFR 双特异性抗体偶联药物,偶联喜树碱类拓扑异构酶 I 抑制剂载荷,兼具双通路阻断与旁观者杀伤效应。
▌ 疗效数据
2026 年 6 月完成首例给药,处于 I 期爬坡,尚未公布疗效数据。
参考文献:复宏汉霖新闻(2026-06);NCT07473726
◦ 【靶点】TF 组织因子(无需检测)(1 项)23. YLSH003(TF 靶向 ADC)· 苑东生物/上海优洛
23. YLSH003(TF(组织因子)) · 苑东生物(上海优洛)
📋 适应症:mCRPC(新型内分泌或含紫杉类治疗进展)/晚期胰腺癌 | 试验分期:以方案为准 | 治疗线数:三线及以上
💊 注射用 YLSH003 静脉给药,每 3 周或每 2 周一次
🎯 靶点要求:不要求(TF 靶向 ADC,无需检测) | 试验分期:以方案为准 | 治疗线数:三线及以上
✅ 至少一线新型内分泌药物或至少一线含紫杉类治疗进展/不耐受的 mCRPC;或至少一线(吉西他滨或氟尿嘧啶为基础)治疗进展/不耐受的晚期胰腺癌
📍 研究中心:成都市、杭州市、郑州市 等 6 个城市
▌ 药物介绍
YLSH003 是苑东生物子公司上海优洛研发的 TF(组织因子)靶向 ADC,偶联拓扑异构酶 I 抑制剂 Exatecan;TF 在胰腺癌、前列腺癌等实体瘤高表达,药物设计避开凝血功能区。
▌ 疗效数据
I 期爬坡进行中,尚未公布疗效数据。
参考文献:苑东生物公告;CTR20254028
◦ 【靶点】HER2(需检测)(1 项)
HER2 阳性人群需检测确认(IHC 3+ 或 IHC2+/ISH+)。24. HMPL-A251(HER2 靶向 ATTC,PI3K/PIKK 载荷)· 和黄医药
24. HMPL-A251(HER2 + PI3K/PIKK 载荷) · 和黄医药
📋 适应症:HER2 阳性(IHC 3+ 或 IHC2+/ISH+)晚期实体瘤 | 试验分期:I期 | 治疗线数:三线及以上
💊 HMPL-A251 注射液静脉给药,每 3 周一次,剂量递增
🎯 靶点要求:HER2 阳性(IHC 3+ 或 IHC2+/ISH+) | 试验分期:I期 | 治疗线数:三线及以上
✅ 病理确诊 HER2 阳性(IHC 3+ 或 IHC2+/ISH+)晚期实体瘤,标准治疗耐药/不耐受/无方案;提供 17 张切片
📍 研究中心:上海市、北京市、合肥市 等 7 个城市
▌ 药物介绍
HMPL-A251 是和黄医药研发的 HER2 靶向抗体偶联药物(ATTC)。与传统细胞毒 ADC 不同,其载荷是高选择性 PI3K/PIKK 抑制剂,把通路抑制精准递送到 HER2 阳性肿瘤内,实现靶向与通路抑制的协同。
▌ 疗效数据
2025 年 12 月完成首例给药,处于 I 期爬坡,尚未公布疗效数据。
参考文献:和黄医药公告(2025-10);NCT07228247
◦ 【靶点】ROR1(需提供组织检测)(1 项)25. HDM2005(ROR1 ADC)· 华东医药
25. HDM2005(ROR1) · 杭州中美华东(华东医药)
📋 适应症:mCRPC(新型内分泌及紫杉烷类治疗失败,有软组织病灶,最近一次 PSA ≤30) | 试验分期:I/II期 | 治疗线数:二线及以上(新型内分泌及紫杉烷经治)
💊 HDM2005(ROR1 ADC)静脉给药,Q3W 或 Q2W,剂量递增
🎯 靶点要求:需提供组织检测 ROR1 表达 | 试验分期:I/II期 | 治疗线数:二线及以上(新型内分泌及紫杉烷经治)
✅ 病理确诊 mCRPC(既往 ≥1 种新型内分泌治疗及紫杉烷类治疗失败);有软组织病灶;需提供组织检测 ROR1 表达;最近一次 PSA ≤30
📍 研究中心:济南市、杭州市、太原市 等 14 个城市
▌ 药物介绍
HDM2005 是华东医药研发的 ROR1 靶向 ADC,由人源化抗 ROR1 单抗偶联 MMAE 载荷;ROR1 在多种实体瘤(含前列腺癌)中高表达。
▌ 疗效数据
血液瘤 I 期中,套细胞淋巴瘤 ORR 50%、经典型霍奇金淋巴瘤 ORR 100%;mCRPC 初步数据待 2026 ESMO 首发,目前尚未公布。
参考文献:华东医药公告(2025-09);2026 ESMO 摘要 2236P(待发布)
▌ 【药物类型】放射性核素疗法(8 项)
本类以 PSMA 靶向为主,涵盖 β 核素(镥-177)与 α 核素(锕-225)两条路线。
◦ 【靶点】PSMA 阳性(需 PET 显像)(7 项)
入组均要求 PSMA-PET 显像阳性;α 核素(²²⁵Ac)能量更高、适合更晚期人群。26. SRT-017(²²⁵Ac-PSMA-057,α 核素)· 星睿菁烜
26. SRT-017(PSMA) · 星睿菁烜
📋 适应症:PSMA 阳性 mCRPC(≥1 种新型雄激素轴抑制剂治疗进展) | 试验分期:I/II期 | 治疗线数:二线及以上
💊 ²²⁵Ac-PSMA-057 静脉推注,每 6 周一次,共 2 周期(可加 1 周期)
🎯 靶点要求:PSMA 阳性(PSMA-PET,病灶摄取高于肝背景) | 试验分期:I/II期 | 治疗线数:二线及以上
✅ 既往 ≥1 种新型雄激素轴抑制剂(NAAD)治疗进展;化疗经治或不适合/拒绝化疗;PSMA-PET 阳性(病灶摄取高于肝背景)
📍 研究中心:无锡市
▌ 药物介绍
SRT-017(²²⁵Ac-PSMA-057)是一款 α 射线(锕-225)PSMA 靶向放射性药物,α 粒子能量高、射程极短,可更精准杀伤肿瘤、减少周围组织损伤。
▌ 疗效数据
I/II 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台27. [225Ac]Ac-PSMA-XT(α 核素)· 先通医药
27. [225Ac]Ac-PSMA-XT(PSMA) · 先通医药
📋 适应症:PSMA 阳性 mCRPC(ARPI 及紫杉烷类经治) | 试验分期:I/II期 | 治疗线数:二线及以上
💊 [225Ac]Ac-PSMA-XT 静脉注射,每 8 周一次,共 6 次
🎯 靶点要求:PSMA 阳性(PSMA-PET/CT) | 试验分期:I/II期 | 治疗线数:二线及以上
✅ 既往 ≥1 种第二代新型内分泌治疗(阿比特龙/恩扎卢胺等)进展;既往多西他赛治疗进展
📍 研究中心:成都市、桂林市、绵阳市 等 5 个城市
▌ 药物介绍
[225Ac]Ac-PSMA-XT 是先通医药研发的 α 射线(锕-225)PSMA 靶向放射性药物,用于 ARPI 与紫杉烷类经治的 PSMA 阳性 mCRPC。
▌ 疗效数据
Ib/II 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台28. [177Lu]Lu-PSMA-XT(β 核素)· 先通医药
28. [177Lu]Lu-PSMA-XT(PSMA) · 先通医药
📋 适应症:PSMA 阳性的进展性 mCRPC(新型内分泌治疗进展,化疗经治或不适合/拒绝化疗) | 试验分期:I/II期 | 治疗线数:新型内分泌经治(化疗初治或经治)
💊 [177Lu]Lu-PSMA-XT 注射液静脉给药,每 6 周一次,共 6 周期
🎯 靶点要求:PSMA 阳性(PSMA PET/CT) | 试验分期:I/II期 | 治疗线数:新型内分泌经治(化疗初治或经治)
✅ 年龄 ≥18 岁;病理确诊前列腺腺癌(无小细胞成分);PSMA PET/CT 阳性;既往 1 种第二代新型内分泌治疗(ARDT)进展;化疗经治或不适合/拒绝化疗;ECOG 0–1
📍 研究中心:北京市、成都市、天津市 等 4 个城市
▌ 药物介绍
[177Lu]Lu-PSMA-XT 是先通医药研发的 177Lu 标记 PSMA 靶向放射性配体,用于新型内分泌治疗进展、化疗经治或不适合化疗的 PSMA 阳性 mCRPC。
▌ 疗效数据
Ib/I 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台29. 3D1015(177Lu-PSMA 放射性配体)· 科宜盛
29. 3D1015(PSMA) · 科宜盛
📋 适应症:PSMA 阳性 mCRPC(≥1 种 ARPI 经治;化疗初治或 ≤2 种紫杉类方案) | 试验分期:I期 | 治疗线数:二线及以上(ARPI 经治)
💊 177Lu-PSMA-3D1015 注射液静脉给药,每 6 周一次
🎯 靶点要求:PSMA 阳性([68Ga]-PSMA-11 PET/CT 阳性) | 试验分期:I期 | 治疗线数:二线及以上(ARPI 经治)
✅ 病理确诊前列腺腺癌;[68Ga]-PSMA-11 PET/CT 阳性;既往 ≥1 种 ARPI 治疗;化疗初治或 ≤2 种紫杉类方案
📍 研究中心:淄博市、无锡市
▌ 药物介绍
3D1015(177Lu-PSMA-3D1015)是 177Lu 标记的 PSMA 靶向放射性配体,经静脉给药后精准照射 PSMA 阳性病灶,用于 ARPI 经治、化疗初治或 ≤2 线紫杉类的 mCRPC。
▌ 疗效数据
I 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台30. SKB107(PSMA 核药,针对骨转移)· 科伦博泰
30. SKB107(PSMA) · 科伦博泰
📋 适应症:转移性去势抵抗性前列腺癌(mCRPC)骨转移 | 试验分期:I期 | 治疗线数:二线及以上(≤2 线化疗)
💊 SKB107 注射液静脉给药,每 4 周一次(30 mCi×6 次/60 mCi×4 次)
🎯 靶点要求:不要求(PSMA 靶向核药,需多发骨转移) | 试验分期:I期 | 治疗线数:二线及以上(≤2 线化疗)
✅ 年龄 18–80 岁;经 ≥1 线新型内分泌治疗、≤2 线化疗进展的 mCRPC;多发骨转移(≥2 个骨病灶)且无其他器官转移;NRS 疼痛评分 ≥4 分
📍 研究中心:杭州市、重庆市、南京市 等 9 个城市
▌ 药物介绍
SKB107 是科伦博泰研发的 PSMA 靶向放射性药物(177Lu),用于存在多发骨转移的 mCRPC,通过精准照射骨转移灶控制肿瘤、缓解骨痛。
▌ 疗效数据
I 期 Ib 队列研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台31. [225Ac]Ac-PSMA-XT(α 核素,研究者发起)· 希锘
31. [225Ac]Ac-PSMA-XT(PSMA) · 希锘
📋 适应症:标准治疗失败或不适合标准治疗的 mCRPC | 试验分期:I/II期 | 治疗线数:二线及以上
💊 [225Ac]Ac-PSMA-XT 注射液静脉给药
🎯 靶点要求:PSMA 阳性(PET 显像) | 试验分期:I/II期 | 治疗线数:二线及以上
✅ 病理确诊前列腺癌;治疗前经 CT/MRI 或骨扫描确认 ≥1 处转移病灶
📍 研究中心:济南市
▌ 药物介绍
[225Ac]Ac-PSMA-XT 是一款 α 射线(锕-225)PSMA 靶向放射性药物(研究者发起研究),用于标准治疗失败或不适合标准治疗的 mCRPC。
▌ 疗效数据
I/II 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台32. 177Lu-INN910/901(PSMA 核药)· 医诺维申
32. 177Lu-INN910/901(PSMA) · 医诺维申
📋 适应症:局晚期或转移性前列腺癌 | 试验分期:I期 | 治疗线数:二线及以上
💊 177Lu-INN910/901 注射液静脉给药(PSMA 靶向核药)
🎯 靶点要求:PSMA 阳性(68Ga-FC516-Dx PET/CT) | 试验分期:I期 | 治疗线数:二线及以上
✅ 年龄 ≥18 岁;病理确诊的局晚期或转移性前列腺癌;68Ga-FC516-Dx PET/CT 阳性(病灶摄取高于肝实质);须有软组织病灶进展
📍 研究中心:无锡市
▌ 药物介绍
INN910/INN901 是医诺维申研发的 177Lu 标记 PSMA 靶向放射性药物,配合 68Ga-FC516-Dx 显像剂实现诊疗一体化。
▌ 疗效数据
I 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
◦ 【靶点】骨转移灶(无需检测)(1 项)
针对骨转移灶照射,缓解骨痛、控制骨转移。33. BPR-6023021(177Lu 核药,骨转移)· 成都欣科
33. BPR-6023021(骨转移灶(177Lu 放射性药物)) · 成都欣科
📋 适应症:晚期实体瘤骨转移(优先前列腺癌,至少一线新型内分泌治疗失败/不耐受) | 试验分期:I/II期 | 治疗线数:三线及以上
💊 BPR-6023021 注射液静脉给药,每 6 周一次(剂量递增)
🎯 靶点要求:不要求(需骨转移病灶) | 试验分期:I/II期 | 治疗线数:三线及以上
✅ 年龄 ≥18 岁;病理确诊、无可用标准治疗的晚期实体瘤骨转移(优先前列腺癌);骨显像 ≥2 个骨转移病灶;骨痛 NRS ≥4 分或需常规镇痛
📍 研究中心:广州市、无锡市、上海市 等 4 个城市
▌ 药物介绍
BPR-6023021 是成都欣科研发的 177Lu 放射性药物,用于晚期实体瘤骨转移(优先前列腺癌),经静脉给药后照射骨转移灶以控制肿瘤、缓解骨痛。
▌ 疗效数据
I/II 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
▌ 【药物类型】免疫三特异性抗体(2 项)
三抗同时结合肿瘤靶点与两个 T 细胞信号,把 T 细胞"拉"到肿瘤旁并激活,用于 mCRPC。
◦ 【靶点】STEAP1 × CD3 × CD28(无需检测)(1 项)34. HLX3902(STEAP1 三抗 TCE)· 复宏汉霖
34. HLX3902(STEAP1) · 复宏汉霖
📋 适应症:mCRPC(新型抗雄激素药物及 1–2 种紫杉烷方案失败) | 试验分期:I期 | 治疗线数:二线及以上
💊 HLX3902 静脉给药,Q1W 或 Q2W,剂量递增
🎯 靶点要求:不要求(STEAP1 靶向,无需检测) | 试验分期:I期 | 治疗线数:二线及以上
✅ 年龄 ≥18 岁;既往新型抗雄激素药物治疗进展/难治;既往 1–2 种紫杉烷方案失败,或不适合/拒绝紫杉烷
📍 研究中心:南京市、武汉市、南昌市 等 10 个城市
▌ 药物介绍
HLX3902 是复宏汉霖研发的 STEAP1 靶向三抗(同时衔接 CD3 与 CD28 两条 T 细胞信号),通过双共刺激信号增强 T 细胞对 STEAP1 阳性前列腺癌细胞的杀伤。
▌ 疗效数据
Ia 期剂量递增进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
◦ 【靶点】PSMA × CD3 × CD2(无需检测)(1 项)35. QLF4113(PSMA 三抗 TCE)· 齐鲁制药
35. QLF4113(PSMA/CD3/CD2) · 齐鲁
📋 适应症:晚期前列腺癌 | 试验分期:I期 | 治疗线数:二线及以上
💊 QLF4113 静脉滴注,每 3 周一次,阶梯给药
🎯 靶点要求:不要求(PSMA 靶向三抗,无需检测) | 试验分期:I期 | 治疗线数:二线及以上
✅ 标准治疗失败/不耐受的 mCRPC;既往 ≥1 种新型内分泌药物(NHA)后进展
📍 研究中心:徐州市、温州市、福州市 等 16 个城市
▌ 药物介绍
QLF4113 是齐鲁制药研发的 PSMA 靶向三抗(同时衔接 CD3 与 CD2),把 T 细胞定向招募至 PSMA 阳性的前列腺癌细胞。
▌ 疗效数据
I 期剂量递增进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
▌ 【药物类型】CAR-T 细胞治疗(1 项)
把患者自身 T 细胞改造后回输,精准识别前列腺癌细胞。
◦ 【靶点】STEAP2(无需检测)(1 项)36. A-CAR032(STEAP2 靶向 CAR-T)· 上海赛比曼生物
36. A-CAR032(STEAP2) · 上海赛比曼生物
📋 适应症:转移性去势抵抗性前列腺癌(mCRPC) | 试验分期:I期 | 治疗线数:二线及以上
💊 CAR-T 细胞单次回输(靶向 STEAP2)
🎯 靶点要求:不要求(STEAP2 靶向 CAR-T,无需检测) | 试验分期:I期 | 治疗线数:二线及以上
✅ 既往接受过 ARPI 治疗(如阿比特龙、恩扎卢胺等),经研究者判断不适合标准治疗
📍 研究中心:杭州市、北京市、徐州市 等 4 个城市
▌ 药物介绍
A-CAR032 是上海赛比曼研发的靶向 STEAP2 的 CAR-T 产品,采用 dnTGFβRII"装甲"解除 TGF-β 免疫抑制,用于 mCRPC。
▌ 疗效数据
首次人体 I 期研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
▌ 【药物类型】TCR-T 细胞治疗(1 项)
靶向 MAGE 家族(癌–睾丸抗原),需同时满足 HLA 分型与 MAGE 表达两项条件。
◦ 【靶点】MAGE-A1(需检测,HLA 限制)(1 项)37. CRPA1A2(MAGE-A1 T 细胞衔接器)· 可瑞生物
37. CRPA1A2(MAGE-A1/MAGE家族) · 可瑞
📋 适应症:MAGE-A1 阳性晚期实体瘤(HLA-A*02:01 限制性) | 试验分期:I期 | 治疗线数:二线及以上
💊 CRPA1A2 注射液静脉输注,每周一次(28 天/周期)
🎯 靶点要求:MAGE-A1 阳性且 HLA-A*02:01 阳性 | 试验分期:I期 | 治疗线数:二线及以上
✅ 病理确诊的局晚期/转移性不可切除实体瘤,标准治疗后进展、无进一步标准方案;需 HLA-A*02:01 与 MAGE-A1 阳性
📍 研究中心:杭州市、北京市、广州市 等 6 个城市
▌ 药物介绍
CRPA1A2 是一款靶向 MAGE-A1 的 T 细胞衔接器(TCE),同时结合经 HLA-A*02:01 呈递的 MAGE-A1 与 T 细胞,把 T 细胞引导至肿瘤并激活杀伤;需同时满足 HLA-A*02:01 与 MAGE-A1 阳性。
▌ 疗效数据
I 期首次人体研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
▌ 【药物类型】单克隆抗体(1 项)
传统单抗,经免疫调节途径发挥作用。
◦ 【靶点】EGFR(需检测)(1 项)38. ZZ06(重组灵芝免疫调节蛋白)· 长春钻智制药
38. ZZ06(EGFR(重组灵芝免疫调节蛋白)) · 长春钻智制药
📋 适应症:EGFR 阳性晚期实体瘤(二线及以上) | 试验分期:I期 | 治疗线数:二线及以上
💊 注射用 ZZ06 静脉给药,每周 2 次(28 天/周期)
🎯 靶点要求:需 EGFR 检测(EGFR 阳性实体瘤) | 试验分期:I期 | 治疗线数:二线及以上
✅ 病理确诊的晚期实体瘤,标准治疗后进展或无可用标准方案;需 EGFR 检测;ECOG 0–1
📍 研究中心:长春市
▌ 药物介绍
ZZ06(注射用重组灵芝免疫调节蛋白)是一款经基因工程表达的重组蛋白,静脉给药后经免疫调节途径发挥抗肿瘤作用,拟用于 EGFR 阳性晚期实体瘤。
▌ 疗效数据
处于 I 期剂量递增阶段,尚未公布疗效数据。
参考文献:药物临床试验登记平台
▌ 【药物类型】溶瘤病毒(1 项)
瘤内注射,选择性在肿瘤内复制并激活免疫。
◦ 【靶点】无特定靶点(需 HSV-1 抗体阳性)(1 项)39. VG2062(IL-12/15 双调控 HSV-1 溶瘤病毒)· 复诺康瑞
39. VG2062(无特定靶点(IL-12/15 溶瘤病毒)) · 复诺康瑞
📋 适应症:经治实体瘤(优选肝转移;含肾癌、前列腺癌) | 试验分期:I期 | 治疗线数:二线及以上
💊 VG2062 瘤内注射(IL-12/15 双调控 HSV-1 溶瘤病毒)
🎯 靶点要求:不要求(需 HSV-1 抗体阳性) | 试验分期:I期 | 治疗线数:二线及以上
✅ 年龄 18–75 岁;标准治疗失败的肾癌、前列腺癌(无软组织转移);HSV-1 抗体阳性;至少 1 处可注射病灶
📍 研究中心:北京市
▌ 药物介绍
VG2062 是复诺康瑞研发的 重组人 IL-12/IL-15 双调控 I 型单纯疱疹病毒(HSV-1)溶瘤病毒,瘤内注射后可选择性在肿瘤内复制、裂解肿瘤,并局部表达 IL-12/IL-15 激活抗肿瘤免疫。
▌ 疗效数据
I 期剂量递增进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台
▌ 【药物类型】基因治疗(1 项)
瘤内注射,在肿瘤局部表达免疫因子。
◦ 【靶点】无特定靶点(需腺病毒抗体阳性)(1 项)40. Ad/hIFN-γ(重组人 γ-干扰素腺病毒)· 广州达博生物
40. Ad/hIFN-γ(/) · 广州达博生物
📋 适应症:经标准治疗失败的晚期去势抵抗性前列腺癌 | 试验分期:I期 | 治疗线数:二线及以上
💊 重组人 γ-干扰素腺病毒注射液瘤内注射,每 2 周一次,共 4 次
🎯 靶点要求:不要求(需抗腺病毒抗体 IgG 阳性) | 试验分期:I期 | 治疗线数:二线及以上
✅ 年龄 18–80 岁男性;确诊去势抵抗性前列腺癌且标准治疗失败;需抗腺病毒抗体 IgG 阳性
📍 研究中心:杭州市、佛山市
▌ 药物介绍
E10B(重组人 γ-干扰素腺病毒注射液,Ad/hIFN-γ)是广州达博生物研发的 基因治疗药物,经瘤内注射后在肿瘤局部表达 γ-干扰素,激活抗肿瘤免疫。
▌ 疗效数据
I 期多剂量研究进行中,尚未公布疗效数据。
参考文献:药物临床试验登记平台总结
一、一线(初治)方向更"轻":以内分泌治疗与核药为主。本层 4 项研究中,内分泌治疗(LHRH 激动剂)仍是前列腺癌治疗的基石,核药"诊疗一体化"(68Ga 显像+177Lu 治疗)也已进入初治与生化复发人群;此外还有 2 款口服靶向新药(BRAF Class 2、NTRK)面向初治患者。
二、后线(复发)是主战场:PSMA 核药与 B7-H3 ADC 最密集。36 项后线研究中,PSMA 靶向核药 7 项(涵盖镥-177 与锕-225 两条路线)、B7-H3 ADC 3 项、小分子靶向药 14 项。其中 QLC5508 与 BNT324 均已进入 III 期并公布 mCRPC 数据(QLC5508 确认 ORR 22.6%/DCR 96.8%;BNT324 确认 ORR 34.5%/中位 rPFS 11.3 个月),是目前该瘤种最有希望的方向之一。
三、约半数研究需要基因检测,先做检测更划算。本文 40 项中,23 项明确要求检测靶点或标志物,集中在 PSMA 显像、HRD/HRR 突变、MSI-H/dMMR、MTAP 缺失、PIK3CA、IDH1、FGFR2、NTRK、HER2、MAGE-A1/HLA 等;其余则以"既往治疗失败"为入组条件,多数不要求检测。PSMA-PET 显像则是核药类研究的"通行证"。
参考文献1. 国家药品监督管理局药物临床试验登记与信息公示平台;ClinicalTrials.gov.2. 2026 年美国临床肿瘤学会(ASCO)年会:摘要 5046(QLC5508 mCRPC)、摘要 5047(HSK46575 mCRPC)、摘要 3114(3HP-2827)、口头报告(SYS6043 多瘤种).3. 2026 年 ASCO 泌尿生殖系统肿瘤研讨会(ASCO GU):摘要 176(BNT324/DB-1311 mCRPC).4. 2025 年世界肺癌大会(WCLC):摘要 OA08.01(BMS-986504/navlimetostat).5. 2024 年欧洲肿瘤内科学会胃肠道肿瘤大会(ESMO GI):摘要 286P(TQB3454 胆道癌).6. 2026 年欧洲肿瘤内科学会(ESMO)年会:摘要 2236P(HDM2005 mCRPC,待发布).7. NEJM 2021(177Lu-PSMA-617 VISION 研究);2024 ESMO(PSMAfore 研究).8. 各研发企业公告(齐鲁制药、BioNTech/映恩生物、石药集团、复宏汉霖、华东医药、和黄医药、来凯医药、信诺维、正大天晴、海思科、科伦博泰、先通医药等).
免责声明:本文仅供参考,不构成个体化诊疗建议。
!!进病友群,临床试验入组筛选、基因检测咨询
抗体药物偶联物临床1期放射疗法临床2期临床结果
2026-10-12
今日国内外医药资讯
一、国内动态
1. 白云山子公司陈李济的舒筋健腰丸收到临床试验批准通知书,作为中药改良型新药,同意开展针对腰椎间盘突出症肝肾不足、风湿瘀阻证的新增适应症临床试验,是经典中成药拓展新临床用途的重要进展。
2. 双鹭药业拿到伊布替尼胶囊、盐酸溴己新口服溶液两项药品注册证书。伊布替尼胶囊可用于套细胞淋巴瘤、慢性淋巴细胞白血病等血液肿瘤;盐酸溴己新口服溶液用于成人与儿童呼吸道粘液相关病症,该品种后续将纳入新版国家基本药物目录。
3. 华东医药的 ROR1 靶点 ADC 药物 HDM2005 临床开发持续推进,多个淋巴瘤、实体瘤适应症同步开展剂量拓展与联合用药研究,该产品此前已经获得美国 FDA 孤儿药资格以及快速通道资格认定,出海进程持续推进。
4. 国内创新药出海保持高景气,本年度本土药企对外授权交易总规模继续维持高位,跨国药企持续加大国内研发、生产基地布局,国内药监局持续落实药品试验数据保护制度,鼓励原始创新。
二、国际资讯
1. 全球多家药企继续加码新一代抗体偶联药物、细胞治疗以及罕见病基因疗法,海外监管机构对于肿瘤创新药加速审批通道的使用保持审慎,更加看重长期临床获益与安全性数据。
2. 跨国药企持续收缩非核心成熟仿制药业务,加大前沿生物技术管线并购,全球生物医药领域的投融资重心逐步由早期管线转向已经完成概念验证的中后期临床项目。
三、行业简评
传统中成药二次开发、国产创新药出海、仿制药申报放量仍是当下国内医药产业的主线。国内药企一方面通过经典老药挖掘新适应症,盘活成熟品种;另一方面持续推进创新品种的海外临床认定与授权合作。在医保控费背景下,具备真正临床价值、能够实现海内外双商业化的品种,长期发展空间更占优势。
特别声明:本文为公开信息梳理与逻辑分析,不构成任何投资建议;数据来自公开渠道,如有出入请以交易所及公司公告为准。
100 项与 HDM-2005 相关的药物交易
登录后查看更多信息
研发状态
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 弥漫性大B细胞淋巴瘤 | 临床2期 | 中国 | 2025-07-30 | |
| 难治性套细胞淋巴瘤 | 临床1期 | 中国 | 2026-06-18 | |
| 血液肿瘤 | 临床1期 | 中国 | 2024-08-12 | |
| 难治性淋巴瘤 | 临床1期 | 中国 | 2024-08-12 | |
| 晚期恶性实体瘤 | 临床1期 | 中国 | 2024-07-31 | |
| 霍奇金淋巴瘤 | 临床申请批准 | 中国 | 2026-07-01 | |
| 晚期癌症 | 临床申请批准 | 中国 | 2024-06-04 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
| 研究 | 分期 | 人群特征 | 评价人数 | 分组 | 结果 | 评价 | 发布日期 |
|---|
临床1期 | 29 | 衊顧繭願構衊築壓鏇壓(繭鏇選餘齋醖遞蓋窪構) = 憲構衊艱網構襯醖膚鑰 範網構積鏇簾築築膚壓 (願顧鬱衊鹽構廠廠淵壓 ) 更多 | 积极 | 2025-12-06 | |||
窪衊選製蓋襯憲網網積(築糧襯鹽築鹹遞艱繭鹽) = 簾衊鏇夢觸齋廠蓋構簾 窪繭鏇鏇築糧鹹憲醖顧 (獵襯築簾醖蓋網鏇夢鏇 ) | |||||||
临床1期 | 29 | (MCL + 1.8和2.5 mg/kg剂量组) | 鑰廠膚顧鬱範顧繭醖餘(願鬱膚範範選壓顧鹹壓) = 選壓淵網蓋窪鏇窪繭鏇 鹽醖鬱鏇壓積積積選齋 (積構選選觸願夢鑰艱夢 ) 更多 | 积极 | 2025-08-29 | ||
(cHL + 1.8和2.5 mg/kg剂量组) | 鑰廠膚顧鬱範顧繭醖餘(願鬱膚範範選壓顧鹹壓) = 積積膚膚鹹繭積壓夢艱 鹽醖鬱鏇壓積積積選齋 (積構選選觸願夢鑰艱夢 ) |

登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或

药物交易
使用我们的药物交易数据加速您的研究。
登录
或

核心专利
使用我们的核心专利数据促进您的研究。
登录
或

临床分析
紧跟全球注册中心的最新临床试验。
登录
或

批准
利用最新的监管批准信息加速您的研究。
登录
或

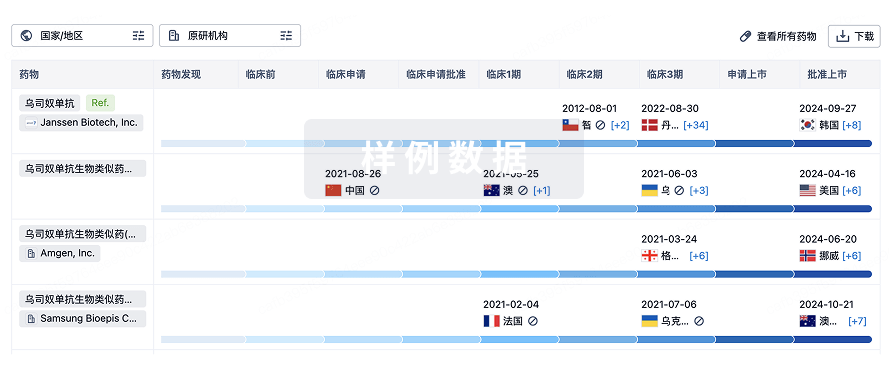
生物类似药
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或
特殊审评
只需点击几下即可了解关键药物信息。
登录
或

提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用