预约演示
更新于:2026-11-18
ICP-B381
更新于:2026-11-18
概要
基本信息
药物类型 ADC |
别名 ICP-B381 |
作用方式 调节剂 |
作用机制 PSMA调节剂(前列腺癌特异性膜抗原调节剂)、STEAP1调节剂(前列腺六跨膜上皮抗原1调节剂) |
治疗领域 |
在研适应症 |
非在研适应症- |
在研机构 |
非在研机构- |
权益机构- |
最高研发阶段临床1/2期 |
首次获批日期- |
最高研发阶段(中国)临床1/2期 |
特殊审评- |

登录后查看时间轴
结构/序列
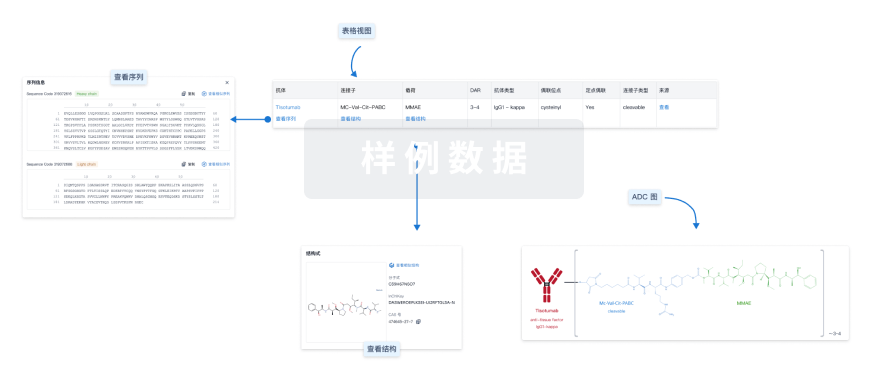
使用我们的ADC技术数据为新药研发加速。
登录
或
关联
2
项与 ICP-B381 相关的临床试验NCT07901413
An Open, Multicenter, Phase I/II Study to Evaluate the Safety, Tolerability, Pharmacokinetics Characteristics, and Efficacy of ICP-B381 in Participants With Advanced Solid Tumors
To evaluate the safety, tolerability, efficacy and pharmacokinetic characteristics of ICP-B381 in the trial participants of advanced solid tumors
开始日期2026-11-01 |
申办/合作机构 |
ChiCTR2600135484
An open-label, multicenter, phase I/II study evaluating the safety, tolerability, pharmacokinetic profile, and efficacy of ICP-B381 in participants with advanced solid tumors
开始日期2026-10-31 |
申办/合作机构  复旦大学附属肿瘤医院 [+1] |
100 项与 ICP-B381 相关的临床结果
登录后查看更多信息
100 项与 ICP-B381 相关的转化医学
登录后查看更多信息
100 项与 ICP-B381 相关的专利(医药)
登录后查看更多信息
123
项与 ICP-B381 相关的新闻(医药)2026-11-17
BIOMED WEEKLY · 行业周报
国内生物医药行业周报
覆盖 2026-11-09 至 11-13(第 46 周)
本周关键词:双靶设计。4 起融资、8 个临床批件、2 笔交易,钱和批件同时压在双靶点、双载荷与双成分上。
PART 01
投融资与高价值交易
▍一级市场融资企业轮次 / 金额投资方事件简述三优生物
11-09
C 轮约 3 亿元
清科产投独家投资
抗体发现平台型公司,底座为 11 万亿级分子库 AI-STAL 与干湿一体的智能加速器 SAI-DA。业务按 CRO/CDO/CPO/CRS 切分,已服务 2000 余家药企、10 余个项目进临床。资金投向平台迭代、管线推进与双抗/双载荷 ADC 联合开发。亦立医药
11-12
A 轮近 4 亿元
华盖资本领投,康君资本联合领投;博裕创投、德联、信成、海邦、柏睿、深天使、远翼跟投;石药国方先导等老股东加码
放射性药物诊疗一体化,聚焦肿瘤与神经两个方向。2024 年成立,已完成天使轮、天使+轮、新一轮及本轮 A 轮四轮连融,为本轮核药赛道最大单笔。多个靶点候选分子完成先导发现与体内外验证,部分即将递交 IND。拓济医药
11-13
A 轮近 4000 万美元
元禾原点、德诚资本联合领投;龙磐、济峰、幂方、松青、建发新兴跟投
双抗 ADC(BsAb-ADC)+双载荷 ADC 双平台。TJ101(EGFR×B7-H3,DAR 8)ESMO 公布 Ia 期:8 例可评估尿路上皮癌 6 例 PR,含 EV+帕博利珠经治;TJ102(FRα×CDH6 双载荷)为全球首个进临床的同类分子。一年内累计融资近 1 亿美元。肽为生物
11-09
天使轮数千万元
风物资本领投,上海天使会、添宥投资跟投
环肽、长链多肽与核酸的 AI 设计+自动化合成平台,浙大李承喜团队孵化。创始人曾为诺和诺德搭建多肽/核酸 AI 预测与自动化生产平台,并助 Sarepta 将寡核酸合成从约一周压至三小时。资金用于自驱动实验室与平台建设。
▍高价值交易许可方 → 受让方资产 / 类型金额与要点荣昌生物 → Vor Bio
11-12
RC298长效 BAFF/APRIL 双靶 TACI-Fc
首付价值约 5600 万美元,其中现金仅 1000 万美元,其余约 4600 万美元以认股权证支付(230 万股,行权价 0.0001 美元/股);开发里程碑最高 3 亿美元。Vor Bio 取得大中华区外权益,荣昌保留中国区并主导至 I 期。分子尚处 IND 准备阶段——临床前资产卖出首付,且现金占比不足两成,是这笔交易最值得记的一笔。荣昌制药 → 荣昌生物
11-09
RCZY-690 等泛 RAS(ON) 小分子抑制剂
首付 5000 万元,里程碑最高 48.7 亿元(研发 9.94 亿+销售 38.76 亿),销售分成 3%—7%,全球独占。属关联交易、尚待股东会审议。项目 8-17 获批临床、9-10 复旦肿瘤首例入组,为荣昌在 ADC/双抗之外补上小分子靶向的一块。
PART 02
IND 申报与获批公司管线药物类型事件简述乐普医疗 / 民为生物
11-10
MWX205
PCSK9×ANGPTL3 双靶 siRNA
临床获批(CXHL2601057;通知书 2026LP03439),混合型血脂异常 I 期。为全球首个进入临床的该组合双靶 siRNA。食蟹猴:PCSK9 抑制 82.21%、ANGPTL3 抑制 94.41%,LDL-C −74.28%、TG −82.30%,抑制维持至 12 周终点;澳洲 I 期已于 6 月获批。恒瑞医药
11-09
HRS-5346 片
口服 Lp(a) 小分子抑制剂
获批直接开展 III 期(CXHL2600979),用于 Lp(a) 升高且已确诊 ASCVD、或首发心血管事件风险升高的成人。国内外无同类上市,累计投入约 8620 万元。口服小分子跳过剂量探索,是本周最不常见的一个批件。恒瑞医药
11-09
SHR-1139
IL-23p19×IL-36R 双抗
临床获批(CXSL2600876),掌跖脓疱病。同时阻断 Th17 轴与 IL-36 炎症轴,国内外无同类上市,累计投入约 1.63 亿元。银屑病之外的 pustular 谱系,正成为自免双抗的新战场。先声药业
11-10
SIM0725
长效抗 CD122 拮抗单抗
临床获批,自免(首发方向白癜风)。阻断 IL-2/IL-15 信号,干预 IL-15 依赖的组织驻留记忆 T 细胞(TRM),对 Treg 影响小;食蟹猴显示长效 PK/PD。定位「单分子、多适应症」,覆盖白癜风、斑秃、乳糜泻、EoE。歌礼制药
11-11
ASC30_39 FDC
口服 GLP-1 激动剂+口服胰淀素受体激动剂复方片
向 FDA 递交 IND(肥胖)。为首个递交 IND 的口服 GLP-1 与口服胰淀素复方,每日一次、室温稳定。单药 ASC30 正在 AURORA-1/2 两项全球 III 期推进,拟入组约 4600 例。长春高新 / 金赛药业
11-11
GenSci161
IL-1α/IL-1β 双抗(IgG1)
新增 CTD-ILD 临床获批。此前已获子宫内膜异位症、化脓性汗腺炎、非感染性葡萄膜炎境内许可,HS 亦获 FDA 许可。CTD-ILD 目前无药物覆盖全部人群,IL-1 双亚型阻断直接切「炎症—纤维化」转化环节。悦康药业
11-12
YKYY018 雾化吸入剂
膜融合抑制剂(AI 设计小分子)
FDA IND(编号 183460),人副流感病毒(HPIV)治疗与预防。同一分子已覆盖 RSV(II 期进行中)、hMPV、HPIV 三种呼吸道病毒;国内外尚无 HPIV 特异性抗病毒药。恒瑞医药
11-12
芮弗西拜单抗
ANGPTL3 全人源单抗(YTE 改造)
获批上市(CXSS2600019,优先审评),纯合子型家族性高胆固醇血症,国内首个 ANGPTL3 靶向药。12 周 LDL-C 较安慰剂降 64.2%,24 周达标率 88.9%;600 mg 每 4 周皮下,预充笔。依据 SHR-1918-301(ESC 2026 LBA)。
另两条注册动态:康方生物古莫奇单抗(IL-17A)11-13 获批第二适应症强直性脊柱炎,首个适应症为 6 月获批的斑块状银屑病;上海莱士 SR604(抗活化蛋白 C 单抗)11-09 递交血小板无力症预防治疗 IND(CXSL2601243),并拟纳入「关爱计划—延伸」试点。
PART 03
临床研究进展
博瑞医药|BGM0504(GLP-1/GIP 双激动剂)— 两项降糖 III 期顶线达标
11-11 公告。单药治疗 32 周,10 mg 组 HbA1c 较基线降 2.6%,93.4% 患者达标(HbA1c<7%);联合治疗头对头司美格鲁肽,32 周降幅 2.41% vs 1.95%,达统计学优效,52 周 5 mg/10 mg 两组均维持优效。因不良事件退出比例与严重低血糖发生率均极低。减重适应症 NDA 已在审评,降糖适应症将接续申报。
诺诚健华|ICP-B381(PSMA×STEAP1 双抗 ADC)— 中国 I 期首例给药
11-11 宣布。I/II 期(NCT07901413)拟入 348 例,覆盖 mCRPC 等晚期实体瘤,三周一次静脉给药,前列腺癌队列以 PSA50 为主要疗效指标。分子采用自研载荷与新一代不可逆连接子;临床前同剂量下优于单靶 PSMA-ADC 与 STEAP1-ADC。全球尚无 PSMA×STEAP1 双抗 ADC 获批,该分子为公司第 3 个进入临床的 ADC。
甘李药业|GLR2053 片(口服 STAT6 PROTAC)— I 期首例给药
11-09 宣布。I 期(CTR20264076)拟入 124 例健康受试者,评价单/多次给药的安全性、PK/PD 与食物影响,目标适应症为特应性皮炎。全球尚无 STAT6 PROTAC 降解剂上市;若口服可行,将直接对接需要长期管理的 2 型炎症人群,与注射用生物制剂形成替代关系。
信达生物|IAR177(IL-6×TL1A 双抗)— ACR 2026 首次公布临床前数据
11-13 以壁报形式公布,尚未进入临床。TL-1A 端选择独特表位以规避抗原—抗体交联形成大分子免疫复合物;IL-6 端可同时阻断游离 IL-6 与 IL-6/IL-6R 复合物。小鼠 RA 模型中双靶优于单靶,食蟹猴 PK 支持高浓度皮下制剂与长间隔给药。类风湿关节炎「双通路深度抑制」的竞争,已从临床推进到分子设计。
REFERENCE
海外与进口参照
安进 dazodalibep(CD40L 拮抗剂)|干燥综合征 III 期 OASIZ-301 于 ACR 2026 公布完整数据,两种给药方案均达主要终点,每 4 周一组的方案同时改善患者报告症状——为该病首个在「系统活动度+症状」双维度做出统计学差异的 III 期。全球尚无 FDA 批准药物,国内对照为荣昌泰它西普(已在国内获批该适应症)。
礼来 奥氟格列隆钙片(口服 GLP-1)|11-12 在华获批,国内首个口服 GLP-1 减重药,ATTAIN-1 中 36 mg 组 72 周平均减重 12.4%,约四成患者减重超 15%。同日获批的还有信诺维亚胺西福(1 类抗菌药,HABP/VABP),后者按本刊口径不单列。
诺和诺德 CagriSema|11-12 中国减重上市申请获受理,为卡格列肽+司美格鲁肽每周一次固定复方。GLP-1 赛道从单靶比拼转入复方与多靶点竞争,本周歌礼的 ASC30_39 正好站在这条线的另一头。
康方生物/Summit 依沃西单抗|FDA PDUFA 目标日期 11-14(EGFR 突变非鳞 NSCLC,三代 TKI 后),若获批将是美国首个 PD-1×VEGF 双抗。HARMONi-2 头对头帕博利珠单抗:mPFS 11.14 vs 5.82 个月(HR 0.51),mOS 30.8 vs 22.6 个月(HR 0.73)。批与不批,都是下周最硬的读数。
本周信号:8 个临床批件里,4 个是双靶或双成分设计。当「加法」成为默认配置,拉开差距的就不再是靶点数量,而是连接子、载荷、序列和表位——恰好也是申报资料里最难写清楚的那几页。
口径说明
① 覆盖 2026-11-09 至 11-13(第 46 周),条目一律以公告、受理或官方公示日期为时间锚,报道日不等于事件日。② 已剔除普通仿制药、生物类似药、2.2 类改良、中药、器械与 IVD;小分子抗菌药仅在参照中一句带过。③ 前几期已收录、本期不重复:康诺亚 CM551(TL1A×IL-23p19,10 月已获批临床)、阿法纳生物 A 轮、希格生科 A+、荣谷生物 A 轮、中国生物制药×勃林格殷格翰。④ 金额未披露或未交割者如实标注,不代填不推算;荣昌 RCZY-690 为关联交易、尚待股东会审议,RC298 仍处 IND 准备阶段。⑤ 信达 IAR177 为临床前数据,已单独标注,不与临床结果混同。
DATA SOURCE
数据来源:恒瑞医药/乐普医疗/长春高新/荣昌生物/上海莱士/悦康药业/康方生物/博瑞医药公告(巨潮资讯、中国证券报、上海证券报电子版)、先声药业官网、CDE 公示、荣昌生物官网、拓济医药/亦立医药/三优生物/肽为生物融资通稿、医药魔方、动脉网、科创板日报、ACR 2026 与 AASLD 2026 摘要、pdufa.bio、Fierce Biotech 等公开信息。
抗体药物偶联物临床申请临床1期放射疗法
2026-11-17
本文部分内容由人工智能(AI)辅助生成,已经人工核对与编辑。
肿瘤侧,诺诚健华 PSMA/STEAP1 双抗 ADC 首例给药,亿腾嘉和三抗 NSCLC/胆道癌 IND 获批,百济HER2 双抗一线胃癌 III 期阳性,正大天晴 TQB2922 获批临床,宜泽康纳入 2026 版国家医保目录。准入侧,2026 版医保商保双目录发布(新增107种、1类创新药51种),四部门发文松绑创新药入院,12月底挂网、2027年2月底前开药事会,双通道+预进院同步推进,环江县医院规范代表院内拜访。
一、医药 · 肿瘤领域
1. 诺诚健华双抗 ADC 首例给药
11月11日诺诚健华:ICP-B381(PSMA/STEAP1 双抗 ADC)中国 I 期首例给药,用于前列腺癌等晚期实体瘤。(诺诚健华公告/NovaPharmaNews,2026-11-11)
简评|公司首款双抗 ADC、第三个进临床 ADC;全球尚无同靶点组合获批,载荷未披露、无患者疗效数据。
影响|双抗 ADC 向泌尿肿瘤延伸;早期安全性与剂量仍需 I 期读出。
2. 亿腾嘉和 PD-1/CTLA-4/VEGF 三抗获批临床
11月12日亿腾嘉和:GB268(PD-1/CTLA-4/VEGF 三抗)NSCLC Ib/II 期与胆道癌一线 II/III 期 IND 获 NMPA 批准。(亿腾嘉和公告/智通财经,2026-11-16)
简评|三臂调控改善免疫微环境、促 T 细胞浸润;I 期多瘤种见初步疗效信号,10 月 ESMO 公布。
影响|三特异性抗体多瘤种纵深布局;免疫耐药一线方案再添候选。
3. 百济 HER2 双抗一线胃癌 III 期阳性
11月17日百济神州:HERIZON-GEA-01 三期取得积极结果,泽尼达妥单抗联合替雷利珠单抗+化疗一线 HER2+ 胃食管腺癌。(百济神州公告,2026-11-17)
简评|对照曲妥珠单抗+化疗,泽尼达妥单抗+替雷利珠单抗+化疗 PFS、OS 均获临床意义与统计学显著改善。
影响|HER2 阳性 GEA 一线「双抗+PD-1+化疗」有望成新标准。
4. 正大天晴 TQB2922 获批临床
11月17日正大天晴:1 类创新药 TQB2922(皮下注射剂型)获批临床,单药及联合三代 EGFR TKI 治疗晚期恶性肿瘤。(正大天晴/中国医药创新促进会,2026-11-17)
简评|皮下剂型联合三代 EGFR TKI,瞄准肺癌等耐药后线;靶点未披露。
影响|国产肺癌耐药组合再添临床候选;皮下给药提升便利性。
5. 宜泽康纳入 2026 版国家医保目录
11月14日百利天恒:全球首个 EGFR×HER3 双抗 ADC 宜泽康通过国家医保谈判,纳入 2026 版国家医保药品目录。(百利天恒/中新社,2026-11-14)
简评|鼻咽癌等适应症进保;该药 10/27、10/29 已报 ESMO 数据与两登柳叶刀,本次为进保新节点。
影响|国产双抗 ADC 商业化兑现;2027 年 1 月起医保支付。
二、医药代表新规与医保
1. 2026 版医保商保双目录发布
11月14日国家医保局、人社部发布 2026 版医保目录与商保创新药目录:基本医保新增107种(1类创新药51种),调出34种。(国家医保局/人社部,2026-11-14)
简评|目录总数达3331种,2027年1月1日执行;CAR-T 首次纳入,商保目录新增12种、总数28种。
影响|源头创新成主线;双目录衔接为高值创新药留多元支付入口。
2. 四部门发文松绑创新药入院
本周国家卫健委、医保局、中医药局、疾控局印发《关于进一步做好创新药安全合理配备使用工作的通知》。(国家卫健委等四部门/新京报,2026-11)
简评|两目录 1 类新药须纳入院用药目录、不计一品两规;不纳入基药占比、次均费用增幅等绩效监测。
影响|拆掉制度性障碍;省级以上、地市级医院带头配齐,基层医联体续方衔接。
3. 新版目录进院三张时间表
国家医保局明确:2026年12月底前完成新增药挂网;2027年2月底前定点机构原则上召开药事会调整配备或设临时采购绿色通道。(国家医保局,2026-11-14)
简评|谈判药不受一品两规限制;不得以医保总额、目录数量、药占比为由影响落地;特例单议可改按项目付费。
影响|药事会、挂网、临时采购成硬时点;企业准入排期须对齐。
4. 双通道与预进院同步推进
国家医保局:双通道范围与新版目录同步更新,原则不得因转常规目录调出;药店处方须经电子处方中心流转。(国家医保局/经济参考报,2026-11-14)
简评|局长章轲宣布推动「预进院」,一周后在12城开展「医药保学面对面」,让创新药进院进处方。
影响|可及性从报销延伸到配备;处方流转合规与监管同步加严。
5. 环江县医院规范代表拜访
11月10日广西环江毛南族自治县人民医院发布公告,规范医药代表与信息化建设项目代表院内拜访工作人员管理。(环江毛南族自治县人民医院,2026-11-10)
简评|县级医院把药械与信息化代表同纳入登记备案;延续备案、预约、指定场所接待路径。
影响|代表接待管理下沉县域;药品、耗材、信息化多类供应商统一规则。
肿瘤端从靶点创新走向支付兑现:诺诚健华双抗 ADC、亿腾嘉和三抗、百济 HER2 双抗一线 III 期,宜泽康等国产创新药进保,临床价值正快速转成可及性。准入端出现年内最系统的制度松绑:双目录扩容叠加四部门「不许卡」,药事会、挂网、临时采购、双通道都设了硬时点,企业准入与供应排期必须与 2027 年 1 月起的执行节奏对齐。
2026-11-16
上一周,四条赛道同时越线
11.09–11.13 生物医药周记回顾 | 以及三个需要慢一点读的数字
2026 年 11 月 9 日 – 11 月 13 日 · 仅供行业交流,不构成投资建议
深水区:这一周的出海、资本与管线洋流
如果只把这五天当成「新闻比较多的一周」,大概会错过重点。
真正值得记下的是节点密度:一款口服减重药拿到上市批件、一条自免 CAR-T 走完上市申报的最后一公里、一份 mRNA 肿瘤疫苗的 III 期详细数据完整公开、一笔把「下一代分子」追加进老合同的授权落地。它们分属代谢、细胞治疗、肿瘤免疫与跨境 BD,彼此并不相干,却在同一周各自把进度条往前推了一格。
另一件值得做的事,是把几个被写得太快的词重新读一遍:首付款、受理、III 期成功、商业化。它们在周报里往往只占半行,但差一个字,意思可以完全不同。
本文事件清单以 11 月 9–13 日行业周报汇总为底稿;涉及获批、受理、申报与交易金额的关键节点,另按企业公告与监管公开信息核对,核对结果列于文末《口径说明》。
PART 01 / THE WEEK
五天,二十个节点
11 / 09
周日 · 政策与平台能力
01 上海印发生物医药「十五五」药品安全规划
目标到 2030 年建成全球有影响力的生物医药创新高地,强化审评改革、数智化监管与创新服务体系。
▸ 一句点评:政策落点从「扶持产业」移向「监管能力」,对做临床与注册的服务机构,这是比补贴更长期的信号。
02 晶泰科技与皮尔法伯达成 AI + 机器人药物设计合作
聚焦肿瘤方向的从头分子设计,国内 AI 制药平台能力获得欧洲药企采购。
▸ 一句点评:被采购的是「平台能力」而非某条具体管线,这个区别比合作金额更值得记。
03 成都臻愈生物通用型细胞疫苗 CR-101 获 FDA IND 许可
EBV 相关肿瘤方向,此前已获孤儿药资格,属全新细胞治疗模式的早期探索。
11 / 10
周一 · 代谢与研发服务
04 诺和诺德 CagriSema 复方国内减重申报推进
司美格鲁肽 + cagrilintide 复方,每周一次注射,是注射剂路线的迭代选手。
▸ 一句点评:与两天后获批的口服小分子放在一起看,减重赛道的竞争已从「谁更有效」扩展到「谁更容易被长期使用」。
05 民为生物 MWX205 双靶点降脂 siRNA 获批临床
同时抑制 PCSK9 与 ANGPTL3,追求长效降脂,国内这一靶点组合并不多见。
06 美迪西新设全资子公司「美迪西普旭」
加码 CRO 研发服务布局,服务链条进一步细分。
11 / 11
周二 · 剂型、上游与权属
07 歌礼 ASC30_39 口服 GLP-1 + 胰淀素复方递交 FDA IND
单片每日口服固定复方,以剂型与机制双重差异化避开注射剂红海。
▸ 一句点评:口服、复方、双机制三个变量叠在一起,赌的是依从性,不是单纯的疗效数字。
08 丹纳赫飞诺美天津基地扩容
投资升级色谱填料产线,服务 ADC 与小分子纯化的上游供应链。
09 和誉医药贝捷迈 ®(匹米替尼)获 FDA 批准
用于症状性腱鞘巨细胞瘤(TGCT)成人患者,是该品种继中国、加拿大、瑞士之后的第四项上市批准;全球商业化权益授予德国默克,美国首次商业销售后触发 2000 万美元里程碑款。
▸ 一句点评:真正的看点是同一分子在四地接连获批的注册协同,而不是单笔里程碑。
10 汇宇制药与同源康 TY-9591 代理权纠纷和解
同源康支付 3 亿元和解金,分两期支付;这款第三代 EGFR-TKI 已于今年 8 月附条件获批,首批产品预计 11 月底发货。
▸ 一句点评:一款已获批的产品,最怕的往往不是竞品,而是权属不清。
11 / 12
周三 · 口服时代与二次授权
11 礼来穆优达 ®(奥氟格列隆钙片)国内获批
国内首个获批用于成人体重管理的口服 GLP-1 受体激动剂,每日一次、不受进食与饮水限制。ATTAIN-1 研究中,最高剂量组持续治疗 72 周平均减重 12.4 kg,约 40% 受试者减重 ≥15%。
▸ 一句点评:它改变的不是疗效天花板,是使用门槛。
12 荣昌生物 RC298 追加授权 Vor Bio
在既有泰它西普许可协议上签署修订协议,将新一代长效 BAFF/APRIL 双靶点分子 RC298 纳入合作;约 5600 万美元首付款、最高 3 亿美元开发里程碑,保留大中华区权益。
▸ 一句点评:这是「二次授权」而非新买家,信任沉淀本身也是资产。
13 梅特勒托利多发布 RMS8120i 实时微生物分析仪
CIPM 药机展亮相,主打 4 分钟快速微生物检测,面向无菌制药工艺。
14 东方略 VGX-3100 治疗性 HPV 疫苗 III 期数据公布
数据在 SITC 公布并入选重磅口头报告,针对宫颈高级别病变。
11 / 13
周五 · 数据、组织与边界
15 V940 联合 K 药黑色素瘤 III 期详细数据公开
Moderna 与默沙东合作的个体化新抗原疗法 intismeran autogene(V940 / mRNA-4157),III 期 INTerpath-001 显示术后辅助治疗复发或死亡风险下降 42%(HR 0.58),远处转移或死亡风险下降 38%。
▸ 一句点评:本周是「数据被完整看见」,不是「III 期刚刚成功」;产品仍在研、未获批。
16 BMS 官宣研发架构大重组
2027 年 1 月 1 日落地,调整肿瘤、自免、心血管研发部门,精简内部链条、强化外部 BD 合作。
17 华西「衰老 CAR-T」技术作价入股循源医疗
NKG2D-CAR-T 清除衰老细胞专利作价入股,非人灵长类数据积极,有望明年推进临床;坊间俗称「衰老疫苗」。
▸ 一句点评:把 CAR-T 的适应症从「疾病」推向「状态」,想象空间大,但离临床验证还很远,俗称不宜当结论用。
18 Kyverna 自免 CAR-T 完成 BLA 提交
miv-cel 用于僵人综合征(SPS)完成滚动 BLA 全部模块提交并申请优先审评,为首份自免 CAR-T 上市申报;重症肌无力方向 III 期仍在入组,II 期长期随访数据此前已公布。
▸ 一句点评:CAR-T 第一次以「自免」身份站到监管门口——但递交、受理、获批是三段路。
19 湖北推出全省首个生物医药产业共保体
覆盖药物研发到上市的全周期保险配套。
20 诺诚健华 ICP-B381 I 期首例入组
PSMA/STEAP1 双抗 ADC,前列腺癌方向,双靶点 ADC 继续往实体瘤推进。
PART 02 / READ IT SLOWLY
三个需要慢一点读的数字
再生:当免疫系统的边界被重新划定
慢读 01 / THE UPFRONT
5600 万美元里,现金只有 1000 万
荣昌这笔交易常被简写成「首付款 5600 万美元」。翻公告会发现,它的构成是 1000 万美元现金,加上约 4600 万美元的认股权证(按 11 月 11 日 Vor Bio 收盘价计,230 万股、行权价 0.0001 美元/股)。两项加总,才是 5600 万。
这不是文字游戏。现金是已经落袋的对价;认股权证的价值跟着对方股价走,还附带行权、锁定与减持的现实约束。把两者混为一谈,会高估一笔交易在当期报表上的分量。
更深一层:这是在 2025 年 6 月泰它西普许可协议基础上的修订协议,把新一代分子追加进去,买家还是同一个。行业习惯用「又一笔 BD」来计数,但这笔其实更像「复购」——它证明的是合作方对上一轮执行结果的认可。对做 BD 的人来说,老客户追加往往比新客户首单更能说明平台的可信度。
补一个容易被忽略的准确性:RC298 的官方口径是「新一代长效 BAFF/APRIL 双靶点抑制剂、经工程化改造的 TACI-Fc 融合蛋白」,并非通常意义上的「双抗」。分子类型写错,会连带影响对工艺难度与竞争格局的判断。
慢读 02 / THE NAME
同一周的两个「默克」,不是一家公司
V940 的联合开发方是默沙东(Merck & Co.,美国/MSD);和誉贝捷迈的全球商业化权益方是德国默克(Merck KGaA, Darmstadt, Germany)。中文媒体常都简称「默克」,于是同一周的两条新闻,很容易被读成「默克在肿瘤领域两头下注」。
这是两家各自独立的公司,历史上有共同渊源,如今的业务、地域与产品线并不重合。涉及合作方归属、权益范围、里程碑收款对象时,这一字之差会直接改变结论。
顺带把另一处也读准:贝捷迈的 2000 万美元里程碑款,触发条件是美国首次商业销售,不是「FDA 获批即支付」。批准、上市、销售、回款,是四个节点;把它们压成一句「获批触发 2000 万美元」,听起来痛快,但会误导对现金流节奏的判断。
慢读 03 / THE STAGE
「III 期成功」发生在 8 月,11 月是数据完整公布
INTerpath-001 的无复发生存主要终点,在 2026 年 8 月已达到并对外公布。本周的热度来自完整数据的披露:1137 例完全切除的 IIB–IV 期高危黑色素瘤患者,中位随访 24.6 个月,联合组较帕博利珠单抗单药把复发或死亡风险降低 42%(HR 0.58,95% CI 0.45–0.75),远处转移或死亡风险降低 38%。
需要说清的是:intismeran autogene 目前仍是在研疗法,两家公司正准备监管申报,尚无上市批准,也谈不上商业化落地。把「III 期阳性」直接写成「疫苗上市」,是行业传播里最常见的一次跃迁。
同样的谨慎适用于 Kyverna:11 月 12 日(美国时间)公司宣布的是完成滚动 BLA 全部模块提交、并申请优先审评,国内报道多写作「获 FDA 受理」。首个自免 CAR-T 上市申报、僵人综合征首个上市申请,这两点都成立;但关键证据仍是单臂注册性 II 期 KYSA-8 的数据,重症肌无力 III 期还在入组,潜在上市时点在 2027 年。申报不是获批,这一点在自免这种患者基数大、安全性容忍度低的领域尤其要紧。
PART 03 / OUR TAKE
编辑部的三条判断
① 口服化不是剂型迭代,是人群扩容
奥氟格列隆最值得琢磨的不是 12.4 kg,而是「不受进食和饮水限制」。注射剂需要针头、冷链和一套使用仪式;口服多肽需要空腹与等待;每日一片、任意时间服用,把体重管理从「治疗行为」往「日常习惯」推了一步。慢病药物真正的天花板常常不在疗效,而在有多少人愿意长期用下去。国内已批准 7 种减重药,第一个口服 GLP-1 落地的意义,是把增量人群的口子打开,而不是把存量市场重新分一遍。
也要留一分清醒:FDA 于 11 月 9 日要求 GLP-1 类药物在说明书中增加罕见眼部疾病风险警示。任何关于「更方便」的讨论,都不该脱离药物警戒的语境。
② CAR-T 这一周跨的,是适应症的边界
Kyverna 把 CAR-T 带到自免的监管门口,华西的 NKG2D-CAR-T 把清除衰老细胞推向作价入股与技术转化,臻愈的通用型细胞疫苗刚拿到 FDA IND。三件事的成熟度差得很远——一个在申报、一个在临床前、一个刚入场——但方向一致:CAR-T 正在从「血液瘤的最后一线」往外走。
要提醒的是,自免与抗衰的商业化逻辑和肿瘤完全不同:患者基数更大、支付更分散、对安全性的容忍度更低。深度 B 细胞耗竭能否换来长期无药缓解,需要以年为单位的随访,而不是一次漂亮的缓解率。
③ BD 从「卖一条管线」变成「经营一段关系」
荣昌把第二代分子追加给老买家,晶泰输出的是 AI + 机器人的设计能力而非单个化合物,和誉走的是「自研 + 全球权益授权 + 里程碑与销售分成」的完整链条,同源康用 3 亿元和解金换回权属干净。四件事指向同一个变化:跨境合作正从一次性的资产买卖,转向需要长期履约能力的关系经营。
对做产业对接、展会招商与论坛组织的人,这周的信号其实很具体:值得邀请和对接的,不只是手握重磅管线的药企,还有色谱填料、微生物快检、CRO 产能、产业共保体这类「配套层」。它们往往比管线更早感知到订单方向的变化,也更容易成为一场论坛里真正有内容的那类分享者。
OPEN FLOOR / 聊两句
上一周,你更想追问哪一个?
① 口服 GLP-1 真正撬动的,是新增人群,还是对注射剂的替代?
② 自免 CAR-T 若获批,最先被改写的会是适应症格局,还是支付与定价方式?
③ 看一笔 BD,你现在更看重首付款里的现金比例,还是里程碑总额?
评论区聊聊你的判断,也欢迎补充我们漏掉的那条新闻。有代表性的观点,会整理进下一期周记。
数据来源与口径说明
事件清单以 2026 年 11 月 9–13 日行业周报汇总为底稿。关键节点与数字另据以下公开信息复核:国家药监局及礼来中国关于奥氟格列隆钙片的公开信息;荣昌生物《关于与 Vor Bio 就〈许可协议〉签署修订协议的公告》(2026-057);和誉医药关于贝捷迈获 FDA 批准的公告;Kyverna Therapeutics 2026 年 11 月 12 日新闻稿;Moderna 关于 INTerpath-001 III 期结果的官方说明及 ESMO 2026 公开资料;汇宇制药、同源康相关公告;证券时报、每日经济新闻、科创板日报等公开报道。
本文为原创整理与评论,仅作行业信息交流,不构成投资建议,不作为诊疗、用药或商业决策依据。文中涉及在研产品的描述不代表其已获批准上市;企业信息请以官方公告为准。两张插画为本文原创生成。
热门峰会推荐
定档官宣!CAIP2027中国AI+制药产业革新峰会(2027-3月)
【官宣定档】年度盛会,相聚苏州GPEC2027中国制药产业大会!(2027-5月)
2027年度峰会计划
100 项与 ICP-B381 相关的药物交易
登录后查看更多信息
研发状态
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 晚期恶性实体瘤 | 临床2期 | 中国 | 2026-10-30 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
| 研究 | 分期 | 人群特征 | 评价人数 | 分组 | 结果 | 评价 | 发布日期 |
|---|
No Data | |||||||
登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或

药物交易
使用我们的药物交易数据加速您的研究。
登录
或

核心专利
使用我们的核心专利数据促进您的研究。
登录
或

临床分析
紧跟全球注册中心的最新临床试验。
登录
或

批准
利用最新的监管批准信息加速您的研究。
登录
或

生物类似药
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或

特殊审评
只需点击几下即可了解关键药物信息。
登录
或

提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用