靶点- |
作用机制- |
|
|
|
非在研适应症- |
最高研发阶段药物发现 |
首次获批国家/地区- |
首次获批日期- |
A prospective, multicenter, randomized controlled clinical trial evaluating the efficacy and safety of the transcatheter tricuspid valve clip system in the treatment of patients with severe or above tricuspid regurgitation
A Prospective, Multicenter, Randomized Controlled Clinical Trial to Evaluate the Efficacy and Safety of Transcatheter Tricuspid Valve Clipping Systems in Patients With Severe or Greater Tricuspid Regurgitation.
The transcatheter tricuspid valve clipping system is specially designed for the treatment of tricuspid regurgitation. Under the guidance of ultrasound and DSA imaging, the investigational device is advanced into the right ventricle via a femoral or jugular venous puncture approach. The clipping component grasps the edges of the dysfunctional valve leaflets (usually unable to close properly), thereby reducing the area of the tricuspid orifice that fails to coapt normally, achieving minimally invasive treatment of tricuspid regurgitation.
/ Not yet recruiting临床3期IIT Prospective, multicenter, randomized controlled, superior efficacy study to evaluate the efficacy and safety of transcatheter mitral valve clip and controllable catheters for the treatment of functional mitral regurgitation disease
100 项与 上海汇禾医疗科技股份有限公司 相关的临床结果
0 项与 上海汇禾医疗科技股份有限公司 相关的专利(医药)
撰稿|王路泰
动脉网获悉,成都必扬医药科技有限公司(简称“必扬医药”)今日宣布超额完成近两亿元人民币A轮融资。本轮融资由君联资本与上海生物医药创新转化基金联合领投,康哲药业、丰雷资本、上海科创基金与港粤资本跟投,老股东源津创投与元生创投持续加码。
本轮资金将主要用于加速公司核心AI+分子设计与优化平台(ExCEED)的技术迭代,推进重点项目管线的临床与临床前开发,并进一步完善国际化研发及商务团队建设。
01
打造新药研发“梦工厂”:ExCEED平台赋能源头创新
必扬医药成立于2021年,创始团队兼具新药研发与计算模拟复合背景,深耕新药+AI领域二十余年,致力于打造新药研发界的创新“梦工厂”。公司已成功搭建ExCEED技术平台(含专有数据库),通过在分子设计、成药性优化与生物学评价等新药研发的关键环节中深度融合人工智能与计算模拟技术,加强分子发现与优化设计能力,从而源源不断地获得具有Best-in-Class潜力的候选药物。在近期落幕的OpenADMET盲测挑战赛中,必扬医药在来自全球范围的350多位挑战者中名列前茅,荣获第8名的优异成绩,ExCEED技术平台算法的精准性与稳定性获得国际权威机构的充分验证。
得益于ExCEED技术平台的强力支撑,公司构筑了极具辨识度的在研管线,各项目分子结构均展现出独特的创新性,成功突破分子结构层面的同质化壁垒,并在临床或临床前研究中展现出显著的差异化优势。
02
管线亮点:解决未满足临床需求,体现差异化优势
必扬医药目前已布局多条具备全球竞争力的管线:
1)BT01001:挑战眼底疾病给药方式变革
BT01001项目是小分子滴眼液,用于治疗眼底视网膜相关疾病。在临床前头对头研究中,展现出同类最佳的眼底组织暴露量,动物体内药效媲美玻璃体注射药物阿柏西普。目前,该项目已顺利完成临床I期SAD(单次给药剂量递增)与MAD(多次给药剂量递增)研究,在健康受试者中表现出极佳的安全耐受性,并且正在推进First-in-Patient临床试验,有望为眼底疾病患者提供一种更安全、便捷的给药新选择。
2)BT01002(BY002):全球首创第二代Menin抑制剂,破解耐药难题
BT01002项目是第二代Menin抑制剂,用于治疗KMT2Ar或NPM1突变急性白血病。第一代Menin抑制剂(例如Revumenib)在治疗过程中会产生多种获得性耐药突变,导致疾病的复发与进展。BT01002项目通过创新性地分子结构设计,成功攻克了所有已知的耐药突变。该项目正在进行IND申报研究,研发进展全球领先。
必扬医药创始人胡齐悦表示:非常感谢A轮投资者的认可与支持。 必扬医药依靠扎实的AI+平台ExCEED及全球领先的差异化管线获得多家投资机构的青睐, 顺利完成超募的A轮融资,这是对必扬医药团队极大的鼓舞和认可。基于ExCEED技术平台打造的项目管线正在加速兑现价值,充分展示出Best-in-Class潜力。未来在全力推动自有管线开发的基础上,我们也会拓展对外合作,为医生,患者和合作方提供更具临床价值的创新药物,着力把必扬医药打造成新药研发的创新梦工厂。
君联资本合伙人戚飞表示:随着AI基础设施的成熟,我们观察到AIDD正在跨入2.0时代,即垂直领域的“新药+AI”模式。必扬医药的核心团队来自产业界,兼具新药研发与计算模拟的复合背景,经历了二十年AIDD的探索和积累,其ExCEED平台在AI制药赛道建立了鲜明的差异化壁垒。依托专有数据库与自研算法,平台实现了从分子设计、成药性评价到生物学优化的全链路覆盖,其中全新骨架发现与优化能力尤为突出。目前ExCEED已全面赋能公司所有在研管线,通过大量差异化实验数据验证了平台的广泛适用性与技术领先性,并成功将多个分子推向临床阶段,未来有源源不断孵化Best-in-Class候选分子的能力。
上海生物医药创新转化基金总裁郭秋杉:必扬医药依托自有的AI+分子设计优化平台ExCEED在多个疾病领域产生了高度差异化分子,针对当前急性白血病有限的治疗方案,布局下一代Menin抑制剂,通过全新骨架设计以克服一代耐药突变问题,进一步提升急性白血病的疗效。眼底小分子递送平台技术突破眼底疾病传统侵入式给药的限制,为患者提供更加安全、便捷的新治疗选择。我们期待必扬医药以雄厚的平台实力持续产出高国际竞争力的资产。
关于君联资本
君联资本成立于2001年4月,是中国领先的、专注于早期创业投资以及成长期私募股权投资的专业投资机构。在二十多年的发展历程中,君联遵循国际通行标准,经历了多支基金的完整管理周期,创造了优秀且可持续的基金业绩。君联一直秉持初心:通过资本和管理的帮助,促进企业创新与成长,推动产业进步和社会发展。在创造优秀业绩的同时,积极践行社会责任,努力实现可持续和高质量发展。
君联资本深度关注医疗健康领域的投资,系统化投资布局医疗产业,在此领域已有所投企业康龙化成(300759.SZ,03759.HK)、药明康德(603259.SH,02359.HK)、药明生物(02269.HK)、信达生物(01801.HK)、和铂医药(02142.HK)、爱迪特(301580.SZ)、天星医疗(01609.HK)、精锋医疗(02675.HK)、瑞博生物(06938.HK)等细分行业龙头公司在A股及港股上市。
关于上海生物医药基金
SHC是上实资本旗下专注于生物医药产业投资的基金管理平台,目前在管上海生物医药基金、上海生物医药创新转化基金、上海生物医药并购基金、香港生物科技基金等多支基金。上实资本上海生物医药基金已在生物医药领域形成了多币种、全阶段,覆盖境内外投资的系列基金矩阵,打造出“早期孵化-中期成长-并购整合-跨境创新-资本运作”的投资生态。未来,基金将继续在生物医药领域深耕,打造“立足沪港、联动长三角、面向全球”的生物医药垂直领域创新投资平台,全力支持生物医药产业发展。
关于康哲药业
海南省康哲创业投资有限公司为康哲药业( SEHK: 00867, SGX: 8A8)间接持股的公司,康哲药业是一家专注于差异化专科医药产品的识别、构建与全生命周期管理的创新型医药企业,以自主研发与合作研发双轨并行,依托从零创建市场与品牌的能力,让每一款药品的临床价值和商业价值充分实现。
康哲药业聚焦心肾代谢、中枢神经、消化、眼科、皮肤健康等优势专科,以专业学术推广与多疾病领域学术资源,构建可持续的专科规模优势,皮肤健康业务已成为细分领域龙头。同时,持续推进国际化复制能力建设,在东南亚及中东等新兴市场验证商业模式的可迁移性,为集团高质量可持续发展注入长期动能。
关于丰雷资本
丰雷资本是一家市场化股权投资机构,专注于投资生物医药、大健康与先进制造领域早期和成长期的企业。团队兼具投行和产业投资背景,致力于挖掘并布局具有核心技术及发展潜力的优质标的。
关于上海科创基金
上海科创基金是上海国际集团牵头,联合国盛集团、上海信托、上港集团、国泰海通、张江高科等基石投资人共同发起设立,以服务上海科创中心建设为战略使命的市场化母基金。依托专业化运作、体系化布局、产品化发展,上海科创基金积极引导投早、投小、投科技,着力打造全周期覆盖、全阶段接力、全方位策源的科创金融平台。围绕布局关键核心技术、前沿科技和未来赛道,上海科创基金作为首个或较早轮次的国有投资人,先后培育了沐曦股份、曦智科技、盛合晶微、清陶能源、兆芯、宇树科技、汇禾医疗等行业龙头企业。
关于港粤资本
港粤资本(IFSC)成立于2017年,专注于生物科技、生命科学及AI科技领域投资,坚持“基础科学驱动价值投资”,聚焦前沿技术和未满足临床需求。团队涵盖生命科学、医药、工程、金融及法律等多学科背景,已投资康方生物、荣昌生物、映恩生物,亚虹医药,瑞风生物,派真生物,益杰立科等多家行业领先企业,累计已有多个项目成功IPO。
关于源津创投
上海源津禾润私募基金管理有限公司(源津创投,Root Venture Partners)是一家专注于生物医药与前沿生物技术早期及成长期投资的专业投资机构。公司坚持深度行研与长期陪伴,致力于为科学家和创业者提供专业的资本支持与产业赋能,助力中国生物医药创新力量的全球化发展。
关于元生创投
元生创投是一家专注于早期和成长期医疗健康领域的投资机构,立足苏州bioBAY,辐射全球。目前已经完成了200余家生命健康领域优秀企业的投资,涉及新药创制、医疗器械、体外诊断和精准医疗,以及医疗服务四大方向,取得了丰厚的投资回报,其中23家企业已经登陆港交所、科创板等资本市场。元生创投多次被评选为中国医疗健康领域创投基金Top10、中国最活跃医疗健康投资机构。汇聚资深职业投资人和全球顶尖的科学顾问团队,元生创投拥有生物医药等行业丰富的创业、风险投资及企业运营经验。凭借专业、专注和丰富的行业资源,我们立志于发展成为中国最为成功的医疗医药风险投资基金之一。
关于必扬医药:
必扬医药是一家AI驱动的创新药研发公司,旨在打造全球新药研发界的“DreamWorks”。公司聚焦具有明确作用机制(MOA清晰)及高临床转化潜力的靶点药物开发,深耕未满足需求的治疗领域。依托自主构建的三位一体ExCEED平台(分子设计、成药性评价、生物学研究),临床前管线转化率行业领先。核心团队汇聚来自辉瑞、默克、恒瑞等头部药企的资深科学家,曾参与多款全球上市小分子药物的研发,并成功推动10+项目进入临床。凭借严格的靶点筛选标准和“AI+经验驱动” 模式,公司积极布局高潜力赛道,加速研发高效药物,解决患者未满足需求,同时实现商业价值最大化。
END
秒追医疗健康产业创新
⭐点赞、转发、在看一键三连⭐
点亮动脉网星标不遗漏一手信息推送
近
期
推
荐
声明:动脉网所刊载内容之知识产权为动脉网及相关权利人专属所有或持有。未经许可,禁止进行转载、摘编、复制及建立镜像等任何使用。文中如果涉及企业信息和数据,均由受访者向分析师提供并确认。
点点赞
点分享
点喜欢
> CDMO业务三年毛利为负,营收全靠它输血,但核心产品还在审评——艺妙神州并不是一家典型的CAR-T公司。这家由三位清华博士2015年创立的生物医药企业,2026年7月26日刚进入科创板问询阶段,就抛出了一个反直觉的事实:三年累计亏损超6亿元,但账上近5300万元的营收,100%来自子公司希济生物的CDMO业务。
## 营收来自哪里? CDMO业务三年毛利为负
按常识,一家CAR-T企业的收入应该来自卖药。但艺妙神州的现实是:2023年至2025年,公司营收分别为540.75万元、2294.15万元、2454.49万元,合计约5289万元,全部来自CDMO业务——给其他药企做病毒及细胞生产服务、检验咨询服务。
核心产品IM19仍处于NDA审评阶段,一分钱药品收入都没产生。
更棘手的是,这个唯一的营收来源,本身不赚钱,反而在“失血”。报告期内,CDMO业务毛利率分别为-18.92%、-32.36%、-210.77%,2025年毛利为-4344.82万元。
公司解释,CDMO业务2023年10月才正式投产,固定成本分摊压力大,叠加2024年下半年起行业景气度下行,收入根本覆盖不了成本。这意味着,公司每做一单CDMO业务,反而亏得更多。
## 亏损根源:研发烧钱速度远超营收
3年累计亏损约6.23亿元,对应的是各年度归母净利润分别为-2.46亿、-1.88亿、-1.89亿元。亏损的核心来源不是CDMO,而是研发投入。公司拟IPO募资25亿元中,约16.47亿元直接用于细胞治疗药物研发项目,足以说明研发投入的体量远高于营收规模。
现金流也印证了烧钱速度。2023年经营活动现金流净额为-1.7亿元,2025年为-1.3亿元;2024年短暂转正至7064.53万元,原因不是业务盈利,而是收到了华东医药支付的1.18亿元首付款。
这笔钱还被列入了“其他非流动负债”,若IM19未能在2026年12月31日前完成首次新药注册,存在退回风险。
## 对赌条款:公司层面的义务永久终止,股东层面的权利“休眠”
2026年3月,艺妙生物与全体股东签署补充协议,完成对赌条款清理。
方案分两层:涉及公司作为主体承担回购义务的条款,已自股改审计基准日前一日起自动解除、不可撤销终止,且不可恢复;其他特殊权利——包括E轮投资人关于业绩承诺及股权补偿的权利、创始股东作为义务主体的回购权、共同出售权、反稀释权等——自上市申报受理日前一日自动终止,但若上市申请被撤回、被终止审查或被否决,这些权利将自动恢复法律效力,且视为从未失效。
这种“休眠式对赌”是当前科创板未盈利企业的主流做法。同期申报的钶锐锶、汇禾医疗均采用类似结构。监管明确要求:不得保留发行人作为义务主体的对赌条款,恢复触发条件仅限定为IPO失败场景。
艺妙生物的方案符合这一边界,但北京中医药大学卫生健康法治研究与创新转化中心主任邓勇指出,对尚未盈利的企业,监管担忧一旦上市折戟,触发补偿将放大股权波动风险。
值得一提的是,2025年3月,创始股东何霆、鲁薪安、齐菲菲已为履行历史期间触发的业绩补偿义务,向江苏建泉、广发乾和等20余家投资方无偿转让合计约4.6万元注册资本。这意味着,三条创始人的“对赌账”至少已经部分结清。
## 核心产品,商业化前景与行业天花板
艺妙神州的全部希望系于IM19。这款针对恶性血液疾病的CAR-T疗法,2024年11月递交NDA获受理,截至2025年末仍处于审评阶段。公司已与华东医药达成境内商业化合作,并计划在山东建设年产3000人份的生产基地。
但行业环境并不乐观。2025年中国CAR-T市场规模约38.2亿元,已上市产品终端定价普遍在89.9万至120万元之间。以复星凯瑞的奕凯达为例,上市五周年累计治疗超1500例患者,2025年销售规模在5亿至10亿元,但业内人士透露终端定价过高限制了患者规模,市场渗透率偏低。
若IM19获批上市,将面临与8款已上市产品的直接竞争,且定价压力随着国产化替代进程只会越来越大。
## 艺妙神州到底怎么赚钱?
目前不赚钱。CDMO业务在倒贴,核心产品尚未上市,研发靠外部融资和华东医药的首付款维持。公司采用科创板第五套上市标准,是典型的“未盈利+高研发投入”Biotech路径。
短期看,它能否通过IPO募资25亿元,取决于监管问询对“持续经营能力”的认可——核心问题是IM19获批后,商业化的放量节奏能否匹配产能爬坡周期,以及CDMO的“失血”何时能止住。
一句话总结:艺妙神州不是一家卖药的CAR-T公司,它是一家靠CDMO业务勉强维持营收、核心产品还在审评、极度依赖外部融资的Biotech。它的出路不在于IPO本身,而在于IM19能否在2026年底前获批,并真正开始卖药。
2026年6月,中国医药健康一级市场迎来IPO“盛夏”。
据Wind数据,6月22—28日,共有10只新股正式挂牌上市,19家公司向港交所递交上市申请,14家公司通过聆讯,14家公司同步招股,市场热度达到年内峰值。
A股单月受理量创年内新高,港股18A板块上市小高潮迭起。这一热潮揭示,一场深刻的结构性分化正在展开。信诺维凭借BD变现顺利过会,麦科医药、礼邦医药上市首日涨幅翻倍,而核心医疗因相关事项需进一步核查而取消上会审议,亦有企业上市后市场表现承压。“硬核创新力受捧”与“商业化成色审核标准持续提升”并行,成为6月医药IPO最鲜明的双重主线。
A股受理潮涌
6月,A股IPO受理端迎来爆发式增长。Wind数据显示,全月共计受理48家IPO,单月数量创下2026年以来新高。其中,6月22日单日即受理12家,北交所、创业板、科创板多点开花。科创板14家医药在审企业拟募资合计约281亿元,集中于创新药、高端医疗器械、基因治疗等领域。
受理端亮点纷呈。6月11日,博睿康技术(上海)股份有限公司科创板IPO获受理,拟募资25亿元,被誉为“脑机接口第一股”。 6月12日,已在港交所上市的ADC药物研发企业映恩生物科创板IPO获受理,拟募资41亿元,成为红筹创新药回A的又一案例。 6月17日,聚焦遗传性疾病的天泽云泰获受理,拟募资25.03亿元。6月22日,一次性医用内窥镜研发商普生医疗科创板IPO获受理,拟募资7.02亿元。6月29日,专注于介入式人工心脏瓣膜的纽脉医疗科创板IPO获受理;同日,单孔腔镜手术机器人企业术锐股份科创板IPO获受理,拟募资7亿元。6月30日,艺妙神州、世和基因同日获受理;同日,泛血管介入领域创新医疗器械企业汇禾医疗科创板IPO获受理,拟募资11.1亿元。
过会端,信诺维成为6月最具标杆意义的IPO事件。6月26日,上交所审议通过信诺维科创板首发事项,7月1日提交注册。公开资料显示,作为采用科创板第五套标准申报的创新药企,信诺维2025年凭借核心产品XNW27011对外授权安斯泰来,获得约9.27亿元收入,占全年总营收99.14%,全年扭亏至净利润2.03亿元。公司已构建“1个NDA+3个Ⅲ期+N”的管线梯队,累计研发投入超20亿元。信诺维的顺利过会释放明确信号:当前创新药IPO的审核逻辑已更加注重商业化兑现能力,BD落地能力与现金流自我造血成为核心加分项。
此外,5月底获受理的创新药企海和药物、迈科康于6月先后进入问询阶段。5月27日获受理的迈科康拟募资29.29亿元,核心产品重组带状疱疹疫苗有望成为国内首款采用新型佐剂的国产疫苗。
港股有所分化
6月港股18A板块迎来上市小高峰,但市场表现出现分化。
部分具备差异化临床价值与清晰商业化路径的企业受到资本追捧。6月24日,麦科医药在港交所挂牌上市,成为“港股多肽创新药第一股”及西北地区首家18A生物科技企业。发行价18.20港元,上市首日收报36.9港元,涨幅逾100%。其基石投资者阵容包括陕西国资平台启源香港(认购3.41亿港元)及产业方云顶新耀(认购1亿港元)。值得一提的是,云顶新耀同时已就麦科医药核心产品MT1013达成独家商业化协议,首付款及里程碑金额最高达12.4亿元。产业资本的深度绑定与地方国资的战略入局,被视为提振该股认购情绪的关键因素。
6月29日,专注肾脏病领域的礼邦医药挂牌上市。发行价22.6港元,上市首日收报46港元,涨幅103.54%。基石投资者包括GIC、腾讯、RTW基金等知名机构。市场分析人士指出,经历多轮估值出清与流动性分化后,港股18A市场定价逻辑完成了根本性重构。
然而,并非所有18A新股都能享受同样的市场礼遇。市场表现有所分化。部分企业如麦科医药、礼邦医药凭借扎实的临床进展获得了可观的估值溢价。与此同时,亦有企业因发行定价与当期经营基本面匹配度不足,上市后表现承压,这也折射出港股资金对未盈利管线标的的审视更为审慎。
“容错空间”面临考验
6月末,原定上会审议的核心医疗因相关事项需进一步核查而取消上会。在全面注册制背景下,审核端对未盈利高端器械企业的商业化可持续性及信息披露完整性,保持着审慎把关态度。
公开资料显示,核心医疗布局5款植入式、6款介入式人工心脏产品。其中,Corheart 6全磁悬浮人工心脏2024年全国市占率超45%。本次核查也反映出,在当前高值植入器械临床渗透率与医保准入周期客观存在的背景下,监管部门对未盈利高端器械企业的商业化逻辑与长期盈利能力给予了更为审慎的关注,这有助于引导行业从“技术概念”向“可持续经营”稳步过渡。
当前高值植入器械普遍面临临床渗透率低、医保准入周期长等现实困境,即便技术达到国产替代水平,持续亏损状态下的募资合理性、盈利兑现周期已成为审核的核心考量。高端器械IPO“重技术、轻营收”的宽松窗口期正在收窄。
与此同时,高端器械赛道受理端依然活跃。6月15日,放射治疗和康复治疗领域的配套医疗器械企业科莱瑞迪在北交所启动申购,发行价格为15.62元/股。6月29日,单孔腔镜手术机器人企业术锐股份科创板IPO获受理;同日,纽脉医疗科创板IPO获受理。6月30日,汇禾医疗科创板IPO获受理。
纵观6月,医药IPO市场呈现三大特征:一是受理全面提速,A股单月48家受理创年内新高,港股一周内19家公司递表;二是赛道分化明显,创新药板块BD变现能力成为过会重要考量,高端器械板块商业化可持续性审核趋严,成熟仿创制剂板块则需同步验证集采下的规模增长与技术壁垒;三是监管质量把控持续强化,现场检查覆盖生物医药赛道,对技术真实性、商业化可行性、研发合规性的审核标准进一步完善。
业内人士认为,6月IPO热度反映的是价值修复基础上的系统性提速。市场对创新的支持趋于理性,企业能否登陆资本市场,不仅取决于管线丰富程度,更取决于临床价值、商业化兑现能力与估值合理性的综合评估。
展望下半年,随着信诺维提交注册、泰诺麦博启动招股、联亚药业将在7月9日上会,医药IPO有望延续积极态势。随着审核理念的进一步明确,真正具备全球竞争力与临床未满足需求价值的创新企业,将获得更为通畅的资本市场支持。
版式:余远泽
校对:陈淑文
审核:马 飞
中国创新药成“团宠”!MNC频频抛出橄榄枝
国谈即将进入专家评审阶段,7款商保创新药“冲刺”基本医保
中药饮片将实现“一物一码、全程可溯”
www.yyjjb.com.cn
洞悉行业趋势
长按关注医药经济报
《中国处方药》
学术公众号
聚焦药学学术和循证研究
长按关注中国处方药
《医药经济报》
终端公众号
记录药品终端产经大事件
长按关注21世纪药店
100 项与 上海汇禾医疗科技股份有限公司 相关的药物交易
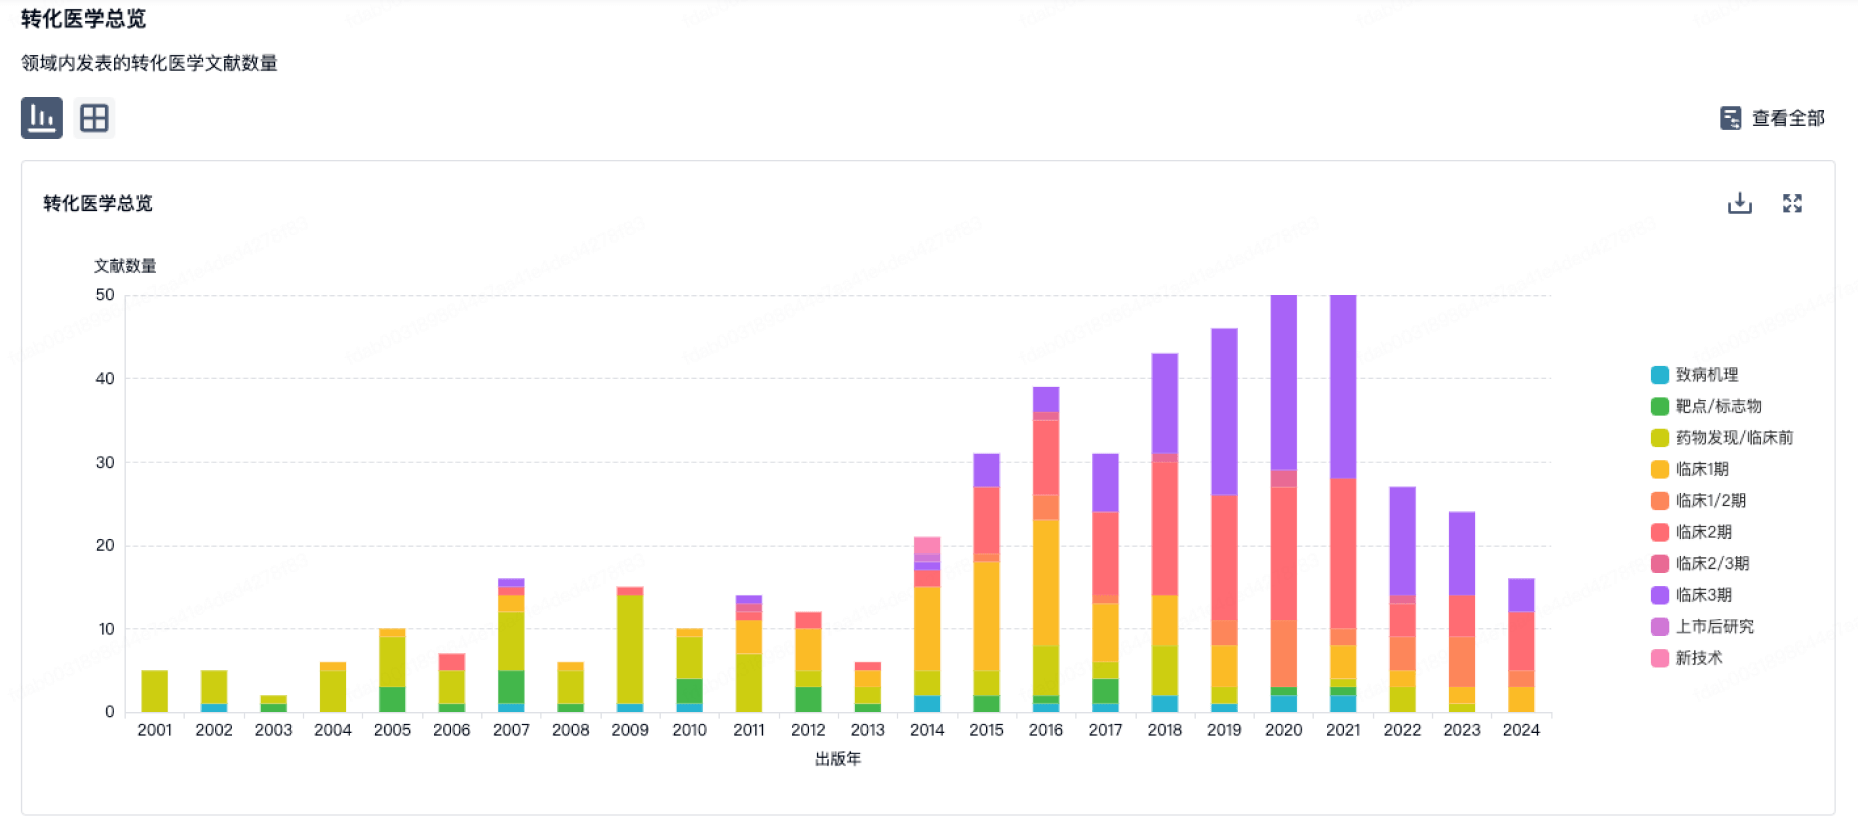
100 项与 上海汇禾医疗科技股份有限公司 相关的转化医学