预约演示
更新于:2026-10-30
MRG-007
更新于:2026-10-30
概要
基本信息
药物类型 ADC |
别名 antibody drug conjugate composed of recombinant humanized anti-CDH17 IgG1 monoclonal antibody conjugated to exatecan, a DNA topoisomerase 1 inhibitor、ARR 217、ARR-217 + [3] |
作用方式 拮抗剂、抑制剂 |
作用机制 CDH17拮抗剂(Cadherin-17 antagonists)、TOP1抑制剂(DNA拓扑异构酶I抑制剂) |
非在研适应症- |
原研机构 |
非在研机构- |
最高研发阶段临床1/2期 |
首次获批日期- |
最高研发阶段(中国)临床1/2期 |
特殊审评孤儿药 (美国) |
登录后查看时间轴
结构/序列
分子式C24H22FN3O4 |
InChIKeyZVYVPGLRVWUPMP-FYSMJZIKSA-N |
CAS号171335-80-1 |
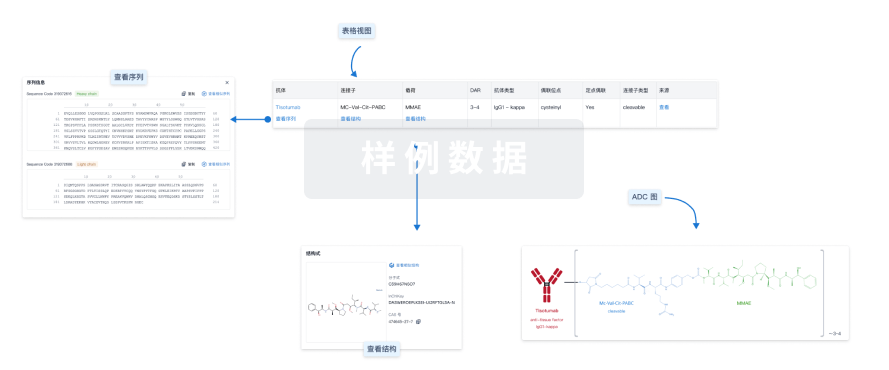
使用我们的ADC技术数据为新药研发加速。
登录
或
关联
2
项与 MRG-007 相关的临床试验NCT07737600
Phase Ib/II Clinical Study of the Safety, Tolerability, Pharmacokinetics, and Efficacy of MRG007 Combination Therapy in Patients With Advanced Colorectal Cancer
NCT07066657
An Open-Label, Multi-Center, Dose Escalation, Confirmation, and Expansion Phase I Clinical Study to Evaluate the Safety, Tolerability, Efficacy, and Pharmacokinetics of MRG007 (ARR-217) in Participants With Unresectable Locally Advanced or Metastatic Solid Tumors
100 项与 MRG-007 相关的临床结果
登录后查看更多信息
100 项与 MRG-007 相关的转化医学
登录后查看更多信息
100 项与 MRG-007 相关的专利(医药)
登录后查看更多信息
100 项与 MRG-007 相关的药物交易
登录后查看更多信息
研发状态
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 结直肠癌 | 临床2期 | 中国 | 2026-09-01 | |
| 晚期结直肠腺癌 | 临床2期 | 中国 | 2026-08-01 | |
| 局部晚期恶性实体瘤 | 临床1期 | 美国 | 2025-07-25 | |
| 局部晚期恶性实体瘤 | 临床1期 | 中国 | 2025-07-25 | |
| 胰腺癌 | 临床1期 | 美国 | 2025-07-25 | |
| 胰腺癌 | 临床1期 | 中国 | 2025-07-25 | |
| 胃癌 | 临床1期 | 美国 | 2025-07-25 | |
| 胃癌 | 临床1期 | 中国 | 2025-07-25 | |
| 实体瘤 | 临床1期 | 美国 | 2025-07-17 | |
| 转移性实体瘤 | 临床申请批准 | 中国 | 2025-06-12 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或

药物交易
使用我们的药物交易数据加速您的研究。
登录
或

核心专利
使用我们的核心专利数据促进您的研究。
登录
或

临床分析
紧跟全球注册中心的最新临床试验。
登录
或

批准
利用最新的监管批准信息加速您的研究。
登录
或

生物类似药
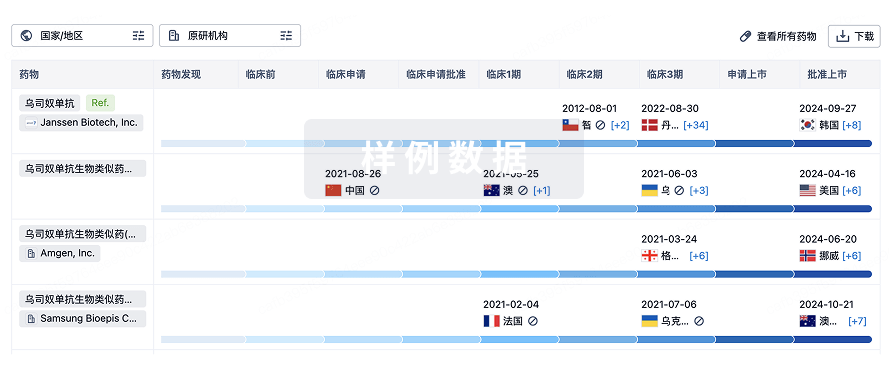
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或
特殊审评
只需点击几下即可了解关键药物信息。
登录
或

提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用