预约演示
更新于:2026-09-11
Flagship Pioneering Inc
更新于:2026-09-11
概览
标签
肿瘤
免疫系统疾病
其他疾病
小分子化药
抗体
单克隆抗体
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 6 |
| 抗体 | 2 |
| 双特异性抗体 | 1 |
| 单克隆抗体 | 1 |
关联
10
项与 Flagship Pioneering Inc 相关的药物靶点- |
作用机制- |
原研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段临床前 |
首次获批国家/地区- |
首次获批日期- |
靶点- |
作用机制- |
原研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段临床前 |
首次获批国家/地区- |
首次获批日期- |
靶点- |
作用机制- |
在研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段临床前 |
首次获批国家/地区- |
首次获批日期- |
100 项与 Flagship Pioneering Inc 相关的临床结果
登录后查看更多信息
0 项与 Flagship Pioneering Inc 相关的专利(医药)
登录后查看更多信息
803
项与 Flagship Pioneering Inc 相关的新闻(医药)2026-09-10
上一期我们盘点了头部投资机构,本期将镜头拉近到个体。
他们或从实验室出走,或在投行历练半生,却有一个共同点:敢把真金白银押在“尚未被验证的科学”上,再陪它走过十年。
📢 生物医药投资机构行业交流群已开启
扫描上方群二维码加入药企投资交流社群,欢迎加入社群交流一线产业观点。
读懂这些人,就读懂了生物医药这门生意最底层的逻辑,以及下一轮机会藏在哪里。
中国篇:把赌注押进无人区
施毅
替礼来“开荒”中国的人
礼来亚洲基金创始人。
中科大生物学学士,杜克大学生化博士、MBA。
读博期间离开实验室补读商科的经历,让他成为“科学+商业”双栖选手。
2008年,他带着礼来的产业资源回到中国,创办了当时绝无仅有的“纯医药”专业基金。
信达、微芯、贝达、博瑞......这份名单几乎是半部中国创新药早期史。
二十年后,礼来亚洲仍以半年6笔出手位列活跃榜第一。
梁颕宇
敢在所有人说“不”时下注
启明创投主管合伙人。
康奈尔管理学学士、斯坦福MBA,业内称她“中国最懂医疗健康的女性投资人”。
成名战是甘李药业:彼时胰岛素市场被三家跨国巨头垄断,甘李业绩连续数年停滞,几乎所有投资人都摇头,她却拍板投下7000万元。
因为这是国内唯一死磕三代胰岛素的企业。
十年后,甘李做到国产第一,启明赚回17倍。
易诺青
百济神州背后的“时间的朋友”
高瓴联合创始人、联席首席投资官。
中金分析师出身,是本期主角里“最不像科学家”的一位,却用重注改写了中国创新药资本史。
自2014年百济神州A轮起,高瓴几乎每轮重仓跟进,陪跑至港美双重上市。
2026年6月他卸任董事,被视为“资本红利时代”退潮的标志。
退场不等于离场,高瓴同期密集落子华深智药、鑫康合、泽安生物。
傅唯
31岁创业的“蓝领”操盘手
康桥资本创始人。
新加坡南洋理工电气工程学士、芝加哥大学EMBA,历经麦格理、淡马锡、高盛。
2014年,31岁的他创立康桥,如今已是亚洲规模最大的医疗健康专业投资平台之一,管理规模约106亿美元。
他不满足于“下注”,而是亲自下场组局:孵化云顶新耀、天境生物并推动上市;主导收购韩国Hugel、武田中国资产。
他说自己是“投资行业的蓝领工人”,干的是价值重构的体力活。
2026年5月,康桥与美国GHO对等合并,一个超210亿美元的全球医疗平台呼之欲出。
胡旭波
从临床医生到医疗投资人
启明创投主管合伙人。
上海医科大学临床医学出身,2006年放下听诊器跨界创投。
他最知名的作品是泰格医药:2008年,当多数人还在追仿制药,他已把目光投向临床研究服务,花一年时间说服泰格接受启明投资。
2012年泰格登陆创业板,如今市值超300亿元。
2024年,他全程参与迈瑞收购惠泰,成就科创板首单“A控A”。
他说:“10年前我不敢说中国公司能走向全球,但现在可以了。”
陈飞
左手科学,右手投资
礼来亚洲基金管理合伙人。
复旦医学分子遗传学博士,兼具科学家的严谨与投资人的敏锐。
2009年加入礼来亚洲以来,他先后投资了贝达药业、微芯生物、荣昌生物等标杆项目。
贝达的埃克替尼是中国首个自主小分子靶向药,微芯的西达本胺是首个表观遗传调控类抗肿瘤药。
他坚持三个标准:科学上有临床价值、药物有市场前瞻性、团队有成功经验。
期限越长的基金,对产业平稳发展的作用越大。
陈连勇
连接药明康德与全球创新
通和毓承创始合伙人。
北大化学系毕业,比利时新鲁汶大学博士、MIT博士后。
1993年作为科学家加入先灵葆雅,成为降胆固醇药Zytia发明团队核心成员。
但研发挫折让他意识到:创新药的成功远不止科学问题。
2012年创建通和资本,2017年主导与毓承资本合并,后者脱胎于药明康德的风险投资部门。
这场合并意味着药明康德生态与全球创新网络的深度连接。
杜莹
科学家—创业者—投资人的完整闭环
泉创资本创始董事总经理,业内称她“制药女神”。
1994年加入辉瑞,两款药物获FDA批准。
2002年归国联合创立和记黄埔医药。
2014年创立再鼎医药,仅用三年便登陆纳斯达克。
如今她转身创办泉创资本,走完了“科学家—创业者—投资人”的完整路径。
她说:真正懂科学的创业者,最知道该把钱投向哪里。
王国玮
连接中国创新与全球资本
奥博资本全球合伙人、亚太区资深董事总经理。
北大医学博士、加州理工发育生物学博士,横跨学术、产业与投资。
加入奥博后主导了华氏医药、纽脉医疗、基准医疗等多个中国项目的投资。
奥博2021年完成8亿美元亚洲基金募集,重点布局中国和印度。
王国玮正是这张蓝图在大中华区的执行者。
周勤伟
从药企高管到基金合伙人
礼来亚洲基金创业合伙人。
复旦化学学士和硕士、纽约市立大学博士,曾任礼来制药副总裁。
2016年出任信达生物首席运营官。
2015年信达将PD-1中国区外权益授权给礼来,周勤伟既是礼来体系内的高管,又是信达的运营负责人。
2021年转身加入礼来亚洲基金。
从实验室到药企高管再到投资,他是“产业背景VC”的最佳注脚。
这群人几乎人人手握博士学位,履历横跨跨国药企研发高管、临床医生、顶尖科学家。
他们用二十年证明了一个朴素道理:在这个一亿个分子里才跑出一个药的行业,看得懂科学的人,才握得住定价权。
全球篇:发明与定义规则的人
Noubar Afeyan
不投公司,他“发明”公司
Flagship Pioneering创始人、CEO,Moderna共同创始人、董事长。
1962年生于黎巴嫩,少年因内战随家逃往加拿大,MIT生物化学工程博士。
1987年创业至今,他创立或参与创立了超120家生命科学公司。
2000年创立Flagship,开创“内部发明公司”打法:科学家先提出“如果……会怎样”的大胆假设,验证通过再成立公司。
Moderna是其中最著名的作品,让mRNA一战封神。
他说自己赌的是十年后的生物学。
Robert Nelsen
种子期猎人
ARCH Venture Partners联合创始人。芝加哥大学MBA。
1986年ARCH创立以来,他参与超150家公司的早期创建与融资,Illumina、Alnylam、Juno、GRAIL……超50家后来估值突破10亿美元。
投资几乎全部发生在论文发表前:先到大学实验室找到疯狂的想法,再帮科学家搭公司。
2011年ARCH在中国投资了首家Biotech华医药,当多数美元基金2010年代才看懂中国创新药时,他早已把筹码放到上海张江。
Peter Kolchinsky
一边投钱,一边改写规则
RA Capital创始人。
哈佛病毒学博士,将科学家的严谨带进投资,管理规模超百亿美元。
比钱更出圈的是他的笔,《The Great American Drug Deal》系统提出药品定价改革方案;创办非营利组织No Patient Left Behind。
2026年5月他撰文:“把中国生物科技隔离在墙外,削弱的是美国自己。”他是最敢言的生物医药投资人之一。
Carl Gordon
奥博资本
奥博资本管理合伙人,MIT科班出身,2018年福布斯Midas全球榜第4位。
他身后的奥博由Sven Borho等人1989年创立,管理规模约200亿美元,是全球最大的医疗健康专业投资机构之一。
奥博是最早重仓中国的外资之一。
2010年代起在亚洲设立独立基金持续下注,近年在中国创新药明星轮次中频繁现身。
对本土创业者而言,它代表的是一种“愿意陪你穿越临床周期”的长线美元。
把十位投资人放在一起看,三条清晰的分界线浮现:
科学素养是入场券。
从施毅到Afeyan,最顶尖的生物医药投资人几乎都亲手做过实验;商科出身的梁颕宇与易诺青,也用二十年行业浸泡补上了“药感”。“看不懂不投”正被“看得懂才敢投”取代。
从“给钱”到“共建”。
傅唯做运营商,Afeyan与Nelsen下场造公司,RA Capital用TechAtlas帮企业做战略。单纯的财务投资,正让位于“资本+产业资源”的复合能力。
耐心是最稀缺的资产。
甘李等了十年,百济陪了十二年。能穿越周期的,从来不是最聪明的钱,而是最有耐心的钱。
向科学家靠拢,向产业深处走,向更长的周期要回报,这或许就是穿越周期的人,教会我们的事。
识别微信二维码,添加生物制品圈小编,符合条件者即可加入
生物制品微信群!
请注明:姓名+研究方向!
版
权
声
明
本公众号所有转载文章系出于传递更多信息之目的,且明确注明来源和作者,不希望被转载的媒体或个人可与我们联系(cbplib@163.com),我们将立即进行删除处理。所有文章仅代表作者观不本站。
2026-09-08
生物医药圈"资本寒冬"的叙事,正在被一组数据改写。
2025年,中国创新药一级市场全年完成254笔融资,交易总量反超2023年。
2026年上半年,头部机构出手肉眼可见地加快:礼来亚洲基金落子6笔,启明创投完成5笔,沉寂已久的高瓴一口气投出4笔重磅。
本期,带大家一起盘点生物医药牌桌上的核心头部玩家。
📢 生物医药投资机构行业交流群已开启
仅限投资人扫描上方群二维码加入药企投资交流社群,欢迎加入社群交流一线产业观点。
它们从何而来、信奉怎样的投资方法论、当下押注哪些赛道,又怎样深刻影响中国 Biotech 的成长路径。
中国第一梯队
跨越周期的"全周期玩家"
高瓴投资
最有名的"时间的朋友",正在换仓
2005年由张磊创立,一级市场(高瓴创投)与二级市场联动,医疗健康与人工智能是其创投的两条"绝对主线"(2025年合计约占其出手的三分之二)。
高瓴与中国创新药最著名的注脚是百济神州。
从2014年起一路陪跑至港股、美股双重上市,是长期主义叙事的经典样本。
2026年6月,高瓴联合创始人、联席首席投资官易诺青卸任百济神州董事并减持,被市场解读为护航期转向自主期。
同一时间,高瓴在一级市场重新提速:联合DST Global等参投华深智药7.87亿美元B轮,领投鑫康合生物C轮、泽安生物医药3800万美元B轮,并追加星锐医药4000万美元B+轮。
其打法愈发清晰:逆周期重仓早期,也在业绩兑现期果断换仓、把子弹打向AI制药等新方向。
红杉中国(HongShan红杉)
从“投赛道”到“组生态”
2005年由沈南鹏创立,2024年与红杉全球体系分拆后以HongShan品牌独立运营。
医疗是红杉中国的四大主赛道之一,覆盖创新药、医疗器械、诊断与医疗服务全链条,累计投出数百家医疗企业。
近两年其策略偏谨慎:2025年全球口径出手14次。
2026年上半年仅参与1笔联合领投,与Pfizer Ventures、杏泽资本、北极光创投等共同投资信华生物,并在帕母医疗1亿美元D轮中跟投。
市场更关注的是它正在扮演的角色变化:从单纯出资人,变为连接全球药企资源与中国创新资产的"生态组织者"。
专业医疗基金
把"懂药"写进基因
礼来亚洲基金(Lilly Asia Ventures)
最“纯血”的中国医药基金
脱胎于礼来制药、2008年成立于上海,是中国最早的纯生物医药专业基金之一,如今团队独立运作、中美双线布局。
它几乎贯穿中国创新药从0到1的全过程,信达生物等第一代Biotech的成长路上都有其身影。
2026年上半年,礼来亚洲以6笔投资位列中国生物医药活跃榜第一,包括联合赛诺菲领投曲欣生物8500万美元B轮;在星锐医药、迦进生物等小核酸与肝外递送新锐身上连续加注。
只投医药、纵深研究、敢于在很早期下注,是这家机构的鲜明标签。
启明创投
逆周期里最稳的“六边形战士”
2006年创立于上海,科技与医疗双支柱,医疗健康团队由梁颕宇、胡旭波等主导。
在2022—2023年行业最冷的时候,启明也没有停手。
第三方统计显示,其2025年生物医药领域出手41次,位居全球机构之首。
代表案例从泰格医药这样的“卖水人”,到帕母医疗(C轮共同领投、D轮老股东加注)、佳量脑科学(2026年C轮领投)、蔚程医药等前沿新贵,横跨器械、脑机接口与小核酸递送,覆盖面在专业基金中相当少见。
康桥资本(CBC Group)
不只想当股东,还想当操盘手
2014年由傅唯创立、总部位于新加坡,是亚洲规模最大的医疗健康专业投资平台之一,2025年底资产管理规模约106亿美元。
它最特别之处在于"投资者—运营商"模式:从零孵化云顶新耀、天境生物(后分拆重组为新桥生物),到控股并购韩国医美龙头Hugel、武田中国心血管代谢资产(海森生物)、优时比中国神经与过敏业务。
再到信贷与生命科学基础设施等多产品线,深度介入被投企业的战略与运营。
2026年5月,康桥宣布与美国GHO对等合并,将组建资产管理规模超210亿美元的全球最大医疗健康投资平台(预计2027年初完成)。
当创新药出海成为主叙事,既当股东、又做操盘手的机构,话语权正在快速上升。
中坚机构
撑起国内生物医药早期基本盘
弘晖基金
全产业布局,穿越周期的广谱型医疗资本
2014年成立,管理美元、人民币双币基金,横跨生物医药、医疗器械、医疗服务全产业布局。
机构坚持产业深度研究驱动投资,覆盖早期到成长期项目,2025年全年出手17次,在行业调整期依旧保持稳定节奏。
既押注创新药、合成生物学等前沿赛道,也布局高值器械、CRO产业链与医疗服务。
代表项目包含劲方医药、天辰生物等一批Biotech,同时布局联影医疗、冬雷脑科等器械与医疗服务企业。
团队擅长投后产业资源对接,不单纯追逐热点,更看重技术落地与商业化潜力,是国内医疗投资圈覆盖面很广的中坚力量。
元生创投
扎根 BioBAY,从产业园生长出来的早期捕手
2013年诞生于苏州BioBAY产业园,依托园区产业土壤起家,专注医疗早期和成长期投资,是国内最活跃的医疗VC之一。
2025年出手22次,投资覆盖新药研发、医疗器械、体外诊断、医疗服务四大板块。
创始团队拥有跨国药企、咨询机构从业背景,善于挖掘科学家创业项目,不局限于苏州本地,全国范围筛选优质初创企业。
开拓药业、博瑞医药、康龙化成均为其代表案例,已有十余家被投企业登陆资本市场。
借助BioBAY的产业生态网络,元生创投能够为初创公司对接研发、临床、供应链资源,为大量早期Biotech提供雪中送炭式资本支持。
龙磐投资
高频出手,死磕创新药早期的技术派玩家
国内专注创新药早期的专业投资机构,团队核心合伙人大多具备药企一线研发履历,对药物成药性、技术门槛要求极高。
2025年出手24次,出手频次位居行业前列,以天使轮、A轮早中期项目为主,几乎只聚焦生物医药赛道。
评估项目时技术与产品权重占比极高,优先挑选具备差异化的管线,避开靶点同质化内卷。
代表案例有荣昌生物、贝达药业、亚虹医药等一批上市Biotech。
同时管理人民币与美元基金,拿到全国社保基金、国家中小企业发展基金的出资,在国内早期创新药投资版图当中,是一股不可忽视的力量。
倚锋资本
立足大湾区,深耕硬科技的本土生物医药 VC
起家深圳,是国内最早一批生物医药专业VC,团队大量成员拥有生物医药博士背景,深耕大湾区生物医药产业土壤。
机构坚持“投早、投硬科技”,覆盖创新药、高端医疗器械,从种子轮到成长期均有布局。
微芯生物、亚盛医药、前沿生物、和元生物是其标志性投资,多个项目登陆科创板、港交所,也曾被《Nature》进行专访报道。
倚锋资本擅长陪伴初创企业长期成长,不追求短期退出,在粤港澳大湾区的生物医药初创圈拥有很高辨识度,同时向外辐射全国优质项目,持续为本土源头创新输送资本弹药。
北极光创投
硬科技底色,综合基金里的医疗实力派
2005年成立的老牌综合创投机构,医疗健康是其核心支柱板块。
不同于纯垂直医疗基金,北极光在硬科技大框架下布局生物医药,打通技术源头与产业落地。
投资兼顾创新药、高端器械、体外诊断、合成生物学,兼顾早期孵化和成长期加码。
机构看重底层技术平台能力,偏好科学家、产业人出身的创业团队,不盲从市场热点。
在生物医药资本起伏周期中保持相对克制、稳健的出手节奏,既能够给初创企业资金,也可以联动其硬科技板块资源。
赋能器械、AI制药等交叉赛道项目,是综合基金中医疗投资做得相当出彩的代表。
杏泽资本
锚定长三角,挖掘未被关注的医药早期新星
聚焦医药早期的专业投资机构,扎根上海,专注源头创新Biotech,重点押注创新药、生物技术平台。
机构深度聚焦初创阶段,愿意承担早期临床风险,擅长挖掘还未被市场广泛关注的科学家创业项目,蔚程医药是其代表性早期布局项目之一。
团队成员多具备医药研发、产业BD经验,除资金之外,会帮助初创公司对接临床、CRO、海外授权资源。
在小核酸、抗体、新一代蛋白药物方向布局较多,在行业热度高涨的时候保持理性筛选,避开同质化靶点竞争,是上海及长三角生物医药初创圈非常活跃的早期资本。
泰福资本
少而精打法,深耕管线差异化的低调资本
专注生物医药早期投资,机构风格低调,深耕创新药、生物技术赛道,以A轮及更早阶段项目为主。
团队拥有深厚医药产业与投行背景,对临床前、早期临床管线具备很强研判能力,不追逐流量型项目,看重分子机制与管线的差异化价值。
经常和杏泽资本、弘晖基金等同场出手,蔚程医药等新锐项目背后均出现其身影。机构出手数量不算激进,但投资命中率可观,更愿意深耕少数优质团队长期陪伴。
在国内早期创新药投资圈层,属于“少而精”风格的专业玩家,为不少从零起步的Biotech提供第一笔机构资金。
汉康资本
产业派垂直机构,看重项目全球开发潜力
国内生物医药垂直专业投资机构,聚焦生命科学创新企业,投资覆盖创新药、CGT、医疗器械等赛道。
机构重点关注具备全球开发潜力的本土项目,重视管线海外价值,积极推动被投企业开展BD授权交易。
投资阶段覆盖早期到成长期,团队成员大多来自制药工业界,对药物研发、CMC工艺、临床开发有着实操经验,投后不止提供资金,还会在管线设计、团队搭建层面给到创业公司建议。
相比头部大机构,汉康资本规模体量偏小,但研判足够垂直专业,是国内Biotech成长路上重要的中坚资本力量。
夏尔巴投资
新锐力量,押注生物医药交叉前沿赛道
医疗健康领域新锐投资机构,团队大多出身头部药企与一线医疗投资机构,快速成长为国内医疗投资圈不可忽视的新力量。
投资兼顾创新药、医疗器械、体外诊断,覆盖从早期初创到成长期多阶段。
机构擅长挖掘交叉技术赛道,关注细胞基因治疗、AI赋能药物研发等前沿方向,重视创业团队的产业实操经验。
相比老牌机构,夏尔巴打法更加灵活,敢于布局还没有太多临床数据的前沿平台型公司。
近年频繁出现在众多新锐Biotech的股东名单,为国内生物医药早期投资市场注入新的资本活力。
高特佳投资
行业老兵,见证中国医疗投资完整周期
2001年于深圳设立,是国内最早聚焦医疗赛道的专业投资机构之一,率先提出主题行业投资模式。
业务覆盖VC、PE、Pre-IPO及并购,横跨创新药、医疗器械、诊断、医疗服务全链条。
早年押注迈瑞医疗一战成名,后续投出康方生物等上市企业,累计推动数十家医疗企业完成IPO退出。
经历行业周期迭代之后,机构持续调整策略,设立种子基金加码早期创新药,联动产业资源赋能被投企业。
作为国内医疗投资的“老兵”,完整见证了中国生物医药产业从萌芽到创新爆发的全过程。
华盖资本
产业资本桥梁,兼顾产业赋能与长周期回报
2012年成立,综合型投资机构,医疗健康是其支柱板块,创始团队在国内医疗投资领域资历深厚。
管理规模庞大,搭建起早期基金、成长基金、母基金完整体系,医疗板块吸引泰格医药、复星医药等众多上市公司作为LP。
投资覆盖创新药、器械、IVD、医疗服务,兼顾早期孵化和成长期大额投资。
机构不盲目追风口,认可医疗是慢赛道,愿意承受长周期回报,已投项目中有三十余家企业实现上市。
在国内医疗资本格局当中,华盖资本同时兼顾财务回报和产业赋能,是连接产业上市公司与初创Biotech的重要资本桥梁。
全球头部机构
规则的定义者
Flagship Pioneering
ARCH Venture Partners
"发明公司的人"
这两家代表了一种极端的打法:不投公司,而是从科学假设出发"发明公司"。
Flagship Pioneering(2000年,波士顿剑桥,管理规模超百亿美元)内部自建企业。
最知名的作品是mRNA巨头Moderna,其后还有Sana Biotechnology、Generate Biomedicines、Foghorn Therapeutics等一批平台型公司。
它还与辉瑞等大药企签下数十亿美元级合作,输出管线。
ARCH Venture Partners:1986年,芝加哥,管理规模超65亿美元。
则是"产学研共创"的鼻祖之一,Illumina、Alnylam、Juno、Beam、GRAIL、Vir等改变行业的公司均诞生于其体系。
同类玩家还有波士顿的Third Rock Ventures和旧金山的Versant Ventures(管理规模约42亿美元)。
它们的共同点是:与科学家一起从源头造公司,赌的是十年以上的大命题。
OrbiMed、RA Capital
一二级通吃的"医疗巨擘"
OrbiMed奥博资本(1989年,纽约,官网披露管理规模约200亿美元)是全世界最大的医疗健康专业投资机构之一,覆盖私募股权、二级市场与信贷全谱系,150余人的科学与投资团队遍布全球。
它在中国和亚洲深耕多年,帕母医疗等多轮融资背后都有其身影;代表作还包括以41亿美元出售给百时美施贵宝的Turning Point Therapeutics等。
RA Capital(2002年,波士顿,管理规模约100亿美元)以"数据驱动+一二级联动"著称。
曾重仓Moderna,其投资组合中的Orchard(被协和麒麟收购)、Forma(被诺和诺德以11亿美元收购)等均实现高额退出。
此外,丹麦Novo Holdings作为诺和诺德基金会的投资平台,是全球生命科学领域最深的"长钱"之一。
跨界而来的新势力
一批综合科技VC正把医疗变成重仓方向。
General Catalyst2025年出手34次,跻身全球前三;a16z设有专门的Bio+Health基金。
谷歌旗下GV、F-Prime等亦保持高频。欧洲阵营中,Sofinnova Partners(1972年,欧洲最老牌的生命科学VC之一)、EQT旗下生命科学团队(2025年领投帕母医疗的加轮融资)值得关注。
而RTW Investments(约90亿美元)、Cormorant(38亿美元以上)等"专业长钱",则常以基石投资者身份出现在港股18A公司名单上,今年礼邦医药的"史上最强基石天团",就是它们与新加坡主权基金GIC、沃尔玛家族办公室的一次集体亮相。
如今行业正在经历三重结构性变化:资本的回流并非均匀扩散,而是精准涌向真正懂产业的玩家。
专业医疗基金与药企CVC的市场份额持续抬升,纯财务、追风口的机会型资金加速退场。
同时,资金偏好明显后移,Pre-IPO与成熟期并购交易与早期布局并行,机构不再满足于“广撒网”,而是追求“早期卡位+后期确定性”的双重保险。
更深层的是,全球化能力已成为衡量机构竞争力的分水岭,从礼来亚洲到RTW,头部玩家无一例外具备跨境配置的底牌。
这也意味着,中国创新药企下一轮融资的叙事,必须放到全球坐标系里重新讲述。
下期预告
机构是骨架,人是灵魂
第二期,我们将把镜头对准那些
"点石成金"的投资人
拆解他们的成名作与投资哲学
识别微信二维码,添加生物制品圈小编,符合条件者即可加入
生物制品微信群!
请注明:姓名+研究方向!
版
权
声
明
本公众号所有转载文章系出于传递更多信息之目的,且明确注明来源和作者,不希望被转载的媒体或个人可与我们联系(cbplib@163.com),我们将立即进行删除处理。所有文章仅代表作者观不本站。
生物类似药一致性评价
2026-09-07
·AI智耀
导语AI虚拟细胞是AI制药的操作系统
AI虚拟细胞(AI Virtual Cells, AIVC)不是AI药物发现(AIDD)的替代品,而是其上层操作系统。AIDD回答"该设计什么分子",AIVC回答"这个分子进入真实细胞后,会把生命系统推向什么状态"。
本文基于2024–2026年公开数据,得出五个关键结论:
▪ 需求侧:药物临床转化整体成功率仅9.6%,II期仅31%;失败原因中40–50%是疗效问题、约30%是毒性——这两类失败的根源都位于细胞层动态(通路补偿、肿瘤异质性、微环境),而非分子层设计缺陷。分子中心AI存在结构性天花板,这是AIVC范式的需求原点。
▪ 供给侧:数据基座在24个月内扩张了两个数量级——Arc虚拟细胞图谱聚合超6亿细胞,Tahoe-100M提供1亿个药物扰动单细胞数据;但模型性能仍然早期:2025年首届Virtual Cell Challenge中,4,325支队伍无一让纯端到端深度学习稳定击败统计基线,Arc Institute研究员Hani Goodarzi承认"纯神经网络尚未跑赢混合模型"。
▪ 商业化验证:赛道已从论文走向临床与真实世界——Xaira Therapeutics以10亿美元融资开局并于2026年发布X-Cell模型(Tahoe-100M上Pearson 0.31,较STATE基线0.22提升约40%);Cellarity的CLY-124(DCN1抑制剂,镰刀型贫血)已进入I期临床,2026年Q4读出28天数据;微软GigaTIME在14,256名真实患者上验证并通过独立TCGA队列外部复现(Spearman 0.88)。
▪ 竞争格局:美国定义范式(Xaira、Cellarity、Tahoe、Arc Institute、微软),中国深度参与且在标准竞争中已拔头筹——百图生科xTrimoSCPerturb夺得首届全球虚拟细胞挑战赛冠军(114国4,325支队伍),2026年4月以来国内近10起融资落地,红杉、君联、BV百度风投入场。
▪ 风险提示:基因组尺度Perturb-seq中仅41%的基因扰动产生可测量的全转录组信号,意味着59%的"沉默扰动"是当前所有模型的共同盲区;细胞模型与患者结局之间的鸿沟是品类问题而非规模问题。AIVC的资本热度领先其技术成熟度约一个 hype cycle。
1研究背景与方法
虚拟细胞(Virtual Cell)指在计算机上模拟细胞部分或全部生物学行为的计算模型。与2024年由斯坦福大学、陈-扎克伯格倡议(CZI)与基因泰克(Genentech)团队在《Cell》上正式概念化之前散落的尝试不同,当前AIVC产业的共同定义收敛为两项核心任务:描述细胞状态(Cell State Representation),以及预测外界扰动对细胞状态的影响(Perturbation Response Prediction)。
本文的研究范围覆盖2024年1月至2026年9月的全球公开信息,数据来源包括:Arc Institute Virtual Cell Challenge官方数据与《Cell》评述文章、Tahoe-100M数据集文档(Hugging Face/bioRxiv)、微软GigaTIME研究(《Cell》2026年1月刊)、Cellarity公司公告与ASH 2025会议数据、BIO/BioMedTracker/Amplion对2006–2015年7,455个药物开发项目的追溯分析,以及动脉网、医药魔方等对中国的产业跟踪报道。所有关键数字均在正文标注来源,未获得数据支持的推断均明确标注为判断而非事实。
分析框架上,报告采用"需求侧失败根源 → 供给侧技术架构 → 商业化验证 → 竞争格局 → 协同效应"的五层递进结构,并在第八章对技术成熟度做逆向压力测试。这与市场主流叙事的最大差异在于:本报告不回避2025年挑战赛暴露的性能问题——这些负面证据恰恰是判断投资时点与商业模式可行性的关键变量。
2范式判断:临床失败的结构性根源决定了AIVC的必然性
2.1 9.6%的临床成功率:失败发生在分子之外
▲ 临床转化漏斗与失败原因结构
BIO联合BioMedTracker与Amplion对2006–2015年间7,455个进入临床的药物开发项目的追溯分析,给出了行业最常引用的转化漏斗:I期成功率63%,II期31%,III期58%,上市审评85%,从临床到获批的整体成功率仅9.6%。失败原因的结构比成功率本身更值得注意:约40–50%的失败源于疗效缺乏或不足,约30%源于不可管理的毒性,10–15%源于药代动力学缺陷。
这组数字揭示了一个被分子中心AI叙事长期遮蔽的事实:药物失败的 majority 场景,不是"分子设计得不好",而是"分子作用的生命系统与预期不符"。 一个化合物可以完美结合靶点、拥有良好的PK性质,仍然在II期死掉——因为动物模型中验证的生物学假设在人体疾病环境中不成立。2022年Replogle等人在《Cell》发表的基因组尺度Perturb-seq研究给出了更深一层的量化:只有41%的基因扰动能产生可测量的全转录组信号。换言之,连"扰动→转录组响应"这条虚拟细胞最基础的映射,都有59%的输入端是近乎沉默的——这既是模型的机会,也是模型的天花板。
II期临床因此被称为"药物研发的坟场":它首次在真实患者身上检验疗效,淘汰率40–60%。行业对这一困境的标准回应是阿斯利康的"5R框架"(Right Target、Right Patient等)——本质是在承认:问题出在靶点假设与患者选择,即细胞与组织层面的生物学判断,而现有工具链在这一层几乎不具备预测能力。
2.2 Molecule-centric AI的天花板
过去八年AIDD的技术栈——AlphaFold的蛋白结构预测、GNN分子性质预测、Diffusion分子生成、Transformer学习SMILES表示——全部服务于同一条流水线:给定靶点,找到配体。这套工具链在分子层确实创造了增量价值(Insilico Medicine的INS018_055推进至II期、Exscientia与Recursion的管线验证了从头设计的工程可行性),但它对2.1节所列的三类主要失败原因的贡献接近于零:
失败原因 | 占比 | Molecule-centric AI能否解决 | 需要的信息层级
疗效缺乏/不足 40–50% | 不能 | 通路补偿、细胞可塑性、疾病状态网络
毒性/安全性 ~30% | 部分可预测(hERG、肝毒性等分子性质) | 组织与细胞层面的脱靶效应、微环境响应
药代动力学 10–15% | 部分可预测(ADMET模型) | 分子性质为主
商业/策略原因 ~10% | 不能 | 市场与竞争判断
表中"疗效缺乏"一行是关键:占据失败近半壁江山的病因,恰恰位于AIDD工具链的能力边界之外。通路补偿(Pathway Compensation)意味着敲掉一个基因,网络会绕行;肿瘤异质性意味着同一药物在不同亚克隆中效果相反;免疫串扰(Immune Crosstalk)意味着体外实验设计得再精细也还原不了微环境。这些都是细胞层与系统层的动态行为,需要的是对整个细胞状态空间的建模,而非对单个蛋白口袋的建模。
2.3 三阶段演进:分子→细胞→人体
▲ AI生物医药三阶段范式演进
将上述需求侧证据与供给侧能力叠加,本报告采用如下的三阶段框架(该框架与用户提供的原始框架一致,但以2024–2026年实际发生的产业事件做了时间校准):
第一阶段(2018–2024):AI Drug Discovery。 建模对象是分子。标志性事件是2024年10月诺贝尔化学奖授予蛋白质结构预测。该阶段的局限在于:AI渗透进研发流程的中段(靶点到先导化合物),对全流程成功率9.6%的结构性困境没有系统性改善。
第二阶段(2024–2030):AI Virtual Cells。 建模对象是细胞。三个事件锚定了起点:2024年《Cell》虚拟细胞概念文发布;2024年Xaira Therapeutics携10亿美元融资成立,明确以虚拟细胞范式重塑AI制药;2025年2月Tahoe-100M开源与6月Arc Institute虚拟细胞挑战赛启动。本阶段的核心问题是"细胞将如何响应药物、基因扰动与疾病"。
第三阶段(2030+):AI Virtual Human。 建模对象是多器官与人体系统,核心问题是预测患者长期疗效、安全性与疾病演化。值得注意的先行者是微软:其与Providence合作的TRIALSCOPE框架已于2025年11月发表于NEJM AI,用真实世界数据模拟临床试验结果——技术形态上已经踩进了第三阶段的地界。
一句话判断:AIVC之所以是"第二阶段"而非"AIDD的一个分支",在于它改变了AI建模的对象本体——从分子这一静态化学实体,变成细胞这一动态生命系统。
3技术架构拆解:虚拟细胞到底在模拟什么
3.1 定义与四层模拟对象
对AIVC最常见的误解是把它理解为"一个数字化的细胞3D模型"。实际上,主流技术路径并不渲染细胞形态,而是把细胞建模为一个连续的、可干预的状态空间(Continuous Latent Space)。模型输入多组学数据(基因表达、蛋白、突变、表观遗传、空间信息)与扰动信息(药物、基因编辑、时间),输出状态预测、表型、轨迹与响应。
按模拟对象的抽象层级,当前工作可分为四层:
层级 | 模拟对象 | 输出示例 | 代表工作
L1 细胞状态 状态空间中的位置与转移 | 健康→激活→炎症→衰老→凋亡的连续轨迹 | Cellarity转录组建模、scFoundation
L2 基因调控网络 扰动传播(Perturbation Prediction) | 敲除基因A后B/C/D的变化,CRISPR模拟 | GEARS、xTrimoSCPerturb、STATE
L3 药物响应 化合物→细胞状态映射 | 转录组、活力、毒性、耐药、协同 | Tahoe-x1、X-Cell、ChemCPA
L4 细胞命运 长期轨迹建模 | 干细胞分化方向、CAR-T耗竭、耐药演化 | 谱系追踪+轨迹推断模型
这四层的商业价值密度不同:L2/L3是当前融资与论文的密集区(因为Perturb-seq数据可标准化、可基准测试),L1是Cellarity等公司管线价值的来源,L4是细胞治疗赛道的长期方向,但数据最稀缺。
需要同时记录这一技术架构的边界:当前绝大多数模型消费的核心模态是转录组——即基因表达的一个快照向量。而细胞真实状态由蛋白质丰度与磷酸化、代谢物、染色质可及性、空间邻域关系共同定义,转录组只是这些层级的上游代理变量。翻译效率与蛋白降解速率的非线性,意味着mRNA层面"没有变化"不等于蛋白层面"没有变化",反之亦然。GigaTIME代表的空间蛋白组学路线、以及VCC 2026年计划引入的多组学与时空动态任务,正是对这一单模态局限的补课。因此对L1–L4任何一层输出的解读,都应默认携带"转录组代理误差"这一系统性的不确定性注脚——这是所有厂商演示视频中不会说明、但尽调时必须追问的技术细节。
3.2 数据基座:谁拥有数据,谁拥有模型
▲ 核心数据基座规模对比
虚拟细胞是数据密集度远超蛋白结构预测的赛道——AlphaFold只需要17万条PDB结构,而一个细胞的状态由约2万个基因的表达向量定义,扰动空间是"化合物×细胞类型×剂量×时间"的四维乘积。24个月内数据供给侧发生了数量级跃迁:
▪ - Arc Virtual Cell Atlas(2025年2月首发):聚合观测与扰动数据超6亿细胞,是该领域事实上的公共数据基座,CC0协议完全开放。
▪ - scBaseCount(Arc):以AI代理流水线自动清洗SRA原始数据,收录超5亿细胞、21个物种、72种组织,持续更新。
▪ - Tahoe-100M(Tahoe Therapeutics,2025年2月开源):全球最大药物扰动单细胞数据集,1亿个细胞、50种癌细胞系、约1,100种小分子、约6万个药物扰动实验,由Mosaic平台与Parse Biosciences/Ultima Genomics合作生成。这是"扰动数据商品化"的标志性事件——一家融资仅4,200万美元的公司,用数据开源换来了行业公共品地位。
▪ - GeneCompass(中科院动物所李鑫团队):基于超1.2亿个跨物种单细胞转录组预训练,2025年10月开源,是跨物种数据整合路线的代表。
▪ - 私有数据:Cellarity积累了4,500万单细胞转录组的专有库;Altos Labs在挑战赛中动用约700万个手工策划的高质量私有细胞赢得通用奖。
数据格局呈现清晰的"公共基座+私有纵深"双层结构:公共数据决定模型的下限,私有、高信噪比、带湿实验闭环的数据决定护城河。Altos Labs在VCC中的获胜路径(7M精选私有细胞+流匹配生成模型)证明:在当前阶段,数据策划(curation)质量比模型参数量更稀缺。
3.3 模型格局与残酷的性能现状
2025年6月26日,Arc研究所在《Cell》发表评述文章,正式发起首届Virtual Cell Challenge(VCC),被视为"细胞生物学的图灵测试"。赛事数据最终定格为:5,121个注册、4,325支队伍、114个国家、13,781次提交、338支队伍进入决赛。任务设定极具穿透力:在人类胚胎干细胞系H1上用CRISPRi抑制300个基因、生成约30万细胞的金标准数据,训练/验证/测试集分别为150/50/100个扰动,核心考察跨细胞类型的少样本泛化。
结果提出了一个全行业都必须面对的判断:
排名/奖项 | 团队 | 技术路线 | 核心启示
总分第一($100,000) BioMap百图生科(BM_xTVC) | xTrimoSCPerturb基础模型+统计特征+生物学先验 | 多模态基础模型+先验融合有效,但纯AI不够
总分第二($50,000) XLearning Lab(天府锦城实验室彭玺团队) | — | 中国学术团队跻身全球前列
总分第三($25,000) Outlier(芝加哥大学等) | Wilcoxon检验、伪批量、距离度量校准——经典统计为核心 | 统计方法仍在头部
通用奖($100,000) Altos Labs(Cleopatra/go-with-the-flow) | 流匹配生成模型+约700万精选私有细胞 | 数据策划质量击败参数规模
赛事中途暴露了更根本的问题:部分队伍通过优化"预测平均表达"压低MAE指标,Arc被迫临时增设通用奖(Generalist Prize)。Hani Goodarzi在NeurIPS 2025总结中的表述值得全文引用:"纯端到端神经网络尚未跑赢混合模型。我们还没有到达'简单堆参数就能变好'的阶段,需要更聪明地整合生物学先验。"夺冠的百图生科官方评论口径一致:"纯AI方法未能稳定优于统计基线。"
外部学术证据同样冷峻:Ahlmann-Eltze等人在《Nature Methods》发表的外部基准(DOI 10.1038/s41592-025-02772-6)显示,scGPT、scFoundation、GEARS等五个主流单细胞基础模型,在单基因与双基因扰动预测上未能稳定击败一个"不做任何改变"(no-change)的线性基线;scPerturBench(27种方法、29个数据集)的结论相同——通过细胞上下文嵌入利用先验知识的领域归纳偏置,持续战胜参数量。
产业侧的性能进展则提供了希望的一面:Xaira于2026年初发布的X-Cell(49亿参数)在Tahoe-100M药物扰动预测上取得Pearson 0.31,显著优于Arc STATE模型的0.22,核心指标最高提升5倍。但必须诚实地指出:0.31的皮尔逊相关系数,距离"可用作决策依据"的0.7–0.8区间仍有相当距离。最好的模型也只解释了约三分之一的相关性。
▲ 代表玩家累计融资与扰动预测性能现状
本节结论:虚拟细胞的技术栈(数据、模型、基准、赛事)在24个月内完成了从零到一的搭建,速度与AlphaFold时期相当;但模型能力停留在"能排序、不能定量"的阶段——排序能力足以支撑靶点优先级与实验筛选(价值1的产品形态),定量能力不足以支撑毒性终判与临床试验替代(价值4的产品形态)。这一性能-价值错配,是判断当前任何一家AIVC公司商业模式可行性的第一性标尺。
4独特价值:AIVC解决AIDD无法解决的问题
4.1 理解疾病,而非理解蛋白
传统AIDD的知识表示是"疾病→靶点→分子"的线性链,靶点即一个基因。虚拟细胞的知识表示是"疾病→网络→细胞状态→轨迹→干预节点",寻找的是主调控因子(Master Regulator)、网络枢纽(Network Hub)与临界转变点(Critical Transition Point)——即真正驱动疾病状态转移的关键节点,而不是表达量变化最大的基因。这两者的差异不是精度差异,而是类别差异:一个基因可以在疾病中高表达却毫无因果作用,也可以在稳态中低表达却是状态转移的总开关。Cellarity的底层方法论正是前者向后者的迁移:不问"抑制哪个靶点",而问"把细胞从疾病状态推回健康状态需要什么"。
4.2 AI First Biology:预测实验,压缩实验
虚拟细胞最直接的价值形态是实验预测:以计算筛选替代部分湿实验。量化证据已经出现——Cellarity团队2025年11月发表于《Science》的主动学习框架(active learning framework)显示,其基于转录组与深度学习的化合物筛选算法,在两项血液学发现项目中将表型命中率(phenotypic hit rate)提升了13–17倍,结合"实验室在环"(lab-in-the-loop)签名修正再提升2倍。这不是PPT里的愿景数字,是同行评议的、已在自研管线中复用的筛选效率增益。用户框架中"100万个扰动,AI筛掉99%,实验验证1%"的描述,与该数据在同一数量级上互相印证。
4.3 数字孪生细胞:从人群药到个体药
GigaTIME提供了数字孪生路线迄今最有说服力的真实世界验证。微软研究院联合Providence Genomics与华盛顿大学开发的该框架,用4,000万个配对细胞训练H&E病理切片到21通道多重免疫荧光(mIF)的跨模态翻译,随后应用于Providence医疗系统51家医院、14,256名癌症患者的常规病理切片,生成约29.9万张虚拟mIF图像,覆盖24种癌型、306个亚型,在没有增加任何实验成本的前提下识别出1,234个显著的蛋白-临床标志物关联;在TCGA的10,200名独立患者上外部复现,癌亚型层面Spearman相关系数0.88。2026年1月该工作发表于《Cell》(doi: 10.1016/j.cell.2025.11.016),模型开源。
GigaTIME的深层含义在于:它证明"虚拟化"不仅能省实验的钱,还能激活存量数据资产——全球医院病理科积压数十年的H&E切片,在虚拟mIF能力出现之前是沉没数据,现在是肿瘤免疫微环境的可挖掘金矿。数字孪生细胞的第一个规模化商业场景,可能不是"为每个患者建模",而是"把历史样本变成数据"。
4.4 从静态快照到动态电影
时间维度是AIVC与既往所有生物信息学工具的分水岭。传统转录组分析输出的是一群细胞在某一时刻的快照(Snapshot),虚拟细胞建模的是状态转移的概率场:给定状态与扰动,推演未来轨迹。这直接对应三个高价值场景——细胞治疗中预测CAR-T的耗竭与体内持久性、 iPSC分化路径设计、以及耐药演化的前瞻干预。时间维度的加入使"药物设计"的语义发生迁移:不再是设计一个结合口袋的钥匙,而是设计一条状态转移路径。这正是"生物状态优化(Biological State Optimization)"的确切含义。
本节小结:虚拟细胞的独特价值不是"更好的AIDD",而是覆盖了AIDD结构性失明的四类问题——疾病网络因果、实验结果预测、个体化细胞建模、动态演化推演。每一类问题都有至少一个经过同行评议的量化证据支撑(Cellarity 13–17倍命中率、GigaTIME 1,234个关联与0.88外部复现度),这使AIVC区别于多数"AI+X"叙事的地方在于:价值主张已经有临床前证据,正在等临床证据。
5应用方向与商业化验证
5.1 六大应用方向的成熟度分层
应用方向 | 机制 | 成熟度 | 证据与代表
靶点发现(Master Regulator识别) 从状态转移中找因果节点 | P0,已验证 | Cellarity经平台发现的DCN1靶点进入I期
药物响应预测 化合物→细胞状态映射 | P0,临床前可售 | X-Cell/STATE/Tahoe-x1,Pearson 0.22–0.31
表型筛选(Phenotypic Screening) 转录组+AI设计化合物筛选 | P0,13–17倍效率增益 | Cellarity《Science》2025
联合用药设计 模拟Drug A+B+C协同/拮抗 | P1,数据起步 | ComboSciPlex等组合扰动数据集(63,378细胞、25种双药条件)
CRISPR方案设计 基因编辑→表型预测 | P1,受59%沉默扰动制约 | VCC 2025即为该任务的国际基准
细胞治疗与精准医疗 分化/耗竭/持久性预测;患者虚拟细胞 | P2,长期方向 | 耀速科技(3D细胞+AI)、国内多家布局
成熟度分层的含义直接指向商业化:靶点发现与药物响应预测是当前唯一能收钱的两个方向,前者以管线授权(licensing)变现,后者以SaaS/数据服务变现;联合用药与CRISPR设计处于"能演示、难收费"的阶段;细胞治疗与患者级数字孪生是2030年后的期权。
5.2 三个商业化验证案例
案例一:Cellarity——"细胞状态校正"药物的临床验证。 Flagship Pioneering 2019年孵化,累计融资2.74亿美元(含2024年1.21亿美元C轮),自有4,500万单细胞转录组库。其平台从骨髓纤维化患者的单细胞测序图谱出发,发现DCN1——一个此前从未被探索的球蛋白开关相关靶点,由此设计出first-in-class口服DCN1抑制剂CLY-124,用于镰刀型贫血。临床前数据优于羟基脲、接近基因疗法水平的胎儿血红蛋白诱导,且无细胞毒性。CLY-124已进入I期概念验证研究,28天数据预计2026年Q4读出——这是全球第一个由"细胞状态"范式发现并推进至临床的分子,其数据读出将是整个AIVC赛道的成色试金石。管线纵深还包括骨髓纤维化(JAK2V617F选择性靶向,2026年Q4提名开发候选物)以及与诺和诺德合作的MASH项目。另值一提:其ToxPredictor框架针对药物性肝损伤(DILI,每年给每家大型药企造成约3.5亿美元损失)的预测能力,直接对应了2.1节中约30%的毒性失败原因。
案例二:Xaira Therapeutics——资本定义的范式公司。 2024年由ARCH Venture Partners与Foresite Labs牵头成立,集结斯坦福学者与罗氏、辉瑞前高管,首轮融资10亿美元。2026年春节后发布49亿参数虚拟细胞模型X-Cell,在Tahoe-100M上Pearson 0.31(STATE为0.22),并用不到一年时间完成了对行业标杆性能的超越。Xaira的存在证明两件事:顶级美元基金已经用真金白银为"虚拟细胞是AI制药第二阶段"投票;且这条赛道的资金门槛(10亿美元级)已经把竞争从初创游戏升维为巨头游戏。
案例三:Tahoe Therapeutics——数据即商业模式的极端实验。 前身Vevo Therapeutics,2022年12月种子轮1,200万美元、2025年8月3,000万美元,累计仅4,200万美元,估值1.2亿美元。其策略是以开源Tahoe-100M换取行业公共品地位与生态绑定,再以Mosaic平台的私有数据生成能力寻求独家战略合作(计划锁定一家大型药企或AI公司)。2026年初与Alloy Therapeutics成立ADC合资企业,2025年10月发布30亿参数模型Tahoe-x1,2026年6月发布轻量化模型Rhaister,并研发打通"数据生成→模型预测→智能体验证"闭环的自主研究智能体Tara。Tahoe证明了小资本在赛道中的生存路径:不做药、不做通用模型,做稀缺数据的生成与变现。
三个案例并置,可以读出商业化验证的共同时间结构:2025年是数据与模型年(Tahoe-100M、Tahoe-x1、X-Cell、VCC),2026年进入临床与真实世界年(CLY-124 I期数据、GigaTIME人群验证、TRIALSCOPE试验模拟),2027年起进入"数据读出定生死"的阶段。与典型AI制药叙事不同的是,AIVC赛道的第一个生死判据不是分子能否成药,而是扰动预测能力能否在更复杂的基准(组合扰动、跨细胞类型零样本)上保持量级提升——如果2026年VCC上最优Pearson仍停留在0.3量级,平台型与数据型公司的估值都将面临系统性下修;如果跃升至0.5量级以上,临床前工具类收入的放量会先于任何临床数据到来。
5.3 四种商业模式的结构比较
商业模式 | 变现方式 | 代表 | 资本门槛 | 关键风险
管线型(AI制药本体) 自研管线授权/权益分成 | Cellarity、Xaira | $1B级 | 临床失败一票否决
数据型 高通量扰动数据生成与独家合作 | Tahoe | ~$50M | 被药企自建实验室替代
平台型(OS) 模型API/订阅/共同开发 | 百图生科、GenBio AI | $500M级 | 模型性能未达决策级
垂直服务型 临床前药效评价、CRO+AI | GENESIGHT、西湖欧米 | 低 | 天花板受限
6全球竞争格局:美国定义范式,中国扎进应用
6.1 美国阵营:范式与标准的定义者
美国阵营的梯队结构清晰:标准层是Arc Institute(虚拟细胞挑战赛+图谱+STATE模型,一家非营利机构同时定义了数据、指标与基线,事实上成为行业标准化组织);资本层是Xaira($1B)与Cellarity($274M);数据层是Tahoe与Altos Labs;巨头层是微软(GigaPath→GigaTIME→TRIALSCOPE的三层技术栈已覆盖"病理基础模型→虚拟空间蛋白组学→试验模拟",2026年4月更在《Cell》发表评述,主张生成式模型是肿瘤学的下一个关键能力)与NVIDIA($50M投资Recursion、赞助VCC,卡位算力层)。
6.2 中国阵营:深度参与标准竞争,应用路径发散
中国在2025年VCC上完成了一次标志性胜利——百图生科xTrimoSCPerturb从114国4,325支队伍中夺得总分第一(其xTrimo V4全模态生命科学基础模型参数量达2,680亿),天府锦城实验室彭玺团队获亚军,广西医科大学联队进入全球前5%。产业侧,2026年4月以来国内发生近10起融资,红杉、君联资本、BV百度风投、国信创投入场:
中国玩家 | 技术底座 | 差异化路径 | 融资状态
百图生科(百度系) xTrimo V4,2,680亿参数,七大模态 | 通用平台型,"给药企造操作系统" | 持续投入,VCC冠军背书
百曜科技(GeneCompass) 中科院1.2亿细胞跨物种模型 | 模型开源+产业转化 | 2025年10月数千万天使轮,2026年6月BV入股
无界进化(晶泰系) 晶泰前AI算法负责人创立 | 虚拟细胞模型OCOO-T,三大扰动基准SOTA | 2026年6月数千万天使轮
腾讯(生命科学实验室) CD-GPT(2024)、UniPert-G2CP(2026年8月登《Cell》) | 统一扰动建模框架+投资晶泰 | 巨头自研
GenBio AI(宋乐,前百图生科首席AI科学家) AIDO.Cell-100M | 通用细胞基础模型 | 海外创业
耀速科技(Xellar) 3D细胞+高内涵成像+AI | 器官芯片×虚拟细胞交叉 | 已完成融资
西湖欧米(郭天南团队) 蛋白质组学驱动 | 多组学整合建模 | 已完成融资
GENESIGHT — | 避开拥挤的靶点/分子设计,聚焦临床前药效评价 | 2025年8月成立,种子轮数千万
华源智因/Vitaura/INFevo/DeepCell 各异 | iPSC细胞治疗/底盘细胞/分子交互底层 | 早期
6.3 格局判断
竞争格局呈现三个不对称。第一是资本不对称:Xaira一家等于中国全赛道总融资的数倍,美元资本对范式类资产的下注强度远超人民币资本,后者明显偏向应用型与CRO服务型项目。第二是标准不对称:Arc Institute同时掌握数据(Atlas)、基准(VCC)与基线模型(STATE),全球团队(包括中国冠军)都在其定义的赛道上比赛——百图生科的胜利证明中国团队有标准竞争能力,但标准制定权仍在美方。第三是路径不对称:中国玩家在器官芯片(耀速)、临床前评价(GENESIGHT)、底盘细胞(INFevo)等应用层的布局密度高于美国,这与 Oliver 此前跟踪的"中国AI制药去OS化"判断一致:美国做操作系统,中国找落地场景——优势是现金流近,风险是若基础模型层被少数玩家锁定,应用层的议价能力会随时间衰减。
人才网络数据为"百度系是中国虚拟细胞黄埔军校"这一判断提供了具体注脚:百图生科前首席AI科学家宋乐创立GenBio AI并发布AIDO.Cell-100M;华源智因CTO王艺璇此前供职于百图生科;VCC夺冠模型xTrimoSCPerturb的底层能力源自刘维团队七年多模态数据整合路线;而以GeneCompass起家的百曜科技则由中科院团队主导、获BV百度风投入股——百度在"下场做模型、输送行业人才、投入真金白银"三个维度全部占位,是观察中国虚拟细胞技术扩散路径的最佳样本。晶泰体系同样在复制这一裂变逻辑(其创新中心AI算法负责人赵亚龙创立无界进化,OCOO-T模型在三大扰动基准上达到行业最优)。对二级市场跟踪者的含义:中国虚拟细胞的人才谱系高度集中于两三个源头机构,源头的任何技术路线修正(例如从纯基础模型转向混合架构),会在6–12个月内传导至整个创业群体的叙事重心。
7与AI Drug Discovery的协同闭环
7.1 七环节闭环:虚拟细胞覆盖全流程
用户框架中提出的协同闭环判断,可细化为如下研发流程映射:
研发环节 | AIDD贡献 | AIVC贡献 | 协同形态
疾病建模 — | 状态空间建模、轨迹分析 | AIVC主导
靶点发现 蛋白结构可用性筛选 | Master Regulator/网络枢纽识别 | AIVC提出候选,AIDD验证可药性
分子设计 生成模型、分子优化 | — | AIDD主导
先导优化 QSAR、性质预测 | 细胞层响应反馈(转录组水平药效) | 双向迭代
毒性预测 ADMET、hERG | 细胞层脱靶、组织层毒性(ToxPredictor类) | 互补
耐药预测 — | 耐药演化轨迹模拟 | AIVC独有
联合用药 — | 协同/拮抗模拟 | AIVC独有
闭环的关键在于双向性:AIVC为AIDD提供"分子进入细胞后会发生什么"的反馈信号,使先导优化从"性质驱动"升级为"性质+细胞响应"双驱动;AIDD为AIVC提供扰动工具箱与可药性约束,防止虚拟细胞推荐生物学上正确但化学上不可成的干预。Cellarity的DCN1案例是闭环已跑通的最强证据:从疾病细胞状态分析出发发现靶点(AIVC环节),再由化学平台设计出first-in-class抑制剂(AIDD环节),最终进入临床。
7.2 协同的经济账
市场规模数据为协同效应提供了量化背景:全球AI药物发现市场2024年约18.6亿美元,预计以29.9%的CAGR增长至2034年约252.2亿美元(Data Insights Market口径);较保守的The Business Research Company口径为2025年23.3亿美元、2030年74.2亿美元(CAGR 26.2%)。更宏观的药物发现整体市场2035年将达约1,587亿美元(Precedence Research)。值得注意的是,18家大型药企的专利分析显示86%的靶点化合物集中在少数被充分研究的机制上——行业的靶点枯竭是结构性的,而虚拟细胞对网络暗物质(未被研究的基因、非编码区域、状态依赖性靶点)的挖掘能力,恰好对准了这一增长瓶颈。AIVC对AIDD市场的作用不是切分存量,而是扩大可及靶点宇宙的增量。
7.3 "操作系统"判断的技术依据
用户框架将AIVC定位为AIDD的上层操作系统(OS),本报告认为该判断在技术上成立,但需加一个时间条件。成立依据:虚拟细胞消费的是AIDD产出的分子(以SMILES/结构输入),输出的是AIDD所需的一切细胞层信号(药效、毒性、耐药、联药),接口标准化程度随Tahoe-100M等基准数据集的普及而提高——这正是OS的"承上启下"结构。时间条件的含义是:在模型Pearson从0.31爬向0.6+之前,OS只能加载"排序类"应用(筛选、优先级排序),加载不了"决策类"应用(终判、替代实验)。 百图生科"给药的人造一套操作系统"的定位表述,与NVIDIA在AI制药中"算力OS"的角色类似——操作系统卡位战的胜负,将决定未来十年药企与AI公司的价值分配比例。
8冷思考:三个不能回避的问题
问题一:性能缺口与数据噪声的同源性。 当前最好的模型只解释约1/3的扰动相关性(Pearson 0.31),而数据端有59%的基因扰动本无转录组信号(Replogle 2022)。两个数字指向同一个结构性约束:单细胞RNA-seq固有的dropout、批次效应与弱扰动信号,使得"更多参数"无效——VCC冠军与《Nature Methods》基准均确认混合架构与先验整合优于端到端扩展。对投资者的含义:评估AIVC公司时,模型参数量是负向指标,私有高信噪比数据规模与湿实验闭环是正向指标。 2026年VCC将引入组合扰动、跨细胞类型零样本泛化与多组学任务,届时性能天花板有望上移,但2027年前不应期待"决策级"模型。
问题二:细胞不是患者。 虚拟细胞在最优情况下模拟的是"一种细胞对一次扰动在单一时间点的转录组响应",而患者是"多细胞类型×多月用药×合并用药×免疫历史×遗传背景"的复合系统。Standard Model的分析一针见血:这不是规模问题,是品类问题——Perturb-seq能在一个实验中生成数千个干净标记的扰动-响应对,而患者治疗数据是每人一条长程、右删失、混杂的轨迹。由此推论:AIVC的兑现顺序必然是"临床前工具→临床前决策→试验设计优化→患者级应用",任何跳过临床前验证直接讲患者数字孪生故事的公司,其时间表应至少外推五年。 微软GigaPATH→GigaTIME→TRIALSCOPE的三层递进,是这一兑现顺序的正确示范。
问题三:数据护城河的脆弱性与法律风险。 Tahoe前身为Vevo Therapeutics,2025年4月因法律诉讼被迫更名——细节虽未完全公开,但足以说明数据权属、平台命名与合作排他性已进入诉讼级争议。公共数据(Atlas 6亿细胞)的完全开放与私有数据的高定价并存,意味着数据护城河的可持续性取决于"生成速度的复利",而非存量本身。中国赛道另有独有问题:几乎全部玩家处于天使轮/种子轮,若2026–2027年行业出现第一起标志性临床失败(如CLY-124数据不及预期),资本退潮的速度可能与其涌入速度同样惊人——虚拟细胞当前的融资热度领先技术成熟度约一个hype cycle,这正是互联网泡沫研究框架下"基础设施先行、应用后置"的经典结构。
8.4 投资尽调启示:正向指标与负向指标清单
综合前文全部证据,评估任何一家AIVC公司时,以下清单可作为结构化尽调框架。正向指标(P0级):一是有湿实验闭环——公司是否拥有自建高通量实验室,且模型预测结果能否被快速回测修正(Cellarity的lab-in-the-loop、Tahoe的Mosaic均属此类,这是对冲"模型只解释1/3相关性"这一技术现实的最有效机制);二是私有高信噪比数据规模——不看总细胞数,看"带扰动标签、带剂量梯度、带时间序列"的数据占比;三是有明确的排序类付费场景——靶点优先级排序、化合物筛选这类"AI出候选、人做终判"的产品形态与当前模型能力匹配,收费逻辑成立。正向指标(P1级):进入临床试验的自研管线(提供范式验证的期权价值);标准制定参与度(在VCC等国际基准上的排名是模型能力最便宜的第三方背书)。负向指标(P0级):一是以参数量为第一卖点——VCC与《Nature Methods》双重证据表明参数量与扰动预测性能相关性弱,把2,680亿参数当护城河讲给投资人的团队,要么不懂行业,要么在偷换概念;二是跳过临床前直接讲患者级数字孪生故事——时间表至少掺水五年;三是纯依赖公共数据的"套壳"模式——6亿细胞的公共图谱意味着公共数据人人可得,在公共数据上做微调的模型没有护城河。负向指标(P1级):单一指标刷榜(VCC的MAE被操纵事件说明,任何只报单一基准分数的团队都值得警惕)。
该清单隐含的投资时点判断:赛道整体处于"技术可行性已验证、商业化可行性未验证"的窗口期。可比较的历史参照系是2015–2017年的AI影像——同为核心基础设施先行、同有标杆赛事与资本热潮,区分最终赢家的变量也是同一个:是否找到了临床工作流中愿意付费的具体环节。对AIVC而言,这个环节大概率是临床前筛选与靶点优先级排序,而非其叙事中最性感的患者数字孪生。
9结论
AI虚拟细胞是AI制药进入第二阶段的范式升级,其需求原点是临床转化9.6%的成功率中占大头的疗效与毒性失败——这些失败发生在细胞层动态,而分子中心AI对此结构性失明。2024–2026年间,该赛道完成了从概念(Cell评述文)到基础设施(6亿细胞图谱、1亿细胞扰动数据集)到标准(VCC赛事)到资本(10亿美元级融资)到临床验证(Cellarity CLY-124进入I期、GigaTIME万人级真实世界验证)的全栈搭建,速度罕见。
但同一时期积累的负面证据同样重要:纯端到端深度学习未能在挑战赛中击败统计基线与混合模型,最优模型的扰动预测相关性仅为0.31,59%的基因扰动缺乏可测量的转录组信号。这些证据共同指向一个清醒的判断:虚拟细胞当前是优秀的排序工具与靶点假设生成器,尚不是决策级模拟器。
对AIDD而言,AIVC不是竞争者而是操作系统:它消费分子、输出细胞响应,覆盖靶点发现、先导优化、毒性、耐药与联合用药五个AIDD无法自我闭环的环节。竞争优势的归属将不取决于谁能生成更多候选分子,而取决于谁掌握高信噪比的私有数据、湿实验闭环与标准制定权。中国玩家已在标准竞争(VCC冠军)与应用场景(器官芯片、临床前评价、底盘细胞)两端完成卡位,短板在资本强度与基础模型层的长期投入。未来12–24个月的两个观察哨:Cellarity CLY-124的I期28天数据(2026年Q4),与2026年VCC引入组合扰动后的性能上限——前者检验商业模式,后者检验技术天花板。最终目标不是找到一颗更好的药,而是精准重塑疾病细胞的命运,让生命系统回归健康稳态——这句话今天仍是愿景,但它已是一份有临床数据、有基准赛事、有十亿美金资本为之背书的愿景。
10References
[1] Huang K, et al. How AI Virtual Cells Will Revolutionize Biology[J]. Cell, 2024. https://www.cell.com/
[2] Arc Institute. Virtual Cell Challenge[EB/OL]. https://virtualcellchallenge.org/, 2025.
[3] Arc Institute. The Virtual Cell Challenge: A Cell "Turing Test" Comment[EB/OL]. Cell, 2025-06-26. https://www.cell.com/cell/fulltext/S0092-8674(25)00626-8
[4] Tahoe Therapeutics. Tahoe-100M: A Giga-Scale Single-Cell Perturbation Atlas[EB/OL]. https://huggingface.co/datasets/tahoebio/Tahoe-100M, 2025-02.
[5] Arc Institute. Arc Virtual Cell Atlas[EB/OL]. https://arcinstitute.org/tools/virtualcellatlas, 2025.
[6] Ahlmann-Eltze C, Huber W, Anders S. Deep learning-based predictions of gene perturbation effects do not yet outperform simple linear baselines[J]. Nature Methods, 2025. DOI: 10.1038/s41592-025-02772-6.
[7] Replogle J M, Saunders R A, Pogson A N, et al. Mapping information-rich genotype-phenotype landscapes with genome-scale Perturb-seq[J]. Cell, 2022, 185(14): 2559-2575.
[8] Valanarasu J M J, Xu H, Usuyama N, et al. Multimodal AI generates virtual population for tumor microenvironment modeling[J]. Cell, 2026, 189(2): 386-400. DOI: 10.1016/j.cell.2025.11.016.
[9] Szalata A, Doshi P B, Kolchenko S, et al. Active learning framework leveraging transcriptomics identifies modulators of disease phenotypes[J]. Science, 2025-11-27.
[10] BIO, BioMedTracker, Amplion. Clinical Development Success Rates 2006–2015[R/OL]. https://synapse.zhihuiya.com/, 2016.
[11] Cellarity. Cellarity Provides Strategic Priorities and Outlook for 2026[EB/OL]. https://cellarity.com/, 2026-01.
[12] 动脉网. 10亿美金开局,今年这个赛道几乎都融到钱了[EB/OL]. https://www.vcbeathealth.com/article/61393, 2026-08-20.
[13] 医药魔方. 对话百图生科刘维:给做药的人,造一套操作系统[EB/OL]. https://bydrug.pharmcube.com/, 2026-07.
[14] Providence. Novel AI framework anticipated to unlock tumor secrets[EB/OL]. https://blog.providence.org/, 2025-12-09.
[15] Microsoft Research. The Next Frontier of Oncology: Generative Models Perspective[EB/OL]. Cell, 2026-04.
[16] Data Insights Market. AI Drug Discovery Market Report[R/OL]. https://www.datainsightsmarket.com/reports/ai-drug-discovery-1440683, 2025.
微生物疗法临床1期
100 项与 Flagship Pioneering Inc 相关的药物交易
登录后查看更多信息
100 项与 Flagship Pioneering Inc 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年09月21日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
药物发现
6
4
临床前
登录后查看更多信息
当前项目
| 药物(靶点) | 适应症 | 全球最高研发状态 |
|---|---|---|
IBD(Cellarity) | 炎症性肠病 更多 | 临床前 |
Autoimmune Disease(Flagship Pioneering) | 自身免疫性疾病 更多 | 临床前 |
TCR bispecifics(Flagship/Pfizer) | 前列腺癌 更多 | 临床前 |
PM-4321 ( AHR ) | 肿瘤 更多 | 临床前 |
WO2024050421 ( PD-1 )专利挖掘 | 神经系统疾病 更多 | 药物发现 |
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
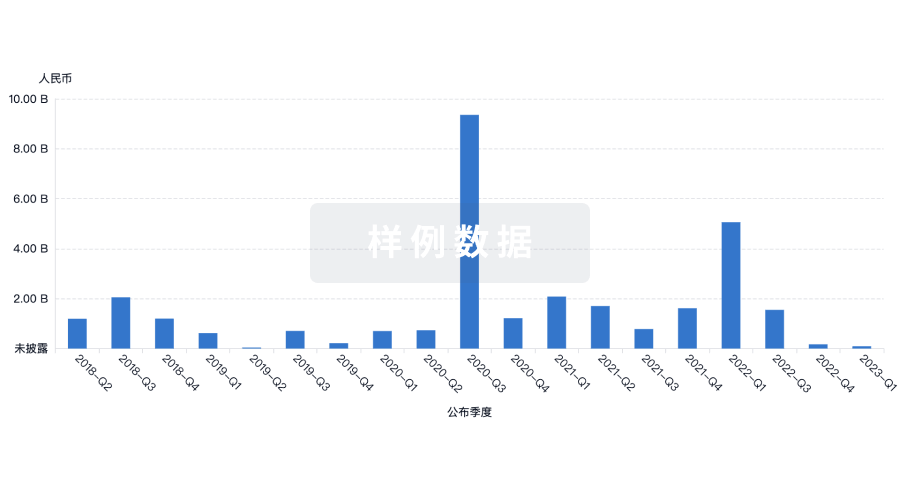
或
融资
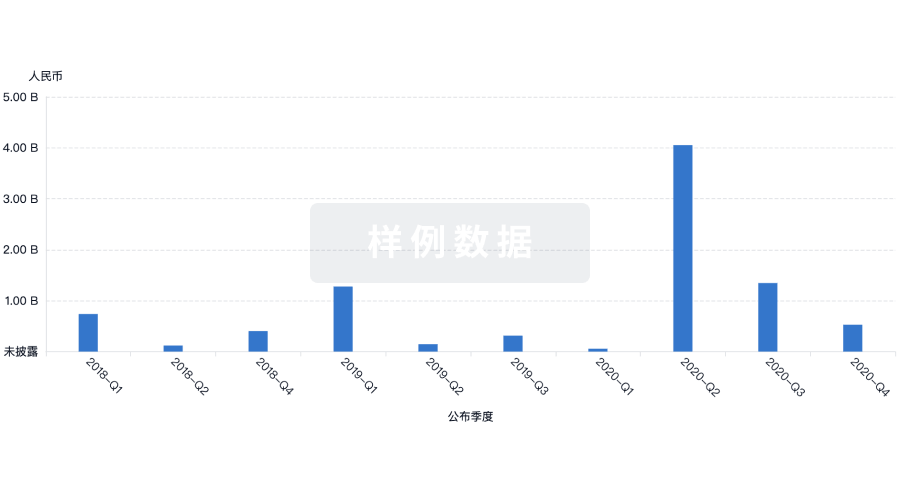
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用