|
|
|
|
|
非在研适应症- |
最高研发阶段临床1/2期 |
首次获批国家/地区- |
首次获批日期- |
|
作用机制- |
|
|
|
非在研适应症- |
最高研发阶段药物发现 |
首次获批国家/地区- |
首次获批日期- |
|
作用机制- |
|
|
|
非在研适应症- |
最高研发阶段药物发现 |
首次获批国家/地区- |
首次获批日期- |
/ Not yet recruiting临床1/2期 KLT-1101与特瑞普利单抗注射液联合治疗黑色素瘤及其他实体瘤患者安全性、耐受性、PK/PD和初步疗效、开放性Ib/II期临床试验
主要目的:
评价KLT-1101与特瑞普利单抗注射液联合在黑色素瘤及其他实体瘤患者中的安全性、耐受性;
次要目的:
评价KLT-1101与特瑞普利单抗注射液联合在黑色素瘤及其他实体瘤患者中的初步疗效;
评价KLT-1101与特瑞普利单抗注射液联合在黑色素瘤及其他实体瘤患者中的药代动力学(PK)特征;
评价KLT-1101与特瑞普利单抗注射液联合在黑色素瘤及其他实体瘤患者中的免疫原性;
探索性目的:
探索KLT-1101与特瑞普利单抗注射液联合药物暴露水平与安全性的相关性;
探索KLT-1101 与特瑞普利单抗注射液联合PK/PD,以发现暴露浓度与效应细胞因子的相关性;
评价KLT-1101与特瑞普利单抗注射液联合在黑色素瘤及其他实体瘤患者中抗肿瘤疗效相关的生物标志物随时间的变化;
评价KLT-1101与特瑞普利单抗注射液联合的药物暴露水平与抗肿瘤疗效的相关性;
确定KLT-1101与特瑞普利单抗注射液联合在黑色素瘤及其他实体瘤患者中的Ⅱ期推荐剂量(RP2D) ;
100 项与 康立泰生物医药(青岛)有限公司 相关的临床结果
0 项与 康立泰生物医药(青岛)有限公司 相关的专利(医药)
中国创新药最反共识的一批玩家,根本不在PD-1和HER2的牌桌上。当行业还在为肿瘤靶点争得头破血流时,一批药企早就换了一张桌子,跑在了代谢疾病、自身免疫、神经科学、小核酸、非阿片类镇痛这些乍看“冷门”的赛道上。
2026年上半年,科创板创新药企板块整体营收同比增长近30%,板块整体扭亏为盈,而真正的结构性变化,恰恰藏在这些不跟风的企业身上。
找不到的“10家清单”,确认不了的行业共识
微芯生物扎根代谢性疾病、神经退行性疾病和自身免疫,先声药业则横跨差异化肿瘤新靶点(LRRC15、CDH6等非HER2/TROP2的ADC赛道)、神经科学和自免。
展台上陈列微芯生物研发的两款核心创新药品
代谢减重赛道上的“非GLP-1正统军”
博瑞医药可能是这条线上最容易被漏掉的玩家。
当行业里一百多条GLP-1管线在抢司美格鲁肽平替的位置时,博瑞已经在布局下一代:Amylin受体激动剂BGM1962瞄准长效减重,MSTN环肽注射液试图保护减重过程中的瘦体重(肌肉),还有ALK7靶向的siRNA项目,用的是脂肪靶向递送技术,从分子源头调控脂肪代谢。
这套组合避开了GLP-1内卷最凶的地带,直接切向减重品质和长期管理的差异化方向。
前沿生物则是把双靶点小核酸技术铺在了CKM综合征(心血管-肾脏-代谢)这条线上。FB7011、FB7023、FB7033三款双靶点候选药对标国际前沿,FB7013在2026年3月获批临床并启动一期入组。
公司上半年营收3.13亿元,同比暴涨434.27%,归母净利润1.49亿元,营收结构里小核酸技术授权和核心抗艾产品艾可宁®双轨并行。
自免赛道不扎堆IL-4Rα的棋手
丽珠医药2026年拿下了国内首个IL-17A/F双靶点抑制剂莱康奇塔单抗的上市批文,在银屑病这个IL-17赛道直接和诺华的司库奇尤单抗、礼来的依奇珠单抗正面交手。它的差异化优势在于同时阻断IL-17A和IL-17F两个关键炎症因子,而进口标杆药只作用于IL-17A单靶点。
普祺医药走的是一条更窄、但壁垒更高的路——局部递送靶向疗法。2018年团队主动放弃口服JAK抑制剂,把全部资源压在普美昔替尼单一分子的外用剂型上:凝胶针对特应性皮炎,鼻喷雾剂针对过敏性鼻炎(中国患者约2.5亿人)。
2026年2月凝胶NDA获国家药监局受理,商业化权益分别授权给了济川药业和先声药业——一家专注炎症性皮肤病和鼻炎的外用靶向药企,完全没有布局肿瘤适应症。
先声药业园区入口处的品牌标识景观
疼痛与神经科学里的异类
达石药业是一家很容易被所有“创新药TOP榜”漏掉的公司,因为它的核心管线在非阿片类镇痛。DS009是目前全球进展靠前的NGF单抗,2026年2月以超10亿美元授权给美国Slate Medicines,实现了国产原研非阿片类生物镇痛药出海的零的突破。
公司没有肿瘤管线,聚焦疼痛和肿瘤支持治疗,计划2027年1月向港交所递表。
云顶新耀的模式是“选品+商业化”,标杆产品耐赋康(靶向迟释布地奈德)针对IgA肾病——我国患者预计超500万,此前长期缺乏特异性治疗手段。2026年上半年收益11.478亿元,同比增长157%,经调整利润首次转正。
同时,公司还在自建mRNA技术平台,聚焦肿瘤治疗性疫苗和体内CAR-T,但现阶段核心收入完全来自肾病这个非肿瘤赛道。
肿瘤“擦边”但绝不扎堆的老玩家
诺诚健华的情况最容易引发争议——它确实有肿瘤管线,但打的是差异化牌。ICP-B208是一款靶向CDH17的新型ADC,瞄准结直肠癌、胃癌等消化道实体瘤,而CDH17在全球没有任何一款ADC获批上市,属于零竞品赛道。
自免端,口服TYK2抑制剂ICP-488治疗银屑病的III期临床已完成患者入组,12周PASI75应答率达77%至78%。有人会把它划进“避开肿瘤热门靶点”的阵营,也有人觉得它仍有肿瘤业务不该入选——这道边界,行业内部至今没有共识。
这个问题本质上反映了整个赛道分类的模糊地带。部分榜单把康方生物、信达生物也放进“非肿瘤”清单,这是严重误判:康方的依沃西和卡度尼利完全是肿瘤免疫双抗的核心品种,信达的达伯舒和玛仕度肽也离“避开肿瘤热门靶点”差了十万八千里。
2026生物药研发实力TOP50榜单完整展示
中国版“Orphan Drug”猎手
北海康成是港股最纯正的罕见病药企,管线覆盖亨特综合症、罕见胆汁淤积性肝病、戈谢病等多款已商业化产品。罕见病赛道的特点是单病种市场空间不大,但竞争格局极好、独家性强,一款药上市后数年甚至十余年缺乏同类竞品,政策扶持力度也持续倾斜。
关键原料领域同样有被漏掉的玩家。康立泰生物的免疫细胞培养试剂盒,关键性能指标比同类进口产品高出30%至50%,价格仅为后者的五分之一到三分之一,正在撬动细胞与基因治疗上游原材料的国产替代。
2026年的创新药行业正在经历一次深层结构重组。一批避开内卷靶点的企业,或靠代谢减重的下一代机制卡位,或用自免外用药和肾病品种跑通商业化,或凭小核酸和非阿片类镇痛药实现出海。
生物医药展会现场观众驻足查看创新药展台
它们几乎没有统一标签,也从未被装进同一份固定条目数的榜单——但它们的策略方向高度一致:不赌赛道热度,赌的是未被满足的临床需求和真正的技术壁垒。
> 近年来,青岛在生命健康领域布下一张越来越密的网。9月1日,青岛市科技局副局长杜民做客民生在线时披露,青岛当前在基因和细胞诊疗、合成生物、海洋药物等生命健康新赛道,已建成省部级以上重大创新平台**85个**,集聚相关高校院所及医疗机构49家,正以平台为核心抓手推进“中国康湾”建设。

## 科研平台,85个“创新底座”如何分层
这85个平台并非简单的数量堆砌,而是一套分层清晰的创新支撑体系。据官方披露,其构成包括**重点实验室31家**、技术创新中心12家、区域医疗中心11家、新型研发机构24家、临床医学研究中心7家。
在这些平台中,一批高知名度载体已开始发挥策源作用。
位于康复大学片区的**国家卫生健康委心肺康复与功能重建重点实验室**、山东省神经康复重点实验室(由康复大学与海尔生物医疗共建)已接连落地;此外,盈康一生与康复大学联合获批的衰老精准干预山东省工程研究中心,以及国家海洋生物制品质量检验检测中心、海洋中药研究院等,共同构成了从基础研究到产业质检的完整链条。
## 高校与医院,49家机构串起研发链
青岛在生命健康领域拥有49家相关高校院所及医疗机构,形成“一核多点”的研发网络。其中,全国唯一整建制开展康复高等教育的**康复大学**是独一无二的技术策源地与人才供给池。
康复大学目前拥有教职工393人,专任教师中博士学位者占95%以上,已获批11个省部级科研平台。2025年9月,由康复大学牵头,复旦大学、山东大学以及海尔、海信等共同参与的“中国康湾”产教联盟成立。
今年4月,康复大学青岛中心医院脑机接口门诊开诊,患者通过“意念”就能让手部动起来,前沿技术已进入临床场景。
## 企业梯队,链主与创新者同台竞技
在基因和细胞诊疗赛道,青岛已形成“链主引领+创新企业突破”的梯队格局。
**海尔生物医疗**作为青岛生命健康产业链链主企业,其GMP标准细胞存储与制备平台已累计存储细胞突破**20万份**,细胞复苏活性达98%以上,服务超11万例、合作医院150余家。
在高端装备领域,该公司成功突破10万转超高速离心技术,成为国内首家掌握该核心技术的厂商,填补了国产空白。
**康立泰生物医药**则是上游试剂国产替代的排头兵。其自主研发的免疫细胞培养试剂盒在细胞增殖效率、杀伤能力等关键指标上,较进口产品高出30%至50%,价格仅为后者的五分之一到三分之一,打破了海外垄断。其1.1类新药白介素-12已进入临床试验阶段。
此外,盈康一生与康复大学联合获批的衰老精准干预山东省工程研究中心,聚焦细胞治疗、线粒体抗衰与肠道微生态三大方向;奥克生物、瑞思德等创新型企业也在基因细胞治疗领域加速布局。
## 产业实践,从细胞存储到康养片区
青岛的生命健康赛道已从“纸面规划”进入“全面落地阶段”。2026年3月,青岛市细胞与基因治疗产业共同体正式成立,由康立泰、海尔生物医疗、众智医学等十余家企业发起,覆盖“产学研医用”协同网络。
在公共平台端,规划总存储量3000万份的**青岛市生物样本库**加快推进,一期500万份存储能力、1亿元市级专项资金已全部到位,计划于近期建成投用。
在更大的空间尺度上,青岛正以“中国康湾”建设为统领,沿胶州湾800余公里海岸线布局14个康养示范片区,分为产学研医融合、全龄康养居住、旅居康养融合三类差异化序列。金融配套同步跟上,明确到2028年底前提供不少于300亿元综合金融支持。

## 终局推演,一张怎样的赛道地图
从科研平台、高校院所、产业企业到金融配套,青岛在生命健康赛道的布局已形成“研—产—用—金”全链条闭环。85个平台是底座,49家机构是引擎,产业链主与创新企业是执行者,14个片区和千亿级产业规模则是最终落地的实景。
2025年,青岛生命健康产业规模已突破千亿元。在计划单列市中,青岛85个省部级以上平台的总量处于第一梯队,其独特优势在于将海洋资源与康复医学结合,走出一条区别于其他城市单纯侧重临床医疗或药物研发的路径。这张“中国康湾”的赛道地图,正在从蓝图走向现实。
这项技术一旦落地,最大的变革不是“治愈癌症”,而是识别并清除异常细胞,但实体瘤治疗仍是难题。
这大约相当于一张“即将改变游戏规则”的牌,但还没真正打出去。从患者、现有疗法、产业链上下游三个视角看,它带来的冲击和机会完全不同。
对晚期实体瘤患者而言,它将填补一个巨大的治疗空白
现有CAR-T疗法在血液瘤里创造了奇迹,但实体瘤是另一回事。全球每年新发癌症病例中,实体瘤占比超过90%,而已经商业化的CAR-T产品几乎全部针对血液瘤,对实体瘤患者来说,这扇门一直是关着的。
而国内仅晚期鳞状细胞癌这一块,对应的患者规模就超过数十万例——食管癌患者中,95%是鳞癌,且70%确诊时已是局部晚期或转移性晚期;肺鳞癌占非小细胞肺癌的35%,同样有70%确诊时已到晚期;口腔癌中90%以上是鳞状细胞癌。
对那些已经用尽标准治疗方案的晚期实体瘤患者来说,这相当于多了一条此前不存在的新路。
国际医学学术会议公布肿瘤疗法相关临床研究结果
站在现有自体CAR-T疗法的角度,它是一把双刃剑
2025年,全球CAR-T市场规模达到59.67亿美元,国内约38.2亿元。复星凯特的阿基仑赛去年卖了27.6亿元,撑起了国内72.3%的市场份额。
但繁荣背后有两组数据揭示了天花板:国内每年潜在适用患者约6万至8万例,而获批五年来,累计接受商业化CAR-T治疗的患者仅有约4000人。拦路的是两个数字——价格(99.9万至129万元/针)和等待周期(数周级的个性化制备)。
这项新技术的冲击力在于,它把细胞疗法从“一人一药”变成了“现货”。通用的NK细胞不需要从每位患者体内提取再改造,可批量制备、冷冻存储,随取随用。
有研究显示,类似路径的现货型细胞疗法,潜在成本可从数十万美元降至约5000美元级别,等待周期从数周压缩到“即时可用”。
这不只是降价,是成本结构的彻底重构。对复星凯特、药明巨诺、传奇生物这些以自体CAR-T为核心产品的企业来说,面临的是“被替代”的风险,而非简单的价格战。
对NK细胞疗法产业链而言,整个行业正在加速抢跑
整个NK细胞疗法赛道已经提前动起来了。
2026年8月25日,康立泰生物医药披露,其自主研发的NK细胞激活扩增培养试剂盒实现了国产替代——核心性能指标比进口产品高30%至50%,价格却只有后者的五分之一到三分之一。目前,国内众多细胞研发企业已经是它的客户。这意味着,上游原材料的成本壁垒正在被打破。
同一时间,剂泰科技发布中报,其布局的mRNA编码NK细胞衔接器管线获得二级市场认可,带动公司股价单日最高涨幅超35%。8月21日,宜明昂科宣布其激活NK细胞的双特异性分子获FDA批准临床。
8月26日,易慕峰生物科技再次向港交所递表,在实体瘤CAR-T管线之外,同步布局多条技术路径探索成本下降空间。
根据ClinicalTrials数据库,截至2024年底,全球共有784项NK细胞疗法临床试验正在进行,但目前均未商业化。谁先跑通,谁就拿下了实体瘤细胞治疗这块空白市场。
综合来看,方向明确,但路径远未走完
这项技术最大的变量在于:它还没经历过人体临床的检验。从小鼠模型到人体,肿瘤微环境的复杂性、免疫逃逸机制、规模化制备的稳定性,每道坎都可能让“颠覆”打折扣。
但它在方向上的价值是确定的——它把细胞疗法的竞争从“谁能做出更有效的CAR-T”拉到了“谁能做出更便宜、更通用的现货型疗法”。从上游试剂盒的国产替代,到下游企业争相布局NK细胞管线,整条产业链已经用脚做出了选择。
100 项与 康立泰生物医药(青岛)有限公司 相关的药物交易
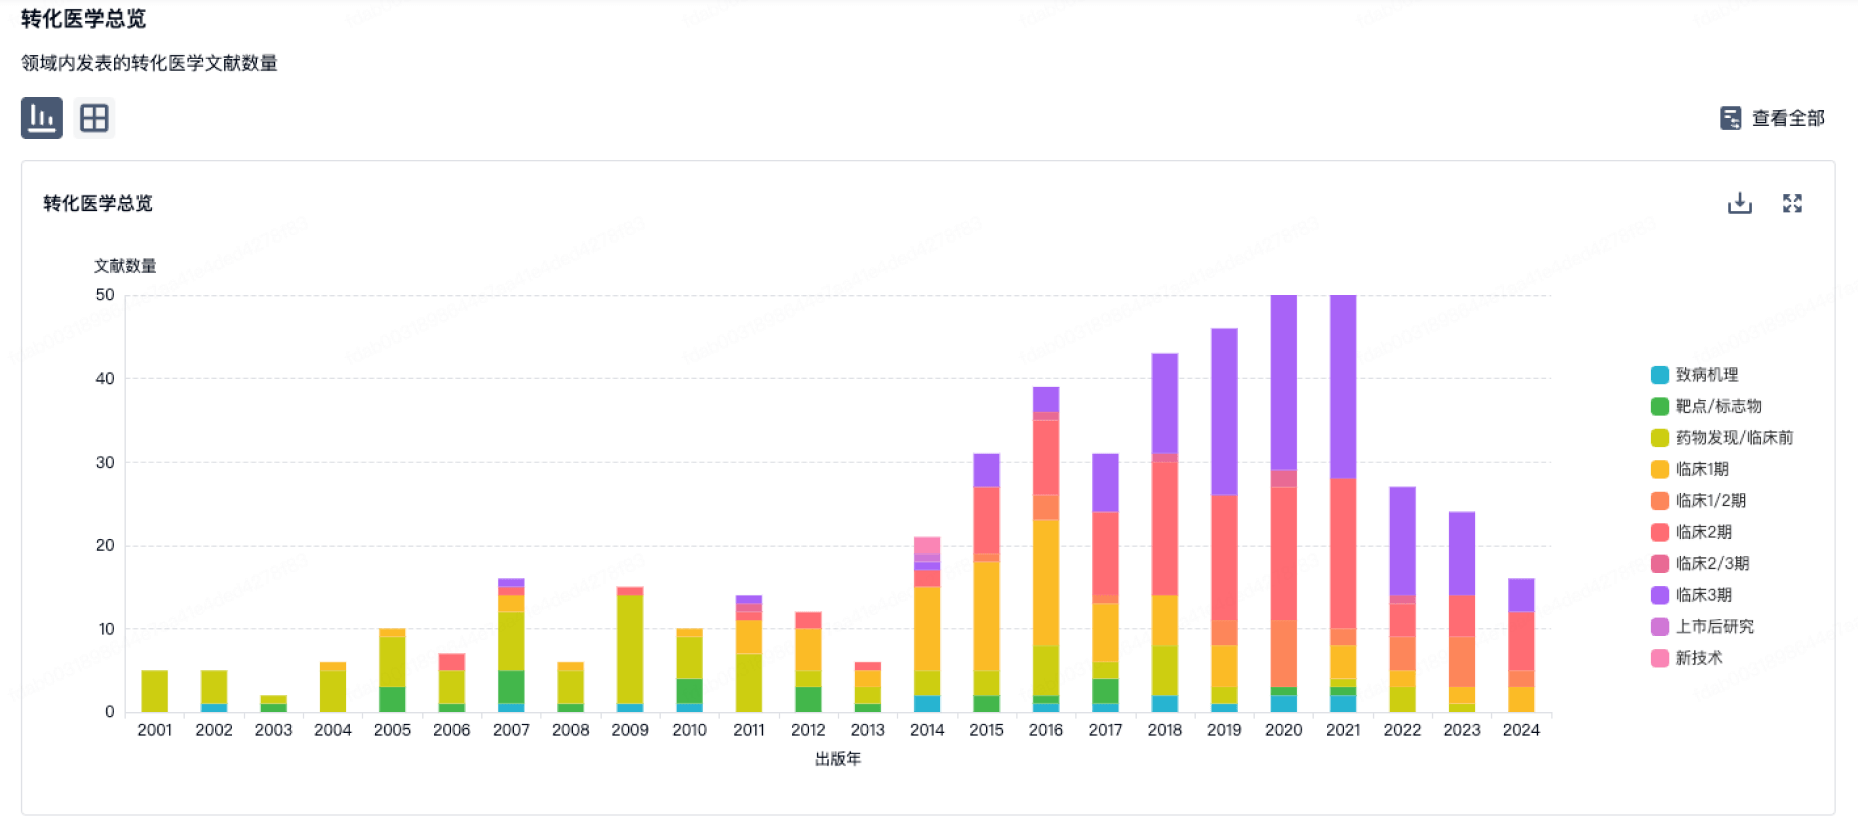
100 项与 康立泰生物医药(青岛)有限公司 相关的转化医学