预约演示
更新于:2026-10-16
IDRx, Inc.
更新于:2026-10-16
概览
标签
肿瘤
消化系统疾病
皮肤和肌肉骨骼疾病
小分子化药
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 疾病领域 | 数量 |
|---|---|
| 肿瘤 | 2 |
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 2 |
| 排名前五的靶点 | 数量 |
|---|---|
| Tyrosine kinase | 1 |
| TYK2 x c-Kit | 1 |
关联
2
项与 IDRx, Inc. 相关的药物作用机制 TYK2抑制剂 [+1] |
在研机构 |
原研机构 |
非在研适应症- |
最高研发阶段临床3期 |
首次获批国家/地区- |
首次获批日期- |
作用机制 Tyrosine kinase inhibitors |
在研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段临床前 |
首次获批国家/地区- |
首次获批日期- |
1
项与 IDRx, Inc. 相关的临床试验NCT05489237
A FIRST-IN-HUMAN (FIH) STUDY OF IDRX-42 IN PARTICIPANTS WITH METASTATIC AND/OR UNRESECTABLE GASTROINTESTINAL STROMAL TUMORS (GIST)
This is the first clinical trial of IDRX-42. The study is designed to evaluate the safety, tolerability, PK, and preliminary antitumor activity of IDRX-42 in adult participants with advanced (metastatic and/or surgically unresectable) GIST.
开始日期2022-08-03 |
申办/合作机构 |
100 项与 IDRx, Inc. 相关的临床结果
登录后查看更多信息
0 项与 IDRx, Inc. 相关的专利(医药)
登录后查看更多信息
138
项与 IDRx, Inc. 相关的新闻(医药)2026-10-06
·微信
▎Armstrong
2026年10月5日,盐野义宣布以20亿美元收购IntraBio,其核心管线Levacetylleucine(左乙酰亮氨酸)已经获批上市,用于两种罕见神经疾病——C型尼曼-匹克病的神经系统表现和共济失调-毛细血管扩张症的共济失调。
IntraBio成立于2015年,聚焦罕见和常见的中枢神经系统疾病。
2025年,IntraBio的销售额为6787万美元。
自从收购ALS药物依达拉奉(商品名Radicava,2025年12月从田边制药受众收购)以来,盐野义已经建立起罕见病药物的强大商业化能力。此次收购IntraBio形成有效互补,加强罕见病药物产品线。
总结
随着技术发展,常见病药物的竞争愈发激烈,迭代速度也大大加快。与此同时,MNC越来越注重罕见病药物的布局,如Biogen 18亿美元收购HI-Bio,诺和诺德21亿美元收购Omeros补体管线,葛兰素史克11.5亿美元收购IDRx,Vertex以100亿美元收购Crinetics,赛诺菲95亿美元收购Blueprint,施维雅26.5亿美元收购Edgewise肌营养不良业务,诺华120亿美元收购Avidity等。
Armstrong技术全梳理系列
GPRC5D靶点全梳理;
CD40靶点全梳理;
CD47靶点全梳理;
补体靶向药物技术全梳理;
补体药物:眼科治疗的重要方向;
Claudin 6靶点全梳理;
Claudin 18.2靶点全梳理;
靶点冷暖,行业自知;
中国大分子新药研发格局;
被炮轰的“me too”;
佐剂百年史;
胰岛素百年传奇;
CUSBEA:风雨四十载;
中国新药研发的焦虑;
中国生物医药企业的研发竞争;
中国双抗竞争格局;
中国ADC竞争格局;
中国双抗技术全梳理;
中国ADC技术全梳理;
Ambrx技术全梳理;
Vir Biotech技术全梳理;
Immune-Onc技术全梳理;
亘喜生物技术全梳理;
康哲药业技术全梳理;
科济药业技术全梳理;
恺佧生物技术全梳理;
同宜医药技术全梳理;
百奥赛图技术全梳理;
腾盛博药技术全梳理;
创胜集团技术全梳理;
永泰生物技术全梳理;
中国抗体技术全梳理;
德琪医药技术全梳理;
德琪医药技术全梳理2.0;
和铂医药技术全梳理;
荣昌生物技术全梳理;
再鼎医药技术全梳理;
药明生物技术全梳理;
恒瑞医药技术全梳理;
豪森药业技术全梳理;
正大天晴技术全梳理;
吉凯基因技术全梳理;
基石药业技术全梳理;
百济神州技术全梳理;
百济神州技术全梳理第2版;
信达生物技术全梳理;
信达生物技术全梳理第2版;
中山康方技术全梳理;
复宏汉霖技术全梳理;
先声药业技术全梳理;
君实生物技术全梳理;
嘉和生物技术全梳理;
志道生物技术全梳理;
道尔生物技术全梳理;
尚健生物技术全梳理;
康宁杰瑞技术全梳理;
科望医药技术全梳理;
岸迈生物技术全梳理;
礼进生物技术全梳理;
康桥资本技术全梳理;
余国良的抗体药布局;
荃信生物技术全梳理;
安源医药技术全梳理;
三生国健技术全梳理;
仁会生物技术全梳理;
乐普生物技术全梳理;
同润生物技术全梳理;
宜明昂科技术全梳理;
派格生物技术全梳理;
迈威生物技术全梳理;
Momenta技术全梳理;
NGM技术全梳理;
普米斯生物技术全梳理;
普米斯生物技术全梳理2.0;
三叶草生物技术全梳理;
贝达药业抗体药全梳理;
泽璟制药抗体药全梳理;
恒瑞医药抗体药全梳理;
齐鲁制药抗体药全梳理;
石药集团抗体药全梳理;
豪森药业抗体药全梳理;
华海药业抗体药全梳理;
科伦药业抗体药全梳理;
百奥泰技术全梳理;
凡恩世技术全梳理。
并购抗体药物偶联物
2026-10-04
·同写意
2027年5月9日,CPIC焕新升级,以更大规模、更强阵容,在上海“四叶草”金色大厅盛大启幕,向世界发出中国医药创新的最强音。
9月,GSK接连落子中国创新药资产:月初先拿下和黄医药KRAS-EGFR ATTC的海外权益,月中又从恩沐生物引进一款三抗TCE,增厚血液瘤管线。
同期,在2026年世界肺癌大会(WCLC)上,GSK与许可方翰森制药宣布,其在中国开展的关键性III期试验ARTEMIS-008取得OS获益。该试验评估B7-H3 ADC瑞康立伏妥塔单抗(Ris-Rez)对比托泊替康,用于一线铂类治疗后疾病进展的复发性小细胞肺癌(SCLC)患者。
这些交易和数据的背后,是GSK一个更宏大的目标。2025年2月,GSK将2031年销售目标上调至突破400亿英镑(约3700亿人民币)。
然而,宏大的目标面前横亘着即将到来的专利悬崖:其HIV核心成分dolutegravir专利最早2027年到期,相关4款药物2025年合计营收76.87亿英镑,占公司总营收超过23%。
为此,GSK急需找到新的增长引擎,而中国创新药,正是这套逻辑中最具确定性的增量之一。
从2023年引进翰森两款ADC开始,GSK持续系统性下注中国资产,累计交易达到15笔,首付款与里程碑总规模在200亿美元左右。
合作逻辑也在迭代:从成熟管线商业授权,到并购海外关联研发主体,再到前置卡位早期源头资产——中国创新药已不只是“可拥抱的补充”,而是决定跨国药企未来布局甚至增长命运的关键变量。
TONACEA
01
ADC狂飙
先看看瑞康立伏妥塔单抗交出的“成绩单”。
截至2026年6月6日,中位随访12.2个月时,瑞康立伏妥塔单抗组的中位OS长达18.5个月,托泊替康组为10.3个月,两组相差8.2个月,死亡风险相对降低54%(HR=0.46)。
18.5个月——这是目前二线SCLC临床研究中报告过的最长OS,复发SCLC的疗效天花板被抬到了一个新的高度。
其它终点从不同侧面补充了这份生存答卷。瑞康立伏妥塔单抗组的中位PFS达到7.2个月,较托泊替康组延长4.2个月,疾病进展或死亡风险降低67%(HR=0.33)。
两组客观缓解率(ORR)分别为58.3%和12.6%,疾病控制率(DCR)分别为90.4%和60.2%,中位缓解持续时间(DOR)分别为6.9个月和5.6个月。其中,瑞康立伏妥塔单抗组有4例患者实现了完全缓解(CR)。
疗效之外,安全性是复发SCLC治疗取舍绕不开的另一面。
瑞康立伏妥塔单抗组3级或以上治疗相关不良事件(TRAEs)发生率为60.9%,低于托泊替康组的78.2%,血液学毒性也更低,尤其是≥3级血小板计数下降——两组分别为13.9%和59.7%,差距显著。
不过需要注意的是,瑞康立伏妥塔单抗的间质性肺病(ILD)发生率高于对照组(11.7% vs 1.9%),但大部分为1-2级事件,没有4-5级事件。ILD是ADC药物的已知类效应,在真实世界中仍需监测和管理。
GSK研发高级副总裁、全球肿瘤负责人Hesham Abdullah表示:“这些结果进一步充实了Ris-Rez的证据体系,并标志着我们肺癌产品组合向前迈出重要一步。本研究中观察到的生存显著改善,以及令人鼓舞的安全性特征,为GSK在全球范围内推进Ris-Rez用于小细胞肺癌后线和更早期治疗设置提供了更多动力。”
2023年12月,GSK以1.85亿美元首付款、最多15.25亿美元的里程碑付款,拿下翰森制药这款在研ADC的海外权益——随着ARTEMIS-008的阳性结果公布,GSK对中国ADC资产的判断得到了初步验证。
目前,GSK正在全球范围内推进其在肺癌、前列腺癌及其他实体瘤中的开发,包括针对复发性广泛期SCLC的III期EMBOLD SCLC-301试验,关键数据预计明年公布。
除了这款靶向B7-H3的ADC,在这之前,GSK还从翰森制药获得另一款B7-H4 ADC(Mo-Rez)大中华区以外的全球开发及商业化权益,首付款8500万美元,后续里程碑付款高达14.85亿美元。
2026年妇科肿瘤学会年会上,GSK展示了该产品BEHOLD-1研究结果:针对铂耐药性卵巢癌,最高剂量5.8mg/kg组的确认ORR达到62%,21位患者出现肿瘤缩小;针对复发或晚期子宫内膜癌,4.8mg/kg组的确认ORR更高,为67%。
安全性同样可圈可点:因副作用停药的患者比例极低,卵巢癌组为0,子宫内膜癌组为4%;间质性肺炎总发生率仅3%,且全部为轻中度,这在ADC治疗中是一个相当重要的安全指标。
I期数据让GSK信心大增。这家巨头已宣布,将在2026年内启动五项全球性III期临床试验,覆盖卵巢癌和子宫内膜癌的多个治疗线别,包括一线维持治疗、二线治疗等更早期的应用场景——纵观GSK过往,这是它首次在妇科肿瘤领域将一款ADC从I期直接推入大规模III期开发。
目前,还没有一款B7-H4 ADC获批上市,进入临床的也屈指可数。Mo-Rez之外,无非阿斯利康的ADZ8205、Seagen的SGN-B7H4V以及Mersana的XMT-1660,基本在中早期开发阶段。
近期,在伦敦Sidley医疗健康投资会议上,谈及与翰森制药的交易,GSK肿瘤业务拓展总监Hoyin Lam表示,“那是我们第一次从战略上真正体验中国近年来实际能够交付的速度、规模和质量。”
TONACEA
02
“中国解药”
GSK对中国创新药的兴趣,并非只有翰森制药。翰森制药创始人钟慧娟的丈夫,也就是孙飘扬担任董事长的恒瑞医药,也在两年后进入GSK的朋友圈。
“我们还常说,我们是最早在中国建立真正大型合作伙伴关系的(制药公司)之一。”Hoyin Lam说道。
2025年7月,GSK与恒瑞医药达成一项总金额高达120亿美元的战略合作,GSK将向恒瑞医药支付5亿美元首付款,获得HRS-9821的全球权益,以及最多11个项目的全球独家选择权。
HRS-9821是一款潜在的同类最佳PDE3/4抑制剂,正处于临床开发阶段,用于治疗COPD。而PDE3/4抑制剂领域,进入市场的仅有2024年6月获批的Ohtuvayre。SeekingAlpha预测,Ohtuvayre的年峰值销售额将在21亿至36亿美元。
2025年7月,为获得这款重磅产品,默沙东以约100亿美元的对价把开发公司Verona Pharma买下,足可见这个其中的增长空间。
跟恒瑞医药120亿美元的大单,不仅让GSK闯进PDE3/4抑制剂赛场,还为其带来一系列其他候选管线权益。公告称,这些项目经严格筛选,旨在扩充GSK在呼吸、自免和炎症、肿瘤等治疗领域已建立的研发管线,且所有项目经评估均具有成为同类最佳或同类首创的资质。
如果再往前看看,就会发现,GSK与恒瑞医药的羁绊,其实更早发生。
2024年1月,GSK以10亿美元首付款、4亿美元里程碑付款作为条件收购了Aiolos Bio(前身为One Bio),而这家Biotech的唯一管线,就是2023年8月从恒瑞医药引进的TSLP单抗SHR-1905(后更名为AIO-001)。
彼时,One Bio为这笔交易支付的首付款和近期里程碑付款不过2500万美元,不到半年,溢价达到40倍。
在Aiolos Bio之后,今年1月,GSK再一次“被中间商赚差价”,GSK以22亿美元收购RAPT Therapeutics,获得一款IgE抗体。而这一管线是RAPT在2024年从上海济煜医药引进的。
两次类似的交易说明:中国资产一旦被海外团队接手、产生海外临床数据,GSK并不介意支付更高溢价。海外开发能力和数据背书,本身就是加价项。
聚焦肿瘤领域,TCE也是GSK关注的方向。
2025年11月,GSK与泽安生物达成合作,推进新型髓系细胞衔接器(MCE)开发,涉及4种潜在同类首创MCE疗法,首付款5000万美元;更早的2024年10月,GSK还以8.5亿美元总交易价格引进恩沐生物的CD3/CD19/CD20三抗(CMG1A46)。
还有这两年火出天际的小核酸领域,GSK同样没有错过。
2026年2月,GSK从前沿生物引进两款早期siRNA管线,首付款4000万美元、近期里程碑1300万美元,后续最高9.5亿美元里程碑。
紧接着5月,时安生物也宣布,将ALK7 siRNA新药SA030的大中华区外全球权益授权给GSK,总作价高达10.05亿美元,外加分级销售分成,该候选管线已进入I期临床。
综合来看,GSK对中国资产的兴趣是全方位的:从小分子、抗体等较为成熟的药物模态,到ADC、MCE、siRNA这些风头正盛的新兴技术,治疗领域涉及其肿瘤、呼吸、感染等多个核心方向。
TONACEA
03
利用中国创新与速度
比“买了什么”更值得关注的,是“怎么在买”——交易结构本身正在发生变化。
GSK与中国药企的交易呈现出两个清晰趋势:一是复购,对中国资产的态度,已从审慎尝试转向系统性下注;二是早期化,越来越偏向临床早期资产,这既意味着对平台能力的信任,也对应着低首付、高里程碑的交易结构。
最近的这两笔交易,把这两个特征体现得尤为明显。
先说跟和黄医药这笔合作。HMPL-A830是一款由高选择性、高活性的KRAS小分子抑制剂作为有效载荷,与抗EGFR抗体偶联而成的ATTC药物,这也是和黄医药ATTC平台首个对外授权的分子。
ATTC平台是和黄医药依托自身在靶向小分子领域二十余年的积淀,将小分子抑制剂作为有效载荷与抗体偶联,开创了与传统ADC截然不同的技术路线。
该平台通过“靶向递送+通路抑制” 的双重机制,既利用了抗体的精准靶向性,又通过小分子抑制剂的通路阻断作用实现协同抗肿瘤效果。
在临床前模型中,ATTC展现出比单独使用抗体或小分子抑制剂更优的疗效和安全性。此外,ATTC有望克服全身给药小分子抑制剂在非肿瘤靶向毒性方面的限制,确保长期用药的安全性,并支持在更早的治疗线中与化疗和免疫疗法进行联合用药。
肿瘤是GSK四大核心治疗领域之一,此前通过与翰森制药、映恩生物的合作,已经引进3条ADC管线,此次合作,将帮助GSK从ADC进一步拓展到ATTC,丰富其肿瘤管线布局。
此外,值得关注的是,针对这次合作,GSK还获得了一款更早期ATTC候选药物的优先谈判权。首付款将在交易完成时支付,但须满足惯常的交割条件,包括完成反垄断监管审查。
与恩沐生物的这笔交易,则是一次精准的“二次复购”,背后是GSK在肿瘤领域的两层考量:短期看,是补强多发性骨髓瘤管线;长期看,是锁定恩沐在多特异性TCE上的平台能力。
这款三特异性TCE被GSK定位为“潜在同类最佳”,同时靶向T细胞和两个肿瘤抗原,用于治疗多发性骨髓瘤,计划2027年推进到I期临床。
其设计的突破性在于,它试图解决当前TCE疗法在临床上面临的核心矛盾——疗效与耐受性难以兼得。三特异性TCE在结合T细胞的同时,靶向两个经过战略筛选和验证的肿瘤相关抗原,旨在实现更深、更持久的缓解,同时改善耐受性。
如果这一设计在临床上得到验证,将意味着该疗法有望从后线推向更早的治疗线,覆盖更广泛的多发性骨髓瘤患者群体。
更值得关注的是,GSK看中的显然不只是这一条管线本身。
之前引进的CMG1A46本身也是一个三特异设计:CD19×CD20×CD3。它利用CD19和CD20同时覆盖B细胞,并通过低亲和力CD3设计,希望实现更深、更广泛的B细胞清除,同时控制传统TCE容易出现的系统性T细胞激活毒性。GSK后来将这一项目的重要开发方向,放到了系统性红斑狼疮等B细胞驱动的自身免疫疾病上。
两年后,GSK再次从同一家公司购买“双抗原×CD3”三特异TCE,只不过这一次,战场从B细胞自身免疫疾病转向了多发性骨髓瘤,这说明GSK看中的,是恩沐围绕多特异TCE形成的分子设计能力——一种可复用的平台价值,而非单条管线。
两个案例放在一起看,GSK的交易逻辑已经清晰:复购,是因为验证过的平台值得持续下注;早期化,则是源于对中国临床推进速度和平台能力的信心。
而最终,这套打法能否持续,取决于一个更根本的问题——中国创新的质量与速度,是否真的在系统性提升。
Hoyin Lam认为,中国的研究质量近年来“确实一直在提高”,“因为此前在大型药企工作的那些人……要么在中国创办自己的公司,要么为几家较大的中国药企工作。”
他说:“你不能忽视近年来中国创新提速有多快。GSK乐于与中国伙伴合作,真正利用这一点。”
TONACEA
04
“错失恐惧症”
GSK之所以连续押注中国早期资产,更深层的因素是一种错失恐惧症(FOMO)——在抗肿瘤领域,GSK失去过数年。
2014年4月,GSK与诺华达成资产互换协议:诺华以145亿美元买下GSK的肿瘤治疗业务,GSK则整合诺华除流感疫苗之外的疫苗业务。
时任CEO Andrew Witty认为,GSK在抗肿瘤领域不具备竞争规模,将该业务转到“全球领导者手中”是明智的,交易也强化了疫苗和消费者保健两大核心业务。
随着2017年4月Walmsley掌舵,GSK制药版图再次洗牌,肿瘤被提到与呼吸系统、HIV、免疫炎症并列的四大核心领域之一。到2017年末,GSK借着BCMA CAR-T进入II期临床的消息,高调重返抗肿瘤赛道。
但船大难掉头:PD-1抗体Jemperli、PARP抑制剂Zejula销售一度不及预期;2020年FDA加速批准的全球首款BCMA ADC Blenrep,也在2022年11月宣布未能达到确证性临床主要终点,15天后启动撤市,直到2025年10月才二度进入美国市场。
不过,坚持也开始显露成效。
2025年,GSK营收326.67亿英镑,特药板块收入135亿英镑,成为增长的绝对引擎。其中,抗肿瘤业务表现最突出,全年销售额为20亿英镑,同比增长43%,增速位居四大板块之首。
但抗肿瘤要成为顶梁柱仍有距离,相对之下,HIV药品销售额77亿英镑,呼吸/免疫炎症38亿英镑,疫苗板块92亿英镑。
更大的挑战还在前方。HIV核心成分dolutegravir分子专利最早2027年到期,相关4款药物Tivicay、Triumeq、Juluca、Dovato 2025年合计营收76.87亿英镑,占总营收超过23%。
严峻形势之下,GSK必须找到新的增长引擎,而交易是最直接的方法。
因而,过去两年,GSK的“买买买”并不令人意外:收购IDRx,获得胃肠道间质瘤药物IDRX-42;从Boston Pharmaceuticals买下已进入III期临床的efimosfermin alfa,用于治疗代谢相关脂肪性肝炎;收购35Pharma,拿下肺动脉高压药物HS235……
今年6月,GSK还打破自己“补强型收购”的交易逻辑,以106亿美元收购美国生物技术公司Nuvalent,成为2026年业内最大的交易之一。
“这并不排除中国以外还存在其他创新,”Hoyin Lam继续说,“我们最近在欧洲也看到了值得注意的交易。在美国,我们与Nuvalent完成了一笔即便不是最大、也是我们最大之一的并购交易。”
“因此,我们确实在平衡西方与东方,但真正取各自在不同方面所擅长之处。”Hoyin Lam总结道。
— 写在最后 —
摩根大通亚太区医疗健康投资银行副主席刘伯伟曾在采访中表示,“成本与效果的极致平衡,正成为跨国药企将中国视为核心研发管线来源地的关键逻辑”。
回到GSK上,中国市场既是补足管线的“武器库”,也是验证其转型战略成败的“试验场”。
近期B7-H3 ADC管线的成功,证明了GSK的判断是对的。而在恒瑞、和黄、恩沐等更多中国药企身上的下注结果,将很大程度决定着,这家制药巨头在2031年及其之后,能否完成年度营收400亿英镑的超越。
参考资料:
1.Ris-Rez reduced risk of death by 54% versus topotecan in
patients with relapsed small cell lung cancer in China
2.FierceBiotech,GSK aiming to ‘balance West and East’ after Hansoh deal success showed China’s potential
3.医药魔方,改变全球小细胞肺癌治疗方向!国产B7-H3 ADC冲刺FIC/BIC
4.深蓝观,GSK的肿瘤翻身仗,底牌在中国吗
5.同写意,GSK上强度
6.同写意,转型中的GSK:太好了,是中国创新药
7.药创新,GSK任命CEO候选人,预计2031年营收超400亿英镑
2026-10-04
·搜狐新闻
2027年5月9日,CPIC焕新升级,以更大规模、更强阵容,在上海“四叶草”金色大厅盛大启幕,向世界发出中国医药创新的最强音。
9月,GSK接连落子中国创新药资产:月初先拿下和黄医药KRAS-EGFR ATTC的海外权益,月中又从恩沐生物引进一款三抗TCE,增厚血液瘤管线。
同期,在2026年世界肺癌大会(WCLC)上,GSK与许可方翰森制药宣布,其在中国开展的关键性III期试验ARTEMIS-008取得OS获益。该试验评估B7-H3 ADC瑞康立伏妥塔单抗(Ris-Rez)对比托泊替康,用于一线铂类治疗后疾病进展的复发性小细胞肺癌(SCLC)患者。
这些交易和数据的背后,是GSK一个更宏大的目标。2025年2月,GSK将2031年销售目标上调至突破400亿英镑(约3700亿人民币)。
然而,宏大的目标面前横亘着即将到来的专利悬崖:其HIV核心成分dolutegravir专利最早2027年到期,相关4款药物2025年合计营收76.87亿英镑,占公司总营收超过23%。
为此,GSK急需找到新的增长引擎,而中国创新药,正是这套逻辑中最具确定性的增量之一。
从2023年引进翰森两款ADC开始,GSK持续系统性下注中国资产,累计交易达到15笔,首付款与里程碑总规模在200亿美元左右。
合作逻辑也在迭代:从成熟管线商业授权,到并购海外关联研发主体,再到前置卡位早期源头资产——中国创新药已不只是“可拥抱的补充”,而是决定跨国药企未来布局甚至增长命运的关键变量。
TONACEA
01
ADC狂飙
先看看瑞康立伏妥塔单抗交出的“成绩单”。
截至2026年6月6日,中位随访12.2个月时,瑞康立伏妥塔单抗组的中位OS长达18.5个月,托泊替康组为10.3个月,两组相差8.2个月,死亡风险相对降低54%(HR=0.46)。
18.5个月——这是目前二线SCLC临床研究中报告过的最长OS,复发SCLC的疗效天花板被抬到了一个新的高度。
其它终点从不同侧面补充了这份生存答卷。瑞康立伏妥塔单抗组的中位PFS达到7.2个月,较托泊替康组延长4.2个月,疾病进展或死亡风险降低67%(HR=0.33)。
两组客观缓解率(ORR)分别为58.3%和12.6%,疾病控制率(DCR)分别为90.4%和60.2%,中位缓解持续时间(DOR)分别为6.9个月和5.6个月。其中,瑞康立伏妥塔单抗组有4例患者实现了完全缓解(CR)。
疗效之外,安全性是复发SCLC治疗取舍绕不开的另一面。
瑞康立伏妥塔单抗组3级或以上治疗相关不良事件(TRAEs)发生率为60.9%,低于托泊替康组的78.2%,血液学毒性也更低,尤其是≥3级血小板计数下降——两组分别为13.9%和59.7%,差距显著。
不过需要注意的是,瑞康立伏妥塔单抗的间质性肺病(ILD)发生率高于对照组(11.7% vs 1.9%),但大部分为1-2级事件,没有4-5级事件。ILD是ADC药物的已知类效应,在真实世界中仍需监测和管理。
GSK研发高级副总裁、全球肿瘤负责人Hesham Abdullah表示:“这些结果进一步充实了Ris-Rez的证据体系,并标志着我们肺癌产品组合向前迈出重要一步。本研究中观察到的生存显著改善,以及令人鼓舞的安全性特征,为GSK在全球范围内推进Ris-Rez用于小细胞肺癌后线和更早期治疗设置提供了更多动力。”
2023年12月,GSK以1.85亿美元首付款、最多15.25亿美元的里程碑付款,拿下翰森制药这款在研ADC的海外权益——随着ARTEMIS-008的阳性结果公布,GSK对中国ADC资产的判断得到了初步验证。
目前,GSK正在全球范围内推进其在肺癌、前列腺癌及其他实体瘤中的开发,包括针对复发性广泛期SCLC的III期EMBOLD SCLC-301试验,关键数据预计明年公布。
除了这款靶向B7-H3的ADC,在这之前,GSK还从翰森制药获得另一款B7-H4 ADC(Mo-Rez)大中华区以外的全球开发及商业化权益,首付款8500万美元,后续里程碑付款高达14.85亿美元。
2026年妇科肿瘤学会年会上,GSK展示了该产品BEHOLD-1研究结果:针对铂耐药性卵巢癌,最高剂量5.8mg/kg组的确认ORR达到62%,21位患者出现肿瘤缩小;针对复发或晚期子宫内膜癌,4.8mg/kg组的确认ORR更高,为67%。
安全性同样可圈可点:因副作用停药的患者比例极低,卵巢癌组为0,子宫内膜癌组为4%;间质性肺炎总发生率仅3%,且全部为轻中度,这在ADC治疗中是一个相当重要的安全指标。
I期数据让GSK信心大增。这家巨头已宣布,将在2026年内启动五项全球性III期临床试验,覆盖卵巢癌和子宫内膜癌的多个治疗线别,包括一线维持治疗、二线治疗等更早期的应用场景——纵观GSK过往,这是它首次在妇科肿瘤领域将一款ADC从I期直接推入大规模III期开发。
目前,还没有一款B7-H4 ADC获批上市,进入临床的也屈指可数。Mo-Rez之外,无非阿斯利康的ADZ8205、Seagen的SGN-B7H4V以及Mersana的XMT-1660,基本在中早期开发阶段。
近期,在伦敦Sidley医疗健康投资会议上,谈及与翰森制药的交易,GSK肿瘤业务拓展总监Hoyin Lam表示,“那是我们第一次从战略上真正体验中国近年来实际能够交付的速度、规模和质量。”
TONACEA
02
“中国解药”
GSK对中国创新药的兴趣,并非只有翰森制药。翰森制药创始人钟慧娟的丈夫,也就是孙飘扬担任董事长的恒瑞医药,也在两年后进入GSK的朋友圈。
“我们还常说,我们是最早在中国建立真正大型合作伙伴关系的(制药公司)之一。”Hoyin Lam说道。
2025年7月,GSK与恒瑞医药达成一项总金额高达120亿美元的战略合作,GSK将向恒瑞医药支付5亿美元首付款,获得HRS-9821的全球权益,以及最多11个项目的全球独家选择权。
HRS-9821是一款潜在的同类最佳PDE3/4抑制剂,正处于临床开发阶段,用于治疗COPD。而PDE3/4抑制剂领域,进入市场的仅有2024年6月获批的Ohtuvayre。SeekingAlpha预测,Ohtuvayre的年峰值销售额将在21亿至36亿美元。
2025年7月,为获得这款重磅产品,默沙东以约100亿美元的对价把开发公司Verona Pharma买下,足可见这个其中的增长空间。
跟恒瑞医药120亿美元的大单,不仅让GSK闯进PDE3/4抑制剂赛场,还为其带来一系列其他候选管线权益。公告称,这些项目经严格筛选,旨在扩充GSK在呼吸、自免和炎症、肿瘤等治疗领域已建立的研发管线,且所有项目经评估均具有成为同类最佳或同类首创的资质。
如果再往前看看,就会发现,GSK与恒瑞医药的羁绊,其实更早发生。
2024年1月,GSK以10亿美元首付款、4亿美元里程碑付款作为条件收购了Aiolos Bio(前身为One Bio),而这家Biotech的唯一管线,就是2023年8月从恒瑞医药引进的TSLP单抗SHR-1905(后更名为AIO-001)。
彼时,One Bio为这笔交易支付的首付款和近期里程碑付款不过2500万美元,不到半年,溢价达到40倍。
在Aiolos Bio之后,今年1月,GSK再一次“被中间商赚差价”,GSK以22亿美元收购RAPT Therapeutics,获得一款IgE抗体。而这一管线是RAPT在2024年从上海济煜医药引进的。
两次类似的交易说明:中国资产一旦被海外团队接手、产生海外临床数据,GSK并不介意支付更高溢价。海外开发能力和数据背书,本身就是加价项。
聚焦肿瘤领域,TCE也是GSK关注的方向。
2025年11月,GSK与泽安生物达成合作,推进新型髓系细胞衔接器(MCE)开发,涉及4种潜在同类首创MCE疗法,首付款5000万美元;更早的2024年10月,GSK还以8.5亿美元总交易价格引进恩沐生物的CD3/CD19/CD20三抗(CMG1A46)。
还有这两年火出天际的小核酸领域,GSK同样没有错过。
2026年2月,GSK从前沿生物引进两款早期siRNA管线,首付款4000万美元、近期里程碑1300万美元,后续最高9.5亿美元里程碑。
紧接着5月,时安生物也宣布,将ALK7 siRNA新药SA030的大中华区外全球权益授权给GSK,总作价高达10.05亿美元,外加分级销售分成,该候选管线已进入I期临床。
综合来看,GSK对中国资产的兴趣是全方位的:从小分子、抗体等较为成熟的药物模态,到ADC、MCE、siRNA这些风头正盛的新兴技术,治疗领域涉及其肿瘤、呼吸、感染等多个核心方向。
TONACEA
03
利用中国创新与速度
比“买了什么”更值得关注的,是“怎么在买”——交易结构本身正在发生变化。
GSK与中国药企的交易呈现出两个清晰趋势:一是复购,对中国资产的态度,已从审慎尝试转向系统性下注;二是早期化,越来越偏向临床早期资产,这既意味着对平台能力的信任,也对应着低首付、高里程碑的交易结构。
最近的这两笔交易,把这两个特征体现得尤为明显。
先说跟和黄医药这笔合作。HMPL-A830是一款由高选择性、高活性的KRAS小分子抑制剂作为有效载荷,与抗EGFR抗体偶联而成的ATTC药物,这也是和黄医药ATTC平台首个对外授权的分子。
ATTC平台是和黄医药依托自身在靶向小分子领域二十余年的积淀,将小分子抑制剂作为有效载荷与抗体偶联,开创了与传统ADC截然不同的技术路线。
该平台通过“靶向递送+通路抑制” 的双重机制,既利用了抗体的精准靶向性,又通过小分子抑制剂的通路阻断作用实现协同抗肿瘤效果。
在临床前模型中,ATTC展现出比单独使用抗体或小分子抑制剂更优的疗效和安全性。此外,ATTC有望克服全身给药小分子抑制剂在非肿瘤靶向毒性方面的限制,确保长期用药的安全性,并支持在更早的治疗线中与化疗和免疫疗法进行联合用药。
肿瘤是GSK四大核心治疗领域之一,此前通过与翰森制药、映恩生物的合作,已经引进3条ADC管线,此次合作,将帮助GSK从ADC进一步拓展到ATTC,丰富其肿瘤管线布局。
此外,值得关注的是,针对这次合作,GSK还获得了一款更早期ATTC候选药物的优先谈判权。首付款将在交易完成时支付,但须满足惯常的交割条件,包括完成反垄断监管审查。
与恩沐生物的这笔交易,则是一次精准的“二次复购”,背后是GSK在肿瘤领域的两层考量:短期看,是补强多发性骨髓瘤管线;长期看,是锁定恩沐在多特异性TCE上的平台能力。
这款三特异性TCE被GSK定位为“潜在同类最佳”,同时靶向T细胞和两个肿瘤抗原,用于治疗多发性骨髓瘤,计划2027年推进到I期临床。
其设计的突破性在于,它试图解决当前TCE疗法在临床上面临的核心矛盾——疗效与耐受性难以兼得。三特异性TCE在结合T细胞的同时,靶向两个经过战略筛选和验证的肿瘤相关抗原,旨在实现更深、更持久的缓解,同时改善耐受性。
如果这一设计在临床上得到验证,将意味着该疗法有望从后线推向更早的治疗线,覆盖更广泛的多发性骨髓瘤患者群体。
更值得关注的是,GSK看中的显然不只是这一条管线本身。
之前引进的CMG1A46本身也是一个三特异设计:CD19×CD20×CD3。它利用CD19和CD20同时覆盖B细胞,并通过低亲和力CD3设计,希望实现更深、更广泛的B细胞清除,同时控制传统TCE容易出现的系统性T细胞激活毒性。GSK后来将这一项目的重要开发方向,放到了系统性红斑狼疮等B细胞驱动的自身免疫疾病上。
两年后,GSK再次从同一家公司购买“双抗原×CD3”三特异TCE,只不过这一次,战场从B细胞自身免疫疾病转向了多发性骨髓瘤,这说明GSK看中的,是恩沐围绕多特异TCE形成的分子设计能力——一种可复用的平台价值,而非单条管线。
两个案例放在一起看,GSK的交易逻辑已经清晰:复购,是因为验证过的平台值得持续下注;早期化,则是源于对中国临床推进速度和平台能力的信心。
而最终,这套打法能否持续,取决于一个更根本的问题——中国创新的质量与速度,是否真的在系统性提升。
Hoyin Lam认为,中国的研究质量近年来“确实一直在提高”,“因为此前在大型药企工作的那些人……要么在中国创办自己的公司,要么为几家较大的中国药企工作。”
他说:“你不能忽视近年来中国创新提速有多快。GSK乐于与中国伙伴合作,真正利用这一点。”
TONACEA
04
“错失恐惧症”
GSK之所以连续押注中国早期资产,更深层的因素是一种错失恐惧症(FOMO)——在抗肿瘤领域,GSK失去过数年。
2014年4月,GSK与诺华达成资产互换协议:诺华以145亿美元买下GSK的肿瘤治疗业务,GSK则整合诺华除流感疫苗之外的疫苗业务。
时任CEO Andrew Witty认为,GSK在抗肿瘤领域不具备竞争规模,将该业务转到“全球领导者手中”是明智的,交易也强化了疫苗和消费者保健两大核心业务。
随着2017年4月Walmsley掌舵,GSK制药版图再次洗牌,肿瘤被提到与呼吸系统、HIV、免疫炎症并列的四大核心领域之一。到2017年末,GSK借着BCMA CAR-T进入II期临床的消息,高调重返抗肿瘤赛道。
但船大难掉头:PD-1抗体Jemperli、PARP抑制剂Zejula销售一度不及预期;2020年FDA加速批准的全球首款BCMA ADC Blenrep,也在2022年11月宣布未能达到确证性临床主要终点,15天后启动撤市,直到2025年10月才二度进入美国市场。
不过,坚持也开始显露成效。
2025年,GSK营收326.67亿英镑,特药板块收入135亿英镑,成为增长的绝对引擎。其中,抗肿瘤业务表现最突出,全年销售额为20亿英镑,同比增长43%,增速位居四大板块之首。
但抗肿瘤要成为顶梁柱仍有距离,相对之下,HIV药品销售额77亿英镑,呼吸/免疫炎症38亿英镑,疫苗板块92亿英镑。
更大的挑战还在前方。HIV核心成分dolutegravir分子专利最早2027年到期,相关4款药物Tivicay、Triumeq、Juluca、Dovato 2025年合计营收76.87亿英镑,占总营收超过23%。
严峻形势之下,GSK必须找到新的增长引擎,而交易是最直接的方法。
因而,过去两年,GSK的“买买买”并不令人意外:收购IDRx,获得胃肠道间质瘤药物IDRX-42;从Boston Pharmaceuticals买下已进入III期临床的efimosfermin alfa,用于治疗代谢相关脂肪性肝炎;收购35Pharma,拿下肺动脉高压药物HS235……
今年6月,GSK还打破自己“补强型收购”的交易逻辑,以106亿美元收购美国生物技术公司Nuvalent,成为2026年业内最大的交易之一。
“这并不排除中国以外还存在其他创新,”Hoyin Lam继续说,“我们最近在欧洲也看到了值得注意的交易。在美国,我们与Nuvalent完成了一笔即便不是最大、也是我们最大之一的并购交易。”
“因此,我们确实在平衡西方与东方,但真正取各自在不同方面所擅长之处。”Hoyin Lam总结道。
— 写在最后 —
摩根大通亚太区医疗健康投资银行副主席刘伯伟曾在采访中表示,“成本与效果的极致平衡,正成为跨国药企将中国视为核心研发管线来源地的关键逻辑”。
回到GSK上,中国市场既是补足管线的“武器库”,也是验证其转型战略成败的“试验场”。
近期B7-H3 ADC管线的成功,证明了GSK的判断是对的。而在恒瑞、和黄、恩沐等更多中国药企身上的下注结果,将很大程度决定着,这家制药巨头在2031年及其之后,能否完成年度营收400亿英镑的超越。
参考资料:
1.Ris-Rez reduced risk of death by 54% versus topotecan in
patients with relapsed small cell lung cancer in China
2.FierceBiotech,GSK aiming to ‘balance West and East’ after Hansoh deal success showed China’s potential
3.医药魔方,改变全球小细胞肺癌治疗方向!国产B7-H3 ADC冲刺FIC/BIC
4.深蓝观,GSK的肿瘤翻身仗,底牌在中国吗
7.药创新,GSK任命CEO候选人,预计2031年营收超400亿英镑返回搜狐,查看更多
100 项与 IDRx, Inc. 相关的药物交易
登录后查看更多信息
100 项与 IDRx, Inc. 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年10月16日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
临床前
1
1
临床1期
登录后查看更多信息
当前项目
| 药物(靶点) | 适应症 | 全球最高研发状态 |
|---|---|---|
Velzatinib ( TYK2 x c-Kit ) | 转移性肿瘤 更多 | 临床1期 |
IDRX-73 ( Tyrosine kinase ) | 胃肠道间质瘤 更多 | 临床前 |
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
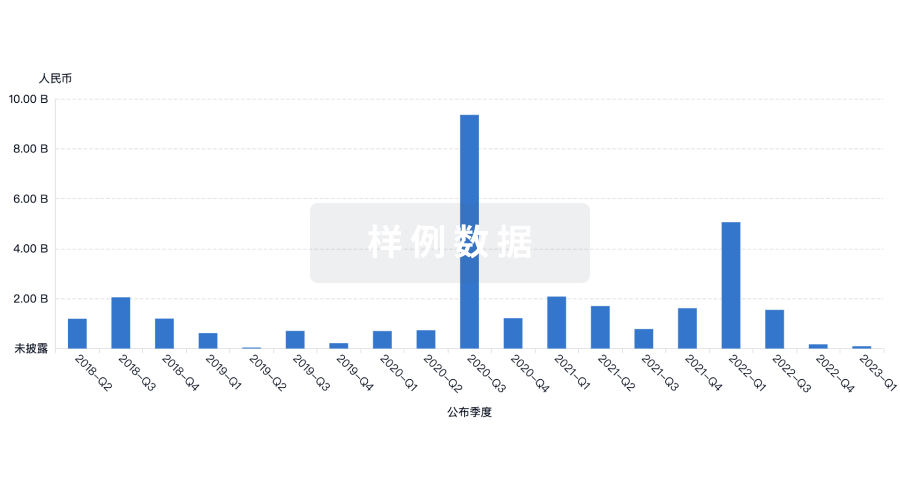
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
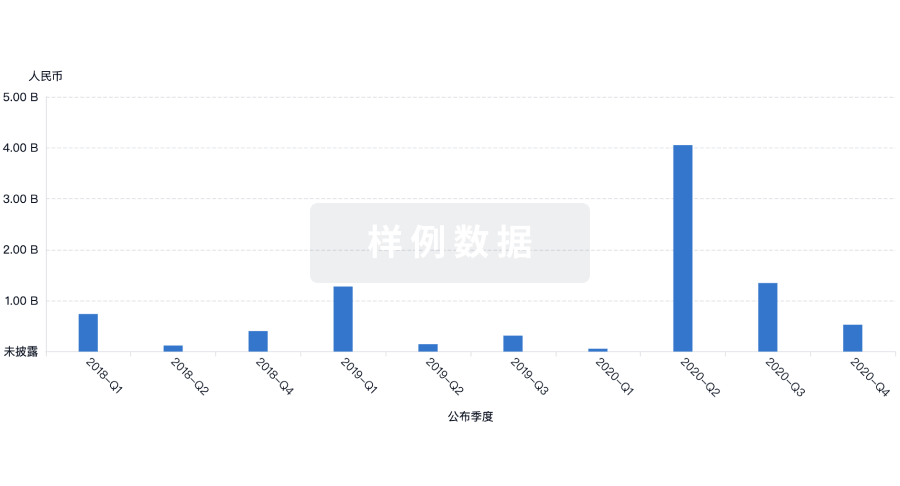
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用