|
|
|
|
|
|
最高研发阶段批准上市 |
|
首次获批日期2020-06-29 |
/ Active, not recruitingN/A 主要目的:
本研究以烟台东诚大洋制药有限公司研发的艾托格列净片[规格:5 mg(按C22H25ClO7计)]为受试制剂,按生物等效性研究的有关规定,以Merck Sharp & Dohme B.V.持证的艾托格列净片[规格:5 mg(以艾托格列净计),商品名:捷诺妥®/STEGLATRO®]为参比制剂,评估受试制剂和参比制剂在空腹条件下给药后的生物等效性。
次要目的:
观察受试制剂艾托格列净片和参比制剂艾托格列净片(捷诺妥®/STEGLATRO®)在健康试验参与者中的安全性。
比较达普司他片与达依泊汀α注射液治疗血液透析慢性肾脏病患者贫血的有效性和安全性的 Ⅲ 期临床研究
主要目的:与达依泊汀α注射液相比,评价达普司他治疗肾性贫血(血液透析)的有效性。
次要目的:评价达普司他治疗肾性贫血(血液透析)的安全性。
评价达普司他对铁代谢的影响。
主要目的
比较空腹和餐后给药条件下,山东百诺医药股份有限公司提供的达普司他片(4mg)与グラクソ·スミスクライン株式会社持证的达普司他片(4mg;商品名:Duvroq)在健康成年人群中吸收程度和速度的差异,评价其生物等效性。
次要目的
评价空腹和餐后给药条件下,山东百诺医药股份有限公司提供的达普司他片(4mg)与グラクソ·スミスクライン株式会社持证的达普司他片(4mg;商品名:Duvroq)在健康成年人群中的安全性。
100 项与 烟台东诚大洋制药有限公司 相关的临床结果
0 项与 烟台东诚大洋制药有限公司 相关的专利(医药)
昨天,湖南埃威格林提交了注射用甲磺酸萘莫司他仿制药上市申请,成为继杭州沐源、烟台东诚北方后的第3家。
而这3家仿制申请,成本相差很大啊。
杭州沐源已经完成一项三期临床,而烟台东诚北方和湖南埃威格林都没有开展三期临床。
这主要得益于上月刚刚实施的药品试验数据保护办法。
按照保护办法要求,3类仿制首家上市满两年,其他企业就可以不再开展验证性临床研究。
萘莫司他是一款老药,原研企业是日本的日医工株式会社,1989年就在日本获批上市,主要用于用于弥散性血管内凝血(DIC)的预防与治疗、胰腺炎急性症状的改善及血液体外循环时的抗凝。
原研未进口国内,也没有在美国和欧美获批。
江苏杜瑞最早参与仿制开发,2016年通过兰州京陇医药,完成三期临床,2020年,杜瑞独家获批上市,适应症是预防血液体外循环时灌流血液凝固(血液透析及血浆置换),临床主要是肾科透析时使用。
产品后来被纳入医保国谈,10mg单价10.6元。
2025年医院市场销售额超过6亿元,2026年一季度已经超过3亿,全年能突破10亿。
此前,国内也有企业视图仿制,北京赛升尝试免临床申报,但最终失败。
有些企业是申请了临床试验,但没有开展,原因还是考虑成本太高。
现在,数据保护办法实施后,大临床免了,大批仿制药,也都在路上,留给杜瑞的独家时间,也就不多了。
今晚7:30,来直播间,聊聊数据保护办法的影响。
1.国内创新核药研发生产的引领者
东诚药业是一家覆盖原料药、制剂、核医疗、大健康四大领域,融药品研发、生产、销售于一体的大型制药企业集团。发展历程阶段一、原料制剂一体化普药药企。公司前身东诚生化成立于1998年,主要生产肝素钠和硫酸软骨素,陆续并购烟台北方制药、烟台大洋制药,丰富化药及中药制剂管线;2012年东诚生化在深交所上市,2014年更名为“烟台东城药业集团”。二、切入仿创核药生产并丰富核医疗产业链平台。公司目标成为国内首个核医药上市公司平台,2015年控股国内排名第一的核素制剂生产企业成都云克药业,2016年控股东城欣科和益泰医药,2018年收购南京安迪科,丰富放射性药品产品线;同年并成立东城药业创新研究所对公司生化药、制剂及核药板块的研发资源进行整合,2019年收购广东高尚集团4家医学影像诊断中心,2020年收购南京米度生物科技,足以提供核药早筛到上市注册的一站式CRDMO服务。三、成为创新核药研发引领者。2021年成立烟台蓝纳成放射性创新核药研发平台;截至2024年底,创新研发工作取得突破性进展,已有核药新药正在进行I期临床,并有多款新药进入临床I期等阶段,适应症涵盖前列腺癌、胃癌、结直肠癌、鼻咽癌等多种癌症的诊断与治疗,达成多款核药的中国区独家权益合作,加强与礼来、GE医疗、新旭生技、北京肿瘤医院等合作,成为国内核医药行业的创新引领者之一。
2.核药行业寡头垄断,准入壁垒高且成长性强
2.1.核药主要用于影像诊断和肿瘤治疗
放射性核素偶联药物(RDC)是一种结合了精准靶向和强效杀伤优势的新型诊疗药物。核药/放射性药物,是指放射性同位素制剂或用放射性同位素标记的一类特殊医学药物。与肿瘤放射治疗不同,核药可以在需要治疗部位由内而外发生的辐射,而放疗则是由外向内输送的辐射。在给予相同辐射剂量时,核药可以更直接的针对靶向部位。RDC通过连接子及螯合剂将放射性核素与配体(如抗体、多肽、小分子等)结合,靶向载体识别肿瘤细胞后将携带的核素运输到靶细胞的位置,实现在分子层面早期且特应地诊断疾病,或者针对癌症治疗中的肿瘤组织给予高于健康组织的辐射剂量,因而在心血管疾病、神经退行性疾病的诊断、以及恶性肿瘤的治疗和疗效评估等方面发挥着重要作用。
核药可按使用方式分为体外和体内两类,也可按临床用途分为诊断类和治疗类。体外核药主要指放射性同位素标记的免疫诊断试剂,也包括体外敷贴器和γ刀等治疗手段;体内核药可按具体用途分为诊断用核药与治疗用核药。诊断类核药是用于获得体内靶器官或病变组织的影像或功能参数,可用于体检筛查、疾病诊断、器官结构/功能评估和患者管理。治疗类核药将具有细胞毒性水平的放射性核素选择性地输送到病变部位,利用放射性核素的衰变特征释放射线或粒子对病变细胞产生杀伤作用,从而达到治疗目的。
全球共64款核药,多用于诊断用现象以及肿瘤治疗,可开发领域尚多。根据弗若斯特沙利文总结,截至2023年10月,全球共有64款放射性新药获批上市,其中50款仅用于诊断、13款仅用于治疗、1款既用于诊断也用于治疗。中国共有42款放射性药物获NMPA批准上市,其中24款仅用于诊断、15款仅用于治疗、3款既用于诊断也用于治疗。其中,22款药物已纳入乙类常规医保目录。诊断用放射性药物主要为PET和SPECT显像药物,代表药物分别为氟[18F]脱氧葡糖和锝[99mTc]及其标记化合物。治疗用放射性药物主要针对肿瘤,代表药物包括碘[125I]密封籽源、氣化锶[89Sr小、氣化镭[223Ra]、钇[90Y]树脂微球。目前已上市的3款诊断及治疗用放射性药物均为碘[131I化钠,用于诊断和治疗甲状腺疾病。
我国创新型治疗用核药已获批数量较少。目前,中国已上市放射性药物大多数为仿制药,临床使用时间较长。2020年后,2款创新治疗用放射性药物获NMPA批准上市,分别是拜耳的氣化镭[223Ra],用于治疗伴症状性骨转移且无已知内脏转移的去势抵抗性前列腺癌患者以及Sirtex、远大医药的钇[90Y]树脂微球,用于治疗经标准治疗失败的不可手术切除的结直肠癌肝转移患者。
2.2.核药RDC相较ADC具备独特优势
RDC的连接子需要结合核素,因此通常是双功能螯合剂,一端能结合配体,一端能以螯合剂的形式结合核素,目前常用的核素螯合剂主要包括DOTA、TETA和NOTA等,有些是通用螯合剂,有些则是特定核素的专用鳌合剂。
相比于ADC,RDC的显著优势在于:(I)RDC的配体形式多于ADC,可以是抗体、多肽和小分子,能根据不同肿瘤细胞的特征靶点进行选择。多肽或者小分子作为配体,体积比ADC小很多,更容易进入肿瘤内部组织,发挥杀伤作用;同时保障RDC高度聚集在癌细胞直径的几倍范围内,从而最大限度地减少对周围正常组织的损害。(2)ADC需要通过内吞作用进入细胞,并在溶酶体降解后释放出具有生物活性的有效载荷,从而诱导肿瘤细胞凋亡。相比之下,RDC不需要进入肿瘤细胞或断裂连接子来释放有效载荷;而是利用RDC的放射性核素在衰变时产生的射线杀死目标细胞,从而提高了RDC药物在体内的稳定性和安全性。(3)RDC具有更好的抗耐药性。只要在辐射半径内,目标细胞即使没有相应抗原,RDC也能通过直接损伤或杀死肿瘤细胞,或者切断基质细胞向肿瘤细胞提供的营养通道,发挥间接治疗作用。(4)RDC简化了癌症的早期诊断、治疗和术后评估流程。相同的配体可以分别连接用于疾病诊断和治疗的核素,促成RDC药物的诊断和治疗一体化。
2.3.核药市场规模有望迎来较快扩张,当前厂家集中度高
全球核药市场107亿美元,潜力尚大。核药可以应用于诊断、治疗、以及诊疗一体化用药,除了癌症诊疗之外,目前核药在临床上主要应用诊断及治疗的疾病包括冠心病、前列腺癌、神经内分泌瘤、阿尔兹海默症等,同时也有更多的创新性放射性药物正在临床试验过程中,未来上市将进一步扩大放射性药物的市场。根据PrecedenceResearch数据,2023年,全球核药市场规模为107亿美元,并将于2030年达到228亿美元,2024-2033 年CAGR 为 11.5%。
我国核药市场50亿元,未来有望随政策和技术发展高速增长。根据弗若斯特沙利文测算,2023年,中国显像诊断和治疗用放射性药物市场规模为50亿元人民币,并伴随中国放射性药物领域政策规划的推动,放射性药物的市场规模将在后续保持稳定增长,预计2021-2025年CAGR为32.4%。预计到2030年,市场规模将增至260亿元人民币,2025-2030年 CAGR 为 22.7%。
目前核药应用以北美、诊断类、肿瘤和心血管领域为主。从各地区市场规模分布情况来看,北美地区占据主导地位。根据PrecedenceResearch,2023年北美市场规模达35.2亿美元,市场份额为47.14%;亚太市场占比20.38%,仍有强劲增长力。从细分市场产品结构来看,2023年全球诊断类核药占比81.4%,治疗类核药占比18.6%。从应用领域来看,核医学的主要市场是癌症和不同类型的心血管疾病,2023年肿瘤学领域占比41%,心脏病学应用领域占比23%。
中国核药产研呈现双寡头垄断局面,市场集中度较高。放射性药物行业研发技术壁垒和生产工艺壁垒高,且中国放射性药物监管严格,这也促使中国市场格局高度集中,主要由在产品线、核药房、专业人员配备等方面都已布局完善的中国同辐和东诚药业形成双寡头垄断局面。中国放射性药物相关生产企业仅有20余家,中国同辐放射性药物占整体市场规模40.4%,烟台东诚药业占21.60%,以及其他企业包括上海欣科医药、天津赛德生物制药、北京智博高科等。
2.4.核医学原料供应、生产流通、医院准入、政策监管等方面产业链壁垒高
核药产业链较长,且各个环节都具备高度的专业性和壁垒,形成较强的行业壁垒。可将核药产业分为1)上游,通过核反应堆制备、加速器生产及核燃料废液分离提取等渠道制备核素及核原料供应;2)中游,放射性产品研发和生产,以及成品放射性药物的技术研发、临床试验、生产、流通配送等;3)下游,医疗机构对患者的诊断和治疗。
2025年,中国医药行业正式迈入“价值创新”黄金周期。国家药监局数据显示,全年批准 创新药76个,创历史新高; 海外授权交易总额1356.55亿美元,同比增幅超150%。在此背景下,“2025医药行业十大创新企业”脱颖而出,成为政策、资本、技术共振下的“领跑者”。
2.1 ► 广东天普生化:人尿三联产,把“废料”变“金矿”
30年专注急危重症,掌握全球唯一人尿蛋白质(尿激酶、乌司他丁、尤瑞克林)三药联产工艺,入选工信部“专精特新小巨人”与“中国生物制药百强”第4位。技术突破让我国危重症生物药实现 自主可控,“变废为宝”模式可复制到同类资源型药物。
2.2 ► 上海和黄药业:循证中药,让千年古方说“洋话”
麝香保心丸完成MUST、LESS等 高水平循证试验,胆宁片通过原材料溯源+智能制造打造“和黄路径”。70余款现代化中药品种出海,破解“缺数据、缺标准”难题,为中药国际化提供 “两化+两全”质量模板。
2.3 ► 正大天晴:肿瘤赛道头对头,打败“药王”K药
ASCO大会上,“得福组合”(贝莫苏拜单抗+安罗替尼) 头对头击败K药,PD-L1高表达人群PFS延长6.1个月、疾病进展风险降40%;全球首个CDK2/4/6抑制剂库莫西利获批,破解乳腺癌耐药。10亿美元收购礼新医药, 资源整合+临床价值双轮驱动。
2.4 ► 齐鲁制药:全球新+全球好,全链条出海
建立中美联动六大研发平台, 79个药物国内首家或独家上市,获国家科技进步二等奖7项、PCT国际专利91件,产品惠及全球100多国、约15亿患者,入选工信部生物制造标志性产品名单。
2.5 ► 成都康弘:眼科深耕者,基因+ADC双轮驱动
2025年4个新品、6个临床获批,朗沐及高剂量康柏西普眼用注射液推进基因治疗、ADC药物前沿布局,入选工信部首批生物制造标志性产品名单。 自主研发+外部引进双轮驱动,让中等规模药企也能切入高端赛道。
2.6 ► 沈阳兴齐眼药:细分龙头,打造“全球首个”
兹润®0.05%环孢素滴眼液 国内首创、TFOS DEWS III唯一推荐;美欧品®0.01%硫酸阿托品滴眼液 全球首个儿童近视防控随机对照试验药物,以“细分领域深耕+临床价值优先”打破进口依赖。
2.7 ► 青峰医药:从区域到全球,核酸内切酶抑制剂登Nature Medicine
1类化学创新药玛舒拉沙韦片 全球第二、全国首个自主研发核酸内切酶抑制剂,耐药突变率<1%;甲磺酸艾立布林注射液 美国FDA首获批中国化学药,实现“源头创新+国际化转化”。
2.8 ► 烟台东诚:核医疗全产业链“筛-诊-治”生态闭环
氟(18F)化钠注射液、锝(99mTc)替曲膦注射液分别 获批上市、纳入医保目录,填补核素心肌灌注显像剂医保空白;十余款I类新药进入Ⅱ/Ⅲ期,覆盖主流靶点及早期创新方向, 全产业链布局规避同质化竞争。
2.9 ► 百济神州:41.54%研发投入,押注“First-in-class”
上半年研发投入72.78亿元,布局BTK抑制剂百悦泽®、BCL2抑制剂索托克拉等 全球同类最佳候选药物;ADC、三特异性抗体等前沿modality管线丰富,未来18个月将迎来20余项里程碑。
2.10 ► 恒瑞医药:125亿美元合作刷新纪录
与GSK就PDE3/4抑制剂HRS-9821及11个早期项目达成 总额125亿美元深度合作,开创本土企业与全球巨头“技术共建”新模式;ADC、双抗等热门领域持续推进,“自主研发+国际合作”双轮驱动。
3.1 ► 技术层面——从Fast-follow到First-in-class
正大天晴CDK2/4/6抑制剂、兴齐眼药儿童近视防控药物等实现 全球或国内首创,突破“跟跑”惯性。
3.2 ► 领域层面——“多点开花”格局成型
眼科、核医疗、中药现代化等细分赛道涌现标杆,肿瘤之外的创新成果占比显著提升。
3.3 ► 国际化层面——从授权出海到深度共赢
恒瑞与GSK早期项目合作、信达与武田利润共享模式超越传统“卖青苗”,进入 技术共建与利润共享深度阶段。
全年76个创新药获批、114个品种谈判成功(其中50个1类新药)、88%谈判成功率创七年新高;21家生物药企IPO募资 超289亿元,“耐心资本”开始匹配创新药长周期属性。政策端《商业健康保险创新药品目录》补充医保缺口,为CAR-T等高端产品提供支付保障;技术端AI药物研发、基因编辑深度融合,我国细胞与基因治疗临床试验占全球超50%。
研发同质化:肿瘤热门靶点竞争激烈,“创新内卷”仍在。 国际竞争升级:全球药企加速布局中国市场,本土企业需在技术壁垒与成本控制上持续突破。 商业化兑现难:部分创新药“获批易、放量难”,商业化能力成为关键。
展望2026年,机构预测个股表现将更依赖临床数据、出海深度与商业化能力。随着政策持续优化、技术成果加速转化,中国医药行业正从“创新大国”向“创新强国”跨越,“十大创新企业”的实践为行业提供了可复制的发展路径。
100 项与 烟台东诚大洋制药有限公司 相关的药物交易
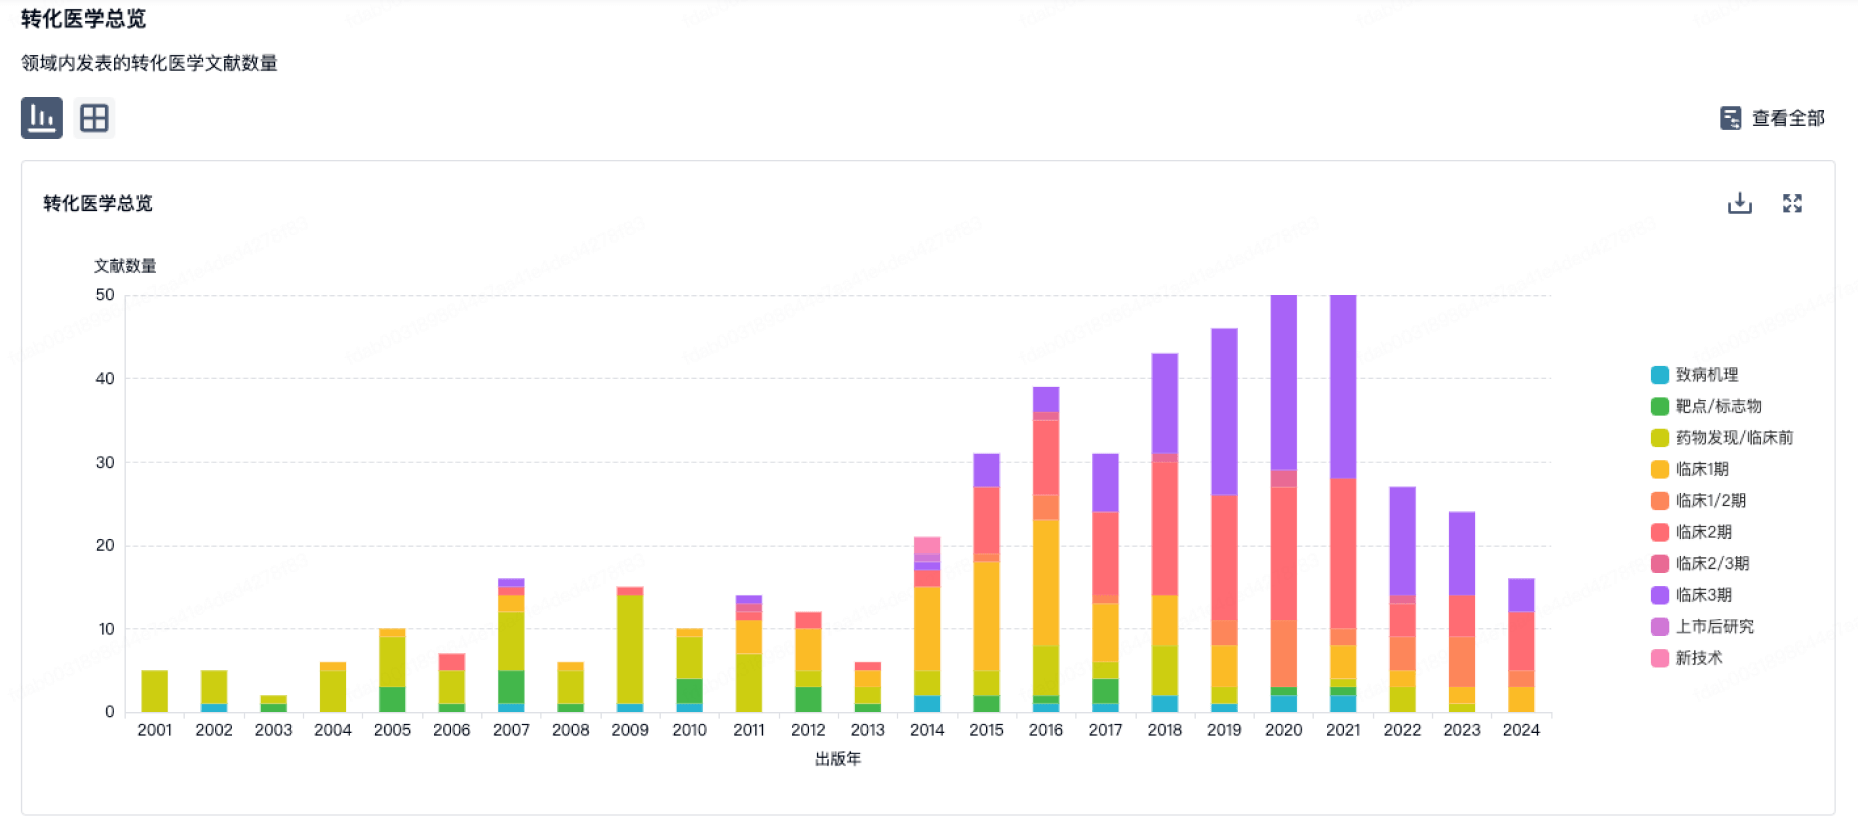
100 项与 烟台东诚大洋制药有限公司 相关的转化医学