靶点- |
作用机制- |
|
|
|
非在研适应症- |
最高研发阶段批准上市 |
|
首次获批日期2025-02-26 |
靶点- |
作用机制- |
|
|
|
非在研适应症- |
最高研发阶段批准上市 |
|
首次获批日期2020-08-21 |
靶点- |
作用机制- |
|
|
|
非在研适应症- |
最高研发阶段临床3期 |
首次获批国家/地区- |
首次获批日期- |
/ Active, not recruiting临床2期 评价通阻合牙日仙拜尔片治疗便秘(异常胆液质型)的有效性和安全性的随机、双盲、多中心、安慰剂平行对照II期临床试验
1.探索通阻合牙日仙拜尔片治疗便秘(异常胆液质型)的有效性;
2.探索通阻合牙日仙拜尔片治疗便秘(异常胆液质型)的最佳剂量及疗程;
3.观察通阻合牙日仙拜尔片临床应用的安全性。
Efficacy and safety of Binafuxi granule in the treatment of common cold (heat syndrome): a multi-center, randomized, double-blind, placebo-controlled phase III clinical trial
评价苏孜阿甫片治疗稳定期白癜风(甜味黏液质型或涩味黏液质型)有效性和安全性的随机、双盲、安慰剂平行对照、多中心临床试验
(1)以安慰剂对照,验证以VASI为指标评价苏孜阿甫片治疗稳定期白癜风的有效性。
(2)观察苏孜阿甫片用于稳定期白癜风的安全性。
100 项与 新疆银朵兰药业股份有限公司 相关的临床结果
0 项与 新疆银朵兰药业股份有限公司 相关的专利(医药)
2026年上半年,中国创新药产业在商业化、融资、出海三条战线同步推进,产业格局正经历深刻调整。997亿美元出海交易总额、占全球58%的市场份额、Biotech首次登上商业化榜首——三组核心数据共同勾勒出中国创新药从"跟随者"向"被选择者"转变的清晰轨迹。
商业化
创新药成为产业基本盘
01
据药智数据,2026年上半年自产创新药销售额Top10企业中,Biotech占据半数席位,且榜首同样为Biotech企业。百济神州以197.3亿元的销售额位居第一,其中泽布替尼贡献161.27亿元,替雷利珠单抗贡献29.84亿元(已剔除安进授权产品的20.65亿元),销售额是第二名恒瑞医药(88.09亿元)的2.2倍。
第三名信达生物销售额达82.02亿元,直逼恒瑞医药,超过中国生物制药(78.10亿元)、翰森制药(70.92亿元)和先声药业(38.87亿元)等传统制药企业。艾力斯、贝达药业、康方生物和君实生物分别实现销售额32.80亿元、19.00亿元、18.03亿元和14.07亿元。
更值得关注的是创新药在企业营收中的占比结构。恒瑞医药、翰森制药、先声药业的创新药销售额占公司总营收的比例分别达到63.16%、85.4%和84.9%。对传统制药企业而言,创新药已不再是转型方向,而是支撑产业发展的核心基本盘。
融资
小分子回暖,AI成新变量
02
2026年上半年,小分子赛道在融资事件数和融资金额两项指标上均居首位。全年共发生小分子融资事件137起,融资金额103.1亿美元。抗体药物位居第二,融资事件116起,融资金额85.7亿美元。
细胞治疗赛道呈现出值得关注的结构性特征:融资事件80起,数量仅次于小分子和抗体,但融资金额仅18.4亿美元,位列第六。数量与金额之间的落差,反映出该赛道仍处于“资金等待确定性”的阶段。随着《生物医学新技术临床研究和临床转化应用管理条例》(818号文)于今年5月1日起施行,“以研代商”的行业乱象得到规范,行业出清之后,资金有望向真正具备临床与转化能力的企业集中。
人工智能成为融资市场的另一显著变化。AI研发相关融资金额占比同比大幅增长,AI对医药研发的渗透已从概念验证阶段进入二级市场定价阶段。剂泰科技于今年5月13日在港上市,与2024年6月上市的晶泰科技、2025年12月上市的英矽智能并称AI制药“三小龙”。
出海
997亿美元,占全球58%
03
2025年,中国创新药license-out交易已引起全球产业界关注;进入2026年上半年,这一趋势进一步加速。
据医药魔方数据,仅2026年上半年,中国创新药license-out交易总额即达997亿美元,占全球交易总额的58%,占比较上年提升9个百分点。
10亿美元级交易已成为常态,百亿美元大单亦不鲜见。仅以总交易额超10亿美元的重磅交易为例,2026年上半年,中国创新药license-out总交易额在全球的占比达65.7%,较2025年提高33.2个百分点,实现翻倍增长;交易事件数占比49%,同比增加16.4个百分点。
其中,石药集团与阿斯利康达成的交易总额达185亿美元,涉及8个长效多肽体重管理项目全球权益(大中华区除外);恒瑞医药与百时美施贵宝达成约152亿美元的合作,共同推进13款肿瘤、血液及免疫领域早期创新项目;信达生物先后与辉瑞(105亿美元)、礼来(88.5亿美元)达成全球战略合作。
值得关注的一个细节是:礼来一家即引进了三笔交易——信达生物88.5亿美元、海思科30.53亿美元、英矽智能27.5亿美元。跨国药企对中国早期管线的争夺,已摆到明面上。
趋势
三个结构性信号
04
上半年的数据走势,在研发端呈现出三个明确信号:
其一,早期管线成为硬通货。Top10大单的标的中,相当一部分为临床早期甚至临床前项目——石药交易中包含3个临床前项目,恒瑞与百时美施贵宝合作的是13款早期创新项目,英矽智能输出的是AI平台产出。跨国药企采购早期管线,意味着早期临床研究(I期、IIT)的需求将持续放大。
其二,国际化标准成为标配。出海不再是“授权完成即终止”的模式。在共同开发、全球权益分成的合作模式下,临床方案需同时满足不同监管体系的预期,对数据质量、溯源完整性和多中心协同管理的要求持续提升。
其三,差异化赛道获得资本背书。细胞治疗融资事件数位列第三,818号文落地为行业确立了规范;小分子赛道回暖,AI技术渗透加深。研发资源的流向,正从“热门概念”转向“可验证的临床价值”。
半年997亿美元,不是终点,而是一次全球市场对中国创新药价值的定价重估。
中国创新药在全球研发链条中的位置,正在从“跟随者”转变为“被选择者”。牌桌上更换的不仅是企业名单,更是对专业能力的定价标准——过去比拼的是管线数量,接下来比拼的是管线能否在全球标准下通过验证。
从“跟随者”到“被选择者”,中国创新药的下一个考题,是全球标准下的验证能力。
撰稿人 | 小药童
责任编辑 | 邵丽竹
审核人 | 何发
推荐阅读
国产创新药首次头对头战胜K药
全疆首个!银朵兰药业中药民族药智造蝶变
十部门联合印发:医药工业“十五五”规划落地
本文来自赛柏蓝、国信医药 GX PHARMA。由“制药工艺与装备“公众号整合发布,未经授权不得转载。欢迎关注“制药工艺与装备”公众号,获得最新制药业创新技术、新闻动态等热点话题。
精彩内容
近日,杭州鸿育医药的中药1.1类新药薷蒿达湿颗粒获批临床,拟用于流行性感冒。米内网数据显示,2026Q1中国三大终端六大市场感冒中成药有所下滑至超48亿元;公立医疗机构品牌TOP20中,10个独家品种(含剂型独家,下同)上榜,以岭、人福等大放异彩;零售药店品牌TOP20中,潜力品种飙涨112%,华润三九、广药等实力强劲。康缘、济川、天士力......14款中药新药上市可期。
超200亿市场承压明显,14款中药新药冲刺上市
感冒中成药是家庭药箱中的常备药品,也是呼吸系统疾病中成药细分品类之一。米内网数据显示,近年来感冒中成药在中国三大终端六大市场(统计范围详见本文末)承压明显,2023-2025年销售额均在200亿元以上,但呈逐年下滑趋势,2026Q1已跌至超48亿元。
从剂型上看,2026Q1在售的感冒中成药涉及11种一级剂型,其中散剂/颗粒剂以超30亿元一马当先;溶液剂、胶囊剂和片剂各以超8亿元、5亿元和1亿元位居其后。从细分终端上看,零售药店终端(城市实体药店+网上药店)为“主战场”,市场份额超过60%;公立基层医疗终端市占比有所扩容,已超过21%。
近年来中国三大终端六大市场感冒中成药渠道格局
来源:米内网格局数据库
据米内网统计,2021年至今已有5款感冒中药新药获批上市,分别是康缘药业的1.1类新药银翘清热片、康缘药业的3.2类新药温阳解毒颗粒、新疆银朵兰维药的1.1类新药复方比那甫西颗粒、济川药业的2.2类新药小儿豉翘清热糖浆、健民药业的1.1类新药小儿牛黄退热贴膏。
截至目前,感冒中药新药还有5款1.1类新药报产在审,具体为神威药业的金柴胶囊、康缘药业的双鱼颗粒、济川药业的柴葛退热口服液、天士力的安体威颗粒、以岭药业的小儿连花清感颗粒;至少9款新品处于Ⅲ期临床试验阶段,包括以岭药业的1.1类新药藿夏感冒颗粒、亚宝药业的2.2类新药ZY-A001、天地恒一制药的2.2;2.3类新药HYR0201颗粒等。
感冒中药新药研发情况(Ⅲ期临床及以上阶段)
来源:米内网综合数据库
院内市场10个独家品种在列,以岭、人福......大放异彩
2026Q1中国公立医疗机构终端感冒中成药一级集团销售额排名中,以岭药业、陕西海天制药、华润医药、安徽济人药业和人福医药相继位列TOP5。其中,以岭药业市场份额超10%,华润医药、人福医药销售额分别涨逾55%和33%。
2026Q1中国公立医疗机构终端感冒中成药一级集团TOP5
来源:米内网中国公立医疗机构药品终端竞争格局
注:增长率不足33%用*表示
品牌TOP20方面,以岭药业的连花清瘟颗粒蝉联第一,销售额接近2亿元;陕西海天制药的四季抗病毒合剂排名第二,销售额超1.7亿元;华润三九的复方感冒灵颗粒、安徽济人药业的疏风解毒胶囊先后排名第三和第四,销售额均超9000万元;人福医药的祖卡木颗粒排名第五,销售额超7000万元。
2026Q1中国公立医疗机构终端感冒中成药品牌TOP20
来源:米内网中国公立医疗机构药品终端竞争格局
注:增长率不足7%用*表示
10个独家感冒中成药成功登榜,包括以岭药业的连花清瘟颗粒、亿帆医药的复方银花解毒颗粒、扬子江药业的柴芩清宁胶囊、四川光大制药的抗病毒颗粒、珍宝岛药业的复方芩兰口服液、安徽济人药业的疏风解毒胶囊、精华制药的正柴胡饮颗粒等。
6个品牌销售额呈正增长。其中,华润三九的复方感冒灵颗粒飙涨107.66%、广西双蚁药业的复方感冒灵颗粒(复方感冒灵茶)暴涨60.51%、宝瑞坦医药的复方感冒灵颗粒暴涨59.1%、人福医药的祖卡木颗粒大涨33.95%、珍宝岛药业的复方芩兰口服液增长7.81%等。
复方感冒灵颗粒是一款复方中成药,具有辛凉解表、清热解毒,用于风热感冒及温病之发热、微恶风寒等。作为医保乙类药品种,该药近年来在中国公立医疗机构终端销售额逐年攀升;其中华润三九占据市场大头,份额均保持在55%以上,2022-2026Q1销售额增速达28.21%、17.7%、21.22%、51.72%和107.66%。
近年来中国公立医疗机构终端复方感冒灵颗粒(华润三九)销售趋势(单位:万元)
来源:米内网中国公立医疗机构药品终端竞争格局
连花清瘟颗粒为以岭药业的独家中成药,功能主治清瘟解毒、宣肺泄热,用于治疗流行性感冒属热毒袭肺证等,为国家基药、医保甲类药品种。在中国公立医疗机构终端,该药2019-2025年销售额均超7亿元,2026Q1收获接近2亿元,已连续多年稳居感冒中成药品牌TOP1宝座,市场份额峰值约26.5%。
零售市场潜力品种飙涨112%,华润三九、广药......实力强劲
2026Q1中国零售药店终端感冒中成药一级集团格局中,TOP5一级集团分别为华润医药、广药集团、以岭药业、陕西海天制药和云南白药。其中,华润医药销售额超12亿元,云南白药销售额增速达14.05%。
2026Q1中国零售药店终端感冒中成药一级集团TOP5
来源:米内网格局数据库
品牌TOP20中,华润三九的感冒灵颗粒再获桂冠,是唯一销售额突破7亿元的上榜品牌;华润三九的复方感冒灵颗粒位居第二,销售额超1.9亿元;以岭药业的连花清瘟胶囊、白云山的小柴胡颗粒、华润三九的抗病毒口服液相继位列第三至第五,销售额均超1.3亿元。TOP5品牌合计市场份额在45%以上。
2026Q1中国零售药店终端感冒中成药品牌TOP20
来源:米内网格局数据库
上榜的感冒中成药有6个为独家品种,包括以岭药业的连花清瘟胶囊和连花清瘟颗粒、四川光大制药的抗病毒颗粒、云南白药的伤风停胶囊、陕西海天制药的四季抗病毒合剂、贵州健兴药业的感冒滴丸。
5个品牌销售额实现正增长,其中,华润神鹿药业的感冒清热颗粒飙涨112.15%,贵州健兴药业的感冒滴丸暴涨50.52%,云南白药的伤风停胶囊增长19.29%,华润三九(郴州)制药的复方感冒灵颗粒增长13.18%,山东新时代药业的荆防颗粒涨约2%。
从一级集团层面看,华润医药以6个品种在数量上领跑,包括华润三九医药的感冒灵颗粒和小柴胡颗粒,华润三九(郴州)制药的复方感冒灵颗粒,华润三九(枣庄)药业的感冒灵颗粒,华润老桐君药业的抗病毒口服液,华润神鹿药业的感冒清热颗粒;广药集团共有2个品种在列,分别是白云山光华制药的小柴胡颗粒、白云山星群药业的夏桑菊颗粒;以岭药业则有2个独家品种在列,具体为石家庄以岭药业的连花清瘟胶囊、北京以岭药业的连花清瘟颗粒。
信息来源:米内网
往期推荐
!
免责声明
“汇聚南药”公众号所转载文章来源于其他公众号平台,主要目的在于分享行业相关知识,传递当前最新资讯。图片、文章版权均属于原作者所有,如有侵权,请在留言栏及时告知,我们会在24小时内删除相关信息。
本平台不对转载文章的观点负责,文章所包含内容的准确性、可靠性或完整性提供任何明示暗示的保证。
喜欢的点个“看一看”和"喜欢"吧
不然微信推送规则改变,有可能每天都会错过我们哦~
精彩内容
近日,杭州鸿育医药的中药1.1类新药薷蒿达湿颗粒获批临床,拟用于流行性感冒。米内网数据显示,2026Q1中国三大终端六大市场感冒中成药有所下滑至超48亿元;公立医疗机构品牌TOP20中,10个独家品种(含剂型独家,下同)上榜,以岭、人福等大放异彩;零售药店品牌TOP20中,潜力品种飙涨112%,华润三九、广药等实力强劲。康缘、济川、天士力......14款中药新药上市可期。
超200亿市场承压明显,14款中药新药冲刺上市
感冒中成药是家庭药箱中的常备药品,也是呼吸系统疾病中成药细分品类之一。米内网数据显示,近年来感冒中成药在中国三大终端六大市场(统计范围详见本文末)承压明显,2023-2025年销售额均在200亿元以上,但呈逐年下滑趋势,2026Q1已跌至超48亿元。
从剂型上看,2026Q1在售的感冒中成药涉及11种一级剂型,其中散剂/颗粒剂以超30亿元一马当先;溶液剂、胶囊剂和片剂各以超8亿元、5亿元和1亿元位居其后。从细分终端上看,零售药店终端(城市实体药店+网上药店)为“主战场”,市场份额超过60%;公立基层医疗终端市占比有所扩容,已超过21%。
近年来中国三大终端六大市场感冒中成药渠道格局
来源:米内网格局数据库
据米内网统计,2021年至今已有5款感冒中药新药获批上市,分别是康缘药业的1.1类新药银翘清热片、康缘药业的3.2类新药温阳解毒颗粒、新疆银朵兰维药的1.1类新药复方比那甫西颗粒、济川药业的2.2类新药小儿豉翘清热糖浆、健民药业的1.1类新药小儿牛黄退热贴膏。
截至目前,感冒中药新药还有5款1.1类新药报产在审,具体为神威药业的金柴胶囊、康缘药业的双鱼颗粒、济川药业的柴葛退热口服液、天士力的安体威颗粒、以岭药业的小儿连花清感颗粒;至少9款新品处于Ⅲ期临床试验阶段,包括以岭药业的1.1类新药藿夏感冒颗粒、亚宝药业的2.2类新药ZY-A001、天地恒一制药的2.2;2.3类新药HYR0201颗粒等。
感冒中药新药研发情况(Ⅲ期临床及以上阶段)
来源:米内网综合数据库
院内市场10个独家品种在列,以岭、人福......大放异彩
2026Q1中国公立医疗机构终端感冒中成药一级集团销售额排名中,以岭药业、陕西海天制药、华润医药、安徽济人药业和人福医药相继位列TOP5。其中,以岭药业市场份额超10%,华润医药、人福医药销售额分别涨逾55%和33%。
2026Q1中国公立医疗机构终端感冒中成药一级集团TOP5
来源:米内网中国公立医疗机构药品终端竞争格局
注:增长率不足33%用*表示
品牌TOP20方面,以岭药业的连花清瘟颗粒蝉联第一,销售额接近2亿元;陕西海天制药的四季抗病毒合剂排名第二,销售额超1.7亿元;华润三九的复方感冒灵颗粒、安徽济人药业的疏风解毒胶囊先后排名第三和第四,销售额均超9000万元;人福医药的祖卡木颗粒排名第五,销售额超7000万元。
2026Q1中国公立医疗机构终端感冒中成药品牌TOP20
来源:米内网中国公立医疗机构药品终端竞争格局
注:增长率不足7%用*表示
10个独家感冒中成药成功登榜,包括以岭药业的连花清瘟颗粒、亿帆医药的复方银花解毒颗粒、扬子江药业的柴芩清宁胶囊、四川光大制药的抗病毒颗粒、珍宝岛药业的复方芩兰口服液、安徽济人药业的疏风解毒胶囊、精华制药的正柴胡饮颗粒等。
6个品牌销售额呈正增长。其中,华润三九的复方感冒灵颗粒飙涨107.66%、广西双蚁药业的复方感冒灵颗粒(复方感冒灵茶)暴涨60.51%、宝瑞坦医药的复方感冒灵颗粒暴涨59.1%、人福医药的祖卡木颗粒大涨33.95%、珍宝岛药业的复方芩兰口服液增长7.81%等。
复方感冒灵颗粒是一款复方中成药,具有辛凉解表、清热解毒,用于风热感冒及温病之发热、微恶风寒等。作为医保乙类药品种,该药近年来在中国公立医疗机构终端销售额逐年攀升;其中华润三九占据市场大头,份额均保持在55%以上,2022-2026Q1销售额增速达28.21%、17.7%、21.22%、51.72%和107.66%。
近年来中国公立医疗机构终端复方感冒灵颗粒(华润三九)销售趋势(单位:万元)
来源:米内网中国公立医疗机构药品终端竞争格局
连花清瘟颗粒为以岭药业的独家中成药,功能主治清瘟解毒、宣肺泄热,用于治疗流行性感冒属热毒袭肺证等,为国家基药、医保甲类药品种。在中国公立医疗机构终端,该药2019-2025年销售额均超7亿元,2026Q1收获接近2亿元,已连续多年稳居感冒中成药品牌TOP1宝座,市场份额峰值约26.5%。
零售市场潜力品种飙涨112%,华润三九、广药......实力强劲
2026Q1中国零售药店终端感冒中成药一级集团格局中,TOP5一级集团分别为华润医药、广药集团、以岭药业、陕西海天制药和云南白药。其中,华润医药销售额超12亿元,云南白药销售额增速达14.05%。
2026Q1中国零售药店终端感冒中成药一级集团TOP5
来源:米内网格局数据库
品牌TOP20中,华润三九的感冒灵颗粒再获桂冠,是唯一销售额突破7亿元的上榜品牌;华润三九的复方感冒灵颗粒位居第二,销售额超1.9亿元;以岭药业的连花清瘟胶囊、白云山的小柴胡颗粒、华润三九的抗病毒口服液相继位列第三至第五,销售额均超1.3亿元。TOP5品牌合计市场份额在45%以上。
2026Q1中国零售药店终端感冒中成药品牌TOP20
来源:米内网格局数据库
上榜的感冒中成药有6个为独家品种,包括以岭药业的连花清瘟胶囊和连花清瘟颗粒、四川光大制药的抗病毒颗粒、云南白药的伤风停胶囊、陕西海天制药的四季抗病毒合剂、贵州健兴药业的感冒滴丸。
5个品牌销售额实现正增长,其中,华润神鹿药业的感冒清热颗粒飙涨112.15%,贵州健兴药业的感冒滴丸暴涨50.52%,云南白药的伤风停胶囊增长19.29%,华润三九(郴州)制药的复方感冒灵颗粒增长13.18%,山东新时代药业的荆防颗粒涨约2%。
从一级集团层面看,华润医药以6个品种在数量上领跑,包括华润三九医药的感冒灵颗粒和小柴胡颗粒,华润三九(郴州)制药的复方感冒灵颗粒,华润三九(枣庄)药业的感冒灵颗粒,华润老桐君药业的抗病毒口服液,华润神鹿药业的感冒清热颗粒;广药集团共有2个品种在列,分别是白云山光华制药的小柴胡颗粒、白云山星群药业的夏桑菊颗粒;以岭药业则有2个独家品种在列,具体为石家庄以岭药业的连花清瘟胶囊、北京以岭药业的连花清瘟颗粒。
资料来源:米内网数据库
注:米内网《中国三大终端六大市场药品竞争格局》,统计范围:城市公立医院和县级公立医院、城市社区中心和乡镇卫生院、城市实体药店和网上药店,不含民营医院、私人诊所、村卫生室,不含县乡村药店;上述销售额以产品在终端的平均零售价计算。数据统计截至8月30日,如有疏漏,欢迎指正!
免责声明:本文仅作医药信息传播分享,并不构成投资或决策建议。
本文为原创稿件,转载文章或引用数据请注明来源和作者,否则将追究侵权责任。
100 项与 新疆银朵兰药业股份有限公司 相关的药物交易
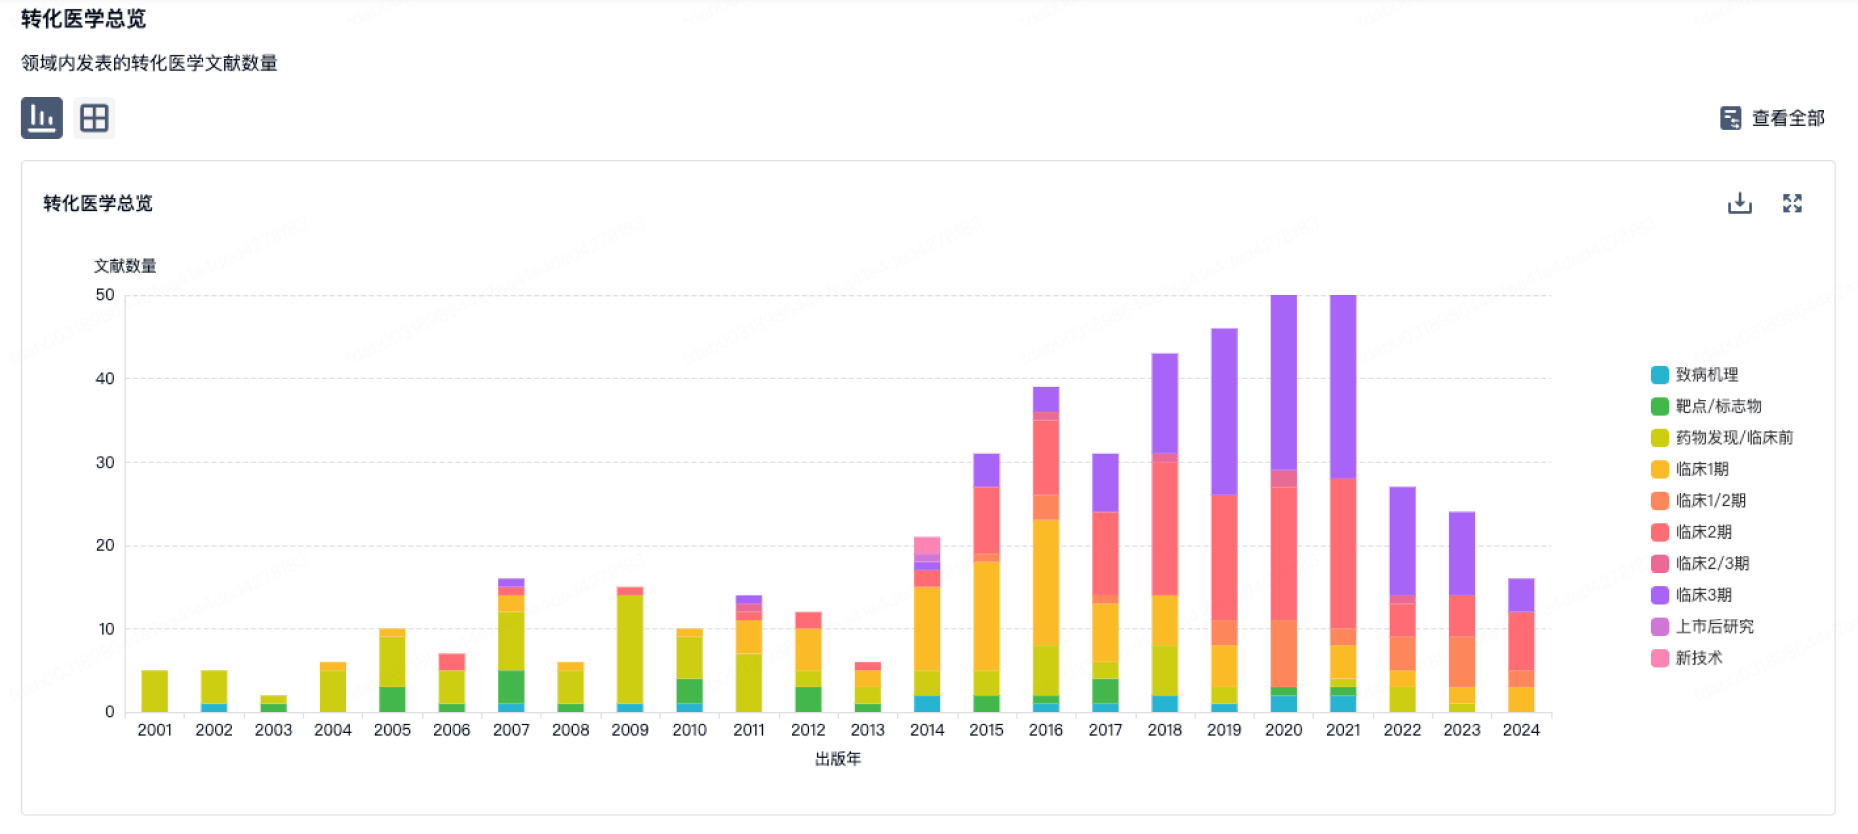
100 项与 新疆银朵兰药业股份有限公司 相关的转化医学