预约演示
更新于:2026-09-22

Jiangsu Sihuan Bioengineering Co., Ltd.
更新于:2026-09-22
概览
标签
消化系统疾病
其他疾病
免疫系统疾病
小分子化药
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 2 |
| 集落刺激因子 | 2 |
| 白细胞介素 | 1 |
关联
5
项与 江苏四环生物股份有限公司 相关的药物靶点 |
作用机制 CSF-3R激动剂 |
在研机构 |
原研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段批准上市 |
首次获批国家/地区 中国 |
首次获批日期2002-06-17 |
作用机制 EPO receptor激动剂 |
在研机构 |
原研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段批准上市 |
首次获批国家/地区 中国 |
首次获批日期2000-01-01 |
靶点 |
作用机制 IL-2R激动剂 |
在研机构 |
原研机构 |
非在研适应症- |
最高研发阶段批准上市 |
首次获批国家/地区 中国 |
首次获批日期1997-01-01 |
100 项与 江苏四环生物股份有限公司 相关的临床结果
登录后查看更多信息
0 项与 江苏四环生物股份有限公司 相关的专利(医药)
登录后查看更多信息
171
项与 江苏四环生物股份有限公司 相关的新闻(医药)2026-09-17
今日速递
皓元医药完成半年度权益分派股权登记,持续回馈股东:2026年9月18日为皓元医药2026年半年度权益分派股权登记日,本次分红将以公司当前总股本为基数执行现金分红方案,除息日与红利发放日定于9月21日。本次分红落地体现公司经营现金流稳健、主营业务持续盈利的良好态势,是企业持续回报投资者的重要体现,进一步稳定资本市场估值预期。
国产创新药出海数据再创新高,年度对外授权总额突破1200亿美元:最新行业统计数据显示,2026年国内创新药出海进程持续提速,全年对外授权交易总额突破1200亿美元,同比增长36%。整体出海交易呈现单笔金额提升、首付款占比增高、大额合作项目密集落地的特征,肿瘤、自免、罕见病等优质创新管线成为出海主力,国产创新药全球市场认可度实现跨越式提升。
全球首款AI自研纤维化新药完成国内III期临床首例入组:2026年9月18日,全球首个基于生成式AI设计的创新药物Rentosertib取得关键进展,其针对特发性肺纤维化的III期临床试验顺利完成中国首例患者入组。该药物依托AI技术完成靶点发现与分子优化,大幅缩短研发周期,此次入组标志着AI赋能新药研发从早期探索正式迈入商业化关键阶段,为呼吸领域疑难疾病治疗提供全新方案。
四环生物推进医药资产并购,完善化药与生物药双赛道布局:四环生物持续推进产业扩容布局,通过股权收购进一步整合中润药业优质医药资产,扩充化学制剂业务板块。中润药业深耕抗流感等主流临床用药领域,具备成熟生产线与市场渠道。本次并购落地将助力公司搭建生物制品、化学制剂双向发展平台,丰富产品管线,提升综合市场竞争力。
外企药企开启成熟药资产剥离,优化全球创新管线聚焦高端研发:跨国药企赛诺菲官宣最新战略调整,计划向专业医药企业转让20款成熟药品及3处全球生产基地,同时换取合作企业股权。本次资产剥离为跨国药企通用转型策略,通过出清低毛利普药资产,集中资金与资源聚焦创新药、生物药、高端专科药研发,为国内仿制药企业承接海外优质品种提供窗口期。
三甲医院合规监管持续收紧,医药代表线下拜访实行全留痕管理:9月18日多家省级三甲医院更新医药代表准入管理制度,全面升级线下学术推广监管体系,要求所有科室拜访、学术会议、临床沟通全程预约、全程录音、全程台账留痕。医院加大突击抽查力度,严查无预约拜访、私下对接医护、变相学术营销等违规行为,持续推动医药代表执业全面规范化、透明化。
医保回流药专项整治进入攻坚阶段,全链条严打药品流通违规行为:2026年9月全国医保“回流药”专项整治行动正式进入第二阶段攻坚期,各地医保、药监、公安多部门联动开展全覆盖核查。本次专项重点排查超量开药、药品倒卖、重复结算、异地违规流通等问题,依托药品追溯码大数据精准锁定违规线索,严厉打击医保基金流失与药品非法流通链条,进一步规范院内外药品流通秩序,净化医药行业经营环境。
2026第八届全国精准医学大会圆满召开,聚焦生物医学新技术临床落地:2026年9月18日,2026第八届精准医学发展论坛暨生物医学新技术创新大会正式举办,会议汇聚十余位两院院士及全国精准医学、临床诊疗、医药研发领域专家。大会围绕精准靶点研发、基因检测诊疗、AI精准医疗、新药临床精准应用等前沿方向开展深度研讨,同步发布多项精准医学行业新技术成果与临床应用共识,搭建产学研医协同创新平台,有效推动精准医疗技术、创新药物与临床场景的深度融合,助力国内精准医药产业高质量发展。
今日速递
雅/海/药/闻/资/讯
2026-09-16
·搜狐新闻
出品 | 创业最前线
作者 | 希波
编辑 | 王亚静
美编 | 邢静
审核 | 颂文
历经上交所科创板和港交所IPO折戟后,北京天广实生物技术股份有限公司(以下简称“天广实”)还是没有放弃冲刺上市。
近日,公司在北交所提交注册,继续向资本市场发起冲击。
公司成立早期依托国有资源起步,原为借调人员的李锋后续成为实控人,这一沿革遗留了股权合规、代持及回购等历史问题。
如今,天广实手握王牌产品MIL62(商用名:倍捷欣),但商业化销售尚未大规模展开,企业并未实现盈利,现金流也难言乐观。
此外,在天广实,贝达药业身兼股东与客户身份,双方的复杂关系也引发市场审视。
走到注册环节的天广实,经营与合规考验远未结束。
1、“打工人”逆袭为实控人,回购条款压顶
2003年,天广实的前身广实有限由拥有国资背景的北京四环与康诺伟业共同出资设立。
2008年8月,海正药业时任董事长白骅牵头,携一众高管、部分员工及其亲属私下筹资设立杭州兴海投资股份有限公司,并在同月收购天广实100%权益。
此次收购全部使用管理层个人资金,并未进入上市公司体系,天广实就此成为和海正药业主业高度重合的生物药研发体外平台。
此外,人才的借调进一步打通海正药业与天广实的关联。
2011年,经沈倍奋院士(天广实技术顾问)引荐,曾在美国基因泰克和安进任职的李锋与白骅结识。此后,李锋等四名技术人员与海正药业及其子公司签订劳动合同,薪酬由海正药业发放,但人员实际借调至天广实开展抗体药物研发。
李锋加入天广实工作后,从2012年4月开始逐步入股天广实。
2015年7月,海正药业多名高管委托罗菊芳、徐阿堂作为代持人,与李锋、王钢一起共同设立华泰君实(李锋控股);同年12月,华泰君实受让天广实78.39%股份,李锋也成了天广实的实际控制人。
2018年7月、2020年2月,罗菊芳和徐阿堂相继通过减资完成退出。由此,海正系高管实现套现离场,而李锋从海正药业借调的“打工人”最终成为企业实控人。
截至招股书签署之日,华泰君实直接持有天广实18.66%的股份,李锋直接或间接合计控制公司36.82%股份表决权。
(图 / 天广实招股书)
在此之前的2011年9月至2018年1月,海正药业曾向李锋四人支付薪酬(含工资、报销)共计2069.60万元。
(图 / 海正药业公告)
其中,研发成果以天广实名义申请专利,所有权归天广实,海正药业仅享有优先受让权,后续海正药业以合计1.42亿元受让8个项目,项目经评估价值大幅提升至18.25亿元。
(图 / 海正药业公告)
通过这种方式,海正药业出钱养研发团队,最后产出却流入管理层控制的体外公司。
但由于李锋等四人未直接入职海正药业,多方约定,由李锋以个人名义向海正药业作出补偿,返还相关薪酬补偿款合计3378.28万元。
(图 / 海正药业公告)
但事件争议并未就此画上句号。北交所依然对天广实的借调薪酬、与海正药业的合作情况、代持实际人员等关键信息进行问询。
值得一提的是,海正药业董事长白骅之女白敏姿任天广实董事期间(2008年12月至2011年6月),公司与海正药业达成三项合计3000万元的交易,海正药业却没有按关联交易进行披露。
招股书显示,公司历史上涉及委托投资关系的股份已清理完毕,但截至招股书签署日,仍有少量最终权益持有人尚未对委托投资事项进行确认,其中已领取退出对价但未确认的合计13人,未领取退出对价也未确认的合计7人。
不仅如此,李锋、华泰君实及其一致行动人,曾与多家投资股东约定附条件恢复效力的特别回购条款。
按照规定,若天广实或保荐机构撤回本次上市申请,届时相关股东可能要求李锋及其一致行动人履行回购义务,现有股东持股比例存在可能发生变化的风险。
2、持续亏损,MIL62是救命稻草?
天广实的主营业务为大分子生物药的研发与产业化。
其中,核心产品MIL62是天广实自主研发的一种创新型第三代CD20重组人源化单克隆抗体,2026年2月、6月,适应症视神经脊髓炎谱系疾病(NMOSD)、原发性膜性肾病(PMN)分别获批上市。
值得注意的是,MIL62是全球范围内首款且唯一一款获批治疗PMN的特效药物。
原发性膜性肾病(PMN)是成人肾病最常见的病理类型,也是导致终末期肾病的主要病因之一,在我国的发病率高于西方国家。当前,国内终末期肾病患者数量接近200万例,该类疾病的主要治疗手段为血液透析,治疗成本高昂。
根据灼识咨询,2025年,中国适用MIL62治疗的中重度PMN患者人数达149万人,预计2030年该患者人数为168万人,这也为MIL62产品的市场化提供了广泛的市场基础。
除了PMN外,MIL62产品实现商业化销售的适应症NMOSD,是一种罕见的中枢神经系统自身免疫性疾病。
(图 / 天广实招股书)
然而,天广实核心管线MIL62虽然已经获批上市,却未能快速落地规模化销售,公司也尚未盈利。
招股书披露,2023年至2025年(以下简称“报告期”),天广实的营业收入分别为6388.30万元、1300.77万元和1.28亿元。
同期,公司归母净利润分别为-2.27亿元、-2.52亿元和-1.62亿元,三年累计亏损6.41亿元。
(图 / Wind(单位:万元))
2026年上半年,天广实再度亏损6975.26万元,同时公司预计2026年前三季度归母净利润亏损8500万元-1.05亿元。
(图 / 天广实招股书)
「创业最前线」注意到,2025年天广实的收入暴涨,是因为一笔境外授权收入。
2025年1月,天广实与Climb Bio(美国纳斯达克上市公司,证券代码:CLYM)达成合作,公司授权其使用MIL116的相关专利和专有技术以及相关海外开发、生产及销售MIL116的权利,天广实收到了900万美元的首付款。
2026年,天广实与云顶新耀(1952.HK)达成合作,授予其关于MIL62在东南亚、印度等亚太地区的临床开发及商业化权益。
也就是说,天广实的营业收入增长较为依赖技术授权变现,而非核心新药销售,主营业务目前尚未形成“造血”能力,这也是天广实持续亏损的原因之一。
值得一提的是,天广实已为MIL62商业化落地做好产能铺垫。回复函显示,天广实委托控股子公司华放天实进行后续商业化活动,根据华放天实现有产能,预计可实现年产30.80万支MIL62制剂,满足2028年前的商业化生产以及其他产品的研发和临床阶段生产。
不过,从终端市场看,MIL62的大规模商业化或许存在一定阻力。
MIL62主打院内市场,医保落地是放量核心前提,但医保准入、挂网定价、医院药事审批等关键环节,目前均处于未知状态。
更重要的是,行业竞争已然白热化,在国内第三代CD20重组人源化单克隆抗体领域,天广实还有罗氏、百奥泰等竞争对手。
其中,罗氏奥妥珠单抗已在国内上市,且2026年上半年新增多项PMN相关适应症NDA申报;百奥泰同赛道产品BAT4406F也处于NDA审评阶段。
(图 / 天广实问询函回复)
为摆脱单品依赖风险,天广实持续布局多元化创新管线。
目前,MIL62还有滤泡性淋巴瘤(FL)、系统性红斑狼疮(SLE)两项适应症Ⅲ期临床试验正在进行。
与此同时,公司还手握MIL86、MIL93等8款处于I/Ⅱ期临床的在研产品,聚焦双特异性抗体、三特异性抗体、长效创新抗体等赛道。
创新药赛道从来不乏重磅候选产品,但研发只是第一步,MIL62的市场潜力值得期待,但是其商业化征程注定不会很轻松。
3、研发费用高企,与贝达药业对赌
在经营中,天广实十分依赖前五大客户。其中又与大客户贝达药业的关系十分紧密,贝达药业兼具客户、股东、合作方三重身份。
(图 / 天广实招股书)
招股书披露,报告期内,天广实向贝达药业的销售收入占收入的比例分别为32.67%、15.99%和9.36%。
同时,贝达药业是天广实第七大股东,持有公司约2.79%的股份。
此外,天广实的董事范建勋目前还担任贝达药业的董事、副总裁兼首席财务官。
(图 / 天广实招股书)
据悉,2021年12月,天广实与贝达药业各出资5000万元,共同设立赋成生物,打造抗体药物产业化基地。赋成生物主要用于生物大分子药物产业化,主要参与天广实创新药物生产环节,承担工艺开发和生产职能。
其中,赋成生物董事会的5名董事中,天广实提名3人、贝达药业提名2人。
然而,赋成生物同样面临着持续亏损的状态。2022年至2024年,赋成生物的净利润分别为-7235.73万元、-6307.87万元和-4576.47万元。
(图 / 天广实问询函回复)
虽然双方建立了紧密的合作关系,但天广实和贝达药业还签署了特殊投资条款。按照约定,在若赋成生物连续三年没完成收入目标的前提下,若张新峰或PEI YE(叶培)离职,且在离职6个月内无令双方满意的替代人员,天广实要向贝达药业无偿转让赋成生物2.5%股权作为补偿。
(图 / 天广实招股书)
这意味着,天广实除了背负上市失败触发的股权回购义务外,还需应对与贝达药业约定的特殊投资补偿条款,多重兑付条款叠加,公司的压力由此可窥一二。
此外,公司多管线布局,也在持续消耗资金。
报告期内,天广实的研发费用分别为1.99亿元、1.89亿元和1.81亿元,研发费用率分别为311.38%、1451.09%和141.11%。
(图 / 天广实招股书)
在创新药行业,临床研发阶段的高投入、高消耗是行业常态,但产品获批上市后的商业化落地,更需要巨额资金支撑渠道铺设、学术推广与市场扩容。
截至2026年中期末,天广实拥有货币资金1.28亿元,而短期借款则已达2.02亿元,货币资金难以覆盖短期借款。
(图 / 天广实2026年上半年财报)
资金链紧张,或是天广实急于登陆北交所的核心动因之一。
此次IPO,公司拟募资3.49亿元,其中2.89亿元用于创新生物药研发及临床项目投入,6000万元用于补充流动资金。
(图 / 天广实招股书)
一边是持续亏损、尚未兑现的商业化预期,一边是股权回购压力高悬,天广实接下来能否顺利上市,「创业最前线」将持续关注。
*注:文中题图来自摄图网,基于VRF协议。返回搜狐,查看更多
2026-09-16
·证券之星
(原标题:3年累亏超6亿元!天广实冲刺北交所:与贝达药业合作暗藏补偿风险)
出品 | 创业最前线作者 | 希波编辑 | 王亚静美编 | 邢静审核 | 颂文历经上交所科创板和港交所IPO折戟后,北京天广实生物技术股份有限公司(以下简称“天广实”)还是没有放弃冲刺上市。近日,公司在北交所提交注册,继续向资本市场发起冲击。公司成立早期依托国有资源起步,原为借调人员的李锋后续成为实控人,这一沿革遗留了股权合规、代持及回购等历史问题。如今,天广实手握王牌产品MIL62(商用名:倍捷欣),但商业化销售尚未大规模展开,企业并未实现盈利,现金流也难言乐观。此外,在天广实,贝达药业身兼股东与客户身份,双方的复杂关系也引发市场审视。走到注册环节的天广实,经营与合规考验远未结束。1、“打工人”逆袭为实控人,回购条款压顶2003年,天广实的前身广实有限由拥有国资背景的北京四环与康诺伟业共同出资设立。2008年8月,海正药业时任董事长白骅牵头,携一众高管、部分员工及其亲属私下筹资设立杭州兴海投资股份有限公司,并在同月收购天广实100%权益。此次收购全部使用管理层个人资金,并未进入上市公司体系,天广实就此成为和海正药业主业高度重合的生物药研发体外平台。此外,人才的借调进一步打通海正药业与天广实的关联。2011年,经沈倍奋院士(天广实技术顾问)引荐,曾在美国基因泰克和安进任职的李锋与白骅结识。此后,李锋等四名技术人员与海正药业及其子公司签订劳动合同,薪酬由海正药业发放,但人员实际借调至天广实开展抗体药物研发。李锋加入天广实工作后,从2012年4月开始逐步入股天广实。2015年7月,海正药业多名高管委托罗菊芳、徐阿堂作为代持人,与李锋、王钢一起共同设立华泰君实(李锋控股);同年12月,华泰君实受让天广实78.39%股份,李锋也成了天广实的实际控制人。2018年7月、2020年2月,罗菊芳和徐阿堂相继通过减资完成退出。由此,海正系高管实现套现离场,而李锋从海正药业借调的“打工人”最终成为企业实控人。截至招股书签署之日,华泰君实直接持有天广实18.66%的股份,李锋直接或间接合计控制公司36.82%股份表决权。(图 / 天广实招股书)在此之前的2011年9月至2018年1月,海正药业曾向李锋四人支付薪酬(含工资、报销)共计2069.60万元。(图 / 海正药业公告)其中,研发成果以天广实名义申请专利,所有权归天广实,海正药业仅享有优先受让权,后续海正药业以合计1.42亿元受让8个项目,项目经评估价值大幅提升至18.25亿元。(图 / 海正药业公告)通过这种方式,海正药业出钱养研发团队,最后产出却流入管理层控制的体外公司。但由于李锋等四人未直接入职海正药业,多方约定,由李锋以个人名义向海正药业作出补偿,返还相关薪酬补偿款合计3378.28万元。(图 / 海正药业公告)但事件争议并未就此画上句号。北交所依然对天广实的借调薪酬、与海正药业的合作情况、代持实际人员等关键信息进行问询。值得一提的是,海正药业董事长白骅之女白敏姿任天广实董事期间(2008年12月至2011年6月),公司与海正药业达成三项合计3000万元的交易,海正药业却没有按关联交易进行披露。招股书显示,公司历史上涉及委托投资关系的股份已清理完毕,但截至招股书签署日,仍有少量最终权益持有人尚未对委托投资事项进行确认,其中已领取退出对价但未确认的合计13人,未领取退出对价也未确认的合计7人。不仅如此,李锋、华泰君实及其一致行动人,曾与多家投资股东约定附条件恢复效力的特别回购条款。按照规定,若天广实或保荐机构撤回本次上市申请,届时相关股东可能要求李锋及其一致行动人履行回购义务,现有股东持股比例存在可能发生变化的风险。2、持续亏损,MIL62是救命稻草?天广实的主营业务为大分子生物药的研发与产业化。其中,核心产品MIL62是天广实自主研发的一种创新型第三代CD20重组人源化单克隆抗体,2026年2月、6月,适应症视神经脊髓炎谱系疾病(NMOSD)、原发性膜性肾病(PMN)分别获批上市。值得注意的是,MIL62是全球范围内首款且唯一一款获批治疗PMN的特效药物。原发性膜性肾病(PMN)是成人肾病最常见的病理类型,也是导致终末期肾病的主要病因之一,在我国的发病率高于西方国家。当前,国内终末期肾病患者数量接近200万例,该类疾病的主要治疗手段为血液透析,治疗成本高昂。根据灼识咨询,2025年,中国适用MIL62治疗的中重度PMN患者人数达149万人,预计2030年该患者人数为168万人,这也为MIL62产品的市场化提供了广泛的市场基础。除了PMN外,MIL62产品实现商业化销售的适应症NMOSD,是一种罕见的中枢神经系统自身免疫性疾病。(图 / 天广实招股书)然而,天广实核心管线MIL62虽然已经获批上市,却未能快速落地规模化销售,公司也尚未盈利。招股书披露,2023年至2025年(以下简称“报告期”),天广实的营业收入分别为6388.30万元、1300.77万元和1.28亿元。同期,公司归母净利润分别为-2.27亿元、-2.52亿元和-1.62亿元,三年累计亏损6.41亿元。(图 / Wind(单位:万元))2026年上半年,天广实再度亏损6975.26万元,同时公司预计2026年前三季度归母净利润亏损8500万元-1.05亿元。(图 / 天广实招股书)「创业最前线」注意到,2025年天广实的收入暴涨,是因为一笔境外授权收入。2025年1月,天广实与Climb Bio(美国纳斯达克上市公司,证券代码:CLYM)达成合作,公司授权其使用MIL116的相关专利和专有技术以及相关海外开发、生产及销售MIL116的权利,天广实收到了900万美元的首付款。2026年,天广实与云顶新耀(1952.HK)达成合作,授予其关于MIL62在东南亚、印度等亚太地区的临床开发及商业化权益。也就是说,天广实的营业收入增长较为依赖技术授权变现,而非核心新药销售,主营业务目前尚未形成“造血”能力,这也是天广实持续亏损的原因之一。值得一提的是,天广实已为MIL62商业化落地做好产能铺垫。回复函显示,天广实委托控股子公司华放天实进行后续商业化活动,根据华放天实现有产能,预计可实现年产30.80万支MIL62制剂,满足2028年前的商业化生产以及其他产品的研发和临床阶段生产。不过,从终端市场看,MIL62的大规模商业化或许存在一定阻力。MIL62主打院内市场,医保落地是放量核心前提,但医保准入、挂网定价、医院药事审批等关键环节,目前均处于未知状态。更重要的是,行业竞争已然白热化,在国内第三代CD20重组人源化单克隆抗体领域,天广实还有罗氏、百奥泰等竞争对手。其中,罗氏奥妥珠单抗已在国内上市,且2026年上半年新增多项PMN相关适应症NDA申报;百奥泰同赛道产品BAT4406F也处于NDA审评阶段。(图 / 天广实问询函回复)为摆脱单品依赖风险,天广实持续布局多元化创新管线。目前,MIL62还有滤泡性淋巴瘤(FL)、系统性红斑狼疮(SLE)两项适应症Ⅲ期临床试验正在进行。与此同时,公司还手握MIL86、MIL93等8款处于I/Ⅱ期临床的在研产品,聚焦双特异性抗体、三特异性抗体、长效创新抗体等赛道。创新药赛道从来不乏重磅候选产品,但研发只是第一步,MIL62的市场潜力值得期待,但是其商业化征程注定不会很轻松。3、研发费用高企,与贝达药业对赌在经营中,天广实十分依赖前五大客户。其中又与大客户贝达药业的关系十分紧密,贝达药业兼具客户、股东、合作方三重身份。(图 / 天广实招股书)招股书披露,报告期内,天广实向贝达药业的销售收入占收入的比例分别为32.67%、15.99%和9.36%。同时,贝达药业是天广实第七大股东,持有公司约2.79%的股份。此外,天广实的董事范建勋目前还担任贝达药业的董事、副总裁兼首席财务官。(图 / 天广实招股书)据悉,2021年12月,天广实与贝达药业各出资5000万元,共同设立赋成生物,打造抗体药物产业化基地。赋成生物主要用于生物大分子药物产业化,主要参与天广实创新药物生产环节,承担工艺开发和生产职能。其中,赋成生物董事会的5名董事中,天广实提名3人、贝达药业提名2人。然而,赋成生物同样面临着持续亏损的状态。2022年至2024年,赋成生物的净利润分别为-7235.73万元、-6307.87万元和-4576.47万元。(图 / 天广实问询函回复)虽然双方建立了紧密的合作关系,但天广实和贝达药业还签署了特殊投资条款。按照约定,在若赋成生物连续三年没完成收入目标的前提下,若张新峰或PEI YE(叶培)离职,且在离职6个月内无令双方满意的替代人员,天广实要向贝达药业无偿转让赋成生物2.5%股权作为补偿。(图 / 天广实招股书)这意味着,天广实除了背负上市失败触发的股权回购义务外,还需应对与贝达药业约定的特殊投资补偿条款,多重兑付条款叠加,公司的压力由此可窥一二。此外,公司多管线布局,也在持续消耗资金。报告期内,天广实的研发费用分别为1.99亿元、1.89亿元和1.81亿元,研发费用率分别为311.38%、1451.09%和141.11%。(图 / 天广实招股书)在创新药行业,临床研发阶段的高投入、高消耗是行业常态,但产品获批上市后的商业化落地,更需要巨额资金支撑渠道铺设、学术推广与市场扩容。截至2026年中期末,天广实拥有货币资金1.28亿元,而短期借款则已达2.02亿元,货币资金难以覆盖短期借款。(图 / 天广实2026年上半年财报)资金链紧张,或是天广实急于登陆北交所的核心动因之一。此次IPO,公司拟募资3.49亿元,其中2.89亿元用于创新生物药研发及临床项目投入,6000万元用于补充流动资金。(图 / 天广实招股书)一边是持续亏损、尚未兑现的商业化预期,一边是股权回购压力高悬,天广实接下来能否顺利上市,「创业最前线」将持续关注。*注:文中题图来自摄图网,基于VRF协议。
100 项与 江苏四环生物股份有限公司 相关的药物交易
登录后查看更多信息
100 项与 江苏四环生物股份有限公司 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年09月27日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
临床1期
1
4
批准上市
登录后查看更多信息
当前项目
| 药物(靶点) | 适应症 | 全球最高研发状态 |
|---|---|---|
重组人白介素-2 (四环生物) ( IL-2R ) | 黑色素瘤 更多 | 批准上市 |
重组人粒细胞刺激因子 (四环生物) ( CSF-3R ) | 中性粒细胞减少 更多 | 批准上市 |
甲基斑蝥胺 | 肝癌 更多 | 批准上市 |
重组人促红素 (四环生物) ( EPO receptor ) | 贫血 更多 | 批准上市 |
磷酸二甲萘二酚 | 克罗恩病 更多 | 临床1期 |
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
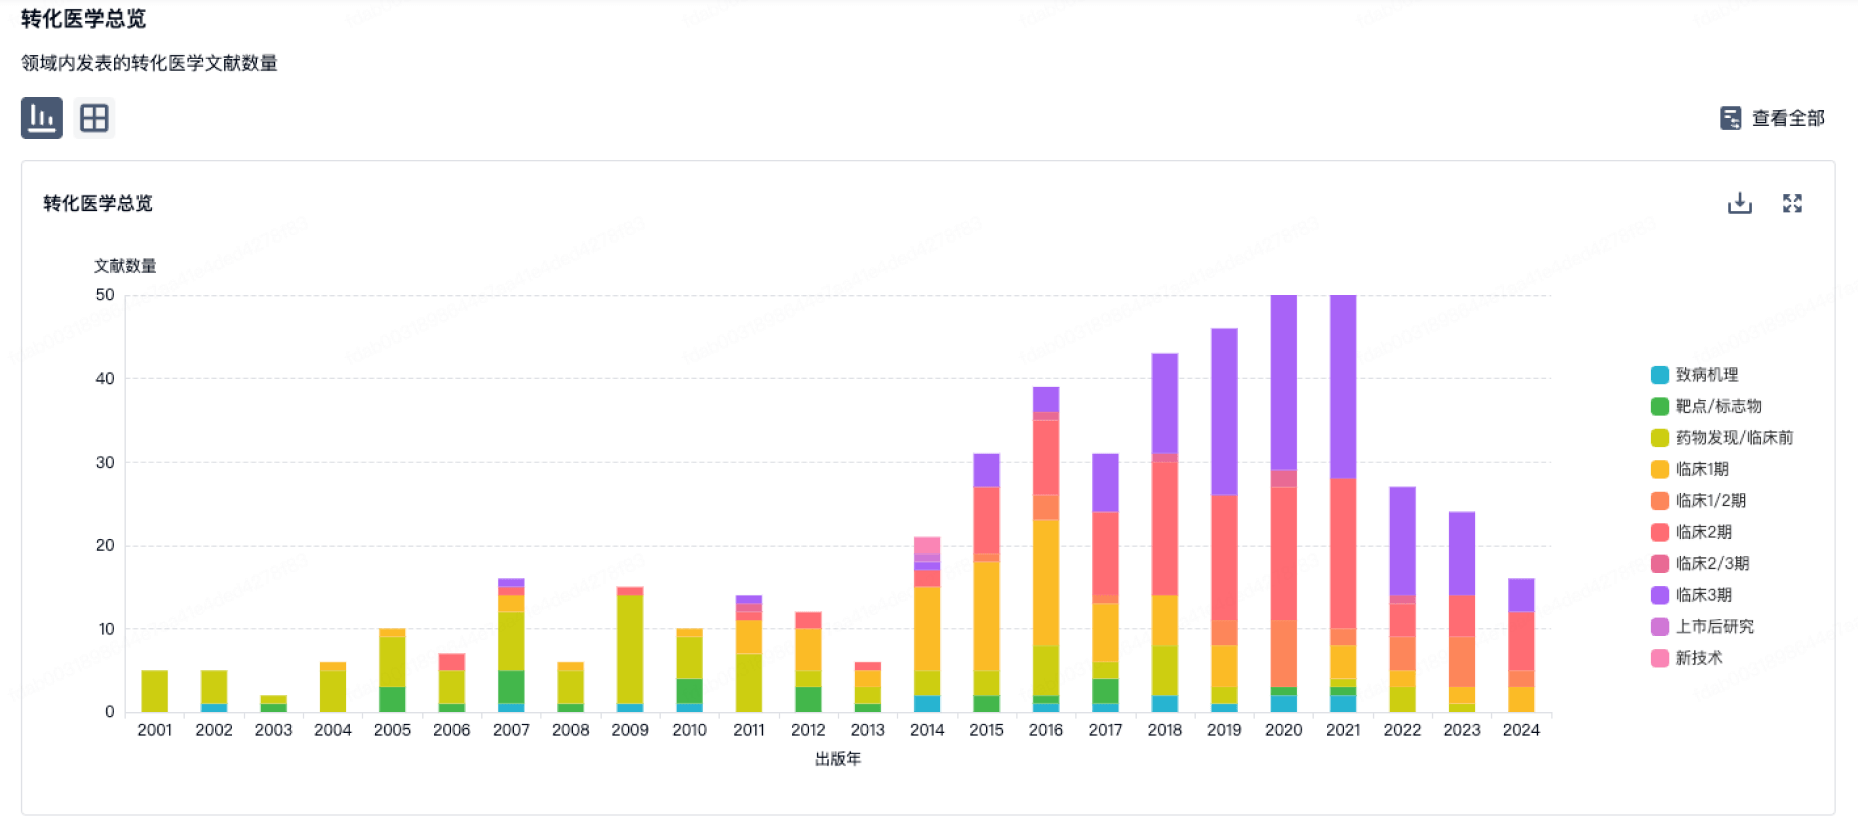
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用