预约演示
更新于:2026-10-09
Zhejiang Medical Technology Development Co., Ltd.
更新于:2026-10-09
概览
标签
皮肤和肌肉骨骼疾病
神经系统疾病
遗传病与畸形
小分子化药
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 2 |
| 排名前五的靶点 | 数量 |
|---|---|
| κ opioid receptor(κ-阿片受体) | 1 |
关联
2
项与 浙江医学科技开发有限公司 相关的药物靶点- |
作用机制 氨清除剂 |
最高研发阶段批准上市 |
首次获批国家/地区 美国 |
首次获批日期2013-02-01 |

作用机制 κ opioid receptor激动剂 |
最高研发阶段批准上市 |
首次获批国家/地区 新加坡 |
首次获批日期- |
100 项与 浙江医学科技开发有限公司 相关的临床结果
登录后查看更多信息
0 项与 浙江医学科技开发有限公司 相关的专利(医药)
登录后查看更多信息
193
项与 浙江医学科技开发有限公司 相关的新闻(医药)2026-08-29
·药通社
8月27日,中国大冢制药有限公司提交了醋酸地非法林注射液的仿制上市申请,中国大冢制药是Otsuka公司在中国的子公司,除了原研地产化,基本不涉及仿制药领域。
那么这款醋酸地非法林注射液是什么药?
醋酸地非法林注射液原研产品由VIFOR (INTERNATIONAL) INC开发,2021年8月23日在美国FDA批准上市,商品名为KORSUVA,成为全球首个用于血液透析患者慢性肾病相关瘙痒(CKD-aP)的靶向药物。
2023年,原研被纳入参比制剂,2025年12月,被纳入了第四批鼓励目录。
2026年4月17日,维健医药和VIFOR公司达成合作,引进的醋酸地非法林注射液正式获得NMPA批准上市,用于治疗血液透析成人患者的中度至重度瘙痒。
在原研上市后,已有6家企业提交了4类仿制申请,包括甘李药业、大冢制药这类主精力都不在仿制药的企业。
CKD-aP曾被称为“尿毒症瘙痒”,是指继发于慢性肾脏病(CKD)且不能用其他原因解释的瘙痒症状。其患病率在不同人群中差异显著,透析预后与实践模式研究(DOPPS)5期的结果提示,血液透析(HD)患者中度及以上的CKD-aP患病率约为26%~48%。
我国的荟萃分析显示,成年透析ESRD患者中CKD-aP总患病率约为55%。CKD-aP可导致CKD患者住院率和死亡风险升高,生活质量降低,睡眠障碍和抑郁等风险显著增加,医疗成本上升。
然而,目前临床中仍存在对CKD-aP的知晓率低、医务人员对疾病认识不足以及治疗率低的问题。
CKD-aP目前治疗方案包括局部钙调磷酸酶抑制剂(CNIs)、系统用阿片类受体激动剂/拮抗剂,当然最终解决手段是肾移植。
但这些手段都有各自的局限性,地非法林与大多数阿片类药物相比,地非法林不是受管制药品,也不会引起呼吸抑制等阿片类药物不良反应。该药在常规透析后,通过透析通路静脉给药,有效解决血液透析患者口服药物负荷大带来的长期依从性问题。
有意思的是齐鲁,原研VIFOR其实在2021年就获得了进口临床批件,但临床进展很缓慢,齐鲁在2024年申请了临床批件,基于原研未在国内上市考虑,直接做了Ⅲ期临床,后来也是按照3类申请上市。
没想到,维健医药与 Vifor公司签订了醋酸地非法林注射液商业化合作之后,以非常快的速度完成了国内临床试验,上市申请等,在齐鲁仿制药获批之前,原研在国内获批了。
齐鲁比原研的上市申请提交日期晚了两个月,原研已经上市四个月,而齐鲁的仿制上市申请目前暂停了。
在齐鲁之后的6家企业,都是按照4类仿制上市,未进行Ⅲ期临床试验。
原研在国内的两项专利(ZL200780041737.6和ZL200780041697.5)到期日2027年11月13日,算算日子现在申报,顺利获批的话正好专利到期。
不过客观来讲,Vifor公司对慢性肾病领域研究很深,前段时间接连失败的蔗糖羟基氧化铁咀嚼片就来自Vifor公司,用于控制接受血液透析或腹膜透析的慢性肾脏病(CKD)成人患者的血清磷水平。
透析后各种疾病并发症受各种因素影响,有研究称,高磷也是诱发CKD-aP的因素,而国内对于这一领域的研究还是不多,故也不要把地非法林当成轻易可以获批的大普药。
综上,Vifor公司这款醋酸地非法林注射液是潜力品种,但或许并没有那么容易仿制。
仿制药立项,不仅要看市场空间、鼓励目录红利,更要提前研判原研引进节奏、专利壁垒、制剂工艺难点、后期临床风险,稍有预判失误,前期投入便有可能付诸东流。
9 月 4‑5 日,苏州国际博览中心
围绕肾病并发症药物、鼓励仿制目录品种立项决策、参比变化风险预判、专利布局排查、药学工艺攻关等热点议题展开深度研讨。欢迎立项调研、制剂研发、注册申报负责人到场交流,精准筛选优质项目,避开立项路上各类隐形陷阱。
免费报名通道已开启,报名可解锁嘉宾 1v1 约见机会。
9 月 4‑5 日,苏州国际博览中心,与制药产业上下游同仁线下相聚,挖掘实实在在的产业机会。
👉扫码进入会议小程序 查看完整全议程
本届展会彻底重构往届对接模式,依托全新升级的1V1约见系统,打造会前、会中、会后全流程闭环的深度对接服务,直击“找品种、找资本、找供应链、找海外渠道”匹配难、沟通浅的行业痛点:
重磅企业矩阵
特设10间专属对接房,每间入驻一家行业标杆企业。助您一站式锁定产业链关键节点。
*重磅企业持续增加中,敬请期待...
甲方需求直连
现场发布真实甲方企业需求清单,涵盖原料药采购、创新管线授权、CXO合作、投融资及设备耗材采购等方向,让合作诉求一目了然。
*上下滑动查看
*以上为部分公司呈现,排名不分先后...
嘉宾面对面洽谈
汇聚产业决策层与学术带头人,为您提前勾勒现场高端人脉网络。
*嘉宾排名不分先后,按姓名首字母排序,持续增加中...
自由约见,高效会晤
所有参会人员均可通过1V1约见系统自由发起洽谈邀约。系统基于智能匹配机制,特别针对合成生物学、CGT、中药、宠物药等热门细分赛道设立专属匹配通道,集中汇聚同赛道供需双方,让企业高效锁定垂直领域的关键合作伙伴。到场即直面精准匹配的决策层,大幅提升转化效率,精准实现“找方向、搞增长、寻长期战略伙伴”的目标。
👉扫码进入会议小程序 报名后即可约见
2026-08-28
Daniel(主持人):各位读者好,欢迎来到本期深度对话。今天我们要聊的是一个低调但极其关键的赛道,药品CSO。很多人对CRO(合同研究组织)、CDMO(合同生产组织)如数家珍,但对CSO(合同销售组织)却很陌生。巧的是,2026年8月17日康哲药业刚刚发布了中报,营收45亿元、净利9.7亿元,创新药占比冲到37.7%。这家曾经的"中国最大CSO"已经几乎没人把它当CSO看了。今天我们就以康哲和亿腾为样本,把CSO的资本化之路讲透。Ethan,你先给读者扫个盲:CSO到底是干什么的?
01. CSO行业科普:从“销售外包”到合规焦点
Ethan(行业研究分析师):CSO全称Contract Sales Organization ,即医药合同销售组织,核心是为制药企业提供药品营销与市场推广的外包服务,涵盖市场调研、产品策划、渠道设计、学术推广、终端维护等全链条环节。它和CRO、CMO/CDMO一起,构成了CXO产业链的最下游:上游把药造出来,中游做临床,下游靠CSO把药卖进医院和药房。CSO在中国的演化经历了三个清晰的阶段:第一阶段是外企合规需求驱动的萌芽期,当时跨国药企进入中国,需要本地化的推广团队,催生了第一批CSO;第二阶段是专业化分工的发展期,本土药企也开始将非核心市场外包;第三阶段是"两票制""营改增"政策推动的规范化阶段。这里要划一个重点:两票制是CSO行业的分水岭。两票制前,药品通过不同层级经销商销售,流通和推广混在一起,层层加价;两票制后,流通和推广被强制切开,一大批中间经销商被迫转型成CSO,专门承担学术推广职能。所以今天中国的CSO,其实是"政策催熟"的产业,它的爆发不是市场自然演进的结果,而是税制和流通改革的副产品。
Oliver(战略咨询顾问):我从商业模式的角度再补充一层。CSO不是一个单一模式,而是分层的,不同模式的资本化路径和合规风险天差地别。
第一类是总代模式。CSO拿到药企某产品在特定区域的独家经销推广权,从市场准入到终端推广全包,药品所有权转移给CSO。这种模式要求CSO必须持有“药品经营许可证”,这个证近年极难获批,所以能做总代的都是有规模的大型医药商业集团,央企系的有国药控股、华润医药、上海医药,民营系的代表就是亿腾、康哲等。还有一种特殊情形:境外药品进入中国,全国仅限1家国内总代理,且可视同生产企业,这是两票制下非常稀缺的牌照资源。
第二类是纯推广服务模式(也叫学术推广模式)。CSO不碰药品所有权,只提供市场调研、学术会议、真实世界研究等专业服务,按项目收费。这类CSO主要由原二级经销商转型而来,在行业中占绝大多数,也是合规风险最高的一类,因为最容易沦为"过票洗钱"的通道。
第三类是研发合作捆绑CSO模式。在BD交易中,把研发合作和未来商业化权益打包,实现"研发+营销"协同,这是目前头部玩家正在探索的方向。
Daniel:听起来CSO是个"搬运工"角色,为什么资本市场会对它感兴趣?
Ethan:因为CSO手里握着医药行业最稀缺的资源:覆盖全国医院和药房的商业化网络。中国上万家医院、几十万家零售药房,任何一家药企无论是跨国巨头还是本土Biotech想把自己的药卖进去,都需要一支懂科室、懂医生、懂招标、懂医保的地面部队。这支部队自己建,没5-10年建不起来,而且成本极高;租CSO的,立刻就能用。这也是为什么2015年之后,中国创新药大爆发,但CSO不但没被颠覆,反而身价倍增。Biotech有管线没销售,Pharma有销售但覆盖不到基层,双方都要找CSO。资本市场看中的就是这张网的"杠杆价值":用别人的药来养自己的网,等网足够密了,再反过来用网来孵化自己的药。
Oliver:但硬币的另一面是合规。2020年CSO正式进入国家监管视野,当年《纠风要点》明确提出"严厉打击医药企业与合同营销组织(CSO)企业串通,虚构费用套现以支付非法营销费用的违法行为"。2023年国家审计署在广东的专项审计更是揭露了一个惊人的数字:3家药品生产企业向1936家CSO支付费用,假借学术会议费、医学服务费等名义套取资金40.77亿元。2025年1月市场监管总局发布《医药企业防范商业贿赂风险合规指引》,专章规定"外包服务商业贿赂风险";2026年《医药代表管理办法》进一步要求药品上市许可持有人与CSO聘用的医药代表直接签订授权书。这意味着传统CSO作为药企"防火墙"的角色被制度性击穿,CSO的违规责任将穿透到上游药企。CSO已经从药企的"合规防火墙"变成了"责任链",这对所有CSO模式公司都是一次底层逻辑的重构,中小CSO如果不尽快合规化,将被加速出清。
02. 头部CSO公司2026年中报盘点:康哲的“质变”与亿腾的“借壳”
Daniel:背景铺垫得差不多了。接下来进入大家最关心的部分:头部CSO公司2026年中报盘点。Ethan,康哲刚发的财报你最熟,先讲讲。
Ethan:康哲药业2026年上半年中报数据非常漂亮,核心指标全面向好:营业额45.01亿元,同比增长12.5%;毛利32.21亿元,同比增长11.4%;期间溢利9.71亿元,同比增长4.3%;每股基本盈利0.4075元,同比增长4.7%;银行结余及现金25.72亿元,中期股息0.1634元/股,同比增长5.1%。但最值得关注的不是这些传统财务指标,而是结构性的质变:创新及独家产品收入16.99亿元,同比增长19.7%,占总营收比重提升至37.7%;如果全按药品销售收入计算,这部分收入17.09亿元,同比增长20.5%,占比32.0%。也就是说,三年前康哲还是个"代理销售公司",现在超过三分之一的收入已经来自自家的创新药和独家药。这是从量变到质变的转折点。具体来看,2026年上半年康哲有3款创新药拿到国内上市批件:百卢妥(芦可替尼磷酸乳膏)2026年1月获批,是中国首款白癜风外用JAK抑制剂,上市不到1.5个月(含春节)就落地近千家医疗机构;德昔度司他片2026年3月获批,用于非透析慢性肾病贫血患者的HIF-PHI口服药;斯乐韦米单抗注射液2026年6月获批,是全球首款全人源双表位狂犬病抗体。此外还有5款创新药、6个适应症在NDA审评阶段,包括可能成为中国首款"每月一次给药"的IL-4Rα长效单抗(柯美奇拜单抗)。皮肤健康子公司德镁医药营收同比增长59.1%,已经递交港股介绍上市申请,计划以实物分派方式分拆独立上市。这份中报传递的信号非常明确:康哲已经不是一家CSO公司了,它是一家拥有强大商业化能力的创新药企。
Oliver:我插一句战略视角。康哲这份中报最大的看点不是财务数据,而是"研发—投资—商业化"闭环跑通了。林总(康哲管理层)在业绩会上说了一句很关键的话:"通过投资这个桥梁构成闭环,研究就不会变成一门亏本生意。"具体怎么跑通的?康哲用自己识别好品种的能力去做产业投资,被投企业泰诺麦博2026年7月21日科创板上市,按目前市值计算康哲这笔投资约有3亿多元利润,将体现在下半年报表里。后面还有新元素、麦济生物、景泽生物、维健医药等一批被投企业在筹备IPO。上半年康哲研发费用(费用化)3.57亿元,费用率7.9%;研发开支合计8.25亿元,约占销售收入的15%。公司计划长期把研发支出控制在销售收入的15%-20%,其中自主研发7%-10%。这个纪律性在Pharma里是非常克制的,说明康哲不是盲目烧钱做研发,而是用商业化反哺研发,再用研发和投资放大商业化的价值,这是一个正向飞轮。
Daniel:康哲讲完了,那亿腾医药呢?我查了下,亿腾似乎没发2026中报,但它最近资本化动作很大。
Oliver:是的,亿腾的路径和康哲完全不一样,我们正好可以形成对照。亿腾医药2001年成立于上海,初期也是做CSO起家,后来通过收购和授权引进,转型为具备研发、生产、销售全价值链能力的Biopharma,聚焦抗感染、心血管、呼吸,拓展到肿瘤和自免。亿腾的核心成熟产品有三个:稳可信(抗MRSA感染药物),2022年市场份额62.7%;希刻劳(儿科抗菌药物),头孢克洛剂袋市场占比超70%;亿瑞平(雾化吸入糖皮质激素)。销售网络覆盖全国逾1.6万家医院。亿腾资本化最戏剧性的一幕是四次IPO折戟后,通过反向收购嘉和生物曲线上市。2024年10月,亿腾以6.77亿美元估值合并专注肿瘤创新药研发的嘉和生物(估值仅1.97亿美元),新主体叫"亿腾嘉和医药集团有限公司",亿腾占股77.43%。这个数字非常有信息量:一个传统CSO转型的Pharma,估值远超一个前沿创新药Biotech。资本市场用脚投票告诉我们:在资本寒冬里,成熟的商业化能力比前沿管线更值钱。
Ethan:亿腾这次反向收购也伴随争议。2024年亿腾销售及分销开支7.31亿元,占营收比重28.7%,远超研发投入占比的4.8%;其中"会议支出"高达2.23亿元,几乎是同期研发费用(1.22亿元)的两倍。这种"销售费率碾压研发费率"的结构,在当前的穿透式监管下是非常敏感的。2026年《医药代表管理办法》已经把CSO的合规责任穿透到持有人,亿腾作为新上市主体,合规压力只会更大。此外,亿腾的自研管线相对薄弱,主要靠收购和授权引进成熟品种,这种模式在行业上升期很有效,但在创新药内卷和集采降价的双重压力下,长期增长动力存疑。
03. 资本化路径差异解析:内生飞轮 VS 曲线突围
Daniel:好,两位把两家公司都讲清楚了。接下来是今天的重头戏:康哲和亿腾的资本化路径差异解析。同样是CSO出身,为什么一个已经稳坐港股Pharma龙头,一个却要借壳上市?
Ethan:我从财务数据和资本市场表现来对比。
康哲的资本化路径是"内生+并购+分拆"的正向递进:2000年代-2010年代,作为CSO总代理商积累商业化网络,2010年前后在香港主板上市(867.HK);2018年起,集采冲击下启动战略转型,走license-in引进+自主研发+产业投资三轨并行;2026年,新加坡交易所第二上市(8A8.SG),德镁医药分拆赴港独立上市;当前阶段,已经是拥有约50款创新管线、7款商业化创新药的专科Pharma。康哲的特点是每一步都有扎实的现金流支撑:2026年H1营收45亿、净利9.7亿、账上现金25.7亿,所以它不需要"借壳",可以堂堂正正地分拆、二次上市。
亿腾的资本化路径则是"四次IPO失败→反向收购"的曲线突围:2001-2010年代,CSO总代模式起家,积累稳可信、希刻劳等王牌品种;多次尝试港股IPO均折戟(2020、2021、2022、2023年四次);2024年10月,反向收购嘉和生物,以77.43%股权合并,估值6.77亿美元;当前阶段,新主体"亿腾嘉和"定位"立足中国,服务全球"的均衡型Biopharma。一个是正向递进,一个是曲线救国,路径选择的背后是两家公司战略底色的根本不同。
Oliver:我从战略咨询的角度补一层。这两家公司的差异本质上是"商业化能力的内化深度"不同。康哲走的是"商业化能力→选品能力→投资能力→研发能力"的螺旋上升。它的底层资产是全国性专科商业化网络,然后这个网络让它有能力识别好品种(license-in),识别好品种的能力又让它有能力做产业投资(投泰诺麦博等),投资又反哺自研。这是一个正向飞轮,每一步都在加固下一步的基础。亿腾走的是"商业化能力→收购品种→全价值链整合"的直线扩张。它通过收购把稳可信、希刻劳等品种的所有权拿在自己手里,构建了从研发到商业化的全价值链,但在自研管线的深度上相对薄弱。2024年研发投入占比仅4.8%,而销售费率高达28.7%。关键差异在于:康哲是用商业化能力"养"研发,亿腾是用商业化能力"买"品种。前者更可持续,后者更立竿见影但依赖外部融资。当资本市场从"讲故事"转向"看现金流"时,康哲的模式显然更受青睐。
Ethan:还有一点资本市场视角的差异。康哲已经在港股和新加坡双重上市,德镁还要分拆上市,相当于把"专科Pharma"和"皮肤健康"两块业务分别定价,让资本市场给创新药业务更高估值。而亿腾反向收购嘉和生物,本质上是把"传统Pharma"和"创新Biotech"硬拼在一起,估值逻辑还没完全理顺。市场还在观察亿腾嘉和到底该按Pharma还是Biotech来估值。如果按Pharma估值,28.7%的销售费率会拉低利润率;如果按Biotech估值,自研管线又不够厚。这种估值逻辑的模糊性,是反向收购带来的隐性成本。
Oliver:合规层面也有本质差异。康哲的销售网络是自己亲手搭建、自己管理的,医药代表是"自己人",合规可控性高。而CSO行业普遍存在的"推广服务费挂钩销量"结算模式,在穿透式监管下极易暴雷。亿腾作为新上市主体,销售费率又畸高,2026年《医药代表管理办法》要求持有人对CSO医药代表承担不可转移的主体责任,这对亿腾的合规体系是巨大考验。如果亿腾不能尽快把销售费率降下来,把研发占比提上去,不仅估值上不去,还可能面临监管风险。
04. 未来展望:CSO的第三次范式转移
Daniel:两位的分析非常透彻。最后我们聊聊未来,CSO行业的明天在哪里?
Ethan:我认为CSO行业正在经历第三次范式转移。
第一次是"两票制"催生了现代CSO产业;
第二次是集采倒逼CSO公司向创新药企转型;
第三次就是当下,在穿透式监管和创新药出海双重压力下,CSO要么进化成全球化Biopharma,要么退化为纯合规的学术推广服务商。康哲的选择是国际化。在东南亚、中东从零重建"海外康哲",做研产销全链路,预计2028年盈亏平衡。这是最难的路,但也是天花板最高的路。亿腾也在尝试出海,但更多是通过授权引进把海外品种引入中国,而不是把中国创新药卖到海外。未来5年,谁能把商业化网络复制到海外,谁就能吃到下一波全球化红利。
Oliver:我补充战略层面的三个判断。
第一,CSO的"牌照价值"正在重估。两票制下境外药品全国总代理视同生产企业的政策红利,让头部CSO握有稀缺牌照。但随着创新药出海和跨国药企中国区策略调整,这张牌还能打多久?要看谁能把"总代"升级为"全球合作伙伴"。
第二,"研发+CSO"捆绑模式会成为主流BD形态。康哲的license-in+投资+自研三轨并行,亿腾的全价值链整合,本质上都是在做同一件事,让商业化能力前置到研发阶段。未来纯粹的CSO会消失,留下来的都是"带商业化能力的Biopharma"。
第三,合规将成为CSO的核心竞争力。《医药代表管理办法》2026年落地后,CSO的医药代表由持有人直接授权,CSO被单独设定四项禁止行为,违规责任穿透到持有人。这意味着合规体系不健全的中小CSO会被加速出清,市场份额向头部集中。对康哲、亿腾这种级别的玩家,反而是利好。
Daniel:那对资本市场而言,CSO系公司的估值逻辑会发生什么变化?
Ethan:过去市场给CSO的估值是"市盈率+代理品种Pipeline",比较像传统Pharma。未来要给"创新药Peer Group"的估值即管线估值法(rNPV)+ 商业化平台溢价。康哲目前2026年预测PE约20倍,已经明显高于传统Pharma的10-15倍,但低于纯创新药Biotech的30-50倍。这就是"转型期溢价",市场承认它的创新转型,但还在等自研管线大规模兑现。一旦自研产品(如TYK2抑制剂CMS-D001、GnRH拮抗剂CMS-D002、INHBE siRNA药物CMS-D008等)进入商业化,估值还有上修空间。亿腾嘉和的情况更复杂。反向收购时6.77亿美元估值,对应2024年营收约25亿元,PS约2倍,这个估值反映了"成熟商业化+创新预期"的混合定价。但要支撑更高估值,亿腾必须在自研管线(如唯思沛、稳可达、EDP 125等)上拿出真东西,否则高销售费率的结构会持续被市场质疑。
Oliver:我做个总结性判断。中国CSO行业的资本化之路,本质是"销售外包商"向"专科药企"的身份跃迁。这条路上已经跑出来的标杆是康哲,它用8年时间(2018-2026)完成了从CSO到创新Pharma的蜕变,2026年中报就是这份蜕变的阶段性答卷。亿腾走的是另一条路,用反向收购解决资本化入场券问题,但入场之后的转型压力更大。未来5年,我们会看到:第一,头部CSO全面转型为专科Biopharma,纯CSO模式退守基层市场和器械推广;第二,国际化成为第二增长曲线,东南亚、中东、"一带一路"市场是关键;第三,分拆上市常态化,皮肤、眼科、消化等专科板块会独立走向资本市场;第四,合规科技(RegTech)成为CSO标配,推广服务真实性审核、资金流管理全面数字化;第五,产业投资反哺研发"康哲模式"会被广泛复制,CSO系公司将批量出现在LP和VC圈。
05. 尾声:惊险一跃
Daniel:非常精彩的分享。最后一个问题留给两位:如果用一个词形容CSO行业的资本化未来,你们会选什么?
Ethan:"重估"。商业化能力在创新药时代被严重低估,未来会被重新定价。当Biotech们发现"有药卖不动"比"没药可卖"更痛苦时,CSO系的商业化网络会成为最稀缺的资产。
Oliver:"蜕变"。从销售外包到创新药企,不是所有CSO都能完成这次惊险一跃,但跳过去的,就是新一代Pharma龙头。这个过程会伴随阵痛、洗牌和监管的重锤,但大浪淘沙之后,留下的将是真正具备全球竞争力的中国专科药企。
Daniel:感谢Ethan和Oliver的精彩对话。CSO的故事远未结束,康哲和亿腾只是两个样本,背后还有泰凌、国药、华润等一众玩家在各自探索。在穿透式监管和创新药出海的双重变局下,这条资本化之路注定不会平坦,但正是这种不平坦,才造就了真正的产业赢家。谢谢大家,我们下期再见。
2026-08-26
行业观察
卖了中国区之后:留下来的外企,靠什么继续"玩"?
上一篇文章里,我们讲了一家日本百年药企把中国区整体作价 7.2 亿元卖掉的故事。那是我国首例外资药企把中国区整体卖给本土公司。消息一出,很多人下意识地问:外企是不是都要"撤了"?
这个问法本身就错了。
真实的情况远比"进"或"退"两个字复杂。2025 年 9 月,百时美施贵宝(BMS)转让了合资药厂中美上海施贵宝的全部股权,这家公司手里攥着 12 款药物的有效批文;几乎同一时间,传出通用电气医疗(GE 医疗)在考虑出售中国子公司的股权。可就在这些"卖"的动作旁边,另一批跨国药企正做着完全相反的事——不是收缩,而是重新下注。
外企并没有"走",它们只是在重新给手里的资产定价:哪些值得重资产直营,哪些适合交给本土平台去跑,哪些市场机会看似很大、实际需要花大力气过准入、处方、支付、患者留存这几道关。
留下来的那批外企,靠什么继续"玩"下去?答案藏在这三件事里。
第一件事:核心创新药,继续重资产直营
外企在中国最舍不得放手的,是那批"真金白银砸出来的"核心创新药——尤其是有全球多中心临床数据、能进医保谈判、又够得着核心处方人群的重磅管线。
对这些资产,外企的逻辑很直接:自己直营。为什么?因为一款创新药在中国市场的价值,绝对不只体现在卖了多少盒。它背后是一整套全球统一的临床数据、医学教育体系、学术推广网络,以及在总部报表里举足轻重的中国市场增速。把这些交给第三方,等于把最肥的一块肉让出去。
最典型的例子是阿斯利康。这家公司在中国的研发管线,已经做到与全球 100% 同步——也就是说,中国参与的是阿斯利康全球研发的每一个环节,而不是一个被"截取"的支线。它在上海、北京设立双研发中心,覆盖从早期靶点发现到 III 期临床试验的完整链条,与近 500 家医院合作开展超过 160 个临床项目,其中约 23% 是前沿领域的探索性研究。同时,阿斯利康还与 14 家本土创新药企达成了 15 项战略合作,从细胞治疗到 AI 辅助药物发现,几乎覆盖了当下最热的新技术赛道。
2025 年 5 月,还有跨国药企在上海宣布加码投资超过 20 亿元,打造全新的生产基地;拜耳的健康消费品中国创新合作中心,也在浦东张江揭幕。这些动作和"7.2 亿卖掉中国区"发生在同一时间段——一边有人卖成熟资产,一边有人砸钱建厂、建研发中心。
所以你会看到,即便在"撤退"声浪最大的 2025 年,头部跨国药企对中国研发中心的投入不降反升。它们不是把研发迁走,恰恰相反,是把中国从一个"销售市场"抬高成了"研发重镇"。
这里有一个容易被忽略的信号:2023 年到 2025 年,中国在全球医药授权合作中的占比,从 8% 一路飙到了 30%。也就是说,跨国药企手里越来越多的"新药来源",开始指向中国。它们留下中国研发中心,不是为了守着一个存量市场,而是为了守着一个增量来源。
核心创新药直营 + 研发中心加码,这是外企"留在牌桌上"的第一张牌。
第二件事:成熟产品,交给本土平台去跑
如果说核心创新药是外企攥在手里的"王牌",那么那些专利到期、进入生命周期中后段的成熟产品,就是它们愿意"让出去"的普通牌。
这类产品的逻辑完全不同。专利一过,仿制药一围,靠学术推广堆出来的溢价空间被迅速抹平。继续用外国团队、外派高管、高成本的商业化体系去跑一个即将见底的产品,账根本算不过来。
于是外企开始"算细账"——把成熟产品的销售权、甚至整个商业组合,交给本土平台去承接。协和麒麟把五个品牌连同两款全球产品一起打包卖给维健,就是这种"细账"算出来的结果:把这些产品交给一个本土化、成本更低的平台,比自己硬撑着跑要划算得多。
这种"让出去"的名单,2025 年后还在不断拉长。BMS 卖掉的中美上海施贵宝,手里是 12 款药物的有效批文;GE 医疗考虑出售的中国子公司,同样是成熟业务。这些资产不是不值钱,而是对外企来说,"持有它"的机会成本太高了——同样一批人和钱,放到创新药上能搏出更高的回报。
这其实是一种理性分工。外企保留的是"高毛利、高增长、需要全球能力"的创新资产;让出去的是"低毛利、低增长、只需要本土渠道"的成熟资产。一进一出之间,外企在中国的整体投入未必减少,只是结构彻底变了——从"全产品线重兵直营",变成"核心资产亲自下场、长尾资产外包放权"。
这不是撤退,是资产配置的重构。留下来的外企,恰恰是把这一手"算细账"玩明白了的那批。
第三件事:把中国当"方法",而不是只当"市场"
这是最反直觉、也最有意思的一点。
过去跨国药企来中国,目的很单纯——签下动辄数十亿美元的授权协议,把有潜力的新药资产"买回去"。中国对它们来说是一个"货源地":中国公司做出来,外企买走,拿去欧美市场变现。
但现在,风向悄悄变了。留下来的外企开始意识到,中国真正值钱的,不只是"药",还有"方法"。
麦肯锡的专家把话说得很直:中国的创新药突破已经开始影响全球格局。2023 年到 2025 年,中国占全球医药授权合作的比例从 8% 升到 30%,这背后不是一个简单的"中国药企变聪明了",而是一整套让研发跑得更快、成本更低的方法论正在成型。
中国创新药企用更少的钱、更短的时间,做出了越来越多 First-in-class 和 First-in-human 的项目。2024 年,中国药企单年度获海外批准的新药达到 50 款,创下历史新高,其中 24 款是国际首创药物。这种"研发效率",才是外企真正想学的东西。
所以你会看到,留下来的外企,正在从"买新药"转向"学方法"。它们不再只是把中国当作一个低价代工或单一市场,而是把中国创新药企当作一个"性价比极高的创新伙伴"。数据上最直观的信号是:源自中国大陆的对外授权(license-out)交易,2025 年上半年已经占到全球总量的 32%,而这个数字在 2020 年只有 5%。
换句话说,外企留下来,换了一种"玩"法——过去它们投资中国的生产能力,现在它们投资中国的"思考能力"。
数据来源:麦肯锡报告、《财经》杂志跨国药企在华策略调整专题报道、ByDrug 医药魔方行业观察、证券时报(2025.1.12)。
留下来的,都是算得特别清楚的人
把三件事放在一起看,会发现一个大趋势正在成型:外企在中国的角色,正在从"全产业链的参与者",变成"关键环节的操盘手"。
01
核心创新药,自己下场,重资产直营,守住高价值环节
02
成熟产品,交给本土平台,让出长尾,省下成本
03
研发层面,把中国当"方法来源",反向取经,而非单向输入
这三条,都不是"撤退"的逻辑,而是"重新下注"的逻辑。真正离开中国市场的外企几乎没有——它们只是把触角从"面"收回到"点",从"什么都做"收敛到"只做最赚钱、最不可替代的那几件事"。
一个最直观的反差是:同一家外企,可能一边在中国卖掉成熟产品线,一边又在中国投资新药研发和生产线。卖的和投的,不是同一个东西。卖的是"过去"——那些已经失掉增长、只剩存量、用高成本团队跑不划算的业务;投的是"未来"——那些需要中国临床资源、需要中国创新生态、需要在全球报表里继续拉动增速的新管线。
看懂了这个反差,就不会再把"卖了中国区"和"撤出中国"划等号。它们之间隔着的,是一整套资产重配的商业逻辑。
而留下来的这批外企,恰恰是最清楚自己在中国到底要什么的人。它们知道哪些业务必须攥在自己手里,哪些业务可以体面地交出去,哪些能力只能在中国这片土壤上才能长出来。
外企没有走,它们只是换了一种更清醒的姿势,继续留在这个牌桌上。
核心观察
"卖了中国区"和"留下来继续玩",从来不是两件对立的事。它们只是同一场资产重配的一体两面——卖掉的,是已经不值得亲自跑的;留下来的,是真正舍不得放、也放不下的。
数据来源:麦肯锡报告、ByDrug 医药魔方行业观察整理;BMS 转让中美上海施贵宝、GE 医疗出售中国子公司股权等公开报道。
100 项与 浙江医学科技开发有限公司 相关的药物交易
登录后查看更多信息
100 项与 浙江医学科技开发有限公司 相关的转化医学
登录后查看更多信息
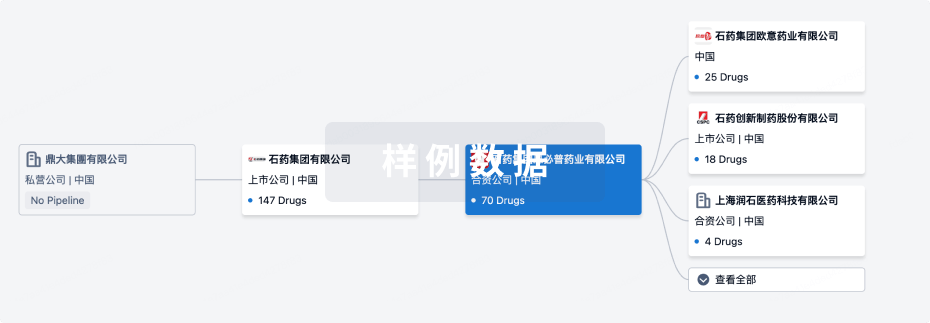
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年10月10日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
批准上市
2
登录后查看更多信息
当前项目
| 药物(靶点) | 适应症 | 全球最高研发状态 |
|---|---|---|
醋酸地非法林 ( κ opioid receptor ) | 慢性肾病相关瘙痒 更多 | 批准上市 |
苯丁酸甘油酯 | 尿素循环障碍 更多 | 批准上市 |
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用