|
|
|
原研机构- |
|
非在研适应症- |
最高研发阶段批准上市 |
|
首次获批日期1993-01-01 |
厄多司坦胶囊在健康受试者中随机、开放、两制剂、单剂量、两序列、两周期、双交叉空腹和餐后状态下生物等效性正式试验
主要研究目的:研究空腹/餐后状态下,单次口服厄多司坦胶囊受试制剂(和坦®,规格:0.3g ,浙江康乐药业股份有限公司)与参比制剂(ERDOTIN®,规格:0.3g,Edmond Pharma S.r.l.)在健康受试者体内的药代动力学行为,评价空腹/餐后状态下口服两种制剂的生物等效性。
100 项与 浙江康乐药业股份有限公司 相关的临床结果
0 项与 浙江康乐药业股份有限公司 相关的专利(医药)
大宗原料药中,解热镇痛类一直保持举足轻重的地位。我国是全球解热镇痛原料药的核心生产与出口国,扑热息痛、布洛芬、阿司匹林等主力品种出口占比超70%,海外需求是行业核心支撑。
2026年上半年,行业整体供需平稳、价格小幅修复,告别长期低位态势,但各细分品种走势分化明显。其中,中间体对氨基苯酚及下游扑热息痛波动最大,其余品种运行相对平稳,整体呈现“部分涨价、多数维稳、少数偏弱”的结构性行情。
01
整体特征
2026年上半年,解热镇痛原料药行业结构性分化显著:上游中间体成本波动带动扑热息痛涨价,形成强势赛道;布洛芬、安乃近受外需下降拖累小幅走弱;阿司匹林、萘普生维持平稳运行。
行业竞争分层明显,多数品种呈现寡头集中或头部集中格局;出口市场“强弱分化”,部分品种区域依赖度高、风险集中,龙头品种全球化布局优势突出。
02
关键中间体
对氨基苯酚为扑热息痛核心中间体,2026年上半年呈现量跌价大涨格局。1—6月出口15250吨、金额4469万美元,均价2.93美元/公斤;出口量同比下降3.5%,均价同比上升22%,量价背离明显,6月均价进一步升至4.16美元/公斤。国内受原料涨价、退税政策调整影响,价格波动剧烈,4月冲高至30元/公斤以上,6月底回落企稳至28~29元/公斤。
本品出口企业高度集中,安徽八一、泰兴扬子合计占95%的出口份额,寡头格局显著;出口市场集中于印度(出口量占比70%)、巴基斯坦(出口量占比17.3%),区域集中度高、抗风险偏弱,预计后市价格将小幅回落。
03
核心原料药
扑热息痛
上半年受益于上游原料涨价,扑热息痛量价齐升。1—6月出口2.4万吨、金额9795万美元,均价4.08美元/公斤,出口量同比上升9.3%、均价同比上升10.9%,6月均价升至4.92美元/公斤。
行业格局稳定,河北冀衡、诺化仕、鲁安药业、浙江康乐四家企业占据七成以上出口份额。出口覆盖全球百余个国家,核心市场为东南亚、欧洲,区域布局分散、韧性较强。国内现货价格目前回落至32~34元/公斤,随着上游原料价格降温,后市价格将稳步回落。
阿司匹林
阿司匹林上半年量缩价稳。1-6月出口3062吨,同比下降9.5%,均价2.99美元/公斤、同比持平,整体价格小幅上行。行业高度集中,山东新华出口占比超60%,话语权极强;出口覆盖73个国家,俄罗斯、南非、德国为核心市场。行业供需均衡,后市价格以平稳运行为主。
萘普生
萘普生呈现量增价跌走势,1—6月出口469吨,同比增长43%,均价29.59美元/公斤、同比下降7%,销量增长对冲价格下滑影响。国内报价稳定在220~230元/公斤。本品市场由浙江车头制药主导,出口以印度、泰国、墨西哥等新兴市场为主,供需格局稳健,后市行情整体维稳。
布洛芬
布洛芬上半年整体弱势,量价同步回落。1—6月出口3082吨,金额2801万美元,均价9.09美元/公斤,出口量同比下降12.93%、均价同比下降7.81%,为年度表现偏弱品种。出口主力为山东新华、亨迪药业、新华-百利高,主要销往美国、印度、巴基斯坦。海外需求偏弱,行业短期维持低位调整。此外,新和成股份布洛芬投产后,行业竞争更加激烈。
安乃近
安乃近小幅承压、运行平稳。1—6月出口5143吨,金额5796万美元,均价11.27美元/公斤,出口量同比下降1.76%、均价同比下降3.23%,降幅温和。行业竞争充分,山东新华、武汉武药、浙江海森、河北冀衡为主要出口企业,核心出口市场为巴西等南美国家,供需基本平衡、行情波动有限。
04
后市预判
下半年,行业整体以稳中有调、窄幅波动为主。对氨基苯酚、扑热息痛前期涨价动力消退,价格将小幅回调;阿司匹林、萘普生供需稳定、价格平稳运行;布洛芬、安乃近需求端暂无提振,大概率维持低位震荡,行业整体无大幅涨跌空间。
(本文作者系健康网研究员)
版式:余远泽
编辑:范晓艳
校对:高颖茵
审核:马 飞
2026国谈第三日:重磅抗肿瘤药主场,双目录梯度支付体系将常态化运行
从“跟跑”到“并跑”:中国药品监管科学如何接住创新药械的“加速迭代”?
3天交易2笔早期资产,创新药BD越来越前置
www.yyjjb.com.cn
洞悉行业趋势
长按关注医药经济报
《中国处方药》
学术公众号
聚焦药学学术和循证研究
长按关注中国处方药
《医药经济报》
终端公众号
记录药品终端产经大事件
长按关注21世纪药店
曾经凭借HPV热门管线出圈、备受资本关注的北交所疫苗科创明星康乐卫士,短短数月完成惊天反转。从业绩快报公示净资产正向盈利,到正式年报曝出净资产为负,2.71亿账面资产凭空蒸发,公司直接被实施退市风险警示,复牌当日走出30%一字跌停。这场爆雷没有突如其来的研发失败黑天鹅,而是贷款逾期、账户冻结、临床停摆、大额资产减值串联而成的连环危机。本文依托上市公司公开公告、北交所官方规则客观拆解,不吹不黑、不荐股,彻底讲清这家未盈利疫苗企业的翻车真相与现存核心风险。一、主体甄别:*ST康乐绝非康乐药业,核心身份厘清很多投资者极易混淆两家名称相似的企业,首先明确:*ST康乐与传统药企康乐药业无任何股权、业务关联,是纯粹的创新疫苗研发企业。公司全称为北京康乐卫士生物技术股份有限公司(北交所:833297),2008年成立,核心赛道高度聚焦,主打重组蛋白HPV疫苗研发,核心管线包含三价HPV疫苗、男女双适应症九价HPV疫苗,曾凭借优质赛道成为北交所人气biotech标的。但它最致命的核心短板始终存在:截至2025年末,公司无任何疫苗产品获批上市,全程没有商业化营收造血能力。这也造就了它极致的财报特征:常年营收仅百万级别,账面数亿、十几亿资产均由历年研发资本化支出、产业化在建工程堆砌而成,看似资产体量庞大,实则全部是未落地的研发预期,抗风险能力极弱。二、踩雷核心:触碰北交所硬性红线,正式沦为*ST风险股此次被实施退市风险警示,并非市场情绪炒作,而是严格触发北交所法定退市规则。根据《北交所股票上市规则》10.3.1条规定,上市公司最近一个会计年度经审计的期末归母所有者权益为负值,即可实施*ST退市风险警示,相比沪深市场,北交所这条净资产红线更为直接严苛。根据2025年正式审计年报,公司期末归母所有者权益为-2660.74万元(约-0.27亿元),净资产正式转负。对应监管流程清晰落地:2026年4月30日公司停牌一日核查,5月6日复牌后股票简称变更为*ST康乐,保留北交所30%涨跌幅机制,复牌首日资金恐慌出逃,直接封死一字跌停。三、最大疑点:三月公告三度变脸,2.71亿净资产凭空消失市场最大的争议与散户核心困惑,集中在公司短期财报数据的极端反差,三份官方公告,彻底改写了公司基本面。2026年1月30日业绩预告仅披露预亏净利润,未公示净资产数据;2月27日业绩快报显示,公司归母净资产为正向2.44亿元,经营态势看似平稳;但4月29日出炉的年审正式年报,归母净资产直接变为-0.27亿元,短短两个月,净资产差值高达2.71亿元。这巨额缺口并非经营亏损导致,核心源于年审阶段一次性计提的大额资产减值,主要集中两大核心项目:一是九价HPV男性适应症研发项目,账面原值3.25亿,单次减值1.77亿,减值率超54.5%;二是疫苗临床产业化基地建设项目,计提减值0.93亿。公司官方解释核心原因:受贷款逾期、临床现场大面积暂停影响,相关项目未来可回收价值大幅缩水,审计师按照会计谨慎性原则,终止研发资本化并全额计提减值。通俗来说,前期为维系账面资产,将烧钱的研发支出挂在资产端,现金流崩盘后,所有虚高的账面资产全部回归真实亏损。四、崩盘全链路:资金链断裂引发的多米诺效应2.71亿的大额减值不是偶然,而是公司经营危机持续发酵的必然结果,整条爆雷链条全部可通过公告回溯验证。危机的起点是2025年12月,公司子公司昆明康乐无力偿还中信银行1521万到期贷款,出现实质性贷款逾期。债务违约直接触发银行资产保全,公司15个核心银行账户被司法冻结,彻底卡死日常经营、研发拨款、合作结算的所有资金通道。资金断供后,公司无力支付临床研究服务费、受试者补贴、医院合作费用,核心的三价、九价HPV国内外临床试验全面暂停。临床停摆意味着管线商业化周期无限拉长,项目落地预期彻底落空,年审阶段审计师判定相关研发、基建资产失去回收价值,最终计提巨额减值,直接导致净资产由正转负,*ST风险正式落地。五、财报底仓:彻底资不抵债,持续经营能力濒临枯竭叠加2025年年报与2026年一季报数据,公司基本面已经跌入冰点,风险全部显性化。2025全年营收仅144.94万元,全年归母净利润亏损5.79亿元,资产负债率突破100%,处于彻底资不抵债状态,年审机构中审众环出具保留意见审计报告,明确财报存在重大不确定性。2026年一季度情况持续恶化,单季度营收仅10.66万元,单季亏损超5000万元,每股净资产跌至-0.2578元。最致命的是现金流缺口:公司账面可用现金仅两百余万元,但短期借款及一年内到期负债合计超1.66亿元,微薄资金连短期偿债压力都无法覆盖,公司已经失去自主造血、偿债、持续运营的核心能力。六、罕见分歧:实控方公开否决审计报告,风险进一步放大在A股及北交所资本市场中,上市公司实控人派系董事公开否决年度审计报告,属于极其罕见的极端情况,也让公司风险再度升级。在2025年年报审议董事会上,实控人关联董事陶然、陶涛对年审报告投出反对票,核心分歧在于资产减值判定:审计师基于临床停摆、资金链断裂的现状,认为管线资产大幅贬值,必须大额计提减值;而实控方坚持认可核心HPV管线的技术价值,认为减值计提过于严苛。管理层与年审机构的核心判断撕裂,直接导致公司财报可信度大幅降低,也意味着公司潜在风险并未完全出清,后续仍存在业绩修正、监管问询的可能性。七、救赎路径:摘帽难度拉满,短期反转基本无望按照北交所规则,想要撤销*ST退市风险警示,必须满足核心条件:下一会计年度归母净资产转正、消除持续经营重大不确定性、拿到标准无保留审计意见。但结合公司现状,两条核心救赎路径几乎全部受阻。依靠主营业务自救完全不现实,核心HPV管线暂无上市时间表,短期无法产生商业化营收、增厚净资产。外部融资与债务重组路径也举步维艰,*ST身份、保留意见财报、资不抵债的基本面,让机构投融资意愿近乎归零,目前仅有的股东支持均为口头承诺,无任何实锤增资、纾困方案落地。同时,保荐机构中信证券已明确提示公司持续经营能力存疑,北交所也将其列入重点监控名单,监管持续收紧,公司摘帽、脱困的时间窗口与可行性极低。八、客观复盘:优质技术管线,为何走向爆雷困境?公允来说,康乐卫士并非毫无核心价值,其九价HPV疫苗完成印尼Ⅲ期临床揭盲,成功落地海外临床,足以证明公司具备扎实的疫苗研发技术功底。此次翻车,本质是未盈利创新药企的行业共性悲剧:生物医药研发本身具备长周期、高投入、零回报的特点,HPV疫苗研发周期长达十年,全程依靠外部输血维持。而研发资本化的会计规则是一把双刃剑,前期可以美化财报、垫高资产,一旦融资环境收紧、资金链断裂,停滞的管线无法变现,所有账面资产都会瞬间沦为亏损。简言之,远期的技术管线价值,无法兜底当下的现金偿债危机,没有持续资本输血,再好的研发技术也难以抵御经营崩盘的风险。九、投资者避雷核心忠告首先,此次*ST并非短期利空炒作,是净资产为负触发的法定风险警示,若后续年度无法转正,公司将直面退市结局。其次,保留意见财报、实控方与审计机构分歧、现金流枯竭、高额短期债务多重风险叠加,公司股价下跌缓冲空间极小,绝对不能以“超跌抄底”逻辑博弈反弹。同时北交所50万开户门槛、30%涨跌幅机制,会放大个股波动与流动性风险,极易出现无量跌停、无法离场的情况。最后,未盈利biotech的唯一救命稻草,是产品上市创收或大额战投入场,目前两项核心利好均无落地迹象,观望是唯一稳妥选择。⚠免责声明:本文内容均梳理自上市公司公开公告、北交所上市规则及公开合规信息,仅为客观行业与个股风险分析,不构成任何买入、卖出、持仓的投资建议。北交所ST个股风险极高,所有投资决策请以巨潮资讯网、北交所官方原始披露文件为准。
湖北日报客户端讯(通讯员王双双、周冲)近日,位于武汉经开区的中眸医疗科技(武汉)有限公司(以下简称“中眸医疗”)宣布,其自主研发的新一代光遗传学基因治疗产品ZM-02,正式获得美国食品药品监督管理局(FDA)的新药临床试验许可。该产品也成为国内首个获FDA批准,进入国际临床阶段的光遗传学基因治疗产品。光遗传学疗法是一种前沿治疗技术,通过将感光蛋白导入靶向视网膜神经细胞,使其能够对光产生电信号,从而绕过已丧失功能的光感受器细胞,帮助重建视觉功能。中眸医疗研发的ZM-02采用AAV载体递送系统,通过单次玻璃体腔注射就能达到“一次治疗、长期有效”的治疗效果。2024年,ZM-02已获FDA孤儿药(用于预防、治疗、诊断罕见病的药品)认定。今年5月,该药在美国眼科与视觉科学研究年会上公布的人体临床试验数据显示:接受治疗的患者普遍有视力提高,超过80%的患者有显著改善,基本恢复正常生活能力。中眸医疗科学顾问委员会主席Alvin Luk博士评价,ZM-02较好的临床效果依托于新一代工程化光敏蛋白,这种蛋白的灵敏度非常高,患者无需额外佩戴辅助设备,日常光线下即可获得视力的改善,这为患者提供了重要的便利。中眸医疗创始人、首席执行官沈吟教授介绍,此次ZM-02药物IND申请工作从提交到获批仅仅20天,这是罕见的(常规默认30天审评周期),这不仅标志着中国创新药的质量获得国际的认可,也体现出FDA对该药物制备工艺、临床前研究及临床试验方案科学性与完整性的充分肯定。下一步,公司将进一步深化国际协作,推动ZM-02在全球同步开展临床研究,并加速其他眼科创新疗法的开发进程。作为海归科学家团队在武汉经开区创办的企业,中眸医疗依托武汉丰富的科研教育与人才资源,建立了光遗传学蛋白工程与病毒载体两大技术平台,布局多条眼科基因治疗研发管线,近期该公司与武汉经开区军山新城签约,进一步深化合作。近年来,武汉经开区抢抓省市生物医药产业发展机遇,将大健康及生物技术产业纳入“135”现代化产业体系,规划建设经开生物医药创新园、武汉军山同济医工产业园等专业化平台,配套完善人才支持、科研平台与应用场景。目前,全区已拥有同济军山医院、武大重离子中心等一批高水平医疗机构,集聚了海特生物、同济现代医药、中眸医疗、华润医药、康乐药业等百余家生物医药及大健康企业。
100 项与 浙江康乐药业股份有限公司 相关的药物交易
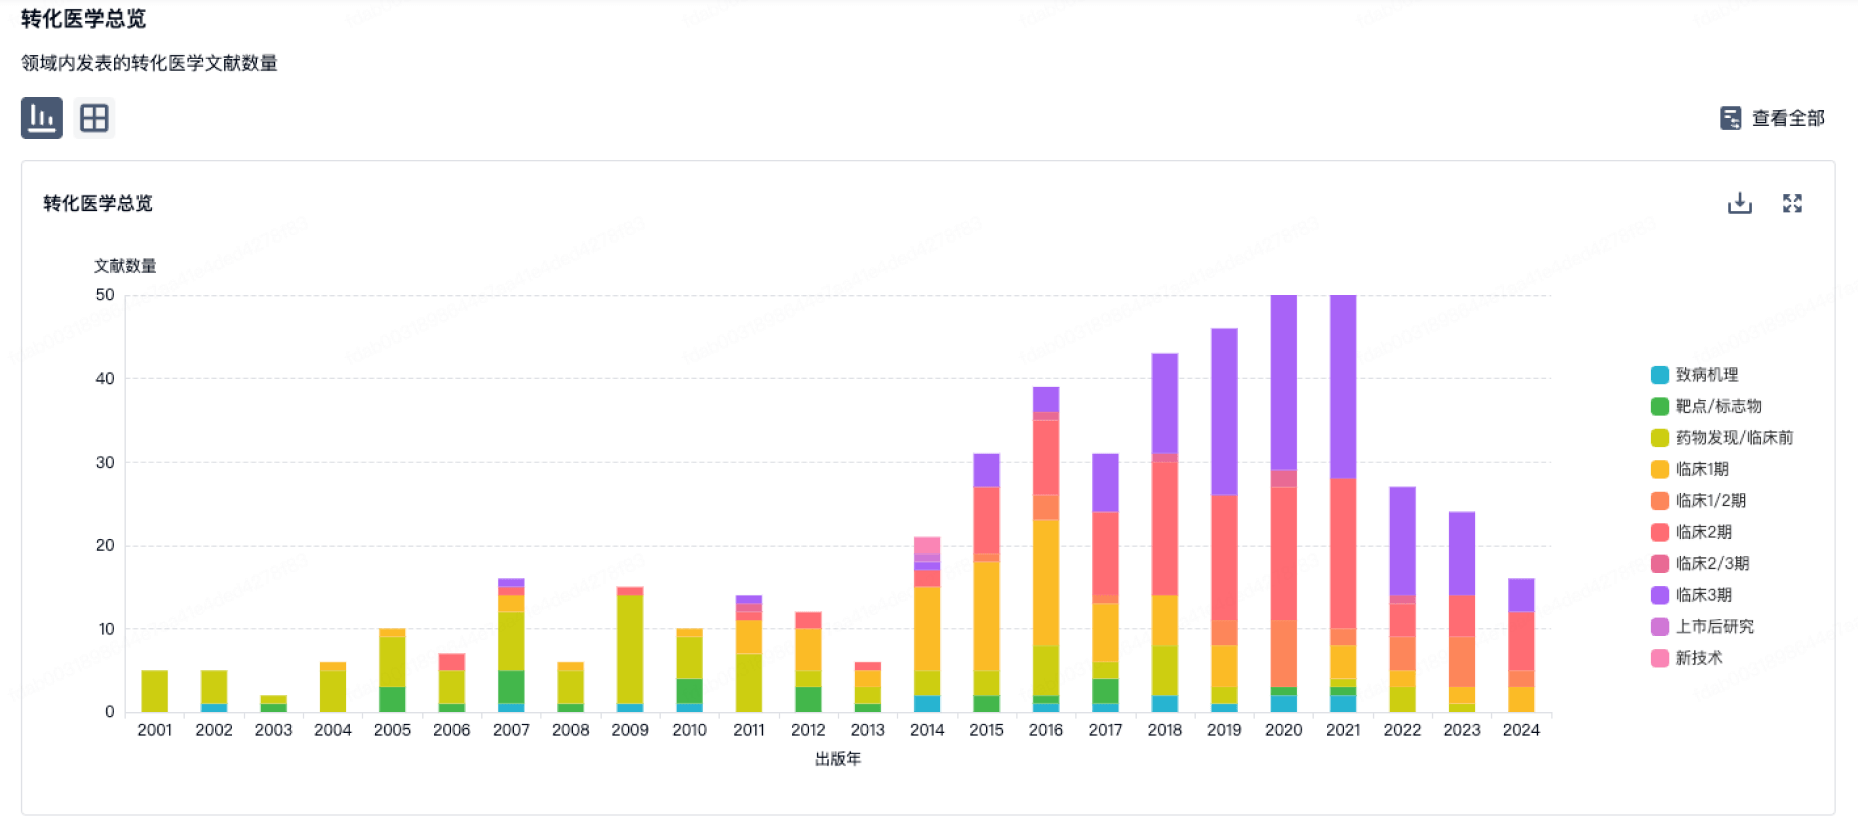
100 项与 浙江康乐药业股份有限公司 相关的转化医学