靶点- |
|
|
|
|
|
最高研发阶段批准上市 |
|
首次获批日期2015-03-26 |
靶点- |
作用机制- |
|
|
|
|
最高研发阶段批准上市 |
|
首次获批日期1955-09-30 |
一项评估尘螨(HDM)变应原舌下片STG320治疗中国成人和青少年试验参与者在经皮肤点刺试验试剂盒确诊的尘螨(HDM)相关过敏性鼻炎(伴或不伴哮喘)的疗效和安全性的随机、双盲、安慰剂对照、多中心研究
评估使用300 IR的STG320舌下片对尘螨(HDM)相关性过敏性鼻炎(伴或不伴哮喘)中国成人和青少年试验参与者持续治疗12个月与安慰剂相比的疗效和安全性。
100 项与 Cenexi SAS 相关的临床结果
0 项与 Cenexi SAS 相关的专利(医药)
2026 年上半年,国内医药行业处在医保控费常态化、集采持续推进、创新药竞争加剧的复杂环境之下,行业整体承压。在此背景下,复星医药交出一份具备较强韧性的中期成绩单:实现营收 204.42 亿元,同比增长 4.75%,恒定汇率口径下增长 7.17%;归母扣非净利润 11.44 亿元,同比大增 19.09%,利润增速显著跑赢营收增速,经营活动现金流 24.24 亿元,同比提升 13.59%,盈利质量持续改善。
这份业绩背后,是公司 “创新引领、深度国际化、全面拥抱 AI” 战略持续落地,创新管线形成梯队化 “集团军作战” 模式,叠加全链条体系化国际化能力释放,构筑起穿越行业波动的核心底气。
不同于部分药企高度依赖单一重磅大单品拉动业绩,复星医药的创新业务已经走出单品依赖的发展模式,转向以疾病领域为核心的集团军作战,管线梯队明确、层次初具规模。上半年,公司创新药品收入达到 49.11 亿元,同比增长 13.84%,占制药业务收入比重提升至 33.21%。值得注意的是,这份增长是在核心产品斯鲁利单抗大幅降价、部分产品遭遇联盟集采降价的背景下实现,销量实现翻倍增长,充分验证多产品矩阵的抗风险能力。
研发端资源持续向创新倾斜,上半年研发总投入 32.47 亿元,同比增长 25.66%,其中创新药相关研发投入 26.50 亿元,同比大涨 48.38%,占集团研发总投入 81.61%。主要在研项目超80项。公司坚持 “三大三小” 赛道布局,聚焦肿瘤、免疫炎症、神经退行性疾病三大核心赛道,同步拓展心血管肾代谢、抗感染、罕见病领域,通过自研、双向BD、基金孵化的开放式创新模式搭建管线矩阵,抗体和ADC、小分子、细胞治疗、核药多技术平台并行,兼顾高风险前沿项目与确定性较高的商业化品种,分散研发风险。
报告期内,公司迎来创新药获批的收获期,共有7 个创新药合计 20 项适应症在境内外获批,4 个创新药上市申请获得受理。肿瘤赛道上,斯鲁利单抗国内新增胃癌围手术期适应症,欧盟一次性拿下三项适应症;乳腺癌管线汉曲优、汉贝泰、汉奈佳形成产品矩阵协同放量;复迈宁填补国内罕见病治疗空白,HLX43、GR1803 等一批候选药物进入关键临床阶段,为未来储备增长动力。
在难度极高的神经退行疾病领域,复星医药打造 “药物+诊断+器械” 一体化生态,AR1001 国际多中心Ⅲ期已经完成最后一位受试者的最后一次访视,预计年内将读出顶线数据;甘露特钠胶囊确证性临床入组超1000例,按照规划2027年将完成全部受试者入组。另一方面同步推进磁波刀治疗系统、相关诊断试剂研发,希望实现早期筛查、诊断、干预、治疗完整闭环。
如果说集团军式的创新管线是复星医药的内生增长底盘,那么深度国际化,则是公司差异化的核心竞争优势。区别于多数企业简单的产品出口,复星医药已经完成从 “产品出海” 迈向 “体系出海” 的升级,搭建起覆盖研发、全球临床、合规生产、本地化商业化、BD 合作的全链条国际化能力,海外业务已经从概念布局转变为稳定贡献业绩的第二增长曲线。
2026 上半年,复星医药中国大陆以外地区收入 63.79 亿元,同比增长 16.45%,占总营收比重提升至 31.21%,海外板块毛利率同步改善。这份稳健海外收益,来自一批扎根当地的海外桥头堡协同发力。印度子公司 Gland Pharma 作为重要支柱,完成从低仿制药向复杂制剂的业务转型,毛利率提升3个百分点,持续向美国、欧洲市场输出高壁垒注射剂,近期更与全球知名药企达成55个 SKU 的无菌注射剂供应协议,印证全球制造能力;欧洲 CDMO 企业 Cenexi、非洲药品流通平台 Tridem Pharma、医美器械 Sisram、呼吸器械博毅雅共同构成了复星医药的多元化海外资产矩阵,不同区域市场互相对冲单一市场风险,形成稳定现金流来源。
在成熟海外实体贡献现金流之外,创新资产的全球化价值持续兑现。控股子公司复宏汉霖的斯鲁利单抗相继授权给卫材日本区域权益、雅培 42 个国家和地区的独家商业化权益;与山德士达成至多10款抗体/ADC 生物类似药海外合作,首付款及里程碑最高可达3.14亿美元。与此同时,公司推进国际多中心临床试验,生物药基地 84000 升总产能中 48000 升已经商业化运行,产品常态化供货欧洲、加拿大、东南亚、拉美等全球市场;同时也通过 Licensein 引进海外前沿资产,把海外优质创新引入中国市场,实现双向的价值流转。
复星医药执行董事、首席执行官刘毅表示,复星医药的体系出海包含多重内涵:一是发挥 Gland Pharma等海外本土企业的增量价值;二是通过全球化的临床、注册能力,缩短产品上市的周期,提升商业化效率;三是搭建全球化的平台,吸引全球合作伙伴,通过产品与商业合作进一步放大体系出海的体量。可见,复星医药的深度国际化不只是输出产品,更是输出整套研发、注册、供应链与商业化能力。
面对国内集采常态化的行业大环境,集团军创新管线叠加全球化布局,也成为复星医药对冲国内政策压力的重要缓冲。管理层在业绩交流会上表示,第十二批国家集采对公司整体影响有限;展望未来潜在的生物类似药集采,一方面公司持续推进生产工艺改造,压降单位生产成本;另一方面依托海外市场广阔空间,通过出海、BD 授权来分散国内降价带来的经营压力,贝伐珠单抗等渗透率较低的品种,也有望借助集采实现以价换量。斯鲁利单抗已经完成 2026 国家医保目录申报,全力备战医保谈判,公司期待医保能够更多认可拥有全球临床证据的创新产品,推动医保与商保衔接,构建多层次支付体系,让优质创新药惠及更多国内患者。
董事长陈玉卿在业绩会上重申公司长期目标,全力建设“有中国特色的跨国创新药企 (CMNC)”,坚持创新引领、深度国际化、全面拥抱 AI 三大战略,组织上做到 “形神兼备”,既要完成架构、人才、供应链的硬件搭建,也要实现全团队战略认知统一,夯实人才梯队与文化传承,不求短期速成,着眼长期高质量发展。
放眼行业,国内创新药行业正在告别单品制胜时代,考验企业管线厚度、风险平衡能力、全球资源整合能力。复星医药2026年中报所展现的经营韧劲,来自于创新端集团军式的管线矩阵,以及独一无二全链条的体系化国际化底座。短期看,多适应症持续获批、重点管线临床数据读出、海外业务持续放量将带来业绩催化;长期来看,随着CMNC战略持续落地,复星医药有望持续释放中国创新的全球价值。
转自:财联社财联社8月27日讯(记者 武超)在复星医药(600196.SH)召开的2026中期业绩媒体交流会上,营收个位数增长与扣非净利润近20%增长之间的落差、汇率对收入的影响等问题,成为现场媒体追问的焦点。另外,针对阿尔茨海默症新药进度,公司管理层透露,AR1001预计年内读出III期临床顶线数据,971(通用名甘露特钠)按照预期明年完成入组。而对于即将到来的生物类似药集采,公司方面称谨慎看待且期待降价“不要像仿制药那么厉害”。创新药以量换价财报显示,复星医药上半年营业收入204.42亿元,同比增长4.75%,按恒定汇率计算增幅为7.17%;扣非后归母净利润11.44亿元,同比增长19.09%,增速高于营收增速。董事长陈玉卿对此解析,公司创新药品收入维持增长趋势,上半年达到49.11亿元,同比增长13.84%。其中以汉贝泰、汉奈佳、奥康泽等产品为代表的创新药品市场表现良好,带动了板块收入的增长。他还称,公司正“全面拥抱AI”,“从药物发现、分子设计,到临床开发和数据分析,AI 正在加速改变医药研发的许多关键环节。截至上半年,公司部分新药的早研分子管线开发启用 AI 数智工具,已有2个AI辅助生成及结构优化的新分子进入 PCC阶段。”首席财务官黄智认为在当前行业环境下,这一增速的实现并不轻松,且集采降价压力持续存在,“最近一些头部企业上半年的财报数字承压,尤其是仿制药贡献20%到30%以上营收的公司。上半年公司汉斯状®(斯鲁利单抗)有过大幅的降价,还受到其他产品降价的影响。”公司创新药销量上半年实现了翻倍的增长,而收入增幅为13.84%。另外,我国生物类似药集采已进入实质性准备阶段,安徽牵头的全国单抗类生物制剂联盟集采预计于2026年下半年启动。黄智认为,生物类似药将带来很大的增长机会,但需要谨慎看待生物类似药降价。AD新药年内读顶线数据 胃癌药进医保筹备中在应对行业压力方面,黄智引用IQVIA数据指出,过去三年中国医药市场整体增速为接近-1%,非创新药板块-3%,创新药板块则实现约25%的正增长,“未来承接行业增长的动力一定是创新药”。公司研发投入亦向创新药倾斜。复星医药上半年研发投入32.47亿元,同比增长25.66%;创新药品的项目研发是26.50亿元,同比增长48.38%,创新药品的研发占公司研发费用超过八成。黄智强调,复星医药的创新是“集团军作战”而非“单品创新药”。“上半年内有7个产品20 个适应症的境内外获批,我们期待核心产品新适应症在今年下半年和明年会有持续放量的过程。”在创新药领域,阿尔茨海默病(AD)是复星医药重点押注的方向之一,也是市场关注的热点。陈玉卿解释称,中枢神经系统(CNS)疾病存在巨大的未满足临床需求——中国AD及其他痴呆患病人数近1700万例。复星医药在AD领域的布局是“诊断+治疗”一体化生态,除了多款候选治疗药物外,还同步布局磁波刀治疗系统和诊断试剂。据半年报披露,公司AR1001 用于治疗早期阿尔茨海默病的国际多中心 III 期临床试验(POLARIS-AD 研究)已于 2026 年 7 月完成 LPLV(Last Patient Last Visit,最后一位患者的最后一次访视)。总裁王兴利进一步透露,AR1001采用多药理学机制,与单一降低Aβ的机制不同,“我们对该药抱有较多期待,预计年内顶线数据(Topline Data,指在临床试验完成主要终点评估后,率先公布的核心结果摘要)出来,就会有更多的结果”;971(通用名甘露特钠)进展非常顺利,入组人数已经超过1000人,“按照预期到明年就会完成入组,2028年年底到2029年年初可完成相关研究并读出数据”。王兴利坦言,AD领域历史失败率超过99%,“大部分药企不敢在这个领域里布局”,但复星医药通过管线平衡管控风险,“未来3至10年将连续不断地推出跟阿尔茨海默病相关的治疗手段”。对于今年创新药国谈的工作,刘毅表示汉斯状已完成2026年国家医保目录申报,全力准备谈判,“对于本轮医保目录调整,我们期待能够更多认可具备全球差异化创新价值、已经拿到国际主流市场准入与卫生技术评估证据的产品; 同时期待医保、 商保衔接机制进一步细化落地, 构建梯度清晰的多层次支付体系。”海外收入占比突破三成 已调整外债结构去年底的战略会议中,复星医药提出了C-MNC概念,即根植于中国、有中国特色的跨国创新药企,作为公司长远的目标设定。上半年,复星医药在中国大陆以外地区和其他国家业务收入63.79亿元,同比增长16.45%,占总营业收入的比重提升至31.21%,而且在中国大陆以外地区和其他国家的整体收入毛利率比上年同期增加6.80个百分点,高于整体毛利率增幅。陈玉卿介绍,海外主流市场公司现在都已有资源覆盖,目前已经真正从海外兑现商业价值的,主要是几个海外主体,“首先是Gland Pharma(注:复星医药之控股子公司,注册于印度),是体量最大的一家;其次是Cenexi(注:复星医药之控股子公司,注册于法国),在欧洲的 CDMO 的业态,对内合作、对外订单都有拓展;另外还有主做非洲业务的Tridem Pharma(注:复星医药之控股子公司,注册于法国),主要是做药品流通,以注射用青蒿琥酯为主,现在也在做 CSO方向,通过该公司的营销渠道和能力,扩大复星医药在非洲的商业化品类和业务体量。”黄智认为公司海外毛利率的增幅非常难得,尤其复星医药的海外收入基本上以Gland Pharma为主体,“为了数据准确性,特意找Gland Pharma多次确认核对,最后确定毛利增长约3%(指Gland Pharma)是真实的增长,因为一个仿制药毛利增长三个点几乎是不可能的事情,但是由于Gland Pharma整体实现从低仿到复杂制剂的结构转变,确实非常不容易。”在海外收入增长的同时,汇率的波动也对公司业务收入造成一定影响。对于海外业务需面对的这个长期变量,黄智表示,公司将保持对汇率走势的关注,“目前公司在海外以美元、卢比等外币结算为主,在人民币持续走强的预期下,这部分收入折算回人民币时将会承压。且受制于业态模式,公司的对冲工具选择空间有限。为此,公司已调整外债结构。”(财联社记者 武超)
财联社8月27日讯(记者 武超)
在复星医药(600196.SH)召开的2026中期业绩媒体交流会上,营收个位数增长与扣非净利润近20%增长之间的落差、汇率对收入的影响等问题,成为现场媒体追问的焦点。另外,针对阿尔茨海默症新药进度,公司管理层透露,AR1001预计年内读出III期临床顶线数据,971(通用名甘露特钠)按照预期明年完成入组。而对于即将到来的生物类似药集采,公司方面称谨慎看待且期待降价“不要像仿制药那么厉害”。
创新药以量换价
财报显示,复星医药上半年营业收入204.42亿元,同比增长4.75%,按恒定汇率计算增幅为7.17%;扣非后归母净利润11.44亿元,同比增长19.09%,增速高于营收增速。
董事长陈玉卿对此解析,公司创新药品收入维持增长趋势,上半年达到49.11亿元,同比增长13.84%。其中以汉贝泰、汉奈佳、奥康泽等产品为代表的创新药品市场表现良好,带动了板块收入的增长。他还称,公司正“全面拥抱AI”,“从药物发现、分子设计,到临床开发和数据分析,AI 正在加速改变医药研发的许多关键环节。截至上半年,公司部分新药的早研分子管线开发启用 AI 数智工具,已有2个AI辅助生成及结构优化的新分子进入 PCC阶段。”
首席财务官黄智认为在当前行业环境下,这一增速的实现并不轻松,且集采降价压力持续存在,“最近一些头部企业上半年的财报数字承压,尤其是仿制药贡献20%到30%以上营收的公司。上半年公司汉斯状®(斯鲁利单抗)有过大幅的降价,还受到其他产品降价的影响。”公司创新药销量上半年实现了翻倍的增长,而收入增幅为13.84%。
另外,我国生物类似药集采已进入实质性准备阶段,安徽牵头的全国单抗类生物制剂联盟集采预计于2026年下半年启动。
黄智认为,生物类似药将带来很大的增长机会,但需要谨慎看待生物类似药降价。
AD新药年内读顶线数据 胃癌药进医保筹备中
在应对行业压力方面,黄智引用IQVIA数据指出,过去三年中国医药市场整体增速为接近-1%,非创新药板块-3%,创新药板块则实现约25%的正增长,“未来承接行业增长的动力一定是创新药”。
公司研发投入亦向创新药倾斜。复星医药上半年研发投入32.47亿元,同比增长25.66%;创新药品的项目研发是26.50亿元,同比增长48.38%,创新药品的研发占公司研发费用超过八成。
黄智强调,复星医药的创新是“集团军作战”而非“单品创新药”。“上半年内有7个产品20 个适应症的境内外获批,我们期待核心产品新适应症在今年下半年和明年会有持续放量的过程。”
在创新药领域,阿尔茨海默病(AD)是复星医药重点押注的方向之一,也是市场关注的热点。陈玉卿解释称,中枢神经系统(CNS)疾病存在巨大的未满足临床需求——中国AD及其他痴呆患病人数近1700万例。复星医药在AD领域的布局是“诊断+治疗”一体化生态,除了多款候选治疗药物外,还同步布局磁波刀治疗系统和诊断试剂。
据半年报披露,公司AR1001 用于治疗早期阿尔茨海默病的国际多中心 III 期临床试验(POLARIS-AD 研究)已于 2026 年 7 月完成 LPLV(Last Patient Last Visit,最后一位患者的最后一次访视)。
总裁王兴利进一步透露,AR1001采用多药理学机制,与单一降低Aβ的机制不同,“我们对该药抱有较多期待,预计年内顶线数据(Topline Data,指在临床试验完成主要终点评估后,率先公布的核心结果摘要)出来,就会有更多的结果”;971(通用名甘露特钠)进展非常顺利,入组人数已经超过1000人,“按照预期到明年就会完成入组,2028年年底到2029年年初可完成相关研究并读出数据”。
王兴利坦言,AD领域历史失败率超过99%,“大部分药企不敢在这个领域里布局”,但复星医药通过管线平衡管控风险,“未来3至10年将连续不断地推出跟阿尔茨海默病相关的治疗手段”。
对于今年创新药国谈的工作,刘毅表示汉斯状已完成2026年国家医保目录申报,全力准备谈判,“对于本轮医保目录调整,我们期待能够更多认可具备全球差异化创新价值、已经拿到国际主流市场准入与卫生技术评估证据的产品; 同时期待医保、 商保衔接机制进一步细化落地, 构建梯度清晰的多层次支付体系。”
海外收入占比突破三成 已调整外债结构
去年底的战略会议中,复星医药提出了C-MNC概念,即根植于中国、有中国特色的跨国创新药企,作为公司长远的目标设定。
上半年,复星医药在中国大陆以外地区和其他国家业务收入63.79亿元,同比增长16.45%,占总营业收入的比重提升至31.21%,而且在中国大陆以外地区和其他国家的整体收入毛利率比上年同期增加6.80个百分点,高于整体毛利率增幅。
陈玉卿介绍,海外主流市场公司现在都已有资源覆盖,目前已经真正从海外兑现商业价值的,主要是几个海外主体,“首先是Gland Pharma(注:复星医药之控股子公司,注册于印度),是体量最大的一家;其次是Cenexi(注:复星医药之控股子公司,注册于法国),在欧洲的 CDMO 的业态,对内合作、对外订单都有拓展;另外还有主做非洲业务的Tridem Pharma(注:复星医药之控股子公司,注册于法国),主要是做药品流通,以注射用青蒿琥酯为主,现在也在做 CSO方向,通过该公司的营销渠道和能力,扩大复星医药在非洲的商业化品类和业务体量。”
黄智认为公司海外毛利率的增幅非常难得,尤其复星医药的海外收入基本上以Gland Pharma为主体,“为了数据准确性,特意找Gland Pharma多次确认核对,最后确定毛利增长约3%(指Gland Pharma)是真实的增长,因为一个仿制药毛利增长三个点几乎是不可能的事情,但是由于Gland Pharma整体实现从低仿到复杂制剂的结构转变,确实非常不容易。”
在海外收入增长的同时,汇率的波动也对公司业务收入造成一定影响。
对于海外业务需面对的这个长期变量,黄智表示,公司将保持对汇率走势的关注,“目前公司在海外以美元、卢比等外币结算为主,在人民币持续走强的预期下,这部分收入折算回人民币时将会承压。且受制于业态模式,公司的对冲工具选择空间有限。为此,公司已调整外债结构。”
(财联社记者 武超)
100 项与 Cenexi SAS 相关的药物交易
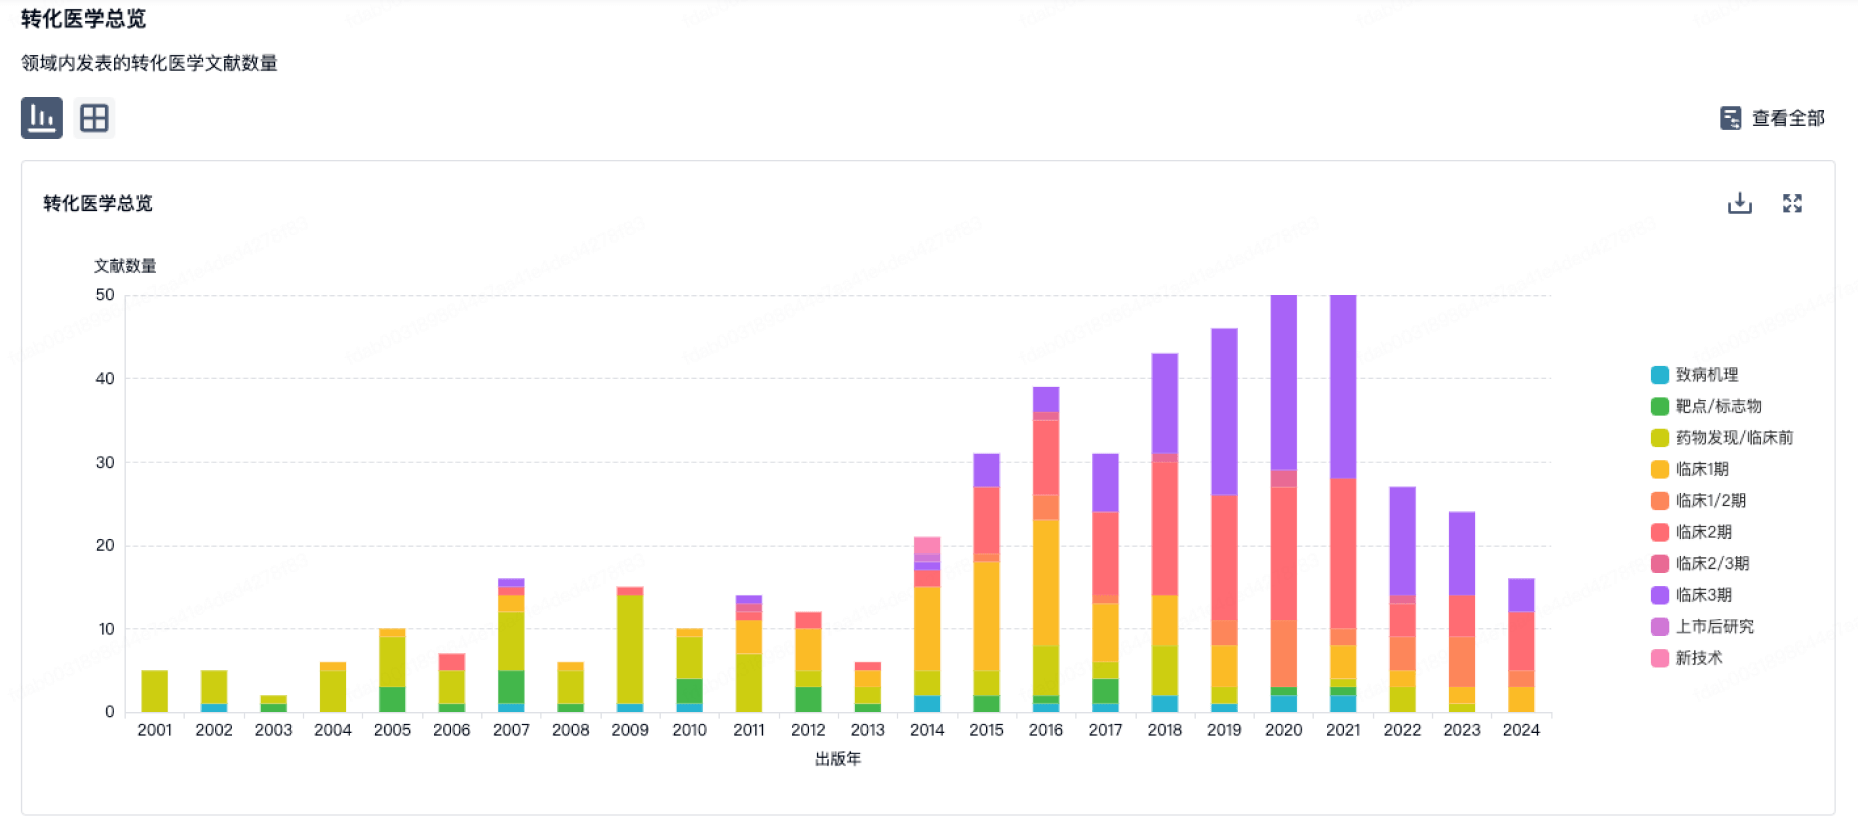
100 项与 Cenexi SAS 相关的转化医学