预约演示
更新于:2026-09-21
Waterstone Pharmaceuticals (Wuhan) Co., Ltd.
更新于:2026-09-21
概览
标签
内分泌与代谢疾病
其他疾病
免疫系统疾病
小分子化药
合成多肽
环肽药物
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 6 |
| 合成多肽 | 1 |
| 环肽药物 | 1 |
| 排名前五的靶点 | 数量 |
|---|---|
| Potassium channel(钾离子通道) | 1 |
| CYPA(亲环蛋白A) | 1 |
关联
7
项与 中美华世通生物医药科技(武汉)股份有限公司 相关的药物作用机制 钾离子通道调节剂 |
在研适应症 |
非在研适应症- |
最高研发阶段临床3期 |
首次获批国家/地区- |
首次获批日期- |
靶点- |
作用机制- |
在研适应症 |
非在研适应症- |
最高研发阶段临床1期 |
首次获批国家/地区- |
首次获批日期- |
靶点- |
作用机制- |
在研适应症 |
非在研适应症 |
最高研发阶段临床1期 |
首次获批国家/地区- |
首次获批日期- |
16
项与 中美华世通生物医药科技(武汉)股份有限公司 相关的临床试验CTR20261188
评价WS016干混悬剂在健康参与者中单中心、开放、自身对照、多队列的药物相互作用临床研究
1.主要研究目的
在中国健康参与者空腹状态下评价WS016干混悬剂对非奈利酮片、沙库巴曲缬沙坦钠片药代动力学的影响。
2.次要研究目的
评价在中国健康参与者空腹状态下服用非奈利酮片、沙库巴曲缬沙坦钠片及WS016干混悬剂联合用药或合并用药后的安全性。
开始日期2026-04-08 |
申办/合作机构  湖北华世通生物医药科技有限公司 [+1] |
CTR20254475
评价WS016干混悬剂在健康参与者中单中心、开放、自身对照、多队列的药物相互作用临床研究
主要目的:在中国健康参与者空腹状态下评价WS016干混悬剂对非奈利酮片、非布司他片、沙库巴曲缬沙坦钠片、左甲状腺素钠片、华法林钠片、苯磺酸氨氯地平片、达比加群酯胶囊、他克莫司胶囊、炔雌醇片、吲达帕胺片、盐酸环丙沙星片、阿哌沙班片、甲氧苄啶片药代动力学的影响;餐后状态下评价WS016干混悬剂对盐酸西那卡塞片、盐酸二甲双胍片、盐酸伊伐布雷定片、盐酸维拉帕米片药代动力学的影响。
次要研究目的:评价在中国健康参与者空腹状态下服用非奈利酮片、非布司他片、沙库巴曲缬沙坦钠片、左甲状腺素钠片、华法林钠片、苯磺酸氨氯地平片、达比加群酯胶囊、他克莫司胶囊、炔雌醇片、吲达帕胺片、盐酸环丙沙星片、阿哌沙班片、甲氧苄啶片及WS016干混悬剂,餐后状态下服用盐酸西那卡塞片、盐酸二甲双胍片、盐酸伊伐布雷定片、盐酸维拉帕米片及WS016干混悬剂联合用药或合并用药后的安全性。
开始日期2025-11-16 |
申办/合作机构 湖北华世通生物医药科技有限公司 [+1] |
CTR20253193
达格列净二甲双胍缓释片(Ⅰ)在健康人体空腹/餐后状态下的生物等效性试验
主要目的:本研究以湖北华世通生物医药科技有限公司生产的达格列净二甲双胍缓释片(Ⅰ)为受试制剂,AstraZeneca AB 持证的达格列净二甲双胍缓释片(Ⅰ)为参比制剂,进行空腹/餐后状态下人体生物等效性试验,评价受试制剂和参比制剂在健康参与者体内的生物等效性。
次要目的:观察受试制剂和参比制剂在健康参与者中的安全性。
开始日期2025-09-01 |
申办/合作机构 |
100 项与 中美华世通生物医药科技(武汉)股份有限公司 相关的临床结果
登录后查看更多信息
0 项与 中美华世通生物医药科技(武汉)股份有限公司 相关的专利(医药)
登录后查看更多信息
81
项与 中美华世通生物医药科技(武汉)股份有限公司 相关的新闻(医药)2026-08-31
·药研职达
8月份的关键词大概是"爆发""新高""纪录"——对外授权交易总额逼近千亿美元,31款国产创新药上半年获批,中国在研新药数量全球第二。
但把数字拆开看,会看到一个不太一样的故事。
这篇文章分四块:8月发生了什么、钱的性质是什么、对药企人的实际含义、以及几条必须说清的事实边界。
8月全月盘点
1. 国内获批:10款,罕见病与细分适应症占多数
几个观察点:
一是罕见病和细分适应症明显变多。 PNH、痛风、胆管癌、多发性骨髓瘤、银屑病——真正的大适应症(肺癌、乳腺癌、糖尿病)反而少。瑞康曲妥珠单抗虽然是HER2靶点,但这次拿的是结直肠癌三线,属于细分人群。
二是"头对头"开始出现。 恒瑞的立康可泮III期(HRS-5965-301)是随机、开放、阳性对照设计,直接对比已上市的依库珠单抗,76例入组。国内以往不少注册试验选安慰剂或最佳支持治疗,头对头设计成本高、失败风险大,愿意做说明对产品有信心,也说明监管和企业在适应症选择上更务实了。
三是"首个/首款"集中在双抗和细分靶点。 智翔金泰的GR1803是国产首个BCMA×CD3双抗,丽珠的LZM012是国内首款IL-17A/F抑制剂。这类"首个"含金量要看两个前提:是不是全球首个(多数不是),以及有没有同靶点产品在后面排队。
2. III期数据读出:6项,全部报告为"达到主要终点"
这里必须说清一件事:"达到主要终点"和"能上市"之间还有一整段路。
石药在公告里自己写得很直白——该药需通过国家药监局审评审批后方可上市销售,短期内对业绩无重大影响,后续研发及获批上市存在不确定性。
中美华世通的表述是"计划于近期递交NDA",也就是说尚未递交。Cytokinetics的计划是"2026年第四季度向FDA递交补充新药申请",同样还没递。
把"III期成功"直接读成"新药要上市了",是医药圈外最常见的误读,也是从业者不该犯的错。
3. 国际监管:8项批准,中国药企参与1项
值得单独说的是 8/25 那笔:Jazz 的 zanidatamab 联合百济神州的替雷利珠单抗获批 HER2 阳性胃癌一线。这是本月唯一一项有中国药企产品直接参与的国际获批,也是国产 PD-1 在海外市场拿下的一个实质性位置。
4. BD交易:6笔,模式各不相同
8月10日一天之内落地三笔,而且模式完全不同:甘李是自研产品出海,百济是引进海外资产的区域权益,信达是承接MNC产品的国内商业化。
过去提到"中国创新药出海",默认指的就是 License-out 一条路。现在至少是三条并行,而且方向可以完全相反——同一天里,有公司把权益卖出去,也有公司把权益买进来。
5. 早期研发与临床启动(节选)
8月除了上面这些"结果型"事件(获批、读出、交易),还有一批值得记录的早研节点——它们往往是岗位需求的前置信号。本节为节选,聚焦对药企岗位有参考价值的早研进展:
这两条放在一起看有个共同点:联邦制药的研发重心正在从传统抗生素、胰岛素,向慢病GLP-1(口服小分子)和自免/补体赛道延伸。UBT48128以"口服小分子"剂型切入GLP-1减重市场,相比注射剂型在患者依从性和生产成本上有差异化空间;TUL321则进入补体抑制这一自免热门方向。
对做早期研发(药物化学、药理、CMC、制剂)和临床运营(I期临床、健康受试者管理)的同事,这类早研管线的启动往往意味着后续1–2年内的团队扩编——管线从IND推进到概念验证,最先扩的通常就是发现和早期临床团队。
976亿美元里,落袋的只有57亿
这是本文最想说的一件事。
先看上半年整体数据(西南证券口径):
中国创新药出海交易 86笔
首付款合计 57亿美元,同比增长78%
交易总额 976.2亿美元,同比增长40%
相当于2025年全年总额的80%
(另有国家药监局口径为上半年约1100亿美元,两个数字统计范围不同,此处并列供参考。)
把首付款和总额放在一起,得到一个比例:
57 ÷ 976.2 ≈ 5.8%
也就是说,被反复引用的"近千亿美元出海交易"里,真正已经到账、不附加任何条件的钱,不到6%。剩下94%是里程碑款和销售分成——只有药物推进到特定临床或监管节点、或者销售额达到约定规模时才会支付。
里程碑款不是假的,它是有法律约束力的合同条款。但它和"已到账"是两回事。一款临床前资产走到上市,行业经验值通常在10%上下;走到某个III期节点,比例会高一些,但依然有相当一部分资产会在中途停下。
8月的两笔交易,把这个问题说得更具体
海思科 × Sentivera(8/25)
公告披露的首付款是7589万美元。拆开看:
现金部分:4000万美元
股权部分:价值约3589万美元的 Sentivera 17.5%股权
也就是说,名义首付款里只有约53%是现金。其余是受让方公司的股权——一家刚成立、核心资产就是这次从海思科买去的管线的美国初创公司。
另外,海思科董事长兼实控人王俊民以个人资金出资500万美元,参与 Sentivera 本轮8300万美元融资,认购约2.44%股权。
这个结构在国内药企对外授权里不多见。它的含义有两层:一方面,海思科从"收许可费的技术出让方"变成了"受让方的股东",收益从销售提成扩展到股权增值;另一方面,实控人个人资金同步跟投,意味着利益捆绑更深,也意味着风险没有完全转移出去。
康宁杰瑞 × Pathos AI(8/4)
首付款1.25亿美元,明确为"不可退还",这是真金白银。此外还获得一份认股权证,有权以6250万美元认购 Pathos AI 优先股——这是权利,不是已到账的钱,需要额外掏钱行权。
这笔交易被不少报道称为"AI药企买中国创新药",但更准确的描述是:Pathos AI 的 Foundry 平台在筛选资产时识别出 JSKN016,然后用授权方式把它纳入自己的管线。 出让方拿到的是现金首付+里程碑+分成,资产的实际开发由对方承担。
对比一下 Biohaven(8/26)
SK Biopharmaceuticals 支付的4亿美元首付款是现金:3.5亿美元在交割时支付,5000万美元在一年后支付。总额上限7.95亿美元,首付款占比超过50%。
同样是"首付款+里程碑"结构,4亿美元现金首付和"4000万现金+3589万股权",对一家公司的现金流意义完全不同。
看到一笔交易公告,先问三个问题
① 首付款是多少?是现金还是股权?
在公告里找"首付款""upfront"字样,再看有没有"股权""认股权证""warrant"这类词。有,就要把股权部分单独拎出来——它的价值取决于对方公司的成败,不是确定的现金。
② 首付款占交易总额的比例是多少?
低于10%是常规结构,不代表不好,但意味着公司短期内拿到的钱有限。高于30%通常说明资产议价能力强,或者买方急于锁定。
③ 里程碑怎么分档?
研发里程碑(临床推进)和监管里程碑(获批)相对可控,销售里程碑(年销售额达到X亿美元)最难兑现。如果一笔交易的大部分金额压在销售里程碑上,那部分钱要打折看。
适应症结构变化的影响
8月国内获批的品种里,罕见病和细分适应症占了多数。这类试验的特点是:
目标患者少,入组慢,中心数量少但单中心要求高
对 CRC/CRA 而言,管理精细度要求更高,出差频次和大型III期不同
罕见病领域对医学事务、患者招募、真实世界研究的需求会上升
跨大适应症与细分适应症的临床岗位,在节奏和打法上会不一样。
必须说清的几条事实边界
写到这里,把本文涉及但容易被误读的地方集中说明一遍:
① "达到主要终点" ≠ 已获批,更 ≠ 已上市。
本月6项III期读出中,中美华世通"计划递交NDA"(尚未递交),Cytokinetics"计划Q4递交sNDA"(尚未递交),石药明确写了"后续研发及获批上市存在不确定性"。只有"已获批"才是确定的事实。
② "交易总额" ≠ 已到账金额。
976.2亿美元是合同约定的潜在上限,57亿美元是上半年实际首付款合计。两者都真实,但含义完全不同。
③ "国产首个" ≠ 全球首创。
智翔金泰GR1803是"国产首个"BCMA×CD3双抗,丽珠LZM012是"国内首款"IL-17A/F抑制剂。这两个"首个"限定在中国市场范围内,和"全球first-in-class"不是一回事。看这类表述时留意限定词。
④ 上半年数据不能推导全年。
86笔交易、976.2亿美元都是上半年数据。BD交易有明显的季度波动性,单月或单半年的数据说明不了全年趋势,更说明不了长期趋势。
四、一个还没答案的问题
8月出现了一个挺有意思的结构变化:中国药企在BD里的角色,正在从单一的"卖方"变成三种身份并存——
卖方:康宁杰瑞、甘李、海思科,把自研资产授权出去
买方:百济神州引进 Revolution Medicines 的RAS(ON)抑制剂亚洲权益
承接方:信达生物拿下第一三共产品的中国大陆商业化权
第三条路尤其值得留意。它意味着中国药企的商业化能力本身,已经成为一种可以变现的资产——不再只是"我有管线你买不买",而是"你的产品我帮你在中国卖"。
这对做市场、销售、准入的同事是个信号:MNC把产品交给本土企业商业化,需要的正是熟悉中国市场、有准入和渠道能力的人。
那么问题来了:这三种角色里,哪一种会成为接下来两三年的主流?
个人倾向认为,承接MNC产品国内商业化这条路会被更多企业走——它不需要承担研发失败风险,现金流也更可预测。但这只是基于当前信息的判断,缺乏足够的数据支撑,欢迎在评论区反驳。
数据来源:国家药品监督管理局、各企业公告、SEC EDGAR、西南证券研报、新华社、央广网
数据截止:2026年8月30日
如果这篇对你有用,点个赞和在看,让更多药企同行看到。
关注「药研职达」
8月这么多动态里,你印象最深的是哪一条?评论区聊聊。
延伸阅读 ·
【瑞幸咖啡·官方旗舰店】工作日消耗大。工作日来杯瑞幸挂耳或冻干咖啡,提神稳定——认准官方旗舰店,品质与货源有保障。
2026-08-30
·微信
时序更迭,产业潮生。2026 年生物医药站上全新发展节点,行业告别粗放追逐,迈入重临床、拼实绩、谋全球化的高质量发展新阶段。前沿技术持续迭代,BD 出海交易持续升温,同时赛道内卷、商业化承压、管线取舍等现实命题,也持续考验着每一位新药创业者的战略定力与决策智慧。
于浪潮之中,同行者更需彼此照见。
2026药融圈新药创始人年会(普洛药业xCMC药博会)
如约启幕!
本次闭门年会摒弃冗长议程,以私宴雅聚的形式,与新药领域创始人与产业决策者在金鸡湖再聚首。暂别会议桌的喧嚣,在松弛的年会氛围中叙行业冷暖、聊管线取舍、谈全球机遇,以真诚对话链接产业资源,在思想碰撞之中共寻破局之道,共赴中国创新药的更远征程。
PART 01
活动信息
活动时间:2026年9月3日 16:00-20:00
活动地点:苏州千琇悦酒店
主办单位:药融圈、普洛药业
活动规模:200人
活动形式:闭门审核制
参会人群:跨国药企中国副总裁或者商务负责人以上,Big Pharma副总裁或商务拓展负责人以上;Biotech 创新药企创始人
* 活动为邀请制&审核制,席位有限,如符合参会人群要求,报名后会有专人通知您。
扫码报名
邀请制&审核制,席位有限
▼
PART 02
活动信息
16:00-16:20
签到合影
16:20-16:30
总结2026年影响行业决策的12大金句
王波
药融圈,创始人
16:30-16:40
普洛药业开场致辞
祝方猛
普洛药业,董事长
16:40-16:45
主题分享1
16:45-16:50
主题分享2
16:50-16:55
世界创新药研发速度看中国
16:55-17:05
普洛药业技术分享
17:05-17:20
互动有奖游戏
17:20-18:00
圆桌分享:洞见产业重构,链接全球新药价值
圆桌主持人:
刘佳凝,奥本咨询董事,香港中文大学客座;前丽珠医药CIO+资深境外投行
圆桌嘉宾:
程杰飞,大冢(上海)药物研究开发有限公司,CEO
杜方尧,国投创新,执行董事
吴豫生,同源康医药,董事长兼CEO
苏晓晔,石药集团,核酸药物研究院院长
18:00-20:00
社交晚宴
PART 03
确认出席嘉宾
*嘉宾行程可能有变动,具体以到场嘉宾为准*嘉宾排名不分先后...
童岗,武田研发中国及亚太中心副总裁,临床开发负责人
阎水忠,再鼎医药,全球研发运营官
杨林,博生吉医药,创始人/董事长/CEO
周智敏,阿法纳生物,CEO
赵学强 ,华夏英泰,联合创始人
胡广,驯鹿生物,首席技术官
喻学亮,星锐医药
张红武,思德克索生物,董事长、总经理
尹海芳,天津医科大学,医学技术学部主任/教授
朱芳芳,血霁生物,创始人&CEO
陈伙德,广州华津医药,CEO
赵正阳,正扬生物,总经理
董小岩,锦篮基因,联合创始人、总经理
魏继业,惟佑基因生物,董事长/CEO
陈利景 ,金唯科生物,COO
高璐,佑音医药,CEO
赵丕明,道济基因生物,CEO
郭勇,多域生物,首席医学官
孔启迪,致本医药,联合创始人&CEO
杨小宝,标新生物,创始人,董事长,CEO
刘华庆,晟睿康生物医药,Founder
席志坚,柏拉阿图医药,创始人&董事长
张汉承,英创医药,董事长兼总裁
胡永韩,信诺维医药,首席技术官
李永国,嘉越医药,联合创始人
童友之,开拓医药,CEO
张水华,新樾生物,副总经理&联合创始人
陈小新,众生睿创,联合创始人&董事长
原晨光,祥根生物,联合创始人/首席科学家
谢暄晖,TVM capital/ValueSeek Ventures管理合伙人
崔海峰,海量药科,CSO
方永亮,道尔生物,COO
夏献民,益承生物,董事长
苏晓晔,石药集团,核酸药物研究院院长
岑山,仁景生物,联合创始人&CSO
陈枢青,浙江大学药学院教授,纽安津生物,创始人
熊长云,君健生物,CEO
杨海涛,瑞美奥纳,创始人
王莉,轩竹生物,副总经理/CMO
赵成江,佑嘉生物,联合创始人兼CTO
华益民,安天圣施,董事长
袁旭东,艾科赛药业,创始人&CEO
熊志奇,安掖医药,创始人
蔡家强,宜联生物,CSO
党群,真实生物,总裁
张彦丰,贝联生物,总裁
邴楠,丹码生物,联合创始人,董事长兼CEO
郑勇,英诺迈博,CEO
吉傲,佰睿壹生物,CSO
杨修诰,石药集团
陈兆荣,多玛生物,CMO
殷刘松,天港医诺,首席科学官
高长寿,艾力斯医药,CTO
施海坤,坤煜生物,创始人兼董事长
牟艳萍,箕星药业,董事会执行董事兼首席执行官
赵宏,赛生药业,执行董事、总裁兼首席执行官
万江,贝达药业,资深副总裁兼全球销售总裁
陈军,维昇药业,首席营销官
陈伙德,广州华津医药,CEO
李一佳,喜迈思生物,创始人
魏立帆,深圳明光科睿生物科技有限公司,创始人&CSO
姜华,博安生物,董事长、CEO
黄传书,玮祎康泽,创始人, CEO、CSO
陈丽娟,Sequencio Therapeutics,COO
耿燕,合肥科大生物技术有限公司,副总经理
王宗贵 合肥科大生物技术有限公司 首席科学家
田广辉,旺山旺水,董事长
万亚坤 启洛生物 总经理
杨美家引界生物创始人董事长cso
张发明,中美华世通,董事长
陈艺文 泽生科技,顾问
陈晓钟 因诺瑞康生物 COO
张波桢,博生吉医药,总裁
温晓燕,斑马药业
童友之 开拓药业CEO
蒋正刚,易慕峰生物 战略合伙人
陈磊,中晟全肽,董事长
华益民,安天圣施,董事长
唐国志,上海维申医药,CEO
吕佳声,润佳医药,董事长
王旸,远大医药,研究院负责人
师以康 ,苏州圣多利康制药有限公司,创始人
王嗣,圣多利康,CEO
刘俊,启源利恒(北京)药业科技有限公司,总经理
沈炯,峰瑞资本,管理合伙人
杜方尧,国投创新,执行董事
王硕,远大医药,中心副总经理
高新,广州仕韫生物技术有限公司,董事长
李敬霞,玮祎康泽,董事长
周显波,阿斯诺来,创始人&CEO
周厚江,海正药业,研发中心副总经理兼创新药研究院院长
姜帆,银诺医药,首席财务官、执行董事
宋相容,威斯津生物,总经理/科学创始人,四川大学博士生导师
吕佳声,润佳医药创始人&CEO
陈应忠,恒爱药业,创始人/首席科学官
刘小乐,寻百会生物,CEO
陈立模,女王之舟,创始人
董欣,逻晟生物,董事长
陆金华,星尘生物,联合创始人
徐寒梅,南京安吉生物,创始人
季银 瑞初医药 创始人
郭怡兰 拓领博泰
吴云庆,华禹生物,CEO
张兴民 伯汇生物 CEO
谷晓辉,上海湃隆生物科技有限公司,联合创始人
程杰飞,大冢(上海)药物研究开发有限公司,CEO
钟桂生,玮美基因创始人
王英杰,拿因生物,创始人&CEO
谭俊,安域生物,董事长
邓永奇,凯复生物,董事长
秦刚,启德医药,董事长
王友鑫,上海璃道医药,CEO
郑维义,南京应诺医药,董事长
陈兆荣,多玛医药,CMO
刘佳凝,前丽珠医药CIO+资深境外投行
俸清珠,寶泰生醫股份有限公司,研發長
张成海,麦济生物,创始人
逄程程 ,合珀生物,联合创始人
杜方尧,国投创新,执行董事
陈金印,杭州引界生物制药有限公司,CEO
谷晓辉,上海湃隆生物科技有限公司,联合创始人
孙开琪,GondolaBio,Head of China
文军,恒爱药业,CEO
陈亚,海特生物,董事长
刘新建,必贝特,CSO
彭红卫,景泽生物,创始人
刘强,国投创合基金管理公司,董事总经理
吴豫生,同源康医药,董事长兼CEO
班博,元生创投,合伙人
英伟文,珃诺生物,创始人/CEO
宋云龙,云济智曜,创始人
*以上嘉宾排名不分先后,更多嘉宾持续确认中
PART 04
往届回顾
PART 05
同期会议
点击图片立即报名
核酸药物
2026-08-19
BingO'BiONEWS
2026年8月19日 · 星期三 · 聚焦大中华区/亚太 · 生物医药前沿资讯
⚡ 快速导读每模块精选 1 条 · 共 5 条
1
创新药出海BD讯息
从创新到出海:中国新药的下一个“10亿美元分子”
自2015年中国创新药产业起步至今,已历经十载风雨。作为中国医药生态的超级链接者与增长赋能引擎,药融圈见证了这一路的变迁与成长,在今年迎来了成立八周年的里程碑。回首十年前,中国的新药研发在众多质疑声中蹒跚起步;而今,我们自豪地看到,众多关键新分子正从这片土地上诞生,并吸引着全球的目光。
2
新药临床/上市
创新药WS016获FDA批准,直通美国III期临床试验
药融圈获悉:2025年7月3日,中美华世通生物医药科技(武汉)股份有限公司自主研发的1类创新药物WS016(高钾血症)正式获得美国食品药品监督管理局的新药临床试验申请(IND)批准。尤为振奋人心的是,基于WS016在中国成功完成的I期和II期临床试验所展现出的卓越数据,FDA 同意WS016直接在美国开展国际多中心III期注册性临床试验!这不仅是对WS016药物潜力的高度肯定,更是对中国创新药临床研究质量和国际监管机构对中国数据认可度的有力证明,标志着公司国际化战略迈出突破性…
3
创新疗法前沿基础研究
全球首创免疫豁免细胞疗法:hiSC为难治性RA患者带来“多通路协同阻断关节病变”新希望
类风湿关节炎(RA)被称为“不死的癌症”——它不会直接致命,却以慢性滑膜炎症和进行性关节破坏,让患者在数十年的病程中逐渐丧失活动能力。全球有超过1792万RA患者,我国RA患者超过500万,其中病程超过15年者致残率高达60%以上1~2。在过去二十年中,尽管传统合成DMARDs、生物制剂和JAK抑制剂的相继问世让“达标治疗”成为可能,但仍有相当一部分患者对现有药物应答不佳。仅就亚临床滑膜炎而言——患者关节肿胀消退、达到临床缓解标准后,超声/核磁复查仍可检出滑膜炎症的比例就高达…
4
生命科学行业动态
基因先驱破产,巨头接盘!
Sangamo的故事,几乎是基因治疗行业从狂热到理性的一则缩影。1995年成立之初,这家公司是全球锌指核酸酶技术的开创者,完成了人类首次体内基因编辑临床试验,一度垄断初代基因编辑核心专利。在那个CRISPR尚未登场的年代,锌指技术是基因编辑领域最耀眼的名片,Sangamo也因此成为CGT赛道最早的明星biotech,与辉瑞、诺华、赛诺菲、渤健等全球顶级药企达成重磅合作,巅峰估值约12亿美元。然而,技术领先不等于商业成功。
5
创新生物医美原料
中国“PDRN护肤品第一品牌”,如何奔赴下一个十年?
8月11日,杭州,绽美娅以“十周年庆典+品牌视觉焕新+能量棒2.0新品发布”三合一的形式,举办了品牌年度最重磅的发布会。过去三年,PDRN从一个小众成分一跃成为护肤行业最热门的赛道。领跑者中,绽美娅是不容忽视的存在。它是国内最早将PDRN应用到涂抹护肤的国牌,以33.9%的市场份额登顶行业第一;
🚀创新药出海BD讯息3条
1
从创新到出海:中国新药的下一个“10亿美元分子”
从创新到出海,中国新药的下一个“10亿美元分子”。国内生物医药企业正逐步走向国际市场,“出海”及“商业化”成为新的关键词。
来源:药融圈|🔗 阅读原文
2
销售佣金减半,这一平台成出海香饽饽?
销售佣金减半,这一平台成出海香饽饽。经过四年发展,眼见着以TikTok为代表的头部平台红利期已过,品牌出海的下一个风口在哪里。
来源:中国美妆网|🔗 阅读原文
3
核心管线来自达石,Slate反向并购Fulcrum登陆纳斯达克
核心管线来自达石,Slate反向并购Fulcrum登陆纳斯达克。合并后的实体将以Slate Medicines之名运营,股票代码更换为“SLTE”。
来源:药时代|🔗 阅读原文
💊新药临床/上市3条
1
创新药WS016获FDA批准,直通美国III期临床试验
创新药WS016获FDA批准,直通美国III期临床试验。WS016直接进入美国III期,是公司坚持中美同步开发策略的重要成果。
来源:药融圈|🔗 阅读原文
2
7个新药未被批准,13个上市(附名单)
7个新药未被批准,13个上市(附名单)。新药临床申请(IND)为227个品种,新药上市申请(NDA)为37个品种,仿制药上市申请(ANDA)则有235个品种。
来源:药智网资讯|🔗 阅读原文
3
创新药的隐藏“王牌”,该上桌了
创新药的隐藏“王牌”,该上桌了。在仅有的几款上市1.2类中药新药中,青峰医药的奥兰替®枳实总黄酮片是一个绕不开的样本。
来源:药智网资讯|🔗 阅读原文
🔬创新疗法前沿基础研究3条
1
Blood:肝脏“失守”引发血小板“失控”,中国海洋大学申传斌等揭示肝素诱导血栓新机制
肝脏“失守”引发血小板“失控”,中国海洋大学申传斌等揭示肝素诱导血栓新机制。HIT的发病机制核心在于针对血小板因子4(PF4)与肝素复合物的抗体形成。
来源:生物谷|🔗 阅读原文
2
全球首创免疫豁免细胞疗法:hiSC为难治性RA患者带来“多通路协同阻断关节病变”新希望
全球首创免疫豁免细胞疗法,hiSC为难治性RA患者带来“多通路协同阻断关节病变”新希望。
来源:中国药促会|🔗 阅读原文
3
Neuron:甘莉团队揭示衰老小胶质细胞损害少突胶质细胞和神经元的分子机制
甘莉团队揭示衰老小胶质细胞损害少突胶质细胞和神经元的分子机制。端粒是染色体末端的重复核苷酸序列,是生物体生物学年龄的关键指标,在衰老过程中长度变短。
来源:梅斯医学|🔗 阅读原文
📈生命科学行业动态3条
1
基因先驱破产,巨头接盘!
基因先驱破产,巨头接盘。这家公司是全球锌指核酸酶技术的开创者,完成了人类首次体内基因编辑临床试验,一度垄断初代基因编辑核心专利。
来源:药时代|🔗 阅读原文
2
翰森制药2025 中报:中国创新药企全球化创新升级范本
翰森制药2025 中报,中国创新药企全球化创新升级范本。翰森制药交出了一份稳健的中报。这标志着翰森制药的业务结构转型已越过关键的转折点,其增长动能已彻底切换。
来源:药融圈|🔗 阅读原文
3
1亿美元!FDA审批前夜,Zealand为何果断「甩卖」重磅新药?
1亿美元!FDA审批前夜,Zealand为何果断「甩卖」重磅新药。Zealand让渡了该药物的监管与销售里程碑付款,以及全球净销售额1%的常规版税。
来源:药时代|🔗 阅读原文
🧬创新生物医美原料3条
1
中国“PDRN护肤品第一品牌”,如何奔赴下一个十年?
中国“PDRN护肤品第一品牌”,如何奔赴下一个十年。四年后,这项研究斩获国家科技进步一等奖——这是护肤相关企业迄今获得的最高国家级科研荣誉。
来源:品观|🔗 阅读原文
2
植物医生第六届防晒节揭幕!以中国成分破局全球
植物医生第六届防晒节揭幕!以中国成分破局全球。回溯2014年,彼时的美妆行业正陷入流量狂欢,解勇却做了一个大胆决定:与中国科学院昆明植物研究所合作。
来源:中国美妆网|🔗 阅读原文
3
OLAY第六代超红瓶发布:“细胞自生"重新定义科学抗老范式
OLAY第六代超红瓶发布,“细胞自生"重新定义科学抗老范式。
来源:品观|🔗 阅读原文
本期共 15 条资讯 · 聚焦大中华区/亚太 · 来源覆盖 8 个渠道
BingO'BiONEWS | 每日生物医药前沿资讯整合推送
信息仅供参考,不构成任何投资或医疗建议
100 项与 中美华世通生物医药科技(武汉)股份有限公司 相关的药物交易
登录后查看更多信息
100 项与 中美华世通生物医药科技(武汉)股份有限公司 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年10月15日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
药物发现
3
3
临床1期
临床3期
1
2
其他
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
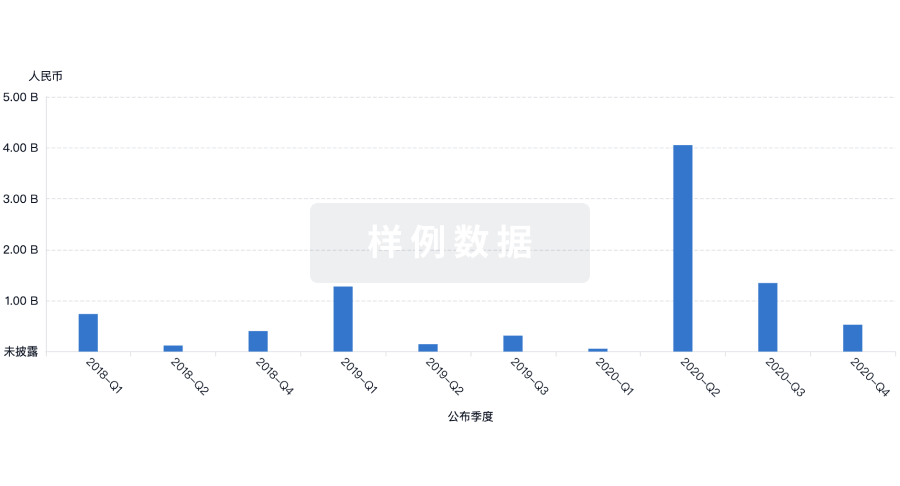
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用