预约演示
更新于:2026-10-31

Suzhou Stainwei Biotechnology Co., Ltd.
更新于:2026-10-31
概览
标签
肿瘤
内分泌与代谢疾病
眼部疾病
单克隆抗体
小分子化药
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 单克隆抗体 | 10 |
| 小分子化药 | 1 |
关联
11
项与 苏州思坦维生物技术股份有限公司 相关的药物作用机制 Bacterial DNA gyrase 抑制剂 [+1] |
最高研发阶段批准上市 |
首次获批国家/地区 美国 |
首次获批日期1996-12-20 |

靶点 |
作用机制 VEGF抑制剂 |
在研机构 |
原研机构 |
最高研发阶段临床2期 |
首次获批国家/地区- |
首次获批日期- |
靶点 |
作用机制 PD-1抑制剂 |
在研机构 |
原研机构 |
在研适应症 |
非在研适应症 |
最高研发阶段临床1期 |
首次获批国家/地区- |
首次获批日期- |
3
项与 苏州思坦维生物技术股份有限公司 相关的临床试验CTR20190495
抗PD-1人源化单抗hAB21注射液治疗晚期恶性实体瘤患者的耐受性、安全性和药代动力学I 期临床研究
试验主要目的:评价单药hAB21注射液、hAB21注射液& hPV19注射液治疗晚期恶性实体瘤患者的耐受性、安全性; 评估hAB21注射液给药的剂量限制性毒性(DLT)、最大耐受剂量(MTD),用于II期试验的推荐剂量 次要目的:评价hAB21注射液、hAB21注射液& hPV19注射液药代动力学(PK)及免疫原性(ADA)特征; 评价hAB21注射液、hAB21注射液& hPV19注射液临床有效性;探索hAB21注射液药效学特征
开始日期2019-04-02 |
申办/合作机构 |
CTR20181938
抗VEGF单抗苏洛晍SOLOT-Eye 治疗新生血管性年龄相关性黄斑变性(湿性AMD)患者的安全性、耐受性和初步疗效的I期临床试验
观察人体对不同剂量组的苏洛晍眼用注射液(hPV19单抗眼用注射液)不良反应和不良反应特征,并观察在设定剂量组中可能出现的最大耐受剂量(MTD),以及剂量限制性毒性(DLT)
开始日期2018-11-23 |
申办/合作机构 |
CTR20160585
人源化hPV19单克隆抗体注射液治疗晚期恶性实体瘤患者的耐受性、安全性和药代动力学 I 期临床研究
观察人源化hPV19单克隆抗体注射液单次及多次给药的耐受性、安全性以及药代动力学;探索本药在人体的MTD。
开始日期2016-08-22 |
申办/合作机构 |
100 项与 苏州思坦维生物技术股份有限公司 相关的临床结果
登录后查看更多信息
0 项与 苏州思坦维生物技术股份有限公司 相关的专利(医药)
登录后查看更多信息
4
项与 苏州思坦维生物技术股份有限公司 相关的新闻(医药)2026-10-14
二甲双胍退下神坛?糖尿病一线市场争夺战重新开打。
撰文|Erin
统治全球糖尿病基础用药近70年的二甲双胍,这回可能真要“下台”了。
10月2日,美国糖尿病协会(ADA)与欧洲糖尿病研究协会(EASD)联合发布2026版《2型糖尿病管理共识》。这份全球糖尿病领域最具影响力的指导文件之一,再次松动了二甲双胍延续数十年的“默认首选”地位。共识明确指出,尽管二甲双胍凭借降糖效果、安全性和低成本,长期被推荐为2型糖尿病一线治疗,但越来越多证据显示,对部分患者而言,其他起始治疗方案同样合理;尤其是GLP-1受体激动剂和SGLT2抑制剂带来的心血管、肾脏获益,并不依赖于此前是否使用二甲双胍。
与此同时,新版共识进一步强调根据患者心血管、心衰、慢性肾病、体重以及肝脏等风险和治疗目标选择药物,推动GLP-1、SGLT2等新一代药物更早进入治疗路径。
要知道,对于大量新诊断患者,过去最常见的路径都是先用二甲双胍,控制不佳后再逐步加药,这使得二甲双胍如今的全球市场仍接近50亿美元。即使GLP-1、SGLT2已经成长为数百亿美元级重磅赛道,在相当长时间里,它们仍更多扮演二甲双胍之后的“升级治疗”,或者在心肾高风险等特定患者中提前介入。
而现在,这场延续数十年的全球用药格局即将发生剧变。
一旦所有患者不再默认从二甲双胍出发,GLP-1、GIP/GLP-1、SGLT2、口服小分子GLP-1乃至小核酸、Amylin等新机制,争夺的就不再只是二线、三线用药市场,而是糖尿病最庞大、用药周期最长的基础治疗人群。
那么,二甲双胍之后,谁会上位?当一款新药可以从确诊之初就进入处方,药企的研发、竞争和商业化逻辑又将发生怎样的剧变?
二甲双胍为什么不再是唯一首选?
事实上,在人类与糖尿病漫长的斗争史上,很少有一种药像二甲双胍一样,统治一个疾病近70年。
1957年,法国医生Jean Sterne首次将二甲双胍用于糖尿病临床治疗,并为其取名“Glucophage”,意为“葡萄糖吞噬者”。当时的“双胍家族”并不只有二甲双胍,苯乙双胍、丁双胍一度因为降糖作用更强受到关注,但严重的乳酸性酸中毒风险最终让它们陆续退出市场。二甲双胍反而凭借更好的安全性留了下来,并于1958年进入英国市场、1994年获FDA批准。
真正奠定二甲双胍糖尿病“药王”地位的是1998年的UKPDS 34研究。在超重新诊断2型糖尿病患者中,与以饮食控制为主的常规治疗相比,二甲双胍将糖尿病相关终点发生风险降低32%、糖尿病相关死亡风险降低42%、全因死亡风险降低36%。此后,低血糖风险低、不明显增加体重、价格低廉,又有长期安全性数据积累,让二甲双胍逐渐成为全球指南中最稳定的起始用药。直到2017年,ADA仍明确将其称为无禁忌且耐受情况下的“首选初始药物”。
与此同时,伴随二甲双胍在全球树立权威地位,糖尿病的全球发病率也持续攀升。公开数据显示,1980年全球糖尿病成人患者只有约1.08亿,到2014年已经增至4.22亿;IDF最新数据显示,2024年全球20-79岁糖尿病患者达到5.89亿,预计2050年还将增加至8.53亿。几十年来,“确诊2型糖尿病-生活方式干预-二甲双胍”的路径,几乎成为全球公认的“金标准”,也将二甲双胍的市场规模推到了新高度。到2024年,即使即使已经是一个成熟度极高的品种,全球仿制药种类数不胜数,其全球市场规模仍能达到50亿美元。
不过,伴随科学家对于糖尿病及相关疾病的研究深入,糖尿病治疗的游戏规则也在发生改变。
过去几十年,2型糖尿病治疗最核心的指标是HbA1c,即糖化血红蛋白,反映过去2-3个月平均血糖水平的糖化血红蛋白。二甲双胍能够有效降糖,又便宜、安全、几乎不带来低血糖和明显体重增加,在这个评价体系下几乎找不到明显短板。因此传统治疗路径往往是一种“阶梯式加药”:先使用二甲双胍,血糖控制不住,再增加第二种、第三种药物。
不过,越来越多研究证明,糖尿病患者真正需要解决的并不只有血糖问题。
心血管疾病、慢性肾病、心衰、肥胖乃至代谢功能障碍相关脂肪性肝病,才是影响大量患者长期结局的关键因素。随后的GLP-1产品和SGLT2抑制剂恰恰跨过了单纯“降糖”这道门槛:它们不仅能够降低HbA1c,还陆续拿出了减重、降低心血管事件风险、延缓CKD进展、降低心衰住院风险等证据。更关键的是,这些心肾获益并不依赖患者此前是否使用二甲双胍。
也正因如此,在2026年ADA/EASD共识明确指出,伴有或高风险心血管疾病、心衰或CKD的人群,应使用GLP-1RA或SGLT2抑制剂,而无需以二甲双胍使用为前提。
伴随治疗建议的升级,糖尿病的治疗目标也发生了迁移。
10月2日刚刚发布的2026年ADA/EASD共识还指出,糖尿病管理已经从“hyperglycaemia management(高血糖管理)”扩展到整体管理,除了血糖,还要同时考虑体重以及心脏、肾脏、肝脏保护。共识甚至提出,大多数2型糖尿病患者都可能从更早使用SGLT2抑制剂和/或GLP-1类药物中获益,时间点甚至可以前移至确诊时。对于超重或肥胖患者,具有高减重效力的GLP-1类药物也被明确要求优先考虑。
当然在市场层面,这也意味着,“糖尿病治疗先用二甲双胍”的时代开始结束。
不过,但这并不意味着二甲双胍已经进入生命倒计时。恰恰相反,2026年ADA仍评价其有效、安全、价格低廉且全球广泛可及。它的新增量也没有完全消失。2026年ADA仍推荐部分高风险糖尿病前期人群考虑二甲双胍预防T2D,并新增提出,在接受PI3Kα抑制剂以及大剂量糖皮质激素的高风险患者中,可考虑使用二甲双胍预防高血糖;与此同时,以二甲双胍为基础,与SGLT2i、DPP-4i等组成固定复方制剂,仍是延长这一成熟品种生命周期的重要方式。
推荐阅读
*GLP-1的“颠覆者”来了!这个技术赛道正在批量创造“神药”......
*GLP-L赛道“掀桌”战开启!礼来“上桌”后,恒瑞、信达、华东下半场拼什么?
谁能接过二甲双胍的衣钵?
当然,更值得关注的变化在于,这样一款竞争激烈、全球市场规模仍在几百亿元的成熟药品失去唯一首选地位之后,将给市场留下一块怎样的蛋糕?
要知道,过去数十年,糖尿病的商业逻辑始终建立在“二甲双胍之后”。例如在中国市场,GLP-1、SGLT2等新药的医保支付适应症也多被严格限制于二甲双胍治疗失败后。一旦这些创新药跨入确诊即用的“起始治疗”时代,其市场天花板将被彻底打开。
那么,会有人成为下一个二甲双胍吗?会是谁呢?
必须承认的是,二甲双胍不再是唯一首选,并不意味着另一款药会立刻取而代之。
2026年ADA/EASD共识已经提出,SGLT2抑制剂和/或GLP-1类药物可以更早使用,甚至从确诊开始,以获得器官保护和长期结局获益。也就是说,糖尿病治疗或将走向多个技术路线分食起始治疗的新时代。
目前最有能力争夺这一位置的是GLP-1、双靶点/多靶点GLP-1和SGLT2三股力量。
GLP-1类无疑是最凶猛的竞争者,兼具卓越的降糖与减重疗效,并向心血管、肾脏及肝脏获益延伸。公开数据显示,2025年GLP-1在全球糖尿病处方中占比仅升至8.1%,表明即使拥有司美格鲁肽、替尔泊肽等超级大药,其在庞大患者群中仍处于早期渗透阶段。起始治疗门槛一旦打通,其争夺的将是全新的初诊人群。
SGLT2的优势则完全不同,凭借在心衰与慢性肾病(CKD)领域建立的成熟临床价值,牢牢占据心-肾-代谢(CRM)交叉地带,是合并高风险患者早期治疗的刚性选择。
真正可能改变全球市场格局的,则是口服GLP-1,尤其是口服小分子GLP-1。注射、价格和供应能力始终限制着GLP-1向庞大糖尿病基础用药市场进一步渗透。一旦口服小分子能够在疗效、安全性和成本之间找到平衡,它面对的就不只是现有GLP-1市场,而可能直接进入传统口服降糖药的腹地。跨国药企已经密集卡位,诺和诺德早已凭口服司美格鲁肽占据先发优势,礼来的小分子GLP-1 orforglipron已在美国获批用于体重管理,并继续推进2型糖尿病注册;阿斯利康的elecoglipron已启动Ⅲ期开发,罗氏CT-996进入Ⅱ期,默沙东则通过从翰森制药引进HS-10535(MK-4082)切入口服小分子GLP-1赛道。
与此同时,竞争已延伸至肠促胰素之外:从 GKA 机制(如多格列艾汀),到针对 INHBE、ALK7、GCGR 等靶点的 siRNA/ASO 小核酸药物,以及 Amylin 类似物与多靶点协同药物,包括瑞博生物、康哲药业、若弋生物、思坦维、信达生物、石药集团等中国药企,都已经进入这些新机制的布局。
在此背景下,糖尿病新药的研发标准或许也将大幅抬高:单纯降血糖已失去核心竞争力,未来的战场在于能否同时实现降糖、减重、减脂保肌及心肾代谢的综合获益。
紧接着迎来改变的,还有整个糖尿病市场规模天花板。
过去,一款新药往往需要等待患者二甲双胍控制不佳后才能进一步使用;未来,GLP-1和SGLT2有机会把竞争直接前移到确诊初期。一个产品从二三线走到起始治疗,意味着患者池扩大、平均用药时间延长,单个患者的生命周期价值也随之增加。对于已经拥有成熟产品的头部药企而言,这实际上是在原有市场之外重新打开一个巨大的增量入口。
不过,夹在中间的传统降糖药可能会倍感压力。磺脲类、DPP-4抑制剂、TZD等药物仍然具有价格、安全性或特定患者使用价值,但当临床决策越来越同时比较降糖、减重、心血管和肾脏获益,仅仅做到降血糖,已经越来越难成为一款药最核心的竞争力。
当然,谁最终能够真正接过二甲双胍的位置,还有一道现实门槛——价格和支付。二甲双胍几十年来最难复制的优势,不仅只有疗效,更是足够便宜、方便、成熟。未来,谁能同时解决疗效、长期获益、依从性和支付,谁才最有可能成为下一代糖尿病基础治疗的最大赢家。
一审| 石宛佳
二审| 李芳晨
三审| 李静芝
2023-02-08
点击上方的 行舟Drug ▲ 添加关注全球范围内,肿瘤是造成负担最为沉重的疾病种类之一。在市场需求和政策鼓励下,中国抗肿瘤创新药研发备受追捧,但研发管线却表现出热门靶点扎堆,同质化严重的局面,中国 TOP10 肿瘤靶点项目集中度高达 32.0%。事实上,近年来的研究表明,除了围绕传统靶点做文章外,通过挖掘新靶点,开辟新赛道或许能绽放更多精彩。2000 年,麻省理工学院 Robert A.Weinberg 教授和瑞士 Agora 转化癌症研究中心 Douglas Hanahan 教授共同在 Cell 杂志上发表了第一版「The Hallmarks of Cancer」综述,而今这篇著名综述已经有了第 3 版,3 篇论文的总引用量超过 10 万次,肿瘤的标志性特征也从最早的 6 个扩展到如今的 14 个。Insight 数据分析师团队从其中选取 4 个特征。围绕这些特征找到 11 个具有研发潜力的新兴靶点,倾情推出《解锁肿瘤领域潜力靶点》报告,分别从基础研究、转化研究和临床研究的角度,盘点了新靶点的研发现状及其未来前景。报告及附录清单数据,均可长按扫描以下二维码或点击文末「阅读原文」免费下载,期望能为业内提供更多洞见,为国内新药研发添一份力。↓ ↓ ↓报告内容包括以下几个方面:持续的增殖信号—— 解锁靶点:MYC、MALT1、TNKS、CBP/p300肿瘤的增殖与正常细胞不同,它通常不依赖于外源的生长信号,而是通过自给自足的方式生长。这一特征主要由三大机制决定,分别涉及了胞外生长信号、跨膜转导受体和胞内信号通路的改变,与之相关的潜力靶点主要包括 MYC、MALT1、TNKS 和 CBP/p300。MYC 在肿瘤发生过程中的调控扮演着非常重要的角色,其结构通常保持高度稳定的同源二聚体,结合位点相对较弱,不利于小分子药物靶向。该靶点下尚无较高阶段的临床试验,目前领跑 MYC 赛道的药物包括 Omomyc 和 OTX-2002。核酸及肽类药物成药可能性较高,值得此类生物科技公司入手。MALT1 在淋巴瘤、免疫调节和非血液学实体瘤方面的突破研究推动了 MALT1 抑制剂的快速发展。靶向 MALT1 的药物设计已经历从肽类衍生物到变构抑制剂的迭代,并且已有 PROTAC 等新型药物形式的出现。从未被满足的临床需求考虑,MALT1 抑制剂与 BTK 及 BCL-10 的联合策略、患者分层标志物、药效标志物的相关研究同样值得尝试。TNKS(端锚聚合酶)是 Wnt/β-catenin 通路中的潜力靶点,参与多种重要细胞过程,据 Insight 数据库统计,截至 2022 年 12 月前全球范围内共有 13 款靶向 TNKS 的药物。其中 ST Pharm 开发的口服 TNKS 选择性抑制剂 STP1002 展示出,TNKS 是有效的结直肠癌的药物靶点,值得更广泛的关注。该靶点国内尚无企业参与布局。CBP/p300 在细胞生长过程中起到关键作用,Inobrodib 令人鼓舞的临床前结果验证了其作为前列腺癌的关键靶点的潜力,值得更多的关注。另有研究表明,CBP/p300 可以募集 CD274 的启动子以调节 PD-L1 的表达,鉴于此,开发和免疫检查点抑制剂联用的 CBP/p300 抑制剂也非常值得尝试。免疫逃逸—— 解锁靶点:CD39、VISTA肿瘤免疫逃逸是指肿瘤细胞通过多种机制逃避机体免疫系统识别和攻击,从而得以在体内生存和增殖的现象。这一特征领域中值得关注的新兴靶点主要有 CD39 和 VISTA。CD39 是腺苷通路中的重要分子,与 CD73 一起介导胞外 ATP 向 ADO 的转化,从而导致肿瘤微环境中的免疫抑制。从成分类别上来看,CD39 靶向的项目以抗体类为主,单抗居多,其次是双抗和抗体类融合蛋白。此外还有公司在开发直接抑制 CD39 表达的寡核苷酸药物。研发布局方面,阿斯利康与艾伯维已经入局,国内有君实和科望分别通过合作、自研和收购等形式布局了这一赛道。VISTA 是免疫检查点的一种,表达于 naïve T cell,能独立抑制 T 细胞活化以维持 T 细胞静息状态。VISTA 靶向的项目以抗体类为主,有少部分化药项目,但 Curis 的化药项目目前进度最高,为临床 II/III 期。国内思坦维,昂科免疫,天光实的项目目前均处于临床前阶段,且均为抗体类产品。持续的血管生成—— 解锁靶点:CD93血管生成开关是肿瘤发展中的一个离散步骤,可能发生在肿瘤进展途径的不同阶段,这取决于肿瘤的性质及其微环境。但只要肿瘤生长,血管就会继续形成,血管专门为肿瘤的缺氧和坏死区域提供营养,为其提供必需的营养和氧气。在这一关键特征领域中,涌现了许多知名药物,CD93 作为后起之秀,其治疗潜力收获了大牛背书。科罗拉多大学安舒茨分校朱玉文和耶鲁大学陈列平等人研究发现,IGFBP7/CD93 阻断,不仅能够促进血管成熟,使肿瘤血管系统正常化,还能够促进药物递送、提高免疫治疗效果。由陈列平担任联合创始人的 DynamiCure 已将该公司研发的 CD93 药物推进至 I 期临床研究阶段。国内君实生物的 CD93 阻断剂 JS013 拟启动 I 期临床,布局胰腺癌、肾癌、头颈癌和结直肠癌等实体瘤。表观遗传重编程—— 解锁靶点:HMGB1、METTL3、LSD1、BRD9表观遗传即 DNA 序列没有发生变化,但基因功能发生了可遗传的变化。越来越多的证据表明,肿瘤发生发展也可以由基因组不稳定性和非突变的表观机制来调控。其中的机制主要包括:①诱导表观重编程的微环境机制;②表观调节异质性;③肿瘤微环境基质细胞的表观调控。在这一特征领域,HMGB1、METTL3、LSD1 及 BRD9 等 4 个新兴靶点值得重点关注。HMGB1 是一种染色质蛋白,其表达与脓毒症、恶性肿瘤和免疫性疾病相关。目前全球在研项目有六个,其中 MK-7110 和 SB17170 已经入临床研究阶段。靶向或者抑制 HMBG1,为解决细胞死亡、肿瘤机会性转移、创伤性损伤、炎症性反应等疾病提供了新的解决思路。该靶点研究机制清晰,项目布局较少,相关小分子靶向药物尚处于蓝海市场。METTL3 参与组成甲基化酶复合物(主要包含 METTL3-METTL14),催化 SAM 的甲基转移至 RNA 腺苷的 N6 位上,即 RNAm6A 修饰。METTL3i 通过直接靶向 METTL3 从而间接调控 METTL3 靶 RNA,即小分子 RNA 修饰疗法。靶向 METTL3 的在研药物目前有 5 个,其中 STC-15 已进入临床 I 期,包括安徽医科大学的 Cpd-564 在内的其余 4 个尚处于临床前研究状态。LSD1 通过控制组蛋白或非组蛋白的甲基化状态,广泛参与多种细胞过程的控制。随着 LSD1 被发现在多种恶性肿瘤中高表达,而抑制其活性可有效抑制肿瘤的发生发展,已成为重要的抗肿瘤表观遗传靶点。据 Insight 数据库显示,多家 MNC 已将 LSD1 纳入了研发管线,国内也有 6 家企业紧随其后。当前该靶点的肿瘤药物全球有 38 个,均为化药。目前国内 3 个,国外 12 个药物已进入临床研究。BRD9 是 SWI/SNF 复合物(ncBAF 亚型)的亚基之一,研究表明,该靶点在在软组织肉瘤、血液肿瘤、肝细胞癌及胃肠道间质瘤中发挥关键作用。BRD9 降解剂在抗肿瘤中效果更显著,也是当下开发靶向药物的热门领域。据 Insight 数据库统计,当前全球针对 BRD9 已有 13 个项目,C4 Therapeutics、勃林格殷格翰、葛兰素史克等大厂均已布局两款产品,尚无内资药企参与布局。总结肿瘤的发生、发展和转移涉及到一系列生物学过程,需要多种关键蛋白的参与。通过对这些生物学过程和关键蛋白的研究,令我们找到了许多治疗肿瘤的靶点,并催生出靶向治疗、免疫治疗等多种疗法,有效改善了肿瘤治疗的面貌。随着研究的深入,肿瘤治疗的候选新靶点仍在层出不穷的涌现。哪些值得临床转化,更具市场前景?从市场的竞争格局来看,我们推荐的潜力靶点在国内的肿瘤领域赛道尚属浩瀚的蓝海市场。各靶点的成药性基本得到验证,其名下进展最快的项目也基本有着良好的安全性。对于目前国内的创新药研发而言,错位竞争更容易脱颖而出。长远来看,在药物的早期研发阶段就可对标国际「First-in-Class」水平,可能会给企业带来更好的竞争格局。文章信息源于公众号Insight数据库,登载该文章目的为更广泛的传递行业信息,不代表赞同其观点或对其真实性负责。文章版权归原作者及原出处所有,文章内容仅供参考。本网拥有对此声明的最终解释权,若无意侵犯版权,请联系小编删除。学如逆水行舟,不进则退;心似平原走马,易放难收。行舟Drug每日更新 欢迎订阅+医药大数据|行业动态|政策解读
蛋白降解靶向嵌合体临床1期
2022-12-28
全球范围内,肿瘤是造成负担最为沉重的疾病种类之一。在市场需求和政策鼓励下,中国抗肿瘤创新药研发备受追捧,但研发管线却表现出热门靶点扎堆,同质化严重的局面,中国 TOP10 肿瘤靶点项目集中度高达 32.0%。事实上,近年来的研究表明,除了围绕传统靶点做文章外,通过挖掘新靶点,开辟新赛道或许能绽放更多精彩。2000 年,麻省理工学院 Robert A.Weinberg 教授和瑞士 Agora 转化癌症研究中心 Douglas Hanahan 教授共同在 Cell 杂志上发表了第一版「The Hallmarks of Cancer」综述,而今这篇著名综述已经有了第 3 版,3 篇论文的总引用量超过 10 万次,肿瘤的标志性特征也从最早的 6 个扩展到如今的 14 个。Insight 数据分析师团队从其中选取 4 个特征。围绕这些特征找到 11 个具有研发潜力的新兴靶点,倾情推出《解锁肿瘤领域潜力靶点》报告,分别从基础研究、转化研究和临床研究的角度,盘点了新靶点的研发现状及其未来前景。报告及附录清单数据,均可长按扫描以下二维码或点击文末「阅读原文」免费下载,期望能为业内提供更多洞见,为国内新药研发添一份力。↓ ↓ ↓报告内容包括以下几个方面:持续的增殖信号—— 解锁靶点:MYC、MALT1、TNKS、CBP/p300肿瘤的增殖与正常细胞不同,它通常不依赖于外源的生长信号,而是通过自给自足的方式生长。这一特征主要由三大机制决定,分别涉及了胞外生长信号、跨膜转导受体和胞内信号通路的改变,与之相关的潜力靶点主要包括 MYC、MALT1、TNKS 和 CBP/p300。MYC 在肿瘤发生过程中的调控扮演着非常重要的角色,其结构通常保持高度稳定的同源二聚体,结合位点相对较弱,不利于小分子药物靶向。该靶点下尚无较高阶段的临床试验,目前领跑 MYC 赛道的药物包括 Omomyc 和 OTX-2002。核酸及肽类药物成药可能性较高,值得此类生物科技公司入手。MALT1 在淋巴瘤、免疫调节和非血液学实体瘤方面的突破研究推动了 MALT1 抑制剂的快速发展。靶向 MALT1 的药物设计已经历从肽类衍生物到变构抑制剂的迭代,并且已有 PROTAC 等新型药物形式的出现。从未被满足的临床需求考虑,MALT1 抑制剂与 BTK 及 BCL-10 的联合策略、患者分层标志物、药效标志物的相关研究同样值得尝试。TNKS(端锚聚合酶)是 Wnt/β-catenin 通路中的潜力靶点,参与多种重要细胞过程,据 Insight 数据库统计,截至 2022 年 12 月前全球范围内共有 13 款靶向 TNKS 的药物。其中 ST Pharm 开发的口服 TNKS 选择性抑制剂 STP1002 展示出,TNKS 是有效的结直肠癌的药物靶点,值得更广泛的关注。该靶点国内尚无企业参与布局。CBP/p300 在细胞生长过程中起到关键作用,Inobrodib 令人鼓舞的临床前结果验证了其作为前列腺癌的关键靶点的潜力,值得更多的关注。另有研究表明,CBP/p300 可以募集 CD274 的启动子以调节 PD-L1 的表达,鉴于此,开发和免疫检查点抑制剂联用的 CBP/p300 抑制剂也非常值得尝试。免疫逃逸—— 解锁靶点:CD39、VISTA肿瘤免疫逃逸是指肿瘤细胞通过多种机制逃避机体免疫系统识别和攻击,从而得以在体内生存和增殖的现象。这一特征领域中值得关注的新兴靶点主要有 CD39 和 VISTA。CD39 是腺苷通路中的重要分子,与 CD73 一起介导胞外 ATP 向 ADO 的转化,从而导致肿瘤微环境中的免疫抑制。从成分类别上来看,CD39 靶向的项目以抗体类为主,单抗居多,其次是双抗和抗体类融合蛋白。此外还有公司在开发直接抑制 CD39 表达的寡核苷酸药物。研发布局方面,阿斯利康与艾伯维已经入局,国内有君实和科望分别通过合作、自研和收购等形式布局了这一赛道。VISTA 是免疫检查点的一种,表达于 naïve T cell,能独立抑制 T 细胞活化以维持 T 细胞静息状态。VISTA 靶向的项目以抗体类为主,有少部分化药项目,但 Curis 的化药项目目前进度最高,为临床 II/III 期。国内思坦维,昂科免疫,天光实的项目目前均处于临床前阶段,且均为抗体类产品。持续的血管生成—— 解锁靶点:CD93血管生成开关是肿瘤发展中的一个离散步骤,可能发生在肿瘤进展途径的不同阶段,这取决于肿瘤的性质及其微环境。但只要肿瘤生长,血管就会继续形成,血管专门为肿瘤的缺氧和坏死区域提供营养,为其提供必需的营养和氧气。在这一关键特征领域中,涌现了许多知名药物,CD93 作为后起之秀,其治疗潜力收获了大牛背书。科罗拉多大学安舒茨分校朱玉文和耶鲁大学陈列平等人研究发现,IGFBP7/CD93 阻断,不仅能够促进血管成熟,使肿瘤血管系统正常化,还能够促进药物递送、提高免疫治疗效果。由陈列平担任联合创始人的 DynamiCure 已将该公司研发的 CD93 药物推进至 I 期临床研究阶段。国内君实生物的 CD93 阻断剂 JS013 拟启动 I 期临床,布局胰腺癌、肾癌、头颈癌和结直肠癌等实体瘤。表观遗传重编程—— 解锁靶点:HMGB1、METTL3、LSD1、BRD9表观遗传即 DNA 序列没有发生变化,但基因功能发生了可遗传的变化。越来越多的证据表明,肿瘤发生发展也可以由基因组不稳定性和非突变的表观机制来调控。其中的机制主要包括:①诱导表观重编程的微环境机制;②表观调节异质性;③肿瘤微环境基质细胞的表观调控。在这一特征领域,HMGB1、METTL3、LSD1 及 BRD9 等 4 个新兴靶点值得重点关注。HMGB1 是一种染色质蛋白,其表达与脓毒症、恶性肿瘤和免疫性疾病相关。目前全球在研项目有六个,其中 MK-7110 和 SB17170 已经入临床研究阶段。靶向或者抑制 HMBG1,为解决细胞死亡、肿瘤机会性转移、创伤性损伤、炎症性反应等疾病提供了新的解决思路。该靶点研究机制清晰,项目布局较少,相关小分子靶向药物尚处于蓝海市场。METTL3 参与组成甲基化酶复合物(主要包含 METTL3-METTL14),催化 SAM 的甲基转移至 RNA 腺苷的 N6 位上,即 RNAm6A 修饰。METTL3i 通过直接靶向 METTL3 从而间接调控 METTL3 靶 RNA,即小分子 RNA 修饰疗法。靶向 METTL3 的在研药物目前有 5 个,其中 STC-15 已进入临床 I 期,包括安徽医科大学的 Cpd-564 在内的其余 4 个尚处于临床前研究状态。LSD1 通过控制组蛋白或非组蛋白的甲基化状态,广泛参与多种细胞过程的控制。随着 LSD1 被发现在多种恶性肿瘤中高表达,而抑制其活性可有效抑制肿瘤的发生发展,已成为重要的抗肿瘤表观遗传靶点。据 Insight 数据库显示,多家 MNC 已将 LSD1 纳入了研发管线,国内也有 6 家企业紧随其后。当前该靶点的肿瘤药物全球有 38 个,均为化药。目前国内 3 个,国外 12 个药物已进入临床研究。BRD9 是 SWI/SNF 复合物(ncBAF 亚型)的亚基之一,研究表明,该靶点在在软组织肉瘤、血液肿瘤、肝细胞癌及胃肠道间质瘤中发挥关键作用。BRD9 降解剂在抗肿瘤中效果更显著,也是当下开发靶向药物的热门领域。据 Insight 数据库统计,当前全球针对 BRD9 已有 13 个项目,C4 Therapeutics、勃林格殷格翰、葛兰素史克等大厂均已布局两款产品,尚无内资药企参与布局。总结肿瘤的发生、发展和转移涉及到一系列生物学过程,需要多种关键蛋白的参与。通过对这些生物学过程和关键蛋白的研究,令我们找到了许多治疗肿瘤的靶点,并催生出靶向治疗、免疫治疗等多种疗法,有效改善了肿瘤治疗的面貌。随着研究的深入,肿瘤治疗的候选新靶点仍在层出不穷的涌现。哪些值得临床转化,更具市场前景?从市场的竞争格局来看,我们推荐的潜力靶点在国内的肿瘤领域赛道尚属浩瀚的蓝海市场。各靶点的成药性基本得到验证,其名下进展最快的项目也基本有着良好的安全性。对于目前国内的创新药研发而言,错位竞争更容易脱颖而出。长远来看,在药物的早期研发阶段就可对标国际「First-in-Class」水平,可能会给企业带来更好的竞争格局。全 49P 潜力新靶点报告缩略图预览预了解更多关于这 11 个新解锁潜力靶点详情,可长按以下二维码、或点击文末「阅读原文」免费下载由 Insight 数据分析师团队产出的报告:↓ ↓ ↓点击阅读原文免费下载报告及附录清单!
蛋白降解靶向嵌合体AACR会议临床1期临床结果
100 项与 苏州思坦维生物技术股份有限公司 相关的药物交易
登录后查看更多信息
100 项与 苏州思坦维生物技术股份有限公司 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年11月01日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
药物发现
1
7
临床前
临床1期
1
2
临床2期
其他
1
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
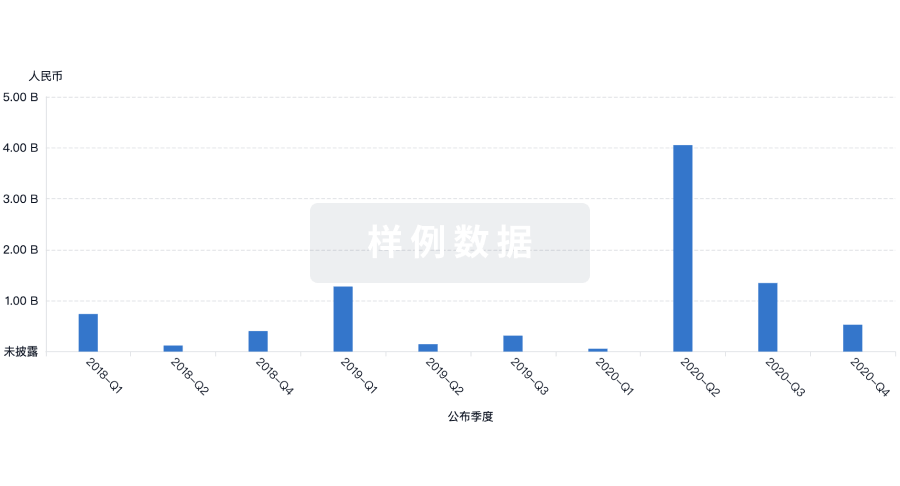
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用