预约演示
更新于:2026-09-13

Taili Biotechnology Shanghai Co Ltd.
更新于:2026-09-13
概览
标签
肿瘤
消化系统疾病
呼吸系统疾病
小分子化药
ADC
免疫刺激抗体偶联药物(ISAC)
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 7 |
| ADC | 4 |
| 免疫刺激抗体偶联药物(ISAC) | 3 |
关联
14
项与 泰励生物科技(上海)有限公司 相关的药物靶点 |
作用机制 PR拮抗剂 |
最高研发阶段临床2期 |
首次获批国家/地区- |
首次获批日期- |
作用机制 KRAS G12D抑制剂 |
在研机构 |
原研机构 |
非在研适应症- |
最高研发阶段临床2期 |
首次获批国家/地区- |
首次获批日期- |
靶点 |
作用机制 Trop-2抑制剂 |
在研机构 |
原研机构 |
非在研适应症- |
最高研发阶段临床1/2期 |
首次获批国家/地区- |
首次获批日期- |
3
项与 泰励生物科技(上海)有限公司 相关的临床试验NCT05842785
A Phase I/II Study to Evaluate the Safety, Tolerability, Pharmacokinetic Profile, and Preliminary Efficacy of TSN222 in Subjects With Advanced Solid Tumors or Lymphoma
The study is a first-in-human [FIH], open-label phase 1/2 study of TSN222 in subjects with advanced solid tumors or lymphomas. This study is comprised of a Phase 1 dose escalation and Phase 2 dose expansion component.
开始日期2023-07-26 |
申办/合作机构 |
NCT06386705
A Multicenter, Open-label, Phase Ia/Ib Study to Evaluate the Safety, Tolerability, Pharmacokinetics, Pharmacodynamics, and Preliminary Efficacy of TSN084 Tablets in Patients With Advanced Malignant Tumors.
TSN084 is a novel type II kinase inhibitor with demonstrated anti-tumor effects in vitro and in vivo and targets multiple tyrosine kinases, such as c-MET, FLT3, TRK and serine/threonine kinase CDK8/19. This phase 1a/1b study is conducted to assess the maximum tolerated dose (MTD) and dose-limiting toxicity (DLT), to evaluate the pharmacokinetics, safety and preliminary anti-tumor activity of TSN084 in advanced or metastatic malignancies in China.
开始日期2022-07-20 |
申办/合作机构 |
NCT05300438
A Multicenter, Open-label, Phase Ia/Ib Study to Evaluate the Safety, Tolerability, Pharmacokinetics, Pharmacodynamics, and Preliminary Efficacy of TSN084 Tablets in Patients With Advanced Malignant Tumors.
TSN084 is a novel type II protein kinase inhibitor with demonstrated anti-tumor effects in vitro and in vivo and targets multiple tyrosine kinases, such as c-MET, FLT3, TRK and serine/threonine kinase CDK8/19. This first-in-human study is conducted to assess the maximum tolerated dose (MTD) and dose-limiting toxicity (DLT), to evaluate the pharmacokinetics, safety and preliminary anti-tumor activity of TSN084 in advanced or metastatic malignancies.
开始日期2022-02-18 |
申办/合作机构 |
100 项与 泰励生物科技(上海)有限公司 相关的临床结果
登录后查看更多信息
0 项与 泰励生物科技(上海)有限公司 相关的专利(医药)
登录后查看更多信息
221
项与 泰励生物科技(上海)有限公司 相关的新闻(医药)2026-09-09
小分子领域的港股拟IPO药企:管线及BD情况(2026年1-8月)
今年1—8月,共有约50家医药企业递表或冲刺港股。外界的目光大多被百利天恒的84亿美元双抗ADC出海、易慕峰CAR-T争议、芳拓与维眸的眼科基因治疗刷屏。但很少有人认真数过:在这50家里,核心管线为小分子的Biotech,其实是一支相当显眼的"隐形主力"。
本文从《50家港股拟IPO药企:管线及BD情况(2026年1-8月)》中剥离出小分子领域玩家,结合各企业招股书与公开报道,整理它们的管线阶段与BD动态,并挑四家做案例分析。全文基于公开资料,不做投资建议。
一、小分子拟IPO速览:谁在管线里,谁在BD里
把50家递表企业按"核心资产是否为小分子"重新筛一遍,能挑出十多家。它们覆盖肿瘤、自免、眼科、肾病、代谢、抗感染等多个领域,阶段从临床前到已商业化都有。下表只列代表性企业,把各自的核心小分子管线、临床阶段和2026年以来的BD/资本动态做一个速览。
企业
核心小分子管线
阶段
2026年1-8月BD/资本动态
勤浩医药
MAT2A抑制剂GH31、SHP2抑制剂GH21
GH31 I期 / GH21 II期
2月GH31全球授权吉利德(8000万$+14.5亿$里程碑);二冲港股
普祺医药
JAK1/2抑制剂普美昔替尼(凝胶/鼻喷雾)
III期 / NDA受理
2月→济川、6月→先声,国内商业化两连授权
英派药业
PARP1/2抑制剂塞纳帕利、PARP1选择性IMP1734、ATR抑制剂IMP9064
商业化 / II期
4月IMP1734 II期里程碑500万$到账;2026年挂牌港股
维眸生物
JAK1/TYK2滴眼液VVN461、LFA-1拮抗剂VVN001
III期
6月与迈威视战略合作(眼科渠道);二次递表
高光制药
TYK2/JAK1抑制剂TLL-018、外用HL-300
III期
2026年更新招股书;TLL-041此前授权Biohaven
邦顺制药
JAK2抑制剂贝泽昔替尼、BTK抑制剂CX1440、KEAP1分子胶等
NDA / 临床
递表,暂无重大BD披露
泽璟制药
多纳非尼、吉卡昔替尼等已上市小分子
商业化
ZG006三抗授权艾伯维1亿$首付2026年1月到账(A+H)
礼邦医药
肾病FIC小分子AP306、AP301等
临床后期
3月与DaVita成立R1 Therapeutics(AP306为核心资产)
丹诺医药
利福特尼唑、TNP-2092等抗感染小分子
临床
2024年11月TNP-2198授权远大生命科学(国内商业化)
应世生物
FAK抑制剂Ifebemtinib(口服)
III期注册
2025年5月→复星医药(11.15亿合作);2026年4月再递表
泰励生物
KRAS G12D抑制剂TSN1611、STING激动剂
注册临床前
递表,暂无重大BD披露
这张表的潜台词是:小分子没有离开主桌。ADC、双抗、基因治疗是热闹,但合成致死、选择性激酶抑制、分子胶降解、口服外用小分子这些"老赛道的新靶点",照样能在港股18A里拿到估值。二、机制科普线:小分子为什么还能讲出"全球权益"故事
这几年产业叙事容易被大分子绑架:ADC是"魔法子弹",双抗是"定向导弹",CAR-T是"活药",基因治疗是"一次性治愈"。但小分子并未退场,只是换了打法——从广谱靶向走向高壁垒靶点,从me-too走向合成致死与分子胶降解。
2026年这批小分子拟IPO企业的管线,大致可归为三类:
第一类,合成致死。代表是勤浩的MAT2A抑制剂GH31、SHP2抑制剂GH21,英派的PARP1选择性抑制剂IMP1734、ATR抑制剂IMP9064,以及布局PRMT5、WRN的玩家。合成致死的魅力在于"精准补刀":肿瘤细胞存在特定基因缺陷(如MTAP缺失、MSI/dMMR),再用小分子抑制其互补通路,正常细胞因同源功能完好而幸免。这种逻辑天然适合小分子——口服、穿透力强、联合化疗/免疫治疗灵活。
第二类,选择性激酶抑制的"微创新"。JAK/TYK2通路仍然是自免炎症的大金矿,但产业已经从第一代泛JAK抑制剂,转向组织选择性、靶点选择性更高的二代分子。普祺的JAK1/2外用凝胶/鼻喷雾、高光的TYK2/JAK1口服小分子、维眸的JAK1/TYK2滴眼液,都在同一通路上做差异化定位——要么限定给药部位(皮肤/眼表),要么降低系统毒性。
第三类,分子胶降解剂。邦顺制药布局的KEAP1、VAV1分子胶降解剂就是典型。相比PROTAC,分子胶分子量更小、成药性更好,但设计难度更高、理性发现更依赖结构生物学和AI辅助筛选。
这三类有一个共同特征:它们不像早期小分子那样靠"低成本快速跟随"取胜,而是靠靶点壁垒和生物学驱动设计。换句话说,2026年的小分子,拼的不再是化学合成速度,而是对疾病机制的理解深度。三、案例分析:四家小分子企业的不同打法
案例1:勤浩医药——SHP2(GH21)与MAT2A(GH31)双引擎
勤浩是这批企业里BD动作最震撼的一家,但它的技术底座是RAS信号通路。核心产品GH21是一款变构SHP2抑制剂,目前处于Ⅱ期,是全球临床进度第二的SHP2候选药物(仅次于加科思JAB-3312)。GH21的来路颇有故事:2020年下半年,勤浩与沪亚生物(HUYABIO)就GH21达成独家许可,潜在交易总额2.82亿美元(全球权益,不含中国港澳台),让这家"草根"Biotech第一次拿到国际认可。
1期单药数据相当亮眼:70名晚期实体瘤患者中60名可评估,整体疾病控制率(DCR)41.7%;其中KRAS G12C突变NSCLC亚组DCR 60%、EGFR突变NSCLC 57%、头颈癌高达100%、食管癌75%;9mg QD定为单药RP2D,且无剂量限制性毒性、无导致减量/停药/死亡的不良事件——安全性窗宽,为联合探索留了空间。
真正放大GH21价值的,是它"不当单药、做联合"的策略:与阿斯利康合作评估GH21+奥希替尼(1b/2期已入组36例),与正大天晴合作GH21+格索雷塞(KRAS G12C抑制剂,2期针对G12C耐药已入组5例)。公司计划2027年Q4启动3期,2028年附条件批准(耐药)、2029年NDA(初治)。而合成致死方向,2026年2月勤浩把MAT2A抑制剂GH31全球独家授权给吉利德:8000万美元不可退还首付+最高14.5亿美元里程碑+两位数销售分成。GH31依赖MTAP缺失生物标志物,是典型合成致死路线。
对一家账面背着近10亿元赎回负债的二冲港股企业,吉利德这笔交易既是现金流回血,也是对"生物学驱动分子设计"的强背书。风险同样明显:GH31当时仅I期,里程碑兑现取决于吉利德全球节奏,且管线峰值收益被"一次性买断"了很大一部分,后续销售分成需成药后才能兑现。
案例2:普祺医药——国内商业化授权"两连击"
普祺的核心资产是JAK1/2抑制剂普美昔替尼(PG-011),开发了两种剂型:凝胶用于轻中度特应性皮炎(AD),鼻喷雾剂用于过敏性鼻炎。AD适应症的III期已完成,NDA于2026年2月获受理;过敏性鼻炎III期也在推进。
2026年,普祺玩的是国内商业化授权:2月2日把鼻喷雾剂大中华区独家商业化权益授权给济川药业,最高1亿元首付款和研发里程碑;6月1日又把凝胶大中华区独家商业化权益授权给先声药业。一年两笔授权,分别对应用皮肤和鼻腔两个场景,把商业化风险提前转嫁给渠道更强的本土药企。
这种模式的关键不是首付款有多高,而是上市前就锁定销路。对没有自建销售团队的未盈利Biotech来说,这是一条相对现实的路。代价也明显:定价、渠道、推广都交给合作方,未来销售分成比例会被压缩。
案例3:英派药业——合成致死平台型出海
英派是这批企业里少有的"小分子平台型"公司。它同时握有PARP和ATR两条合成致死核心通路:塞纳帕利(PARP1/2抑制剂)已商业化,IMP1734(PARP1选择性抑制剂)和IMP9064(ATR抑制剂)处于II期。放眼全球,能同时覆盖这两类管线的企业不超过三家,技术壁垒足够清晰。
2023年,英派把IMP1734等海外权益卖给美国Eikon Therapeutics,获得3150万美元首付款和最高9.56亿美元里程碑。2026年4月,随着管线推进至II期,500万美元里程碑如期到账。这种"平台持续输出BD+里程碑分期到账"的节奏,对二级市场极具说服力——资本市场真正认的,不只是某一款药,而是被验证的外部合作执行力。英派在2026年挂牌港股,公开发售超购逾1155倍,市值站上50亿港元,说明这条逻辑已经跑通。
案例4:维眸生物——眼科小分子的差异化卡位
维眸是眼科小分子里的典型。核心产品VVN461是一款JAK1/TYK2双靶点抑制剂滴眼液,在中国启动III期,目标是成为全球首款用于非感染性前葡萄膜炎的JAK抑制剂滴眼液;另一款VVN001是第二代LFA-1拮抗剂,用于中重度干眼症。
2026年6月,维眸与迈威生物旗下迈威视达成战略合作,聚焦眼科炎症及眼免疫领域。对尚无产品上市的临床阶段公司来说,这相当于提前接入迈威视的阿达木单抗、阿柏西普等眼底商业化资源。眼科赛道的美妙之处在于:适应症聚焦、临床样本量相对可控、商业化渠道集中,小分子滴眼液一旦获批,放量路径比肿瘤口服药更清晰。四、机制深读:SHP2靶点的全球研发困局
把GH21单拎出来,是因为SHP2是所有小分子靶点里公认的"药化珠峰"之一——它难,不是难在合成,而是难在"该不该抑制、怎么抑制、跟谁联用"。
1) 靶点的先天尴尬:非癌驱动,单药几乎无效。SHP2(即PTPN11)是RAS-MAPK上游的关键磷酸酶,但本身并非癌驱动基因。这带来致命问题:单药抑制它,肿瘤并不买账。诺华TNO-155作为全球首个进入临床的高选择性变构SHP2抑制剂,I期客观缓解率(ORR)为0%,最佳应答只是疾病稳定;百济/BeiGene的BBP-398单药SD率仅26%–30%,中位PFS仅1.8–2.2个月。SHP2抑制剂几乎没有单药叙事,价值全在"联合压舱石"。
2) 路线之争:从催化位点到变构。早期尝试直接打SHP2的催化位点(PTP结构域),结果是灾难性的脱靶毒性——疲劳、腹泻、恶心、皮疹,机制都讲不清。行业转向变构抑制剂:它们像"分子胶"一样稳定SHP2的自抑制闭合构象(PTP活性中心被N-SH2结构域遮蔽),间接关闭磷酸酶活性。GH21、TNO-155、JAB-3312、RMC-4630、BBP-398都走这条路。变构路线安全性显著改善,但带来新约束:可逆结合、治疗窗窄、剂量爬坡易触顶(BBP-398在550mg因血小板减少+水肿停爬坡)。
3) 联合依赖与数据参差。既然单药不行,就必须找搭档:KRAS G12C抑制剂、EGFR-TKI、MEK抑制剂、免疫检查点。但联合数据冷暖不均——Revolution的RMC-4630被赛诺菲退货,其与sotorasib(CodeBreaK101)联用在NSCLC有活性、CRC仅部分DCR,与MEK抑制剂cobimetinib联用也不理想;加科思另一款JAB-3068推进到II期后于2023年终止。唯一跑进III期注册临床的是加科思JAB-3312联合glecirasib(KRAS G12C),NSCLC初治ORR 71%、但经KRAS G12C抑制剂治疗过的仅10%——恰恰说明"谁先用、跟谁联"决定疗效天花板。
4) 竞争格局与未验证的成药性。截至2026年,全球尚无任何SHP2抑制剂获批,靶点的商业化成药性未经验证。而竞争已白热化:JAB-3312国内进度领先、GH21"全球第二"优势并不明显;生物标志物与患者分层仍模糊(到底哪类人群真正获益?)。勤浩招股书也坦承:GH21后续推进存在"诸多不确定性"。
小结:SHP2的故事,是一堂关于"难成药靶点"的公开课。它的价值不在单药,而在压住RAS-MAPK通路的"弹性"——当上游RTK或下游KRAS被抑制后,肿瘤细胞常通过SHP2反弹激活通路;卡住SHP2,等于堵住这条逃生通道。谁能找到最干净的联合窗口、最清晰的患者分层,谁才能从这坐"珠峰"上真正下山。五、产业启示线:小分子BD的三种姿势
把这四家放在一起,可以发现小分子拟IPO企业在BD上形成了三种可复制的姿势:
姿势A:出海授权(全球买断)。勤浩GH31→吉利德、英派IMP1734→Eikon、高光TLL-041→Biohaven都属于这一类。它的核心逻辑是"用分子换现金流":Biotech把全球或海外权益卖给跨国大药企,换取首付+里程碑+分成,同时规避自身在海外做临床的巨大开支。这种授权可以发生在很早期,甚至临床前,关键要看分子是否足够差异化。
姿势B:国内商业化授权(接渠道)。普祺→济川/先声、维眸×迈威视、丹诺→远大生命科学是代表。它适合即将商业化但缺乏销售团队的Biotech,用让渡部分收益的方式换确定性。对现金流紧绷的拟IPO企业来说,这种模式能在上市前就把"产品能不能卖出去"的问题提前回答掉。
姿势C:平台型/里程碑兑现。英派是典型:不是一锤子买卖,而是基于合成致死平台持续对外授权,并靠管线推进分期收取里程碑。泽璟虽然近期BD是大分子三抗ZG006→艾伯维,但其小分子平台多纳非尼、吉卡昔替尼已商业化,同样属于"平台持续造血"逻辑。资本市场对这种模式的溢价,来自BD纪律和管线兑现的可预期性。
这三种姿势背后,是港股18A估值逻辑的变化。市场对创新药资产的筛选,已经从"管线越多越好"转向临床差异化、BD质量与持续性、现金流健康度三条线。小分子相比大分子的优势在于"更轻更早"——一枚优化良好的口服分子,在临床前或I期就有可能讲出全球权益的故事。收束:小分子不是配角
2026年1—8月的港股IPO名单,很容易让人误以为小分子已经过气。但把50家企业重新按技术模态分类后会发现,小分子不仅没有缺席,反而在合成致死、选择性激酶抑制、分子胶降解这些高壁垒方向上拿出了实打实的BD成绩单。
对医药人来说,这件事的启示很直接:源头创新的议价权,永远属于那些能把"分子设计"和"外部验证"同时跑通的企业。无论是出海授权、国内商业化授权,还是平台型里程碑兑现,BD的本质都不是"卖管线",而是把技术能力翻译成资本市场和跨国药企都认可的语言。
当大分子赛道越来越卷、估值越来越看临床数据的时候,小分子反而因为"成药性可预期、生产成本可控、联合用药灵活"这三点,重新获得了差异化空间。接下来的关键问题是:谁能在MTAP缺失、MSI、RAS-MAPK这些硬核靶点上继续读出阳性数据,谁就能在下一波港股18A定价里拿到更高溢价。
参考资料与声明:本文基于《50家港股拟IPO药企:管线及BD情况(2026年1-8月)》(生物药大时代)及勤浩医药、普祺医药、英派药业、维眸生物、高光制药等企业招股书/公开报道整理,仅作行业信息参考,不构成投资建议。部分BD金额以企业公告口径为准。
2026-09-06
·卓乎
【卓乎导读】诺奖得主学生、在礼来干了20多年的张彦涛,与同为礼来的前同事仲伯禹(伯瑞替尼发明人)创业,瞄准"癌中之王"胰腺癌等恶性肿瘤领域背后的KRAS G12D靶点。全球尚无同类药获批,TSN1611已进入II期临床。礼来亚洲基金、腾讯、康哲药业押注,公司二闯港股IPO!
瞄准“癌中之王”
诺奖得主学生带队冲港股IPO
胰腺癌又被称为“癌中之王”,因其起病隐匿、进展快、治疗效果差、生存率极低。多数患者确诊时已是中晚期,超过80%的人因此失去手术根治机会,总体五年生存率不足10%。
2017年冬天,一个在跨国医药巨头礼来干了20多年、师从诺贝尔化学奖得主根岸英一的科学家张彦涛与礼来的同事回国,在知天命的年纪从头创业。
瞄准的正是包括准的正是,包括胰腺癌、肺癌和结直肠癌这些恶性肿瘤领域。
创业9年,张彦涛带队研发出了一款核心产品TSN1611(一款口服KRAS G12D抑制剂,用于非小细胞肺癌、胰腺导管腺癌及结直肠癌)已完成在美国及中国的1期临床试验,目前正于两国开展II期临床试验。
在这一关键期,8月消息,公司泰励生物向港交所递交了上市申请,拟以18A规则登陆港股(今年1月29日首次递表,因届满六个月失效,重新递交)。
泰励生物的招股书里,还藏着一条看似矛盾又极具张力的资本线索,两位创始人都是美国礼来制药的前高管,而股东名单中,也有礼来身影。
目前公司已完成五轮融资,累计获得约7.71亿元的投资,投资方包括礼来亚洲基金(LAV)、腾讯、康哲医药、上海盛迪(恒瑞医药全资子公司)等知名机构与产业资本。
尽管进入了临床,但泰励生物押注的KRAS G12D,至今还未有产品获批,如何让"礼来系"等一众资本加注?
投资亦是投人,资本看好这一市场,但更看好的是如何能走入这一市场。
在礼来干了20多年
携手同事(伯瑞替尼发明人)创业
创始人张彦涛(董事长兼CEO)与仲伯禹(CSO)均为美籍华人,两人曾在礼来共事。
张彦涛负责公司战略与全局运营,仲伯禹则主导所有管线的科学设计与研发。
说起张彦涛,他是那种把化学当信仰的人,工作履历也非常简单。1982年7月,张彦涛从山东大学有机化学专业毕业,次年赴美国普渡大学深造,师从日本化学家根岸英一(Ei-ichi Negishi)——这位导师后来在2010年获得诺贝尔化学奖。
毕业后张彦涛就进入礼来,一干就是20多年。从实验室做到首席科学家,2008年被派回上海搭研发中心,后来管整个亚洲区的外部研发,曾任礼来制药中国研发中心创始董事总经理及全球外部研发亚洲副总裁等要职。
离开礼来内部前,他还因其对研发生产力的突出贡献获礼来最高荣誉“董事长杰出贡献奖”。
而仲伯禹,在美国礼来制药也有超过十年的抗肿瘤药物研发经验并曾任首席研究员,在礼来期间他长期深耕抗肿瘤激酶抑制剂。
随后曾担任中美冠科化学部副总裁,曾主导开发已实现商业化的伯瑞替尼,是伯瑞替尼(Bozitinib)的发明人。
伯瑞替尼是一款我国自主研发的抗癌靶向药,主要用于治疗MET基因异常的非小细胞肺癌,以及特定基因(PTPRZ1MET融合)的脑胶质瘤。
两位有着大药企研发背景的科学家联手创业,选择的赛道是创新癌症疗法。
布局4条候选管线KRAS G12D抑制剂全球尚无上市
公司整合小分子与抗体偶联药物(ADC)两大技术平台,目前布局了4条候选管线,核心产品就包括刚刚提到的TSN1611(口服KRAS G12D抑制剂,处于II期临床)。
此外还有TSN222(癌症免疫治疗,目前在国内进行1期临床试验)以及两款临床前候选药物TSNA1789和TSNA3339。
其中核心产品的方向,KRAS是人类肿瘤中突变频率最高的癌基因之一。尤其是KRAS G12D突变在胰腺癌中突变率极高,在结直肠癌、非小细胞肺癌中也有较高占比,长期以来被视为“不可成药”靶点。
近年来随着KRAS G12C抑制剂成功上市,KRAS靶点重新成为全球药企研发热点,G12D亚型被认为是下一个千亿级市场空间的热门赛道。
但目前全球尚无KRAS G12D抑制剂获批上市,这也给了泰励生物机会。公司TSN1611产品目前在II期临床中显示出44.4%(12/27)的非小细胞肺癌客观缓解率,这也让患者和市场看到了希望。不过,要从临床走向市场,仍还有很长周期。
背后问题也就出现了,尽管创立9年,作为创新药行业尤其是抗癌药更是一个高投入、长周期、高风险的行业。
冲击港股上市背后,
无任何产品销售,运营面临难题
因此公司成立至今无任何产品获批销售,也未就核心产品及其他候选药物产生任何销售收入。
目前公司的收入仅来自提供研发服务及联合开发安排。2024年-2026年上半年,公司收入分别仅为785.6万元、2632万元、405.8万元。
同期,研发开支却高达7281.3万元、1.15亿元、9583万元,伴随着研发投入的增长,公司的亏损也在不断扩大。
2024年-2026年上半年,净亏损7046万元、1.8亿元、1.16亿元,仅两年半时间,已累计亏损3.67亿元。
收入微薄、亏损持续扩大、研发投入高企,这也是本次启动港股上市的原因。
自公司成立以来,泰励生物主要依赖外部融资来维持运营。
然而,截至2026年6月30日,公司持有的现金及现金等价物仅1.66亿元。随着TSN1611进入III期临床筹备阶段、研发投入持续加大。
对于泰励生物而言,港股18A上市通道是当下最现实的选择。18A规则允许未盈利的生物科技企业上市,为公司提供了对接国际资本的通道。
这轮IPO,对泰励生物而言不是"锦上添花",而是"续命+冲刺",本次港股募资主要就是重点用于TSN1611的临床开发,包括III期临床试验的推进,以及其他管线的研发投入。
全球至今无一款KRAS G12D抑制剂获批,所有玩家都在黑夜里摸索,这场关于“癌中之王”的赌局,才刚刚开局,港股IPO就将是其关键的一步。
参考资料:
[1]腾讯礼来亚洲重注,现金剩1.66亿的Biotech再冲IPO
[2]腾讯入股、恒瑞医药既投钱又抢跑,泰励生物抗癌药含金量几何?
[3]「泰励生物-B」递表港交所,核心产品TSN1611尚处临床二期
IPO临床2期
2026-09-04
小胰宝 · 科普前沿
AI+人文 · 全心全意为患者
🔥 AACR D3 2026 · 赛道综述
6236之后,又一条新ADC 赛道启动:EGFR × KRAS落地胰腺癌治疗新思路
AACR 年会报告解读,KRAS抑制剂联合EGFR,以KRAS抑制+耐药打击的组合构建ADC药物,开启了下一轮对胰腺癌治疗技术的新赛道。别错过第四节。
如同复肿虞院长所说:6236是一个标签,它代表的是一批新药和内科治疗技术的起飞阶段到了。一大批包括国产Pan-RAS/KRAS,KRAS-X抑制剂,mRNA,B7H3,Claudin18.2, SHP2, PROTAC降解剂,以及联合治疗的高速迭代,都证明胰腺肿瘤内科时代的到来,以及治疗有效性的进步!期待医疗xAI结合的时代,我们能够见证摘掉“癌王”的帽子那一刻的到来!
2026 年 7 月下旬,第一届 AACR 药物发现与开发会议(AACR D3)在波士顿开。650 多位研究者、药企和投资人到场,听了一堆还没进临床的分子怎么设计、怎么做动物实验。
会上被重点讨论的一个报告,来自加科思制药联席 CEO 王吉尔姆(Andrea Wang-Gillam)博士:一款叫 JAB-BX600 的偶联药物,用 EGFR 抗体把 KRAS G12D 抑制剂送进肿瘤细胞,使用的G12D抑制剂明确为。 加科思JAB-22000。
JAB-BX600结构大概是:
西妥昔单抗抗体骨架 + 可裂解连接子 + KRAS G12D抑制剂JAB‑22000载荷。
这不是一家的探索。9月3日,根据欧洲European Biotechnology报道, 和黄的 HMPL-A830 刚被 GSK 以最高 12.95 亿美元买下海外权益,另外强生刚花 10 亿美元现金买下一个"降解 KRAS"的平台。
KRAS 药装进抗体里,正在变成一条赛道。
。
❤️
欢迎加入小胰宝社区临床专属社群,交流学习
“
这条赛道上被讲过的故事,包括两笔合计 20 多亿美元的交易,依据的都是临床前数据,目前均无人体数据。
一、AACR 报告讲了什么
JAB‑BX600是一种正在研发中的“靶向递送型”抗体偶联药物(ADC),可理解为由三部分组成:
导航头:抗EGFR抗体——先识别并结合肿瘤细胞表面的表皮生长因子受体(EGFR),帮助药物更集中地进入EGFR表达较高的细胞;
连接子:可裂解连接子——抗体与细胞结合后被细胞吞入,在细胞内特定环境中断裂;
治疗载荷:KRAS G12D抑制剂JAB‑22000——连接子断裂后释放,直接抑制携带KRAS G12D突变肿瘤细胞赖以生长的KRAS信号。
它的核心思路是借助EGFR抗体,把KRAS G12D抑制剂递送进肿瘤细胞:EGFR负责导航和进入细胞,KRAS G12D抑制剂负责在细胞内实施精准打击。
📊 JAB-BX600 临床前四组关键数字
2000倍
对肿瘤细胞的选择性(vs 正常皮肤细胞)
单次
给药即肿瘤消退(CRC/PDAC 模型)
≈0
血浆中游离载荷(48h 三种血浆)
第一组:体外杀癌细胞的浓度做到皮摩尔级(IC50 0.01–0.02 nM)。口服 KRAS 抑制剂通常在纳摩尔级,它高了大约百倍到千倍。这说明走抗体递送的路,载荷可以放心做高活性,不用为了口服吸收和全身耐受先削一半威力。
第二组:对肿瘤细胞的选择性是正常皮肤细胞的 2000 倍。KRAS 药最出名的副作用就是皮疹,后面会讲到已上市药物皮疹发生率有多高。这个数字如果能在人身上成立,整个用药体验会完全不同。但参照物是培养皿里的细胞,不是活人皮肤。
第三组:结直肠癌和胰腺癌的动物模型里,单次给药就看到肿瘤退缩。加科思自己的口径更细:6 个模型(3 个肠癌、3 个胰腺癌)里 5 个单次给药就退缩,3 mg/kg 剂量下安全窗约 20 倍,加到 60 mg/kg 仍耐受良好。
第四组最容易被跳过,却是整条路线的命门:血浆里几乎测不到游离载荷。抗体递送要成立,前提是载荷在血液里不提前脱落,否则就退化成另一种形式的全身给药。小鼠、猴、人的血浆放 48 小时,几乎零释放,说明连接子这关在试管里是过了的。
⚠️ 报告没讲的部分
人体内的药物分布和代谢、EGFR 表达筛选到底怎么定、两端毒性叠起来什么样、有没有疗效,这些全部没有答案,要等临床试验。报告里那句话说得准确:这套设计"有潜力"改善治疗指数。有潜力三个字,在药研里的意思是还没验证。
二、KRAS 药为什么要借抗体的路
先说 KRAS 本身。它是细胞生长的开关,突变后被卡在"常开"位置。胰腺导管腺癌里约 89% 的患者带 KRAS 突变,结直肠癌约 44%,肺腺癌约 34%。胰腺癌内部再细分:G12D 约占 39%,G12V 约 33%,G12R 约 17%,而已有药上市的 G12C 只占 1%–2%[13]。换句话说,已获批的两款 KRAS 药,基本管不到胰腺癌。
口服 KRAS 抑制剂走到今天,留下了三个没解决的短板,偶联路线每一个都对着来。
短板一:皮疹。全身给药避不开正常组织
已获批的泛 RAS 抑制剂 daraxonrasib,临床试验里 85.5% 的患者出现皮疹相关不良事件,3 级及以上占 13.7%,重度皮疹会影响正常着衣。原因很直接:药随血液走,皮肤这种代谢旺盛的组织躲不开。
短板二:耐药。肿瘤会从上游绕路
多数 KRAS 抑制剂只锁住 KRAS 的非活化状态。肿瘤被压住后,会把上游的 EGFR 信号抬起来,重新生成活化态 KRAS,等于从旁路把通路接回去。对策是加一个 EGFR 抗体两头一起堵,这个组合已经被监管认可过:2024 年阿达格拉西布联合西妥昔单抗获 FDA 加速批准(G12C 结直肠癌),2025 年 1 月索托拉西布联合帕尼单抗获完全批准。
短板三:药代动力学。稳定比强力更难
BMS 的 KRAS G12D 抑制剂 MRTX1133 动物数据漂亮,2025 年 3 月宣布放弃,公开原因是 I 期试验里药代动力学数据高度可变。血药浓度忽高忽低,再好的分子也没法用。偶联路线静脉给药、靠抗体带路,理论上绕开了这个坑,但前提是连接子在人体血浆里和试管里一样稳定。
偶联药物的四步逻辑
1
抗体认门
EGFR 抗体结合肿瘤细胞表面,整分子被内吞进细胞。
2
连接子切断,载荷释放
KRAS 抑制剂在肿瘤细胞内富集,血液里尽量不留。
3
两头同时压
载荷堵下游 KRAS,抗体堵上游 EGFR,旁路耐药的路被提前封住。
4
代价是另一种毒性组合
抗体端和载荷端都会引起皮疹,两个机制作用在同一器官,叠加成什么样只能靠人体数据回答。
三、加科思选了JAB22000当骨架
一个有意思的细节:加科思在电话会上说,JAB-BX600 的抗体骨架打算用西妥昔单抗,就是那个用了二十年的结直肠癌标准治疗药。劲方的 GFS784 选的也是它。
好处很实际。西妥昔单抗在结直肠癌有完整的临床基础和商业网络,它和 KRAS 抑制剂联合的疗效证据是现成的,监管对这对组合不陌生。等于把"这个抗体安全吗、有效吗"的问题提前回答了一半。代价是骨架本身是别人的成熟药,优化空间小。和黄的 A830 用什么抗体还没公开,两条路线哪个走得更稳,要等数据。
四、赛道图谱:国内四家,海外两家
把公开信息里进度靠前的玩家排在一起,格局比想象中清晰。
JAB-BX600(加科思):本文主角。EGFR 抗体 + KRAS G12D 抑制剂,AACR D3 会议上讲得最细的一家。计划 2026 下半年提交 IND,抗体骨架拟用西妥昔单抗。
HMPL-A830(和黄医药):EGFR 抗体 + KRAS 抑制剂,已获中美 IND,全球 I/IIa 登记号 NCT07718581(尚未招募),大中华区权益保留、海外归 GSK。载荷打哪种突变至今没公开。
GFS784(劲方医药):EGFR 抗体(西妥昔单抗)+ pan-RAS(ON) 分子胶,DAR 值 8。2026 年 1 月 23 日获 CDE 受理,是全球第一个提交 IND 的 RAS ADC。获批前不会开始招募。
JAB-BX700(加科思)与 TSNA3339(泰励生物):加科思的第二代走 pan-RAS(ON) 载荷,覆盖突变更广,计划 2027 年底前 IND;泰励的 TSNA3339 同样是 EGFR + G12D,设计上强调减轻口服药的胃肠道毒性,计划 2027 年一季度 IND。都在候选分子阶段。
Firelink 平台(强生 × Firefly Bio):路线再进一步,载荷不是抑制剂,是蛋白降解剂(PROTAC),进细胞后直接把 KRAS 蛋白降解掉。强生 2026 年 6 月宣布、7 月底以 10 亿美元现金完成收购,明确瞄准 KRAS 驱动肿瘤,多个候选还在临床前。
有一个事实值得单独立一行:这条赛道上,拿到临床试验登记号的只有 HMPL-A830 一个,而且状态还是"尚未招募"。其余全部还在临床前或 IND 阶段。强生和 GSK 加起来 20 多亿美元的支出,买的都是"方向成立"这四个字。
背景数字也在说明风向:2025 年中国药企参与跨境授权总额达到 1360 亿美元,中国研发管线占全球在研药物的 20%。大药企买中国早期资产,已经从个案变成常规动作。
五、口服药留下的三份参照
偶联药物不是凭空出现的,它是口服 KRAS 抑制剂的二代路线。一代药这几年攒下的数据,正好构成评判二代的标准。
疗效的参照:daraxonrasib(泛 RAS,2026 年 8 月获 FDA 批准,胰腺癌二线)三期把总生存从 6.7 个月拉到 13.2 个月,ORR 30%。RMC-9805(G12D)一期在胰腺癌做出 ORR 30%、疾病控制率 80%。加科思自己的口服 pan-KRAS 一期,胰腺癌二线 ORR 38.5%、疾病控制率 88.5%。Erasca 的 pan-KRAS 高剂量组 ORR 50%。后线 ORR 三到五成,就是偶联药物要追平或超过的线。
毒性的参照:daraxonrasib 皮疹 85.5%(3 级以上 13.7%)、口腔炎是最常见的 3 级以上事件;RMC-9805 胃肠道反应温和但存在;JAB-23E73 腹泻 48.8%,皮肤毒性倒是只有 10% 且都是 1 级。JAB-BX600 那 2000 倍的皮肤细胞选择性,对标的正是这些数字。
失败的参照:MRTX1133。动物数据优秀,死于人体药代动力学不稳。这条提醒对偶联药物同样适用:连接子在人体血浆里的表现,和在试管里不是一回事。
📋 daraxonrasib 的可用性说明
daraxonrasib(商品名 RASONQUE)已获 FDA 批准,但尚未在中国大陆上市,中国也未开展其注册性临床试验。文中数据用于理解这类药物的疗效与毒性方向,供你和医生讨论时参考,不构成国内可执行的用药方案。
六、四个还没答案的技术问题
1. 载荷覆盖哪种突变,决定了谁适用
加科思和泰励明确了 G12D,劲方是泛 RAS,和黄 A830 没说。胰腺癌里 G12D 占 39%、G12V 占 33%、G12R 占 17%,覆盖范围不同,能帮到的患者就完全不同。这是患者最该盯的一条信息。
2. 连接子在人体血浆里稳不稳
试管里 48 小时零释放不等于人体同样表现。人体有更复杂的酶、体温波动和个体差异。偶联药物的一号毒性来源就是载荷提前释放,这个问题要等一期药代数据。
3. EGFR 表达怎么算"够"
整条路线依赖肿瘤表达 EGFR。表达多少算够、用哪种染色方法、阈值定在哪,目前没有公开标准。HER2、TROP2 的 ADC 都在筛选标准上反复过,新靶点偶联药物大概率也要走这一遭。
4. 两端毒性叠加是 1+1 还是更多
抗 EGFR 抗体最常见的毒性是皮疹,KRAS 抑制剂最常见的也是皮疹和口腔炎。两个机制装进同一个分子后往同一处叠,叠出来能不能管,单药数据推不出来。
七、离患者有多远
🧬 按现有节奏推算的时间表
2026 下半年
HMPL-A830 一期启动;JAB-BX600 提交 IND。赛道从一家独跑变成多家起跑。
2027 年(大概率)
第一批人体数据在学术会议上出现:剂量爬坡结果、药代曲线、最初的疗效信号。
2027–2028 年
表现最好的分子推进到注册研究。同期大量的二期淘汰也会发生,赛道会收窄。
2029 年之后(按最快路径)
才可能有一款 KRAS 偶联药物走到上市申请。这已经是顺利情形。
值得跟踪的五个节点,按信息价值排序
HMPL-A830 的载荷突变谱首次公开,它决定哪类患者在这个药的射程内
NCT07718581 状态变为"招募中",以及国内 CTR 登记号出现
GFS784 的 IND 获批与 JAB-BX600 的 IND 提交
HMPL-A580 的一期安全性数据:它与 A830 共用同类 EGFR 抗体,会先一步给出抗体端毒性的答案
强生 Firelink 平台的首个候选分子提名,看海外大厂会把降解路线推到哪一步
到这里可以把账算清楚。确定的:机制两端联合在结直肠癌拿到过监管批准;动物模型里肿瘤富集、血浆干净的数据有多家相互印证;资本已经下了重注。不确定的:人体里的毒性叠加、连接子稳定性、EGFR 筛选标准,以及最根本的,疗效能不能追平口服药、毒性能不能明显更轻。
对正在治疗中的患者,这篇文章能落地的建议只有一条:把基因检测做全(KRAS 各亚型,条件允许加测 NRAS、HRAS、BRAF),把报告留好。这条赛道上的每一个试验,未来入组都要看这份报告。
对关注新药的朋友,2027 年的 AACR 和 ASCO 年会是第一批人体数据最可能出现的场合。到那时候再看今天的这些数字,哪些站住了、哪些没站住,会清楚很多。
🌿 关于小胰宝
小胰宝是一个面向胰腺肿瘤患者及家属的开源公益项目,归属小X宝社区和天工开物基金会管理。通过社区2025蓝马甲志愿者行动,以及AI工具/应用矩阵,小胰宝以"AI+人文"方式,全心全意推动肿瘤/罕见病患者信息效率改善和关怀。
小X宝社区立足开源社区,鼓励和吸引开放社区志愿者/贡献者,倡导使用AI技术,突破和降低病人所面临的医学和疾病、心理及营养信息差,积极推动医患信息对等,携手获得科学治疗收益。
小X宝社区志愿者们完成公益贡献8个癌种+1个罕见病的AI助手,欢迎有共同价值观的公益病友群发起人联系。
📱 关注我们
小红书 @小胰宝宝 | 公众号 @小胰宝助手
播客·小宇宙 @微光成炬 胰路同心
官网:www.xiaoyibao.com.cn
🌿🍃
愿每一份前沿信息,
都能为你带来一点光亮与希望。
With love and hope,
小胰宝志愿者团队
AI+人文 · 胰路同心
本文仅供科普参考,不构成医疗建议或投资建议。
参考文献:
[1] AACR:From the Bench, AACR D3 2026(JAB-BX600 报告)
[2] 和黄医药公告:与 GSK 就 HMPL-A830 达成许可协议(2026-09-03)
[3] ClinicalTrials.gov NCT07718581:HMPL-A830 I/IIa 期研究
[4] 加科思药业产品管线页(JAB-BX600、JAB-BX700)
[5] 加科思药业中期业绩报告(JAB-23E73 一期数据、JAB-BX600 进度)
[6] 劲方医药官网(GFS784,CDE 受理号 CXSL2600124,2026-01-23)
[7] 泰励生物港交所上市申请版本(TSN1611、TSNA3339)
[8] Johnson & Johnson 新闻稿:收购 Firefly Bio(Firelink 降解剂抗体偶联平台,2026-06-08)
[9] J&J 8-K:完成 Firefly Bio 收购(2026-07-29)
[10] 中新网:FDA 批准 RASONQUE(daraxonrasib)用于胰腺癌
[11] RMC-9805 一期 KRAS G12D 胰腺癌数据与安全性
[12] European Biotechnology:GSK 引进 HMPL-A830
[13] Pharmaceutical Technology:KRAS 突变率、sotorasib/adagrasib 销售与 GSK 研发策略
[14] 中国医药创新促进会:王印祥谈 KRAS 赛道竞争与 ADC 二代路线
[15] ADC 毒性综述:From Mechanistic Insights to Clinical Management
AACR会议抗体药物偶联物蛋白降解靶向嵌合体临床结果多肽偶联药物
100 项与 泰励生物科技(上海)有限公司 相关的药物交易
登录后查看更多信息
100 项与 泰励生物科技(上海)有限公司 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年09月19日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
药物发现
2
7
临床前
临床申请批准
1
1
临床1期
临床2期
3
登录后查看更多信息
当前项目
| 药物(靶点) | 适应症 | 全球最高研发状态 |
|---|---|---|
TSN-1611 ( KRAS G12D ) | 非小细胞肺癌 更多 | 临床2期 |
奥那司酮 ( PR ) | 女性生殖器官肿瘤 更多 | 临床2期 |
TSN-084 ( AXL x CDK19 x CDK8 x FLT3 x NTRK x c-Met ) | 晚期癌症 更多 | 临床1期 |
TSN-333 ( KRAS G12C ) | 实体瘤 更多 | 临床申请批准 |
Anti Trop2 DATIA ADC(Tyligand Bioscience) ( STING x Trop-2 ) | 肿瘤 更多 | 临床前 |
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
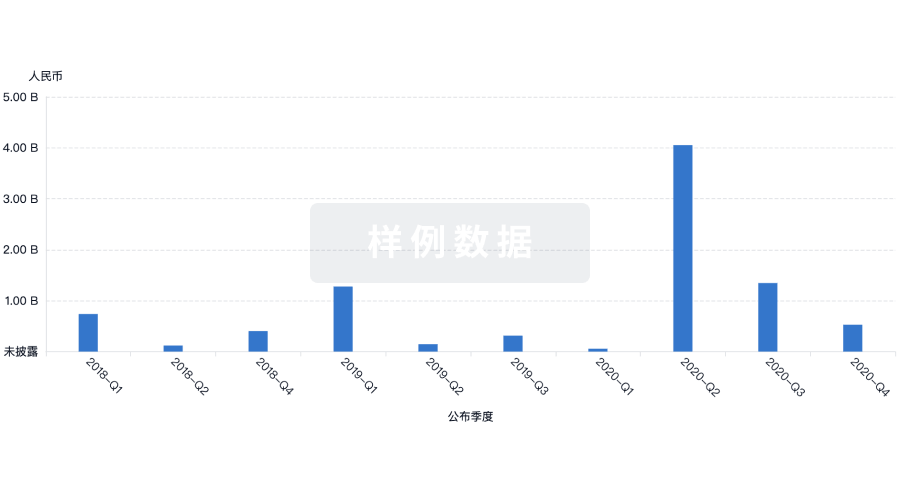
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用