预约演示
更新于:2026-10-02

Beijing Purunao Biotechnology Co Ltd
北京浦润奥生物科技有限责任公司|子公司|2012|中国北京市
北京浦润奥生物科技有限责任公司|子公司|2012|中国北京市
更新于:2026-10-02
概览
标签
肿瘤
呼吸系统疾病
神经系统疾病
小分子化药
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 2 |
| 排名前五的靶点 | 数量 |
|---|---|
| c-Met(肝细胞生长因子受体) | 1 |
| ALK(间变性淋巴瘤激酶) | 1 |
关联
2
项与 北京浦润奥生物科技有限责任公司 相关的药物靶点 |
作用机制 c-Met抑制剂 |
原研机构 |
在研适应症 |
最高研发阶段批准上市 |
首次获批国家/地区 中国 |
首次获批日期2023-11-14 |
靶点 |
作用机制 ALK抑制剂 |
在研机构 |
原研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段临床1期 |
首次获批国家/地区- |
首次获批日期- |
19
项与 北京浦润奥生物科技有限责任公司 相关的临床试验NCT07655622
A Single-arm, Phase I/II Trial Aimed to Evaluate the Efficacy and Safety of Vebreltinib Plus Furmonertinb as First-line Treatment for Patients With Locally Advanced or Metastatic Non-small Cell Lung Cancer Harboring EGFR Mutations and High PD-L1 Expression
This is a single-arm, exploratory phase Ib/II study with a seamless design to evaluate the safety and efficacy of Vebreltinib combined with furmonertinib as first-line treatment in patients with locally advanced or metastatic non-small cell lung cancer (NSCLC) harboring EGFR-sensitive mutations (exon 19 deletion or L858R) and PD-L1 TPS ≥50%.
In the phase Ib part, 12-16 patients will be enrolled to compare the safety and early efficacy of Vebreltinib 100mg BID versus 150mg BID in combination with furmonertinib 80mg QD, and to determine the recommended phase II dose (RP2D).
In the phase II part, 37 patients (including evaluable patients from the RP2D cohort in phase Ib) will receive treatment at the RP2D. The primary endpoint is investigator-assessed median progression-free survival (PFS). Secondary endpoints include objective response rate (ORR), disease control rate (DCR), overall survival (OS), and safety. Exploratory endpoints will analyze the correlation between baseline MET abnormalities and treatment efficacy.
开始日期2026-07-03 |
申办/合作机构  南昌大学第二附属医院 [+1] |
NCT07285148
An Open-label, Multicenter Phase Ib/II Study to Evaluate the Safety, Efficacy and Pharmacokinetic Characteristics of ANS014004 in Combination With EGFR-TKI in Patients With EGFR Mutation-Positive Locally Advanced or Metastatic Non-Small Cell Lung Cancer
Protocol Title
A Study to Evaluate ANS014004 in Combination with EGFR-TKI in Patients with EGFR Mutation-Positive Locally Advanced or Metastatic Non-Small Cell Lung Cancer
The main purpose of this research study is to
Find a safe and tolerable dose of two investigational drugs, ANS014004 and PLB1004, when used together.
Learn how effective this drug combination is at treating a type of lung cancer called "EGFR mutation-positive non-small cell lung cancer (NSCLC)" that has spread to other parts of the body (locally advanced or metastatic).
This study is trying to answer the following questions:
Safety & Dosing: What are the side effects of combining ANS014004 and PLB1004? What is the best dose to use that patients can tolerate well?
Effectiveness: Can this combination of drugs help shrink patients' tumors or stop them from growing?
Background Information
For patients with advanced lung cancer that has a specific gene change called an "EGFR mutation," targeted therapies known as EGFR-TKIs are a standard treatment. While these treatments often work well at first, most tumors eventually stop responding to the drug (this is called "acquired resistance"). The investigational drug ANS014004 is designed to block a protein called MET, which is one of the ways that tumors become resistant to EGFR-TKIs. The researchers believe that by combining ANS014004 with the EGFR-TKI PLB1004, they may be able to prevent or delay resistance, offering patients a more effective and longer-lasting treatment option.
How will the study be conducted?
This study is divided into two parts:
Part 1 (Dose Escalation and Optimization): A small number of participants will receive different dose levels of ANS014004 combined with a fixed dose of PLB1004. The goal is to find the safest and most tolerable dose combination.
Part 2 (Phase II Study): Once a recommended dose is identified, more participants will be enrolled to further evaluate how well the drug combination works against the cancer.
Throughout the study, participants' health will be closely monitored, and their tumors will be measured regularly using imaging scans (like CT scans) to see how they respond to the treatment.
开始日期2026-06-01 |
申办/合作机构 北京浦润奥生物科技有限责任公司 [+1] |
NCT06930794
An Open-label, Randomized, Controlled, Multicenter Phase IIIb Clinical Study to Evaluate the Efficacy and Safety of Vebreltinib Enteric Capsule Combined With Platinum-based Doublet Chemotherapy Compared With Platinum-based Doublet Chemotherapy in Subjects With Locally Advanced or Metastatic Non-squamous Non-small Cell Lung Cancer Who Have Not Received Previous Systemic Treatment and MET-Positive
This study is an open-label, randomized, controlled, multicenter Phase IIIb clinical study, aiming to evaluate the efficacy, safety, and tolerability of Vebreltinib Enteric Capsule combined with platinum-based doublet chemotherapy compared with platinum-based doublet chemotherapy in treating subjects with locally advanced or metastatic non-squamous NSCLC who have not received previous systemic treatment and MET-positive.
The target population of this study is subjects with histologically confirmed locally advanced or metastatic non-squamous NSCLC who have not received previous systemic anti-tumor treatment and MET-positive( MET Amplification or Overexpression).
This study adopts an enrichment design. The enriched population is those with MET GCN ≥ 6, and the overall population is those with MET GCN ≥ 4.
This study consists of two parts: the lead-in period (Part 1) and the randomized controlled period (Part 2). Both the lead-in period (Part 1) and the randomized controlled period (Part 2) will include a screening period (from Day -28 to Day -1), a treatment period (until the termination of treatment), and a follow-up period (including safety follow-up and survival follow-up).
开始日期2025-07-07 |
申办/合作机构 |
100 项与 北京浦润奥生物科技有限责任公司 相关的临床结果
登录后查看更多信息
0 项与 北京浦润奥生物科技有限责任公司 相关的专利(医药)
登录后查看更多信息
133
项与 北京浦润奥生物科技有限责任公司 相关的新闻(医药)2026-09-18
北京鞍石生物科技股份有限公司(以下简称“鞍石生物”或公司)是主攻抗肿瘤药物的创新药企业,此次IPO采用对营收或盈利等没有硬性要求的科创板第五套标准申报上市,伯瑞替尼是公司目前最重要的抗肿瘤创新药。《大众证券报》明镜财经工作室记者注意到,伯瑞替尼并非公司完全自主研发,伯瑞替尼的药物发现由专注于肿瘤和代谢疾病临床前研发外包服务的中美冠科主导,并由其确定候选化合物分子。针对中美冠科的药物发现工作,公司早年向其支付了超过5000万元的相关费用。并且,公司只拥有伯瑞替尼在中国内地及港澳地区的权益。在对本报的详细回复中,公司称具备全链条自主创新能力,认可药物发现是新药研发初始环节,但临床转化、分子优化、临床开发、注册申报、商业化等环节是创新药价值核心,完整创新链条缺一不可。独自撑起营收的创新药研发有外援公司在招股书中表示“致力于通过高效率的自主研发提供高品质的创新抗肿瘤药物”,并“已建立起创新药物研发的全链条非临床研究体系,具备从靶点发现与确证、先导分子发现与评价、非临床研究、药学研究到新药临床试验申请的全流程自主创新能力”。截至招股书签署日,公司的创新药管线中,只有伯瑞替尼已实现商业化,安达艾替尼尚处于新药上市审评阶段,ANS01与ANS03为进入临床研究阶段。而伯瑞替尼上市后,公司还表示“开始从研发型创新药企向综合型创新药企进行转变”。1类创新药伯瑞替尼是国内第三款获批上市的MET-TKI(一种高选择性、强效的创新型间质上皮转化因子——酪氨酸激酶抑制剂)药物,主要用于治疗MET扩增非小细胞肺癌。伯瑞替尼不仅是公司药物创新工作的体现,更成为支撑公司2022年到2025年营收实现从0到3.33亿元突破的唯一产品,重要性毋庸置疑。2023年11月,伯瑞替尼在国内首次获批上市,助力鞍石生物完成了高达10亿元的B轮融资。2024年11月,伯瑞替尼用于治疗MET ex14跳跃突变非小细胞肺癌与ZM融合基因阳性脑胶质瘤两项适应证成功纳入国家医保目录。当年12月,公司完成B+轮股权融资,投后估值达52.50亿元。2025年6月,伯瑞替尼在国内的第三个适应证获批,用于治疗MET扩增的局部晚期或转移性非小细胞肺癌患者,成为全球首个获批的单药治疗MET扩增NSCLC患者的靶向药。当年9月,公司首次披露招股书申报稿,科创板IPO进入关键阶段。不过,伯瑞替尼并非公司完全自主研发。中美冠科出具的《确认函》,确认了公司与中美冠科关于伯瑞替尼研发的具体合作情况。药物发现由中美冠科主导(成果为确定候选化合物分子),药理、药效、毒理等非人体研究由北京浦润奥(四川恒康设立北京浦润奥并控股至2017年11月,之后北京浦润奥股权在不同企业间数次辗转;2021年11月,公司实控人石和鹏通过相关收购,取得对北京浦润奥控制权;2023年9月,公司收购同一控制下的北京浦润奥100%股权。北京浦润奥成立时,石和鹏受四川恒康邀请作为职业经理人,全面负责北京浦润奥的日常经营管理)主导。此外,北京浦润奥完成化学成分生产控制开发、临床研究申请与开展、药品特殊审评资格申请和新药上市申请。公司在对首轮问询的回复中称:“中美冠科对于上述北京浦润奥主要承担的工作予以认可,该等工作系由北京浦润奥独立自主完成,不存在对中美冠科的重大依赖。”“综上,公司具有较强的研发创新能力,核心技术平台在创新药物研发中发挥了关键作用,主要产品管线具备差异化竞争优势;此外,自引进候选化合物以来,公司自身团队及核心技术平台对伯瑞替尼进行了实质性改进与重要创新,相关CRO/CDMO对公司新药研发的重要程度较小且均不涉及公司的核心技术。”公司进一步表示。早年为药物发现花了5000多万元中美冠科是专注于肿瘤和代谢疾病临床前研发外包服务的企业。公开报道显示,伯瑞替尼最初由原中美冠科的仲伯禹、石全、袁宏斌、周峰等四位科学家针对c-Met靶点研究后设计出的一个化合物。之后,中美冠科将中国内地及港澳地区权益授权给北京浦润奥。通过企查查查询显示,北京浦润奥持有的“用作抗肿瘤药物的高选择性的c-Met激酶抑制剂”境内发明专利,为2012年9月申请、2013年12月授权、2016年受让自中美冠科,专利发明人为仲伯禹、石全、袁宏斌、周峰。由中美冠科拆分而来的冠科美博(Apollomics Inc.)官网如此介绍了其Vebreltinib(APL-101)管线:“Vebreltinib是一种新型、强效、选择性且口服生物利用度高的小分子c-Met抑制剂,靶向多肿瘤中c-Met通路的失调。它是c-Met受体激酶的选择性且强效抑制剂,该受体激酶在多种肿瘤类型中被过度表达和/或突变。“c-Met,即肝细胞生长因子(HGF)受体,是一种编码酪氨酸激酶的致癌基因受体。它主要存在于上皮细胞中,在细胞分化、增殖、细胞周期、运动和凋亡中发挥重要作用。c-Met的失调常常与肿瘤生长、侵袭和转移有关。“癌细胞中失控的c-Met信号传导可通过多种机制发生,包括c-Met蛋白过表达、MET基因扩增、MET基因突变或融合/重排。由于其在细胞过程中具有多元性作用,这些过程对致癌和癌症进展至关重要,c-Met是抗癌治疗中的重要靶点。c-Met信号通路的失调已在多种实体肿瘤中被检测到,表明c-Met抑制剂在肿瘤无关性和泛癌治疗中的潜力。”此外,冠科美博官网介绍,其保留了Vebreltinib在中国内地及港澳地区以外的全球权益。Vebreltinib中文名即为伯瑞替尼。鞍石生物披露,2012年,公司委托中美冠科进行药物发现工作,后者向公司提供符合约定要求的候选化合物分子,以及用于评估的相关初步实验数据与资料。就中美冠科伯瑞替尼的药物发现工作,公司支付了合作研发/许可费用共5090万元,以及境内发明专利转让费用1000元。不过,招股书显示,2022年至2025年,鞍石生物研发费用分别为1.45亿元、1.84亿元、3.26亿元和3.27亿元,合计9.82亿元,其中临床试验服务费是最大支出项,同期分别为7681.48万元、1.06亿元、1.80亿元和1.82亿元。公司回复称临床转化等是创新药价值核心创新药研发是一场投入高、周期长的“长跑”,有公开报道称淘汰率可达90%。创新药研发通常可分为药物发现、临床前研究、临床研究、上市审批与上市后监测等阶段,药物发现是创新药研发的第一阶段,业内公认是药物研发的基石。药物发现的主要工作内容是生物靶点确定、药物筛选模型建立、苗头/先导药物发现及先导药物优化等。药物发现始于疾病机制解析与生物靶点(如蛋白质、基因)的识别,药物创新领域还有一个共识,药物发现的关键在于靶点与化合物分子的验证与确定。有公开报道梳理药物开发失败案例时称,由于缺乏疗效以及过高毒性问题,开发中的药物在临床上失败,通常归因于临床前靶点验证不充分。该报道还称“40%—50%的药物开发临床失败是由于缺乏临床疗效,因此开发最佳药物先导物就成为了提高药物成功率的关键因素”。来自《人民日报》2025年一篇关于创新药的报道中,一家上市药企研究院人士称,开发一款创新药至少要筛选5000个至1万个分子,才可能找到候选化合物。文中还提及“更难的是找到药物作用的靶点”。公司关键药物伯瑞替尼的药物发现阶段由中美冠科主导,而药物发现被公认为创新药的基础,公司如何看待自称的研发型创新药企和全流程自主创新能力?如果没有中美冠科对伯瑞替尼的药物发现贡献,以及向中美冠科支付的5000多万元合作研发、许可费并取得相关权益,公司收购前的北京浦润奥在原控股股东四川恒康曝出问题后,其能否获得股权投资机构的青睐并支撑公司走到如今?此外,公司称核心技术平台在创新药研发中发挥了关键作用,如何看待药物发现对创新药的意义与作用?公司认为这一表述是否符合创新药研发的实际?如果公司认为自身核心技术平台发挥了关键作用,为何中美冠科保留了伯瑞替尼在中国内地及港澳地区之外的权益?对于相关疑问,鞍石生物通过电邮回复称:“公司具备全链条自主创新能力,伯瑞替尼虽引进先导化合物,但由公司自有研发团队完成全部临床前优化、药学开发、全球多中心临床开发、注册申报、商业化开发完整核心创新工作。”“单纯先导化合物无临床优化、临床开发、商业化能力不具备投资价值,投资机构认可的是公司全链条转化创新能力、产品布局的能力、团队强大的执行力以及出色的商业化能力,而非冠科原始分子,因此即使无冠科原始先导分子,公司仍具备融资基础。”公司进一步表示。鞍石生物还表示:“公司认可药物发现是新药研发初始环节,但临床转化、分子优化、临床开发、注册申报、商业化是创新药价值核心,完整创新链条缺一不可,公司已构建‘化合物设计和优化技术’与‘临床转化技术’两大核心技术平台,逐步建立起覆盖创新药物研发所有关键环节的自主研发能力与持续创新能力,对伯瑞替尼成功上市起到决定性作用,披露表述符合创新药行业客观实际。”“5090万元许可费为中国内地及港澳地区独占权益对价,仅为早期管线引进成本,对比公司报告期三年累计研发投入超8.36亿元占比极低,后续十余年持续大额自主研发投入才是伯瑞替尼价值核心。”公司还称,“中美冠科保留中国内地及港澳地区之外权益为早期许可协议商业约定,属于市场化商业条款,与我司核心技术平台价值无冲突。中美冠科根据合同约定完成伯瑞替尼候选化合物的药物发现工作,经公司确认并向公司提供符合约定要求的候选化合物分子以及评估上述要求的相关初步实验数据与资料,公司负责伯瑞替尼的其他研究与开发工作。”记者陈刚鞍石生物对首轮问询的回复截图
2026-09-18
·腾讯网
北京鞍石生物科技股份有限公司(以下简称“鞍石生物”或公司)是主攻抗肿瘤药物的创新药企业,此次IPO采用对营收或盈利等没有硬性要求的科创板第五套标准申报上市,伯瑞替尼是公司目前最重要的抗肿瘤创新药。《大众证券报》明镜财经工作室记者注意到,伯瑞替尼并非公司完全自主研发,伯瑞替尼的药物发现由专注于肿瘤和代谢疾病临床前研发外包服务的中美冠科主导,并由其确定候选化合物分子。针对中美冠科的药物发现工作,公司早年向其支付了超过5000万元的相关费用。并且,公司只拥有伯瑞替尼在中国内地及港澳地区的权益。在对本报的详细回复中,公司称具备全链条自主创新能力,认可药物发现是新药研发初始环节,但临床转化、分子优化、临床开发、注册申报、商业化等环节是创新药价值核心,完整创新链条缺一不可。独自撑起营收的创新药研发有外援公司在招股书中表示“致力于通过高效率的自主研发提供高品质的创新抗肿瘤药物”,并“已建立起创新药物研发的全链条非临床研究体系,具备从靶点发现与确证、先导分子发现与评价、非临床研究、药学研究到新药临床试验申请的全流程自主创新能力”。截至招股书签署日,公司的创新药管线中,只有伯瑞替尼已实现商业化,安达艾替尼尚处于新药上市审评阶段,ANS01与ANS03为进入临床研究阶段。而伯瑞替尼上市后,公司还表示“开始从研发型创新药企向综合型创新药企进行转变”。1类创新药伯瑞替尼是国内第三款获批上市的MET-TKI(一种高选择性、强效的创新型间质上皮转化因子——酪氨酸激酶抑制剂)药物,主要用于治疗MET扩增非小细胞肺癌。伯瑞替尼不仅是公司药物创新工作的体现,更成为支撑公司2022年到2025年营收实现从0到3.33亿元突破的唯一产品,重要性毋庸置疑。2023年11月,伯瑞替尼在国内首次获批上市,助力鞍石生物完成了高达10亿元的B轮融资。2024年11月,伯瑞替尼用于治疗MET ex14跳跃突变非小细胞肺癌与ZM融合基因阳性脑胶质瘤两项适应证成功纳入国家医保目录。当年12月,公司完成B+轮股权融资,投后估值达52.50亿元。2025年6月,伯瑞替尼在国内的第三个适应证获批,用于治疗MET扩增的局部晚期或转移性非小细胞肺癌患者,成为全球首个获批的单药治疗MET扩增NSCLC患者的靶向药。当年9月,公司首次披露招股书申报稿,科创板IPO进入关键阶段。不过,伯瑞替尼并非公司完全自主研发。中美冠科出具的《确认函》,确认了公司与中美冠科关于伯瑞替尼研发的具体合作情况。药物发现由中美冠科主导(成果为确定候选化合物分子),药理、药效、毒理等非人体研究由北京浦润奥(四川恒康设立北京浦润奥并控股至2017年11月,之后北京浦润奥股权在不同企业间数次辗转;2021年11月,公司实控人石和鹏通过相关收购,取得对北京浦润奥控制权;2023年9月,公司收购同一控制下的北京浦润奥100%股权。北京浦润奥成立时,石和鹏受四川恒康邀请作为职业经理人,全面负责北京浦润奥的日常经营管理)主导。此外,北京浦润奥完成化学成分生产控制开发、临床研究申请与开展、药品特殊审评资格申请和新药上市申请。公司在对首轮问询的回复中称:“中美冠科对于上述北京浦润奥主要承担的工作予以认可,该等工作系由北京浦润奥独立自主完成,不存在对中美冠科的重大依赖。”“综上,公司具有较强的研发创新能力,核心技术平台在创新药物研发中发挥了关键作用,主要产品管线具备差异化竞争优势;此外,自引进候选化合物以来,公司自身团队及核心技术平台对伯瑞替尼进行了实质性改进与重要创新,相关CRO/CDMO对公司新药研发的重要程度较小且均不涉及公司的核心技术。”公司进一步表示。早年为药物发现花了5000多万元中美冠科是专注于肿瘤和代谢疾病临床前研发外包服务的企业。公开报道显示,伯瑞替尼最初由原中美冠科的仲伯禹、石全、袁宏斌、周峰等四位科学家针对c-Met靶点研究后设计出的一个化合物。之后,中美冠科将中国内地及港澳地区权益授权给北京浦润奥。通过企查查查询显示,北京浦润奥持有的“用作抗肿瘤药物的高选择性的c-Met激酶抑制剂”境内发明专利,为2012年9月申请、2013年12月授权、2016年受让自中美冠科,专利发明人为仲伯禹、石全、袁宏斌、周峰。由中美冠科拆分而来的冠科美博(Apollomics Inc.)官网如此介绍了其Vebreltinib(APL-101)管线:“Vebreltinib是一种新型、强效、选择性且口服生物利用度高的小分子c-Met抑制剂,靶向多肿瘤中c-Met通路的失调。它是c-Met受体激酶的选择性且强效抑制剂,该受体激酶在多种肿瘤类型中被过度表达和/或突变。“c-Met,即肝细胞生长因子(HGF)受体,是一种编码酪氨酸激酶的致癌基因受体。它主要存在于上皮细胞中,在细胞分化、增殖、细胞周期、运动和凋亡中发挥重要作用。c-Met的失调常常与肿瘤生长、侵袭和转移有关。“癌细胞中失控的c-Met信号传导可通过多种机制发生,包括c-Met蛋白过表达、MET基因扩增、MET基因突变或融合/重排。由于其在细胞过程中具有多元性作用,这些过程对致癌和癌症进展至关重要,c-Met是抗癌治疗中的重要靶点。c-Met信号通路的失调已在多种实体肿瘤中被检测到,表明c-Met抑制剂在肿瘤无关性和泛癌治疗中的潜力。”此外,冠科美博官网介绍,其保留了Vebreltinib在中国内地及港澳地区以外的全球权益。Vebreltinib中文名即为伯瑞替尼。鞍石生物披露,2012年,公司委托中美冠科进行药物发现工作,后者向公司提供符合约定要求的候选化合物分子,以及用于评估的相关初步实验数据与资料。就中美冠科伯瑞替尼的药物发现工作,公司支付了合作研发/许可费用共5090万元,以及境内发明专利转让费用1000元。不过,招股书显示,2022年至2025年,鞍石生物研发费用分别为1.45亿元、1.84亿元、3.26亿元和3.27亿元,合计9.82亿元,其中临床试验服务费是最大支出项,同期分别为7681.48万元、1.06亿元、1.80亿元和1.82亿元。公司回复称临床转化等是创新药价值核心创新药研发是一场投入高、周期长的“长跑”,有公开报道称淘汰率可达90%。创新药研发通常可分为药物发现、临床前研究、临床研究、上市审批与上市后监测等阶段,药物发现是创新药研发的第一阶段,业内公认是药物研发的基石。药物发现的主要工作内容是生物靶点确定、药物筛选模型建立、苗头/先导药物发现及先导药物优化等。药物发现始于疾病机制解析与生物靶点(如蛋白质、基因)的识别,药物创新领域还有一个共识,药物发现的关键在于靶点与化合物分子的验证与确定。有公开报道梳理药物开发失败案例时称,由于缺乏疗效以及过高毒性问题,开发中的药物在临床上失败,通常归因于临床前靶点验证不充分。该报道还称“40%—50%的药物开发临床失败是由于缺乏临床疗效,因此开发最佳药物先导物就成为了提高药物成功率的关键因素”。来自《人民日报》2025年一篇关于创新药的报道中,一家上市药企研究院人士称,开发一款创新药至少要筛选5000个至1万个分子,才可能找到候选化合物。文中还提及“更难的是找到药物作用的靶点”。公司关键药物伯瑞替尼的药物发现阶段由中美冠科主导,而药物发现被公认为创新药的基础,公司如何看待自称的研发型创新药企和全流程自主创新能力?如果没有中美冠科对伯瑞替尼的药物发现贡献,以及向中美冠科支付的5000多万元合作研发、许可费并取得相关权益,公司收购前的北京浦润奥在原控股股东四川恒康曝出问题后,其能否获得股权投资机构的青睐并支撑公司走到如今?此外,公司称核心技术平台在创新药研发中发挥了关键作用,如何看待药物发现对创新药的意义与作用?公司认为这一表述是否符合创新药研发的实际?如果公司认为自身核心技术平台发挥了关键作用,为何中美冠科保留了伯瑞替尼在中国内地及港澳地区之外的权益?对于相关疑问,鞍石生物通过电邮回复称:“公司具备全链条自主创新能力,伯瑞替尼虽引进先导化合物,但由公司自有研发团队完成全部临床前优化、药学开发、全球多中心临床开发、注册申报、商业化开发完整核心创新工作。”“单纯先导化合物无临床优化、临床开发、商业化能力不具备投资价值,投资机构认可的是公司全链条转化创新能力、产品布局的能力、团队强大的执行力以及出色的商业化能力,而非冠科原始分子,因此即使无冠科原始先导分子,公司仍具备融资基础。”公司进一步表示。鞍石生物还表示:“公司认可药物发现是新药研发初始环节,但临床转化、分子优化、临床开发、注册申报、商业化是创新药价值核心,完整创新链条缺一不可,公司已构建‘化合物设计和优化技术’与‘临床转化技术’两大核心技术平台,逐步建立起覆盖创新药物研发所有关键环节的自主研发能力与持续创新能力,对伯瑞替尼成功上市起到决定性作用,披露表述符合创新药行业客观实际。”“5090万元许可费为中国内地及港澳地区独占权益对价,仅为早期管线引进成本,对比公司报告期三年累计研发投入超8.36亿元占比极低,后续十余年持续大额自主研发投入才是伯瑞替尼价值核心。”公司还称,“中美冠科保留中国内地及港澳地区之外权益为早期许可协议商业约定,属于市场化商业条款,与我司核心技术平台价值无冲突。中美冠科根据合同约定完成伯瑞替尼候选化合物的药物发现工作,经公司确认并向公司提供符合约定要求的候选化合物分子以及评估上述要求的相关初步实验数据与资料,公司负责伯瑞替尼的其他研究与开发工作。” 记者 陈刚鞍石生物对首轮问询的回复截图
2026-09-18
北京鞍石生物科技股份有限公司(以下简称“鞍石生物”或公司)是主攻抗肿瘤药物的创新药企业,此次IPO采用对营收或盈利等没有硬性要求的科创板第五套标准申报上市,伯瑞替尼是公司目前最重要的抗肿瘤创新药。 《大众证券报》明镜财经工作室记者注意到,伯瑞替尼并非公司完全自主研发,伯瑞替尼的药物发现由专注于肿瘤和代谢疾病临床前研发外包服务的中美冠科主导,并由其确定候选化合物分子。针对中美冠科的药物发现工作,公司早年向其支付了超过5000万元的相关费用。并且,公司只拥有伯瑞替尼在中国内地及港澳地区的权益。 在对本报的详细回复中,公司称具备全链条自主创新能力,认可药物发现是新药研发初始环节,但临床转化、分子优化、临床开发、注册申报、商业化等环节是创新药价值核心,完整创新链条缺一不可。 独自撑起营收的创新药研发有外援 公司在招股书中表示“致力于通过高效率的自主研发提供高品质的创新抗肿瘤药物”,并“已建立起创新药物研发的全链条非临床研究体系,具备从靶点发现与确证、先导分子发现与评价、非临床研究、药学研究到新药临床试验申请的全流程自主创新能力”。 截至招股书签署日,公司的创新药管线中,只有伯瑞替尼已实现商业化,安达艾替尼尚处于新药上市审评阶段,ANS01与ANS03为进入临床研究阶段。而伯瑞替尼上市后,公司还表示“开始从研发型创新药企向综合型创新药企进行转变”。 1类创新药伯瑞替尼是国内第三款获批上市的MET-TKI(一种高选择性、强效的创新型间质上皮转化因子——酪氨酸激酶抑制剂)药物,主要用于治疗MET扩增非小细胞肺癌。 伯瑞替尼不仅是公司药物创新工作的体现,更成为支撑公司2022年到2025年营收实现从0到3.33亿元突破的唯一产品,重要性毋庸置疑。 2023年11月,伯瑞替尼在国内首次获批上市,助力鞍石生物完成了高达10亿元的B轮融资。 2024年11月,伯瑞替尼用于治疗MET ex14跳跃突变非小细胞肺癌与ZM融合基因阳性脑胶质瘤两项适应证成功纳入国家医保目录。当年12月,公司完成B+轮股权融资,投后估值达52.50亿元。 2025年6月,伯瑞替尼在国内的第三个适应证获批,用于治疗MET扩增的局部晚期或转移性非小细胞肺癌患者,成为全球首个获批的单药治疗MET扩增NSCLC患者的靶向药。当年9月,公司首次披露招股书申报稿,科创板IPO进入关键阶段。 不过,伯瑞替尼并非公司完全自主研发。 中美冠科出具的《确认函》,确认了公司与中美冠科关于伯瑞替尼研发的具体合作情况。药物发现由中美冠科主导(成果为确定候选化合物分子),药理、药效、毒理等非人体研究由北京浦润奥(四川恒康设立北京浦润奥并控股至2017年11月,之后北京浦润奥股权在不同企业间数次辗转;2021年11月,公司实控人石和鹏通过相关收购,取得对北京浦润奥控制权;2023年9月,公司收购同一控制下的北京浦润奥100%股权。北京浦润奥成立时,石和鹏受四川恒康邀请作为职业经理人,全面负责北京浦润奥的日常经营管理)主导。 此外,北京浦润奥完成化学成分生产控制开发、临床研究申请与开展、药品特殊审评资格申请和新药上市申请。 公司在对首轮问询的回复中称:“中美冠科对于上述北京浦润奥主要承担的工作予以认可,该等工作系由北京浦润奥独立自主完成,不存在对中美冠科的重大依赖。” “综上,公司具有较强的研发创新能力,核心技术平台在创新药物研发中发挥了关键作用,主要产品管线具备差异化竞争优势;此外,自引进候选化合物以来,公司自身团队及核心技术平台对伯瑞替尼进行了实质性改进与重要创新,相关CRO/CDMO对公司新药研发的重要程度较小且均不涉及公司的核心技术。”公司进一步表示。 早年为药物发现花了5000多万元 中美冠科是专注于肿瘤和代谢疾病临床前研发外包服务的企业。公开报道显示,伯瑞替尼最初由原中美冠科的仲伯禹、石全、袁宏斌、周峰等四位科学家针对c-Met靶点研究后设计出的一个化合物。之后,中美冠科将中国内地及港澳地区权益授权给北京浦润奥。 通过企查查查询显示,北京浦润奥持有的“用作抗肿瘤药物的高选择性的c-Met激酶抑制剂”境内发明专利,为2012年9月申请、2013年12月授权、2016年受让自中美冠科,专利发明人为仲伯禹、石全、袁宏斌、周峰。 由中美冠科拆分而来的冠科美博(Apollomics Inc.)官网如此介绍了其Vebreltinib(APL-101)管线: “Vebreltinib是一种新型、强效、选择性且口服生物利用度高的小分子c-Met抑制剂,靶向多肿瘤中c-Met通路的失调。它是c-Met受体激酶的选择性且强效抑制剂,该受体激酶在多种肿瘤类型中被过度表达和/或突变。 “c-Met,即肝细胞生长因子(HGF)受体,是一种编码酪氨酸激酶的致癌基因受体。它主要存在于上皮细胞中,在细胞分化、增殖、细胞周期、运动和凋亡中发挥重要作用。c-Met的失调常常与肿瘤生长、侵袭和转移有关。 “癌细胞中失控的c-Met信号传导可通过多种机制发生,包括c-Met蛋白过表达、MET基因扩增、MET基因突变或融合/重排。由于其在细胞过程中具有多元性作用,这些过程对致癌和癌症进展至关重要,c-Met是抗癌治疗中的重要靶点。c-Met信号通路的失调已在多种实体肿瘤中被检测到,表明c-Met抑制剂在肿瘤无关性和泛癌治疗中的潜力。” 此外,冠科美博官网介绍,其保留了Vebreltinib在中国内地及港澳地区以外的全球权益。 Vebreltinib中文名即为伯瑞替尼。 鞍石生物披露,2012年,公司委托中美冠科进行药物发现工作,后者向公司提供符合约定要求的候选化合物分子,以及用于评估的相关初步实验数据与资料。就中美冠科伯瑞替尼的药物发现工作,公司支付了合作研发/许可费用共5090万元,以及境内发明专利转让费用1000元。 不过,招股书显示,2022年至2025年,鞍石生物研发费用分别为1.45亿元、1.84亿元、3.26亿元和3.27亿元,合计9.82亿元,其中临床试验服务费是最大支出项,同期分别为7681.48万元、1.06亿元、1.80亿元和1.82亿元。 公司回复称临床转化等是创新药价值核心 创新药研发是一场投入高、周期长的“长跑”,有公开报道称淘汰率可达90%。创新药研发通常可分为药物发现、临床前研究、临床研究、上市审批与上市后监测等阶段,药物发现是创新药研发的第一阶段,业内公认是药物研发的基石。 药物发现的主要工作内容是生物靶点确定、药物筛选模型建立、苗头/先导药物发现及先导药物优化等。药物发现始于疾病机制解析与生物靶点(如蛋白质、基因)的识别,药物创新领域还有一个共识,药物发现的关键在于靶点与化合物分子的验证与确定。 有公开报道梳理药物开发失败案例时称,由于缺乏疗效以及过高毒性问题,开发中的药物在临床上失败,通常归因于临床前靶点验证不充分。该报道还称“40%—50%的药物开发临床失败是由于缺乏临床疗效,因此开发最佳药物先导物就成为了提高药物成功率的关键因素”。 来自《人民日报》2025年一篇关于创新药的报道中,一家上市药企研究院人士称,开发一款创新药至少要筛选5000个至1万个分子,才可能找到候选化合物。文中还提及“更难的是找到药物作用的靶点”。 公司关键药物伯瑞替尼的药物发现阶段由中美冠科主导,而药物发现被公认为创新药的基础,公司如何看待自称的研发型创新药企和全流程自主创新能力? 如果没有中美冠科对伯瑞替尼的药物发现贡献,以及向中美冠科支付的5000多万元合作研发、许可费并取得相关权益,公司收购前的北京浦润奥在原控股股东四川恒康曝出问题后,其能否获得股权投资机构的青睐并支撑公司走到如今? 此外,公司称核心技术平台在创新药研发中发挥了关键作用,如何看待药物发现对创新药的意义与作用?公司认为这一表述是否符合创新药研发的实际?如果公司认为自身核心技术平台发挥了关键作用,为何中美冠科保留了伯瑞替尼在中国内地及港澳地区之外的权益? 对于相关疑问,鞍石生物通过电邮回复称:“公司具备全链条自主创新能力,伯瑞替尼虽引进先导化合物,但由公司自有研发团队完成全部临床前优化、药学开发、全球多中心临床开发、注册申报、商业化开发完整核心创新工作。” “单纯先导化合物无临床优化、临床开发、商业化能力不具备投资价值,投资机构认可的是公司全链条转化创新能力、产品布局的能力、团队强大的执行力以及出色的商业化能力,而非冠科原始分子,因此即使无冠科原始先导分子,公司仍具备融资基础。”公司进一步表示。 鞍石生物还表示:“公司认可药物发现是新药研发初始环节,但临床转化、分子优化、临床开发、注册申报、商业化是创新药价值核心,完整创新链条缺一不可,公司已构建‘化合物设计和优化技术’与‘临床转化技术’两大核心技术平台,逐步建立起覆盖创新药物研发所有关键环节的自主研发能力与持续创新能力,对伯瑞替尼成功上市起到决定性作用,披露表述符合创新药行业客观实际。” “5090万元许可费为中国内地及港澳地区独占权益对价,仅为早期管线引进成本,对比公司报告期三年累计研发投入超8.36亿元占比极低,后续十余年持续大额自主研发投入才是伯瑞替尼价值核心。” 公司还称,“中美冠科保留中国内地及港澳地区之外权益为早期许可协议商业约定,属于市场化商业条款,与我司核心技术平台价值无冲突。中美冠科根据合同约定完成伯瑞替尼候选化合物的药物发现工作,经公司确认并向公司提供符合约定要求的候选化合物分子以及评估上述要求的相关初步实验数据与资料,公司负责伯瑞替尼的其他研究与开发工作。” 记者陈刚 鞍石生物对首轮问询的回复截图
100 项与 北京浦润奥生物科技有限责任公司 相关的药物交易
登录后查看更多信息
100 项与 北京浦润奥生物科技有限责任公司 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年10月04日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
临床1期
1
1
批准上市
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
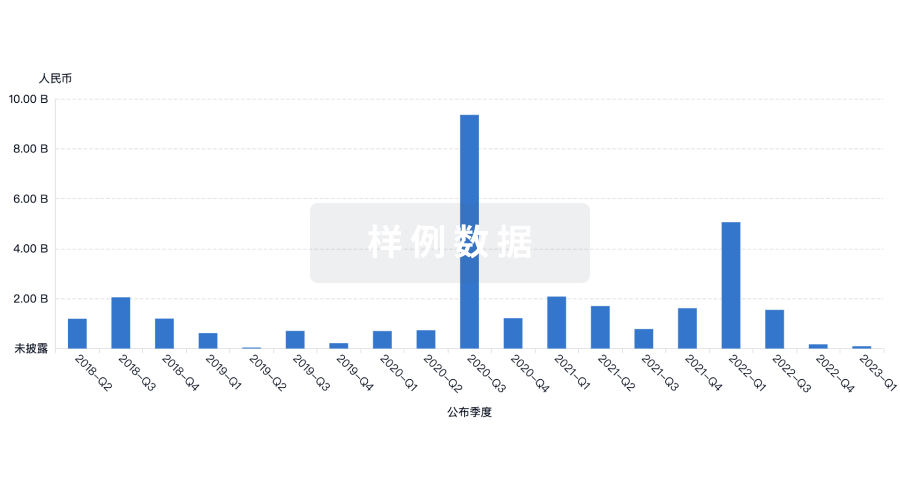
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
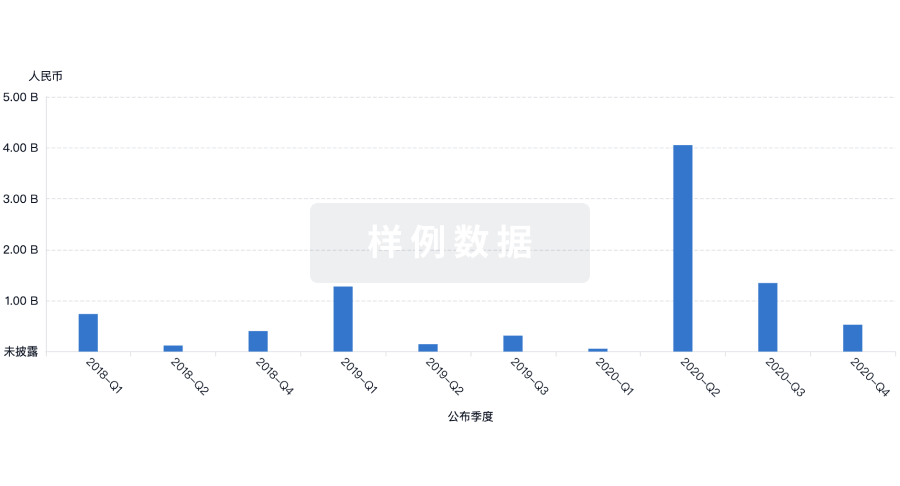
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用