预约演示
更新于:2026-10-16
Fusion Pharmaceuticals, Inc.
更新于:2026-10-16
概览
标签
肿瘤
泌尿生殖系统疾病
神经系统疾病
治疗用放射药物
抗体偶联核素
诊断用放射药物
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 治疗用放射药物 | 11 |
| 抗体偶联核素 | 8 |
| 诊断用放射药物 | 3 |
| 多肽偶联核素 | 1 |
| 核素偶联药物 | 1 |
关联
15
项与 Fusion Pharmaceuticals, Inc. 相关的药物作用机制 BRD4调节剂 [+1] |
在研机构 |
原研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段临床3期 |
首次获批国家/地区- |
首次获批日期- |
靶点 |
作用机制 IGF-1R拮抗剂 |
在研适应症 |
非在研适应症- |
最高研发阶段临床1期 |
首次获批国家/地区- |
首次获批日期- |
靶点- |
作用机制- |
非在研适应症 |
最高研发阶段临床申请批准 |
首次获批国家/地区- |
首次获批日期- |
10
项与 Fusion Pharmaceuticals, Inc. 相关的临床试验CTIS2025-521235-37-00
SPECT/CT imaging of FPI-2505 in patients with solid tumours; a phase 0 molecular imaging basket trial (SCOPE-study).
开始日期2025-07-15 |
申办/合作机构 |
NCT06909825
A Phase 2, Open-label, Multi-centre Study of FPI-2265 (225Ac-PSMA-I&T) and Olaparib in Participants With Metastatic Castration Resistant Prostate Cancer (mCRPC)
This study is an open-label, multicenter study designed to investigate the efficacy, safety and tolerability of FPI-2265 (225Ac-PSMA-I&T) in combination with Olaparib in participants with mCRPC. The dose optimization Phase 2 part will be investigating the safety, tolerability, and anti-tumor activity of novel dosing regimens of FPI-2265 and Olaparib in participants with metastatic castration-resistant prostate cancer.
开始日期2025-02-26 |
申办/合作机构 |
NCT06402331
A Phase 2, Randomized, Open-Label, Multicenter Study to Evaluate the Safety and Efficacy of FPI-2265 (225Ac-PSMA-I&T) in Patients With PSMA-Positive Metastatic Castration-Resistant Prostate Cancer (mCRPC)
This is an open-label, randomized, multicenter study of FPI-2265 (225Ac-PSMA-I&T). Patient population is adult participants with PSMA positive mCRPC who have had previous treatment with with 177Lu-PSMA-617 or another 177Lu-PSMA radioconjugate (RC). The purpose of the study is to determine the safety and tolerability, and recommended dose and regiment of FPI-2265.
开始日期2024-03-05 |
申办/合作机构 |
100 项与 Fusion Pharmaceuticals, Inc. 相关的临床结果
登录后查看更多信息
0 项与 Fusion Pharmaceuticals, Inc. 相关的专利(医药)
登录后查看更多信息
394
项与 Fusion Pharmaceuticals, Inc. 相关的新闻(医药)2026-10-14
·求实药社
10月12日,百时美施贵宝(BMS)宣布,旗下RayzeBio开发的靶向放射性药物RYZ101(225Ac-DOTATATE)在关键Ⅲ期ACTION-1研究的计划中期分析中,以盲态独立中心评审评估的无进展生存期(PFS)为主要终点,达到了具有统计学显著性和临床意义的改善,安全性数据与已知特征一致。
同一天,BMS还宣布另一项口服LPA1拮抗剂Admilparant治疗特发性肺纤维化(IPF)的Ⅲ期临床ALPFT-IPF达到FVC主要终点。
两项Ⅲ期捷报同日落地,直接反映在二级市场上:消息公布后,BMS股价在盘前早段一度上涨约5.8%,市值一度增加约60亿美元(约合人民币402亿元)。尽管随后股价有所回落,但这一表现仍被视为对BMS管线更新能力与并购逻辑的一次重要验证。在老药王面临专利悬崖的背景下,核药RYZ101和肺纤维化新药Admilparant的积极结果,为公司的未来增长提供了关键支撑,也展现了其在创新领域的持续布局。
01.
里程碑管线来自一笔41亿美元收购
RYZ101并不是BMS从零做起的项目,而是其在2023年底斥资约41亿美元整体收购RayzeBio时拿下的核心资产。
这家公司2020年在圣地亚哥成立,创立之初就重点布局当时仍相当冷门的α放射性同位素(225Ac)。RYZ101的分子设计并不复杂:将临床已获验证的生长抑素类似物DOTATATE与225Ac偶联,由配体像“导航”一样找到高表达SSTR2的肿瘤细胞,再由225Ac释放的α粒子对肿瘤细胞实施高LET局部照射。
这种偶联思路并不新鲜,真正让RYZ101区别于已上市产品的,是核素本身的选择。目前已商业化的两款放射性配体疗法:诺华的Lutathera和Pluvicto,使用的都是β核素177Lu。β粒子射程长、能量低,对付体积较大的实体瘤有优势,但面对微小转移灶时精度并不宽裕。
225Ac释放的α粒子恰好补上这一短板:线性能量传递高、射程仅几十微米,对已对β核素产生耐药的微小残留病灶,理论上是一种更“硬”的杀伤方式。
核素精度之外,RYZ101瞄准的适应证同样经过精准筛选。BMS新闻稿显示,胃肠胰神经内分泌瘤(GEP-NET)是一类相对罕见的肿瘤,美国每年新发病例约1.8万、现患病例不足20万,其中80%–90%的肿瘤组织高表达SSTR2,确诊时多数已经转移。
诺华的Lutathera已经把177Lu-DOTATATE推进成这一人群的标准治疗之一,但几乎所有患者最终都会进展;而进展之后的后线选择,高剂量或高频长效生长抑素类似物、依维莫司、舒尼替尼,长期缺乏Ⅲ期随机证据。
ACTION-1正是瞄着这片空白:入组经177Lu类治疗后进展的SSTR阳性晚期GEP-NET患者,随机对照RYZ101与研究者选择的标准治疗。
ACTION-1启动之前,这一组合的安全性已在17例经177Lu治疗后进展的患者中被初步验证:没有出现治疗相关严重不良事件,也没有因不良事件导致的剂量中断。
安全性之外,监管端的推进也在同步进行。今年8月,FDA已授予RYZ101治疗GEP-NET的孤儿药资格认定;按BMS的说法,RayzeBio将与FDA沟通后续监管递交路径,详细数据将在未来的学术会议上公布。除GEP-NET外,RYZ101还在更早阶段的试验中探索HR阳性转移性乳腺癌和广泛期小细胞肺癌。
不过,站在2026年回头看这笔交易,过程并非一帆风顺。这笔2023年底宣布、2024年2月交割的41亿美元收购,曾被不少投资者质疑“买贵了”;收购完成后不久,又因225Ac上游原料紧张,RayzeBio不得不暂停了另一款PSMA靶向α核药的Ⅲ期新患者入组。
两年过去,当PSMA项目仍在等待原料放行时,RYZ101率先在Ⅲ期读出阳性。这份结果,等于给当时那场高溢价并购补上了首个Ⅲ期层面的临床验证:它不仅是BMS肿瘤管线的又一个新分子,更是全球α核素靶向疗法从概念验证走向注册阶段的标志性事件。
02.
BMS核药版图与全球赛道的上半场
RYZ101的成功,对BMS而言只是其核药版图浮出水面的第一角。
沿RayzeBio留下来的管线往深看,这条225Ac技术平台上已经叠了多个资产:RYZ401是下一代SSTR2靶向分子,2026年4月刚在美国完成首例患者给药;RYZ801靶向GPC3,用于肝细胞癌,并配套了诊断偶联物RYZ811,走的是典型的“诊疗一体化”路径;此外还有针对CA9、肾细胞癌方向的早期项目。
RayzeBio的外部合作同样没有停。2025年6月,RayzeBio与瑞士Philochem达成全球独家许可,引进靶向前列腺酸性磷酸酶(PAP)的诊疗一体化分子OncoACP3,首付款3.5亿美元、里程碑总额最高可达13.5亿美元。在PSMA路线被诺华Pluvicto和大批跟随者挤满之后,PAP提供了一条PSMA阴性前列腺癌的差异化路径。
把药物做出来只是上半场,能不能稳定、规模化地把225Ac送到医院,是更难的下半场。
2026年7月,BMS在印第安纳波利斯启用了7.7万平方英尺的新RayzeBio生产基地,已经在生产RYZ101的临床用药;9月,又宣布将在印第安纳州Whitestown追加投资1.73亿美元、新建22.5万平方英尺的生产设施。
这种“并购拿管线+自建产能锁供应”的打法,与诺华当年围绕Lutathera、Pluvicto纵向整合同位素的逻辑一脉相承。
放到全球坐标系里看,这次Ⅲ期阳性更像是行业共识的一次实证。
诺华财报显示,其两款177Lu核药2025年合计销售额已接近28亿美元(Pluvicto约19.94亿美元、Lutathera约8.16亿美元),Lantheus同年总收入约15.46亿美元。多家机构预测,全球放射性配体治疗市场将从2025年的约30亿美元量级,以10%–20%的年复合增速,在2030年代中期成长为百亿美金赛道。
在这条主航道上,阿斯利康24亿美元收购Fusion Pharmaceuticals、礼来绑定AdvanCell开发铅-212、拜耳同时押注多家225Ac供应商,跨国巨头的动作几乎清一色指向配体+核素+产能三位一体。
中国市场是这一全球产业格局中不可忽视的组成部分。
政策端,国家原子能机构等八部委2021年出台的《医用同位素中长期发展规划(2021—2035年)》,明确将医用同位素研发生产纳入国家战略,提出到2025年实现常用医用同位素稳定自主供应,2035年推动医用同位素“走出去”的目标。这一政策为核药产业发展提供了顶层设计和政策支持,加速了核素国产化进程。
产业端,中核集团“和福一号”重水堆已实现镥-177等关键核素的规模化量产,中国同辐、纽瑞特等企业也在加速补齐225Ac、177Lu等核素的自主供给能力,逐步打破国外垄断;东诚药业、先通医药、远大医药、纽瑞特等本土玩家在β核素和α核素两条线上同时布局,覆盖从核素生产、药物研发到临床应用的全产业链。阿斯利康宣布在广州黄埔建设225Ac放射性偶联药物生产基地,面向亚太市场,进一步凸显了中国核药市场的吸引力。
相比之下,BMS在中国的核药布局仍以同步全球管线节奏为主,目前尚未在国内启动RYZ101的临床注册,后续如若落地,将大概率依托其在肿瘤与免疫领域积累的商业化体系逐步推进。
放到整个产业的维度看,这次60亿美元的市值回弹,已超越单款产品获批预期的价值。在RYZ101之前,225Ac靶向疗法的临床价值始终停留在早期数据与理论层面,上游原料供应紧张、规模化生产难度大等问题,一直是压制赛道估值的核心顾虑。如今Ⅲ期临床阳性结果落地,不仅验证了α核素的临床获益,也证明了从核素生产到药物递送的全链路跑通的可能性,为整个行业注入关键信心。
但这只是核药新周期的上半场节点,下半场的竞争将围绕核素供应链的稳定可控、多适应症管线的临床拓展、生产成本的下探以及全球商业化能力的比拼深入展开,这条百亿赛道的格局,才刚刚拉开序幕。
联系我们
AntibodyChina
展位火热预定中!
扫码立即咨询
电话:13816031174
(同微信)
赞助形式包括但不仅限于演讲席位、会场展位、会刊彩页、晚宴赞助、会议用品宣传等。
点击此处“阅读全文”咨询更多精彩!
2026-10-14
·盛诺一家
撰文 | 盛知远
如果说,2015年前后,PD-1免疫治疗改变了癌症治疗格局;2020年前后,ADC抗体偶联药物重新定义了精准杀伤模式。
那么,2026年以后,抗癌药会是谁家之天下?
(来源:摄图网)
答案或许还没有揭晓。
但全球医药巨头已经开始用真金白银投票:一个曾经主要存在于核医学领域的治疗方向,正在成为下一代精准抗癌技术的重要竞争赛道。
它就是:放射性核素治疗(Radiopharmaceutical Therapy,RPT)。
有人将其形象地称为“精准核武器”,因为它试图解决癌症治疗中的一个核心难题:如何把最强的杀伤力量,精准送达到癌细胞附近,同时尽可能减少对正常组织的影响?
过去十年,癌症治疗的进步,本质上是一场不断提高精准度的革命。从“杀死癌细胞”,到“找到癌细胞”,再到“根据癌细胞特征选择最合适的武器”,癌症治疗正在进入一个更加精准的时代。
而放射性核素治疗,正在成为这场革命中的重要参与者。
01
全球药企纷纷布局,一场百亿美元级竞争已经开始
在医药产业中,真正可能改变治疗格局的平台型技术,往往会引发全球巨头争夺。
PD-1时代,默沙东凭借Keytruda建立了免疫治疗领域的重要地位;ADC时代,多家跨国药企围绕抗体偶联技术展开竞争;如今,放射性核素治疗正在成为新的战略高地。
值得注意的是,药企争夺的并不只是某一个具体药物。它们真正想获得的,是未来十年的癌症治疗平台能力。
包括:
发现新靶点的能力;
开发靶向分子的能力;
掌握关键放射性核素供应链的能力;
建立药物生产和配送体系的能力;
将技术拓展到更多癌种的能力。
这也是为什么,全球巨头愿意投入上百亿美元提前布局。
1. 诺华:率先证明“核药”可以成为成熟抗癌产品
如果说放射性核素治疗领域有一家企业最早跑通商业化路径,诺华无疑是代表之一。
2022年,诺华旗下放射性配体药物Pluvicto(177Lu-PSMA-617)获得美国食品药品监督管理局(FDA)批准,用于治疗PSMA阳性的转移性去势抵抗性前列腺癌(mCRPC)患者。
Pluvicto药物图片(来源:华尔街日报)
这是放射性核素治疗发展中的一个重要节点。它意味着,这类治疗方式不再只是医学研究中的探索方向,而是正式进入了临床应用阶段。
Pluvicto针对的是癌细胞表面的PSMA靶点。简单理解,PSMA就像癌细胞表面的一个“身份标识”。药物能够识别这一标识,将携带放射性核素的治疗分子精准送达到肿瘤区域,并释放辐射能量,从而杀伤癌细胞。
诺华旗下另一款放射性配体药物Lutathera,也已经获得FDA批准,用于治疗特定类型的胃肠胰神经内分泌肿瘤。
Lutathera药物图片(来源:药企新闻稿)
但诺华并没有停止布局。
2024年,诺华宣布收购Mariana Oncology,交易总价值最高约17.5亿美元,进一步强化其在放射性药物领域的研发能力。
2. BMS:41亿美元豪赌迎来关键进展,Ⅲ期研究传出捷报
如果说诺华是在证明放射性核素治疗的商业价值,那么百时美施贵宝(BMS)则是在抢占下一代技术的制高点。而就在10月12日,这家医药巨头传来了一则值得关注的消息。
当天,BMS宣布,旗下RayzeBio开发的放射性核素治疗药物RYZ101(²²⁵Ac-DOTATATE),在关键Ⅲ期ACTION-1临床试验的中期分析中,成功达到主要研究终点。
与标准治疗相比,RYZ101使患者的无进展生存期(PFS)获得具有统计学显著性和临床意义的改善,安全性结果与此前已知特征一致。
这项研究的重要性在于,它是首个公布Ⅲ期研究结果的锕-225靶向α粒子放射性核素治疗项目。
(来源:路透社)
RYZ101是一款针对生长抑素受体(SSTR)的靶向放射性药物,利用锕-225释放高能α粒子,对肿瘤细胞造成DNA损伤。研究针对的是一类治疗选择相对有限的患者:此前接受过镥-177(Lu-177)放射性核素治疗、疾病仍然进展的生长抑素受体阳性胃肠胰神经内分泌肿瘤患者。
这意味着什么?
前面提到,诺华旗下的Lutathera已经让部分神经内分泌肿瘤患者从镥-177靶向放射性治疗中获益。但现实是,部分患者最终仍会出现疾病进展。对于这些患者,后续该如何治疗,一直是临床面临的难题。
RYZ101尝试提供一条新的治疗路径:在既往β粒子放射性核素治疗后,使用释放高能α粒子的药物继续攻击肿瘤。两类粒子的物理特性有所不同,这为克服部分治疗局限提供了新的研究方向。
当然,Ⅲ期研究取得阳性结果并不意味着药物已经获批上市。目前,BMS公布的仍是中期分析的概要数据,完整疗效及安全性结果有待进一步披露和评估。但这一进展,已经让BMS当年的巨额收购有了新的意义。
2023年底,BMS宣布以约41亿美元收购RayzeBio。
BMS 41亿美元收购RayzeBio(来源:美国证券交易委员会备案)
彼时,这被视为全球药企押注放射性核素治疗的一笔标志性交易。BMS看中的不仅是RYZ101,还包括RayzeBio在靶向分子设计、锕-225核素应用、药物研发和生产方面积累的平台能力。
如今,RYZ101取得关键Ⅲ期积极结果,意味着这笔战略投资所获得的核心管线,正在向潜在的临床应用迈出重要一步。
值得一提的是,10月12日,BMS还同时公布了另一款治疗特发性肺纤维化的候选药物Admilparant的Ⅲ期积极结果。受两项消息影响,BMS股价在当天盘前交易中一度上涨约5.7%,市值短暂增加约60亿美元,折合人民币约400亿。
3. 阿斯利康:24亿美元进入放射性药物赛道
2024年,阿斯利康宣布收购Fusion Pharmaceuticals,交易价值最高约24亿美元。
阿斯利康重点布局的是下一代放射性偶联药物技术,尤其关注α粒子放射治疗方向。
与传统β粒子相比,α粒子具有更高能量、更短作用距离等特点。理论上,它可以在更有限范围内释放更强的杀伤作用。
这也是为什么,包括阿斯利康在内的多家药企,都将α粒子技术视为未来重要方向。
α粒子治疗示意图
(来源:美国国家标准与技术研究院)
这些交易背后释放出的信号非常明确:全球制药巨头争夺的,不只是一个新药,而是下一代精准抗癌治疗的话语权。
实际上,押注这一赛道的远不止诺华、BMS和阿斯利康。
2023年,礼来宣布以约14亿美元收购放射性药物企业POINT Biopharma;2024年,赛诺菲宣布斥资3亿欧元入股Orano Med;2025年,放射性药物企业Lantheus也宣布以最高约10亿美元收购Evergreen Theragnostics。
仅上述几笔代表性交易,最高交易价值合计便已超过100亿美元。这足以说明:放射性核素治疗已经成为全球医药产业一条重要的新赛道。
02
放射性核素治疗,到底改变了什么?
很多患者第一次听到放射性核素治疗,都会产生一个疑问:“这是不是就是普通放疗?”
答案是:两者有关联,但并不完全相同。
传统放疗的核心方式,是利用体外设备产生射线,从身体外部照射肿瘤区域。这种方式已经挽救了无数患者的生命,也是现代肿瘤治疗的重要组成部分。但它也存在局限:射线需要穿过人体组织,对于一些深部、多发转移病灶,治疗难度增加。
而放射性核素治疗采用的是完全不同的思路:它不是从外部寻找肿瘤,而是利用靶向分子主动寻找癌细胞。
简单来说:传统放疗更像是“从战场外向目标区域发射武器”;而放射性核素治疗更像是“让武器自己找到敌人的位置”。
其核心逻辑是:靶向识别 + 放射杀伤。
药物首先找到癌细胞上的特定分子标志,然后将放射性核素精准带到肿瘤附近。一旦结合,就释放辐射能量,对癌细胞造成杀伤。
放射性药物机制图(来源:《欧洲医学研究杂志》)
这也是它最吸引人的地方:不是单纯提高杀伤力,而是提高杀伤力送达的精准程度。
03
它与PD-1免疫治疗、ADC药物有什么本质区别?
放射性核素治疗之所以受到全球关注,并不是因为它简单替代某一种已有疗法,而是因为它代表了癌症精准治疗的一条新路径。
如果回顾近十年的癌症治疗发展,可以看到一个非常清晰的趋势:癌症治疗正在从“广泛杀伤”,走向“精准识别”。
过去,医生更多关注:“癌症发生在哪里?”肺癌、乳腺癌、胃癌、肝癌……
但今天,医学越来越关注:“癌细胞具有什么特殊分子特征?”因为决定治疗效果的,很多时候不是癌症发生在哪个器官,而是癌细胞本身携带什么样的生物学特征。
这也是精准医学发展的核心。
1. PD-1免疫治疗:让人体重新启动抗癌能力
PD-1/PD-L1免疫检查点抑制机制示意图
(来源:美国国家癌症研究所)
PD-1免疫治疗带来的最大改变,是重新定义了医生与癌症斗争的方式。
过去,治疗主要依靠外部力量:手术切除;化疗杀伤;放疗控制。而免疫治疗提出了一个新的思路:能不能让人体自身的免疫系统重新识别癌细胞?
PD-1/PD-L1通路,就像癌细胞给免疫系统设置的一道“刹车”。部分癌细胞会利用这一机制逃避免疫攻击。PD-1抑制剂的作用,就是解除这道“刹车”,让T细胞重新发现并攻击肿瘤。
它最大的价值在于:部分患者可能获得长期缓解,甚至多年生存。
这也是为什么免疫治疗被认为改变了多个癌种的治疗格局。但免疫治疗也存在局限:并不是所有患者都能产生免疫反应。
有些患者从一开始就对免疫治疗不敏感;有些患者治疗初期有效,之后出现耐药。原因在于:癌症非常复杂。肿瘤微环境、免疫状态、基因变化等因素,都会影响治疗效果。
2. ADC药物:给化疗装上精准导航
ADC(抗体偶联药物)的出现,则解决了另一个问题:如何让强效抗癌药更准确地找到癌细胞?
ADC通常由三部分组成:抗体;连接结构;具有杀伤作用的药物。抗体负责寻找癌细胞表面的特定靶点;药物进入目标区域后释放杀伤作用。它就像:给传统化疗药物安装了一套导航系统。
近年来,ADC已经在乳腺癌、胃癌、肺癌等多个领域取得重要突破。尤其是HER2靶向ADC药物的发展,让很多患者看到了精准治疗的新可能。
3. 放射性核素治疗:把“杀伤力”精准送到癌细胞附近
放射性核素治疗则采用了另一种思路。
它不是激活人体免疫,也不是递送细胞毒性药物。而是:利用靶向分子找到癌细胞,然后释放放射性能量完成杀伤。
其中,一个非常重要的概念叫:“诊疗一体化”(Theranostics),是放射性核素治疗区别于很多传统治疗的重要特点。
所谓“诊疗一体化”,简单理解就是:同一个靶点,既可以帮助医生找到癌细胞,也可以帮助医生治疗癌细胞。
以PSMA为例。医生可以通过PSMA PET影像检查,判断患者肿瘤细胞是否表达PSMA。如果检测结果显示“癌细胞存在PSMA表达”,那么,患者可能成为PSMA靶向放射性治疗的潜在适合人群。
这意味着未来癌症治疗可能越来越接近一种模式:
先精准定位;
再精准选择治疗;
最后精准实施攻击。
从这个角度看,放射性核素治疗不仅是一种药物,更是一套结合影像、诊断和治疗的新型医疗模式。
04
为什么十多年前已经有人关注,如今才迎来爆发?
事实上,放射性核素治疗并不是一个突然出现的新概念。
早在2009年,苹果公司创始人史蒂夫·乔布斯就曾前往瑞士巴塞尔,寻求胰腺神经内分泌肿瘤相关治疗方案。当时,欧洲部分医学中心已经开展核医学相关探索。
乔布斯曾前往瑞士巴塞尔寻求放射性核素治疗
(AI生成,非真实历史影像)
但需要明确的是:那个时代的技术,与今天快速发展的精准放射性药物并不能完全等同。
乔布斯的经历更多说明:早在十多年前,医学界就已经意识到放射性核素治疗在“精准寻找并攻击癌细胞”方向具有潜力。
但一个新疗法从实验室走向临床应用,需要的不只是科学概念。它需要:
更明确的癌症靶点;
更成熟的药物设计;
稳定的核素供应;
精准影像技术;
完善的临床研究体系。
而这些条件,恰恰是在近十多年逐渐成熟的。
第一,癌症分子靶点越来越清晰
过去,医生判断癌症,主要依据:癌症发生的位置;病理类型;肿瘤分期。如今,越来越多研究发现:癌细胞表面的某些特殊分子,可以成为精准治疗入口。例如:PSMA、SSTR、HER2、FAP。
这些靶点就像癌细胞留下的“特殊标记”。找到这些标记,就有机会设计更加精准的治疗方式。
第二,放射性核素供应体系逐渐成熟
放射性药物与普通药物最大的不同之一,在于它依赖特殊核素。例如:镥-177(Lu-177)、锕-225(Ac-225)。
尤其是锕-225等高价值核素,具有强大的治疗潜力,但全球供应能力仍然有限。
因此,未来竞争不仅是谁拥有更好的药物分子,也是谁拥有稳定可靠的核素供应链。这也是为什么大型药企愿意提前布局整个产业链。
第三,精准影像技术快速发展
放射性核素治疗能够发展,还有一个关键因素:医学影像技术的进步。
PET等功能影像技术,让医生能够更加准确地观察:肿瘤是否存在某种治疗靶点。未来,癌症治疗可能越来越接近:先用影像寻找目标;再根据目标选择武器。
这正是精准医学不断发展的方向。
PET/CT核医学检查场景(来源:公开医学图库)
05
哪些癌症患者未来最可能受益?
目前,放射性核素治疗最成熟的领域主要集中在几个方向。
1. 转移性前列腺癌:目前最成熟的应用领域之一
前列腺癌是放射性核素治疗发展最快的领域之一。其中,PSMA是关键靶点。
对于部分PSMA阳性的转移性去势抵抗性前列腺癌患者,Pluvicto等治疗已经提供了新的治疗选择。
2. 胃肠胰神经内分泌肿瘤:已有成熟应用经验
神经内分泌肿瘤是一类相对少见但具有特殊生物学特征的肿瘤。部分患者肿瘤细胞表达SSTR靶点。基于这一特点,放射性配体治疗已经形成较成熟的临床应用。
3. 肺癌、胰腺癌、肝癌、乳腺癌等更多实体瘤:未来探索方向
研究人员正在探索小细胞肺癌、胰腺癌、肝癌、部分乳腺癌,以及其他实体瘤。新的靶点,如FAP、HER2、EGFR等,都可能成为未来放射性药物开发方向。
当然,需要强调:目前放射性核素治疗仍不是适用于所有癌症患者的通用方案。
患者是否适合,需要结合病理类型、基因和分子检测结果、影像检查、既往治疗情况等,由专业肿瘤团队综合判断。
(来源:摄图网)
06
对中国癌症患者而言,这项技术意味着什么?
每一次癌症治疗技术突破,最终都需要回到患者身上。
对于很多患者而言,最大的困难并不仅仅是:“有没有新药?”
而是:
“我是否知道全球正在出现哪些新的治疗机会?”
“我的癌症类型是否符合这些新疗法?”
“哪里能够获得真正专业的评估?”
随着全球肿瘤治疗快速发展,信息差正在成为影响患者选择的重要因素。
美国、欧洲、日本一些顶尖癌症中心,长期参与全球肿瘤药物研发和临床研究。例如美国MD安德森癌症中心、纪念斯隆凯特琳癌症中心、哈佛医学院教学合作丹娜法伯癌症研究院,英国皇家马斯登、日本癌研有明医院等。
这些机构不仅承担大量临床诊疗工作,也参与许多创新疗法的研究和应用。对于部分晚期、复发、罕见癌症患者,或者标准治疗选择有限的患者而言,了解全球最新治疗进展,并获得专业医疗资源评估,有时可能帮助患者发现更多治疗可能。
这也是盛诺一家国际医疗服务的重要价值:帮助国内患者突破信息壁垒,连接全球先进医疗资源。包括上面提及的多家美国、欧洲、日本顶尖癌症中心,也均与盛诺一家建立了官方签约合作关系。
如果您身边有患者需要,请扫描下方二维码联系我们。盛诺一家可为您提供专业的就医路径规划和全球优质医疗资源快速对接服务,包括预约国外权威专家一对一远程咨询、快速办理医疗签证前往海外权威医院就医等。
请在备注中输入口令:10140
结语:
癌症治疗的发展,本质上是一场不断提高精准度的革命。
从化疗时代,到免疫治疗时代,再到ADC时代和放射性核素治疗时代,人类一直在探索同一个方向:如何让治疗更有效;如何让杀伤更精准;如何让患者承受更少伤害。
放射性核素治疗目前仍面临成本、供应链、适用范围等挑战,还不是所有癌症患者的答案。
但它代表了一种重要趋势:未来的抗癌治疗,可能不再只是寻找一种“更强大的药物”;而是寻找一种能够精准识别癌细胞、精准定位目标、精准释放杀伤力量的方法。
如果说:2015年前后,PD-1免疫治疗改变了癌症治疗格局;2020年前后,ADC重新定义了精准杀伤;那么:2026年以后,抗癌药会是谁家之天下?
答案尚未揭晓。
但可以确定的是:放射性核素治疗,已经站在了下一代癌症精准治疗的重要舞台中央。
(来源:AI原创生成)
参考来源:
1.U.S. Food and Drug Administration (FDA). Oncology Drug Approvals and Radiopharmaceutical Therapy Approval Information.
2.Novartis. Radioligand Therapy Pipeline and Acquisition Announcements.
3.Bristol Myers Squibb. Acquisition of RayzeBio and RYZ101 Clinical Development Updates.
4.AstraZeneca. Acquisition of Fusion Pharmaceuticals Announcement.
5.National Cancer Institute (NCI). Radiopharmaceutical Therapy Overview.
6.European Society for Medical Oncology (ESMO). Updates on Radioligand Therapy and Precision Oncology.
7.New England Journal of Medicine. Studies on Lutetium-177–PSMA Radioligand Therapy.
8.Journal of Clinical Oncology. Developments in Radiopharmaceutical Therapy for Solid Tumors.
9.Bristol Myers Squibb. Bristol Myers Squibb Announces Positive Topline Results from the Interim Analysis of Phase 3 ACTION-1 for RYZ101, RayzeBio’s Radiopharmaceutical Therapy in Patients with GEP-NETs. October 12, 2026.
关于我们
盛诺一家只做一件事情,就是为国内患者在全球范围内寻找就医途径。只要人类还有办法,不论是创新的药物还是疗法,不论是在美国哈佛,还是英国、日本著名医院,我们都会快速找到,将信息提供给患者,帮助患者快速和全球专家视频咨询,或直接飞到发达国家进行治疗。很多患者因此重获新生。
点点赞
点分享
点收藏
写留言
抗体药物偶联物放射疗法免疫疗法
2026-10-13
·同写意
2027年5月9日,CPIC焕新升级,以更大规模、更强阵容,在上海“四叶草”金色大厅盛大启幕,向世界发出中国医药创新的最强音。
一个百亿规模的市场,眼看要被BMS闯进了。
10月12日,BMS透露,其核药领域的明星资产RYZ101,在III期临床试验的预设中期分析中达到了主要终点。这无疑是该巨头颇为具标志性的一项成果。
有目共睹的是,Opdivo和Eliquis两大“现金牛”的专利悬崖步步紧逼,让市场对BMS增长前景的质疑声此起彼伏。这从过去几年BMS的股价走势表现可见一斑,而背后,又跟其连续的研发挫折有关。
RYZ101的成功之路也并非坦途。从临床试验因同位素短缺被迫暂停,到中期分析迟迟未读出,每次波折都影响着投资的信心。
好在此刻,一项来自III期的阳性结果,不仅让一笔41亿美元的豪赌看到了回报的曙光,更将BMS推向全球核药竞赛的核心赛道。而随着BMS的入场在即,被诺华等巨头长期占据的核药赛道,或将迎来新的洗牌。
TONACEA
01
漫长爬坡
RYZ101的故事,要从一种治疗武器说起。
GEP-NETs(胃肠胰神经内分泌肿瘤)是一类罕见但棘手的肿瘤,全球患病率不到20万人。这类肿瘤通常生长缓慢,但一旦进入晚期并出现进展,患者的治疗选择就变得极为有限。
多年来,诺华的Lutathera(镥-177标记的生长抑素类似物)一直是这类患者的标准疗法,其临床价值已得到充分验证。Lutathera的2024年销售额约为8.16亿美元,2025年进一步攀升至约8.16亿美元级别,这款药物为数以万计的患者带来了生存获益。
不过,Lutathera并非万能。大多数接受Lutathera治疗的患者最终会出现疾病进展,而一旦进展,后续治疗选择几乎空白。正是这个未被满足的临床需求,为RYZ101提供了切入点。
RYZ101的特别之处在于它携带的“弹头”。Lutathera使用的是镥-177,一种β粒子发射体;而RYZ101选择的是锕-225——一种α粒子发射体。两者的差异并非只是元素的更替。α粒子质量更大、能量更高,能够在极短的距离内释放强大杀伤力,理论上可以对肿瘤细胞造成更致命的DNA双链断裂,同时对周围正常组织的损伤更小。
BMS的新闻稿援引RayzeBio首席医学官Amreen Husain的话称:“这是首个在任意适应症中取得III期结果的α同位素靶向放射性药物疗法。”
可另一方面,α核素疗法的开发难度也恰恰在于此。
锕-225的半衰期不到10天,这意味着,药物从生产到送达患者手中的窗口极窄,供应链管理的复杂程度远超传统药物。2024年,正因为锕-225的全球供应出现严重瓶颈,涉及RYZ101的ACTION-1试验被叫停患者入组。
BMS的遭遇不是孤例,因为供应短缺并非偶然。全球能够规模化生产锕-225的供应商屈指可数,需求的快速增长让整条供应链捉襟见肘。
好在供应问题并未演变成临床灾难。
2026年8月,BMS宣布RYZ101获得FDA孤儿药资格认定,这一认定基于GEP-NETs患者面临的显著未满足需求。
两个月后,也就是10月12日,ACTION-1的中期分析给出关键答案:RYZ101在盲态独立中心评估的PFS上,相比研究者选择的标准治疗(高剂量或高频长效生长抑素类似物、依维莫司或舒尼替尼),取得统计学显著且具有临床意义的改善。
安全性方面,数据与RYZ101此前已知的安全性特征一致,并未出现新的安全信号。
BMS并未披露具体的PFS数据,完整结果将在未来的学术会议上公布。OS的随访仍在继续,而后者将很大程度决定其最终的临床地位几何。
TONACEA
02
巨额赌注
RYZ101正在成为BMS新的护城河。但将时间拉回BMS与RayzeBio联姻之际,外界并非没有争议。
2023年底,BMS宣布以每股62.50美元现金、总价约41亿美元收购RayzeBio,后者是一家临床阶段的核药公司,彼时刚在纳斯达克上市不到三个月。
一家尚未有任何产品上市的公司,凭什么值41亿美元——创下核药并购赛道之最?更何况,RayzeBio的核心资产RYZ101还处于针对GEP-NETs的III期临床的起步阶段,更别提其他处在早期的适应症探索,距离商业化仍有相当距离。
答案就在BMS的战略困境中。
BMS正面临其历史上最严峻的专利悬崖。Eliquis和Opdivo两大王牌产品的专利保护将陆续到期,市场对BMS在2030年前后的收入缺口已有充分预期。
作为BMS CEO,Chris Boerner在多个公开场合强调,BMS正在积极构建多元化的管线以对冲专利到期的影响。核药——尤其是α核素疗法——恰好提供了一个极具吸引力的切入方向。
从技术路线上看,RayzeBio的差异化优势在于其对锕-225的深度押注。
纵观在核药领域,镥-177是已经商业化的主流同位素,诺华的Lutathera和Pluvicto都基于这一路线。但锕-225被认为是下一代核药的关键,其更强的杀伤力和更精准的靶向能力,让业界普遍将其视为核药的下一个前沿。
因此,BMS通过收购RayzeBio,直接获得一个在α核素领域处于领先地位的平台,而不仅仅是单一药物。
这笔交易还给BMS带来另一个容易被忽视但至关重要的资产:RayzeBio位于印第安纳波利斯的制造设施。核药的特殊性在于,它无法像传统药物那样大规模提前生产并长期储存。药物的生产、配送和给药必须在一个极短的时间窗口内完成。换言之,制造能力本身就是核药竞争的核心壁垒。
RayzeBio在印第安纳波利斯的工厂是美国首个将同位素生产与药物制造整合在同一基地的设施,于2025年7月投入运营。
收购完成后,BMS并未止步。
2024年,BMS通过RayzeBio先后完成了两笔重要交易:一是与Philochem达成授权协议,以13.5亿美元获得前列腺癌新靶点核药OncoACP3;二是扩大了在核药领域的外部合作网络。这一系列动作表明,BMS对核药的布局并非试水,而是一场系统性的战略投入。
此次披露的ACTION-1中期分析结果,至少在方向上验证了BMS的判断。消息公布后,BMS的股价在盘前交易中上涨近4%。资本市场的反应说明了一切。
TONACEA
03
全线出局
RYZ101的III期成功,只是BMS核药故事的一个章节。如果把目光放得更远,可以看到一幅更为完整的布局图景。
首先,生产基础设施先行。
8月,BMS通过RayzeBio宣布投资1.73亿美元,在印第安纳州Whitestown建设第二座放射性药物生产设施。这座占地22.5万平方英尺的新工厂将于2026年动工,与现有的印第安纳波利斯设施形成互补。
BMS预计,到2029年底,两座工厂将创造100个新就业岗位,年薪超过13万美元。选址印第安纳并非偶然:该州距离美国50%人口的居住地不超过10小时车程,对于半衰期极短的放射性药物而言,物流半径就是商业半径。
其次,管线纵深布局。
除去RYZ101,RayzeBio的管线也覆盖了小细胞肺癌、肝癌、前列腺癌等多个实体瘤领域。
BMS还在2025年通过收购Philochem获得前列腺癌靶向核药OncoACP3。这些资产的共同特点是:它们都建立在锕-225的平台技术之上,共享同一套生产设施和供应链体系。一旦这个平台成熟,新资产的开发边际成本将显著降低。
第三,锕-225供应链的攻防。
BMS并非唯一一家意识到锕-225战略价值的公司。阿斯利康通过收购Fusion Pharmaceuticals获得了FPI-2265(PSMA靶向锕-225药物),并在中国建设锕-225生产基地。诺华的Ac-PSMA-617也计划启动III期临床,礼来则通过与AdvanCell的合作布局铅-212路线。
在这场围绕α核素的竞赛中,供应链的稳定性将决定谁能率先实现商业化。
BMS的选择,是自建产能与外部合作并行。RayzeBio的印第安纳工厂已经具备从同位素生产到药物成品制造的全链条能力。
同时,全球同位素供应商也在积极扩产:TerraPower Isotopes承诺投资4.5亿美元在费城建设cGMP生产设施,目标是将锕-225产能扩大20倍;NorthStar Medical Radioisotopes则与QSA Global签署了多年合作协议,建立镭-226的闭环供应链。
这些上游投入将在未来几年逐步缓解锕-225的供应瓶颈,但短期内,供不应求的局面仍将持续。
最后,适应症拓展的逻辑。
RYZ101在GEP-NETs后线治疗中的成功,为其向更前线治疗和其他SSTR阳性肿瘤的拓展奠定基础。TRACY-1试验在乳腺癌中的探索,代表了一种“靶点驱动、跨癌种拓展”的开发策略。这种策略的核心假设,只要肿瘤表达SSTR受体,RYZ101就有可能发挥作用。
若果真如此,RYZ101的潜在适应症范围将远超GEP-NETs这一罕见病领域。
TONACEA
04
风起江湖
BMS的III期成功,发生在一个更宏大的产业变局之中。
目前,诺华仍是核药领域无可争议的领导者。Pluvicto在2025年全年销售额达到19.94亿美元,连续两年保持高速增长。2026年上半年,Pluvicto的销售额达到13亿美元。
诺华还在推进Pluvicto用于前线治疗mHSPC的监管申请,一旦获批,市场空间将大幅扩展。
但这家巨头并非高枕无忧。Lutathera在GEP-NETs领域的主导地位正面临挑战:BMS的RYZ101已经证明在Lutathera治疗后进展的患者中有效,这实际上是在诺华尚未覆盖的后线市场中建立了一个新的治疗标准。
另一方面,Telix Pharmaceuticals在2026年9月以17亿美元收购ITM Isotope Technologies,后者是Lutathera和Pluvicto所用镥-177同位素的关键供应商。不难发现,诺华的竞争对手正在向其供应链的上游渗透。
追赶正在加速。BMS之外,阿斯利康和礼来也在核药领域投入了重金。
阿斯利康以24亿美元收购Fusion Pharmaceuticals,其核心资产FPI-2265是一款PSMA靶向锕-225药物,直接瞄准Pluvicto的后线市场。
礼来则以14亿美元收购Point Biopharma获得PNT2002等候选药物,并先后通过Aktis、Radionetics和AdvanCell等多笔合作实现了从RLT到α核素的多面布局。礼来的核药管线已覆盖多种癌种和技术路线,正快速成长为有力竞争者。
这一赛道的并购范式也在升级。眼下,交易玩家更看重体系。
Curium与Lantheus的80亿美元合并是最典型的案例。Curium拥有全球化同位素生产体系和在研治疗药物,Lantheus则坐拥美国市场领先的诊断显像剂和商业化网络。两者的合并实质上是打通核药产业链的上下游。
这种全产业链竞争的趋势,对BMS而言既是压力也是机会。
压力在于,竞争对手正在通过整合构建更完整的商业闭环;机会在于,BMS通过RayzeBio已经拥有了一个相对完整的平台——从锕-225的生产到药物制造,再到临床开发和未来的商业化网络,这条链条的完整性在MNC中并不多见。
全球核药版图的另一个变量来自中国。中国同辐和东诚药业仍是国内核药市场的传统双雄,但先通医药、恒瑞医药、远大医药、辐联科技等一批创新企业的快速跑马,正在改变竞争格局。
多家机构的预测,全球核药市场将在2030年前保持12%以上的复合年增长率,市场规模有望突破140亿美元。包括RYZ101在内,随着更多III期数据的读出和更多产品的获批,核药赛道的竞争将进一步白热化。
可以说,RYZ101的III期成功不仅是BMS 41亿美元收购RayzeBio的一纸成绩单,更是整个核药产业从“镥时代”向“锕时代”过渡的一个缩影。
BMS迈出了这一步。接下来,它需要把这一步变成一条路。
参考资料:
1.BMS’ $4.1B RayzeBio bet delivers Phase 3 radiopharma win
2.从最大并购案,到重磅炸弹:核药热下的冷思考;同写意
3.BMS:失去的十年?;同写意
4.被引进和被并购的:Big Pharma涌向“核”战场;同写意
5.重启并购季:生物制药的下一片热土;同写意
6.核药五霸:一个百亿美元市场的厮杀;同写意
7.BMS,一场磨砺;同写意
100 项与 Fusion Pharmaceuticals, Inc. 相关的药物交易
登录后查看更多信息
100 项与 Fusion Pharmaceuticals, Inc. 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年10月16日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
药物发现
2
10
临床前
临床申请
1
1
临床申请批准
临床1期
1
1
临床2期
其他
7
登录后查看更多信息
当前项目
| 药物(靶点) | 适应症 | 全球最高研发状态 |
|---|---|---|
FPI-2265 ( BRD4 x PSMA ) | PSMA阳性去势抵抗性前列腺癌 更多 | 临床2期 |
124I-CPD-1023-figitumumab ( IGF-1R ) | 肿瘤 更多 | 临床1期 |
AZD-2068 ( EGFR x c-Met ) | 非小细胞肺癌 更多 | 临床申请批准 |
FPI-2107 | 肿瘤 更多 | 临床申请 |
FPI-1966 ( FGFR3 ) | 膀胱癌 更多 | 临床前 |
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
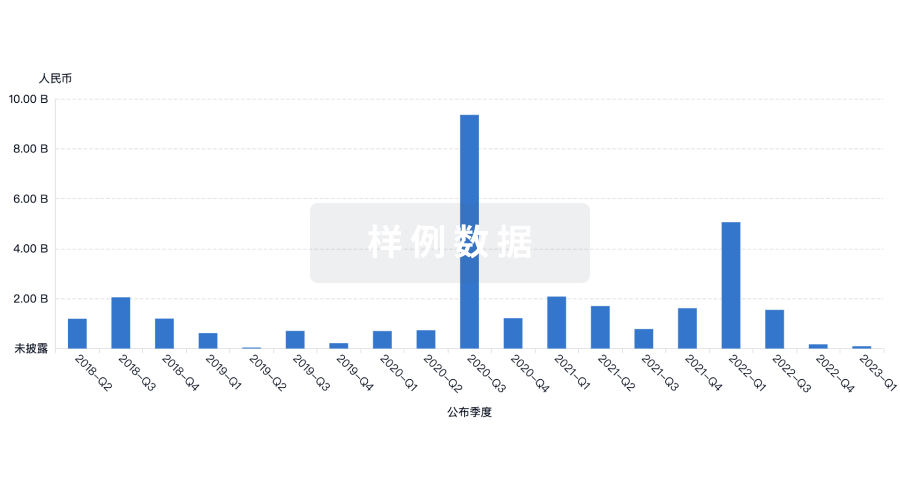
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
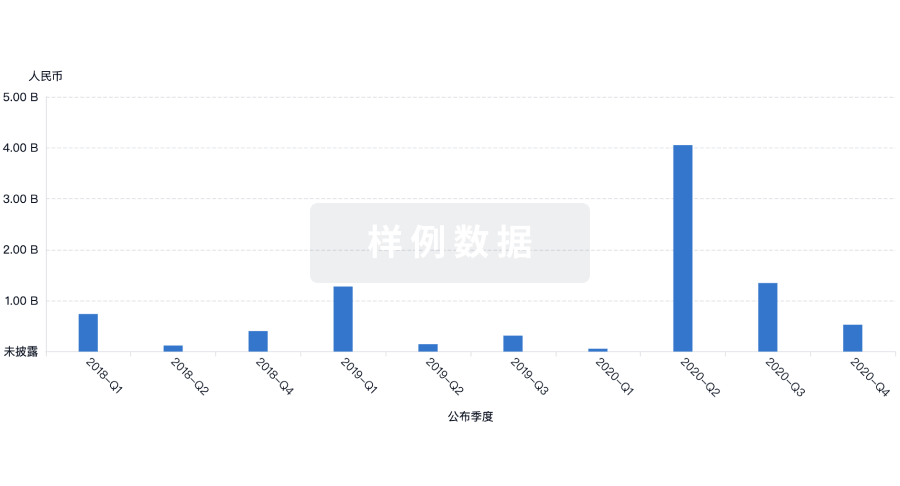
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用