预约演示
更新于:2026-10-16
Philogen SpA
更新于:2026-10-16
概览
标签
肿瘤
皮肤和肌肉骨骼疾病
其他疾病
抗体融合蛋白
白细胞介素
单克隆抗体
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 11 |
| 诊断用放射药物 | 7 |
| 治疗用放射药物 | 7 |
| 抗体融合蛋白 | 7 |
| 小分子偶联药物 | 6 |
关联
44
项与 Philogen SpA 相关的药物作用机制 IL-2R调节剂 [+1] |
在研机构 |
原研机构 |
最高研发阶段申请上市 |
首次获批国家/地区- |
首次获批日期- |
作用机制 EDB-FN抑制剂 [+1] |
在研机构 |
原研机构 |
最高研发阶段临床2期 |
首次获批国家/地区- |
首次获批日期- |
作用机制 EDB-FN抑制剂 [+1] |
原研机构 |
最高研发阶段临床2期 |
首次获批国家/地区- |
首次获批日期- |
50
项与 Philogen SpA 相关的临床试验NCT07227870
A Phase 2 Study of Intratumoral Administration of L19IL2/L19TNF in Locally Advanced Basal Cell Carcinoma Patients Progressing or Intolerant to Systemic Treatment.
Open-label, single-arm, multicentre study in patients with locally advanced BCC amenable to intratumoral injection, who have progressed on or are intolerant to systemic therapy as determined by a local multidisciplinary tumor board. The primary objective of the study is to evaluate the activity of intratumoral L19IL2/L19TNF, while the secondary objective is to assess the safety and efficacy. The patients will receive multiple intratumoral administrations of combined L19IL2 and L19TNF to all injectable cutaneous and subcutaneous lesions once weekly for up to 4 weeks: for those who have a partial response or stable disease as their best response, a second 4-week course L19IL2/L19TNF of four weekly injections may be administered as per treating physician judgement. Patients will be followed for a maximum of 160 weeks after beginning of treatment.
开始日期2026-09-01 |
申办/合作机构 |
NCT07228442
A Phase 2 Study of Intratumoral Administration of L19IL2/L19TNF in Locally Advanced Cutaneous Squamous Cell Carcinoma Patients Progressing on or Intolerant to Systemic Treatment
Open-label, single-arm, multicenter study in patients with locally advanced, histologically confirmed Cutaneous Squamous Cell Carcinoma (LacSCC) amenable to intratumoral injection, who have progressed on or are intolerant to Immune Checkpoint Inhibitor (ICI). The primary objective of the study is to evaluate the activity of intratumoral L19IL2/L19TNF, while the secondary objective is to assess the safety and efficacy. The patients will receive multiple intratumoral administrations of combined L19IL2 and L19TNF to all injectable cutaneous and subcutaneous lesions once weekly for up to 4 weeks: for those who have a partial response or stable disease as their best response, a second 4-week course L19IL2/L19TNF of four weekly injections may be administered as per treating physician judgement. Patients will be followed for a maximum of 160 weeks after beginning of treatment.
开始日期2026-09-01 |
申办/合作机构 |
NCT07227350
A Phase 2 Controlled Randomized Study of the Efficacy of L19IL2 or L19TNF or L19IL2/L19TNF Intralesional Injections for the Treatment of Locally Advanced Basal Cell Carcinoma (LaBCC)
Open label, randomized study in patients with LaBCC not eligible or refusing surgery or radiation therapy according to the evaluation of a local interdisciplinary tumor board. The primary objective of the study is to evaluate the efficacy of L19IL2 or L19TNF or L19IL2/L19TNF, the secondary objectives of this study are to evaluate efficacy, safety and pharmacokinetics of immunocytokines. A minimum of 60 patients and a maximum of 180 evaluable patients will be randomized in a 1:1:1 ratio to one of the three different treatment arms of the study and will receive intralesional injections of: (i) Monotherapy 13 Mio IU (
2.17 mg) L19IL2; or (ii) Monotherapy 0.4 mg L19TNF; or (iii) Combination of 13 Mio IU L19IL2 + 0.4 mg L19TNF, once weekly for 4 consecutive weeks. Patients will be followed for a maximum of 156 weeks after beginning of treatment.
2.17 mg) L19IL2; or (ii) Monotherapy 0.4 mg L19TNF; or (iii) Combination of 13 Mio IU L19IL2 + 0.4 mg L19TNF, once weekly for 4 consecutive weeks. Patients will be followed for a maximum of 156 weeks after beginning of treatment.
开始日期2026-06-01 |
申办/合作机构 |
100 项与 Philogen SpA 相关的临床结果
登录后查看更多信息
0 项与 Philogen SpA 相关的专利(医药)
登录后查看更多信息
1
项与 Philogen SpA 相关的文献(医药)2012-06-01·Journal of nuclear medicine : official publication, Society of Nuclear Medicine1区 · 医学
Radioimmunotherapy with Radretumab in Patients with Relapsed Hematologic Malignancies
1区 · 医学
Article
作者: Leonardo Giovannoni ; Dario Neri ; Chiara Grana ; Giovanni Paganelli ; Mario Petrini ; Emilio Bombardieri ; Martina Sollini ; Enrico Orciuolo ; Claudio Traino ; Hans D. Menssen ; Giuliano Mariani ; Paola A. Erba
METHODS:
Uptake in lymphoma lesions, safety, and clinical activity of radretumab radioimmunotherapy (R-RIT) were evaluated in 18 relapsed lymphoma or multiple myeloma patients.
RESULTS:
In 14 of 18 patients, selective tumor uptake was found; 11 of 15 lymphoma patients, including 9 of 11 with Hodgkin lymphoma (HL), were eligible for R-RIT (a priori criteria-based target-to-bone marrow ratio > 10:1 for EudraCT no. 2005-000545 or > 4:1 for EudraCT no. 2007-007241-12 at dosimetric imaging). Two HL and 1 diffuse large B cell lymphoma patient achieved complete response; 1 HL patient had partial response. Both multiple myeloma patients receiving R-RIT experienced stabilization of disease. Therefore, the overall objective response rate was 40%. Uncomplicated grade 3-4 thrombocytopenia or leukocytopenia was observed in 5 R-RIT patients, lasting 4-129 d.
CONCLUSION:
R-RIT showed a favorable benefit and risk profile in advanced relapsed lymphoma patients and induced complete response in 2 heavily pretreated, relapsed HL patients and in 1 diffuse large B cell lymphoma patient. These results warrant further exploration of R-RIT in larger phase II clinical trials.
131
项与 Philogen SpA 相关的新闻(医药)2026-10-14
·求实药社
10月12日,百时美施贵宝(BMS)宣布,旗下RayzeBio开发的靶向放射性药物RYZ101(225Ac-DOTATATE)在关键Ⅲ期ACTION-1研究的计划中期分析中,以盲态独立中心评审评估的无进展生存期(PFS)为主要终点,达到了具有统计学显著性和临床意义的改善,安全性数据与已知特征一致。
同一天,BMS还宣布另一项口服LPA1拮抗剂Admilparant治疗特发性肺纤维化(IPF)的Ⅲ期临床ALPFT-IPF达到FVC主要终点。
两项Ⅲ期捷报同日落地,直接反映在二级市场上:消息公布后,BMS股价在盘前早段一度上涨约5.8%,市值一度增加约60亿美元(约合人民币402亿元)。尽管随后股价有所回落,但这一表现仍被视为对BMS管线更新能力与并购逻辑的一次重要验证。在老药王面临专利悬崖的背景下,核药RYZ101和肺纤维化新药Admilparant的积极结果,为公司的未来增长提供了关键支撑,也展现了其在创新领域的持续布局。
01.
里程碑管线来自一笔41亿美元收购
RYZ101并不是BMS从零做起的项目,而是其在2023年底斥资约41亿美元整体收购RayzeBio时拿下的核心资产。
这家公司2020年在圣地亚哥成立,创立之初就重点布局当时仍相当冷门的α放射性同位素(225Ac)。RYZ101的分子设计并不复杂:将临床已获验证的生长抑素类似物DOTATATE与225Ac偶联,由配体像“导航”一样找到高表达SSTR2的肿瘤细胞,再由225Ac释放的α粒子对肿瘤细胞实施高LET局部照射。
这种偶联思路并不新鲜,真正让RYZ101区别于已上市产品的,是核素本身的选择。目前已商业化的两款放射性配体疗法:诺华的Lutathera和Pluvicto,使用的都是β核素177Lu。β粒子射程长、能量低,对付体积较大的实体瘤有优势,但面对微小转移灶时精度并不宽裕。
225Ac释放的α粒子恰好补上这一短板:线性能量传递高、射程仅几十微米,对已对β核素产生耐药的微小残留病灶,理论上是一种更“硬”的杀伤方式。
核素精度之外,RYZ101瞄准的适应证同样经过精准筛选。BMS新闻稿显示,胃肠胰神经内分泌瘤(GEP-NET)是一类相对罕见的肿瘤,美国每年新发病例约1.8万、现患病例不足20万,其中80%–90%的肿瘤组织高表达SSTR2,确诊时多数已经转移。
诺华的Lutathera已经把177Lu-DOTATATE推进成这一人群的标准治疗之一,但几乎所有患者最终都会进展;而进展之后的后线选择,高剂量或高频长效生长抑素类似物、依维莫司、舒尼替尼,长期缺乏Ⅲ期随机证据。
ACTION-1正是瞄着这片空白:入组经177Lu类治疗后进展的SSTR阳性晚期GEP-NET患者,随机对照RYZ101与研究者选择的标准治疗。
ACTION-1启动之前,这一组合的安全性已在17例经177Lu治疗后进展的患者中被初步验证:没有出现治疗相关严重不良事件,也没有因不良事件导致的剂量中断。
安全性之外,监管端的推进也在同步进行。今年8月,FDA已授予RYZ101治疗GEP-NET的孤儿药资格认定;按BMS的说法,RayzeBio将与FDA沟通后续监管递交路径,详细数据将在未来的学术会议上公布。除GEP-NET外,RYZ101还在更早阶段的试验中探索HR阳性转移性乳腺癌和广泛期小细胞肺癌。
不过,站在2026年回头看这笔交易,过程并非一帆风顺。这笔2023年底宣布、2024年2月交割的41亿美元收购,曾被不少投资者质疑“买贵了”;收购完成后不久,又因225Ac上游原料紧张,RayzeBio不得不暂停了另一款PSMA靶向α核药的Ⅲ期新患者入组。
两年过去,当PSMA项目仍在等待原料放行时,RYZ101率先在Ⅲ期读出阳性。这份结果,等于给当时那场高溢价并购补上了首个Ⅲ期层面的临床验证:它不仅是BMS肿瘤管线的又一个新分子,更是全球α核素靶向疗法从概念验证走向注册阶段的标志性事件。
02.
BMS核药版图与全球赛道的上半场
RYZ101的成功,对BMS而言只是其核药版图浮出水面的第一角。
沿RayzeBio留下来的管线往深看,这条225Ac技术平台上已经叠了多个资产:RYZ401是下一代SSTR2靶向分子,2026年4月刚在美国完成首例患者给药;RYZ801靶向GPC3,用于肝细胞癌,并配套了诊断偶联物RYZ811,走的是典型的“诊疗一体化”路径;此外还有针对CA9、肾细胞癌方向的早期项目。
RayzeBio的外部合作同样没有停。2025年6月,RayzeBio与瑞士Philochem达成全球独家许可,引进靶向前列腺酸性磷酸酶(PAP)的诊疗一体化分子OncoACP3,首付款3.5亿美元、里程碑总额最高可达13.5亿美元。在PSMA路线被诺华Pluvicto和大批跟随者挤满之后,PAP提供了一条PSMA阴性前列腺癌的差异化路径。
把药物做出来只是上半场,能不能稳定、规模化地把225Ac送到医院,是更难的下半场。
2026年7月,BMS在印第安纳波利斯启用了7.7万平方英尺的新RayzeBio生产基地,已经在生产RYZ101的临床用药;9月,又宣布将在印第安纳州Whitestown追加投资1.73亿美元、新建22.5万平方英尺的生产设施。
这种“并购拿管线+自建产能锁供应”的打法,与诺华当年围绕Lutathera、Pluvicto纵向整合同位素的逻辑一脉相承。
放到全球坐标系里看,这次Ⅲ期阳性更像是行业共识的一次实证。
诺华财报显示,其两款177Lu核药2025年合计销售额已接近28亿美元(Pluvicto约19.94亿美元、Lutathera约8.16亿美元),Lantheus同年总收入约15.46亿美元。多家机构预测,全球放射性配体治疗市场将从2025年的约30亿美元量级,以10%–20%的年复合增速,在2030年代中期成长为百亿美金赛道。
在这条主航道上,阿斯利康24亿美元收购Fusion Pharmaceuticals、礼来绑定AdvanCell开发铅-212、拜耳同时押注多家225Ac供应商,跨国巨头的动作几乎清一色指向配体+核素+产能三位一体。
中国市场是这一全球产业格局中不可忽视的组成部分。
政策端,国家原子能机构等八部委2021年出台的《医用同位素中长期发展规划(2021—2035年)》,明确将医用同位素研发生产纳入国家战略,提出到2025年实现常用医用同位素稳定自主供应,2035年推动医用同位素“走出去”的目标。这一政策为核药产业发展提供了顶层设计和政策支持,加速了核素国产化进程。
产业端,中核集团“和福一号”重水堆已实现镥-177等关键核素的规模化量产,中国同辐、纽瑞特等企业也在加速补齐225Ac、177Lu等核素的自主供给能力,逐步打破国外垄断;东诚药业、先通医药、远大医药、纽瑞特等本土玩家在β核素和α核素两条线上同时布局,覆盖从核素生产、药物研发到临床应用的全产业链。阿斯利康宣布在广州黄埔建设225Ac放射性偶联药物生产基地,面向亚太市场,进一步凸显了中国核药市场的吸引力。
相比之下,BMS在中国的核药布局仍以同步全球管线节奏为主,目前尚未在国内启动RYZ101的临床注册,后续如若落地,将大概率依托其在肿瘤与免疫领域积累的商业化体系逐步推进。
放到整个产业的维度看,这次60亿美元的市值回弹,已超越单款产品获批预期的价值。在RYZ101之前,225Ac靶向疗法的临床价值始终停留在早期数据与理论层面,上游原料供应紧张、规模化生产难度大等问题,一直是压制赛道估值的核心顾虑。如今Ⅲ期临床阳性结果落地,不仅验证了α核素的临床获益,也证明了从核素生产到药物递送的全链路跑通的可能性,为整个行业注入关键信心。
但这只是核药新周期的上半场节点,下半场的竞争将围绕核素供应链的稳定可控、多适应症管线的临床拓展、生产成本的下探以及全球商业化能力的比拼深入展开,这条百亿赛道的格局,才刚刚拉开序幕。
联系我们
AntibodyChina
展位火热预定中!
扫码立即咨询
电话:13816031174
(同微信)
赞助形式包括但不仅限于演讲席位、会场展位、会刊彩页、晚宴赞助、会议用品宣传等。
点击此处“阅读全文”咨询更多精彩!
2026-10-13
·同写意
2027年5月9日,CPIC焕新升级,以更大规模、更强阵容,在上海“四叶草”金色大厅盛大启幕,向世界发出中国医药创新的最强音。
一个百亿规模的市场,眼看要被BMS闯进了。
10月12日,BMS透露,其核药领域的明星资产RYZ101,在III期临床试验的预设中期分析中达到了主要终点。这无疑是该巨头颇为具标志性的一项成果。
有目共睹的是,Opdivo和Eliquis两大“现金牛”的专利悬崖步步紧逼,让市场对BMS增长前景的质疑声此起彼伏。这从过去几年BMS的股价走势表现可见一斑,而背后,又跟其连续的研发挫折有关。
RYZ101的成功之路也并非坦途。从临床试验因同位素短缺被迫暂停,到中期分析迟迟未读出,每次波折都影响着投资的信心。
好在此刻,一项来自III期的阳性结果,不仅让一笔41亿美元的豪赌看到了回报的曙光,更将BMS推向全球核药竞赛的核心赛道。而随着BMS的入场在即,被诺华等巨头长期占据的核药赛道,或将迎来新的洗牌。
TONACEA
01
漫长爬坡
RYZ101的故事,要从一种治疗武器说起。
GEP-NETs(胃肠胰神经内分泌肿瘤)是一类罕见但棘手的肿瘤,全球患病率不到20万人。这类肿瘤通常生长缓慢,但一旦进入晚期并出现进展,患者的治疗选择就变得极为有限。
多年来,诺华的Lutathera(镥-177标记的生长抑素类似物)一直是这类患者的标准疗法,其临床价值已得到充分验证。Lutathera的2024年销售额约为8.16亿美元,2025年进一步攀升至约8.16亿美元级别,这款药物为数以万计的患者带来了生存获益。
不过,Lutathera并非万能。大多数接受Lutathera治疗的患者最终会出现疾病进展,而一旦进展,后续治疗选择几乎空白。正是这个未被满足的临床需求,为RYZ101提供了切入点。
RYZ101的特别之处在于它携带的“弹头”。Lutathera使用的是镥-177,一种β粒子发射体;而RYZ101选择的是锕-225——一种α粒子发射体。两者的差异并非只是元素的更替。α粒子质量更大、能量更高,能够在极短的距离内释放强大杀伤力,理论上可以对肿瘤细胞造成更致命的DNA双链断裂,同时对周围正常组织的损伤更小。
BMS的新闻稿援引RayzeBio首席医学官Amreen Husain的话称:“这是首个在任意适应症中取得III期结果的α同位素靶向放射性药物疗法。”
可另一方面,α核素疗法的开发难度也恰恰在于此。
锕-225的半衰期不到10天,这意味着,药物从生产到送达患者手中的窗口极窄,供应链管理的复杂程度远超传统药物。2024年,正因为锕-225的全球供应出现严重瓶颈,涉及RYZ101的ACTION-1试验被叫停患者入组。
BMS的遭遇不是孤例,因为供应短缺并非偶然。全球能够规模化生产锕-225的供应商屈指可数,需求的快速增长让整条供应链捉襟见肘。
好在供应问题并未演变成临床灾难。
2026年8月,BMS宣布RYZ101获得FDA孤儿药资格认定,这一认定基于GEP-NETs患者面临的显著未满足需求。
两个月后,也就是10月12日,ACTION-1的中期分析给出关键答案:RYZ101在盲态独立中心评估的PFS上,相比研究者选择的标准治疗(高剂量或高频长效生长抑素类似物、依维莫司或舒尼替尼),取得统计学显著且具有临床意义的改善。
安全性方面,数据与RYZ101此前已知的安全性特征一致,并未出现新的安全信号。
BMS并未披露具体的PFS数据,完整结果将在未来的学术会议上公布。OS的随访仍在继续,而后者将很大程度决定其最终的临床地位几何。
TONACEA
02
巨额赌注
RYZ101正在成为BMS新的护城河。但将时间拉回BMS与RayzeBio联姻之际,外界并非没有争议。
2023年底,BMS宣布以每股62.50美元现金、总价约41亿美元收购RayzeBio,后者是一家临床阶段的核药公司,彼时刚在纳斯达克上市不到三个月。
一家尚未有任何产品上市的公司,凭什么值41亿美元——创下核药并购赛道之最?更何况,RayzeBio的核心资产RYZ101还处于针对GEP-NETs的III期临床的起步阶段,更别提其他处在早期的适应症探索,距离商业化仍有相当距离。
答案就在BMS的战略困境中。
BMS正面临其历史上最严峻的专利悬崖。Eliquis和Opdivo两大王牌产品的专利保护将陆续到期,市场对BMS在2030年前后的收入缺口已有充分预期。
作为BMS CEO,Chris Boerner在多个公开场合强调,BMS正在积极构建多元化的管线以对冲专利到期的影响。核药——尤其是α核素疗法——恰好提供了一个极具吸引力的切入方向。
从技术路线上看,RayzeBio的差异化优势在于其对锕-225的深度押注。
纵观在核药领域,镥-177是已经商业化的主流同位素,诺华的Lutathera和Pluvicto都基于这一路线。但锕-225被认为是下一代核药的关键,其更强的杀伤力和更精准的靶向能力,让业界普遍将其视为核药的下一个前沿。
因此,BMS通过收购RayzeBio,直接获得一个在α核素领域处于领先地位的平台,而不仅仅是单一药物。
这笔交易还给BMS带来另一个容易被忽视但至关重要的资产:RayzeBio位于印第安纳波利斯的制造设施。核药的特殊性在于,它无法像传统药物那样大规模提前生产并长期储存。药物的生产、配送和给药必须在一个极短的时间窗口内完成。换言之,制造能力本身就是核药竞争的核心壁垒。
RayzeBio在印第安纳波利斯的工厂是美国首个将同位素生产与药物制造整合在同一基地的设施,于2025年7月投入运营。
收购完成后,BMS并未止步。
2024年,BMS通过RayzeBio先后完成了两笔重要交易:一是与Philochem达成授权协议,以13.5亿美元获得前列腺癌新靶点核药OncoACP3;二是扩大了在核药领域的外部合作网络。这一系列动作表明,BMS对核药的布局并非试水,而是一场系统性的战略投入。
此次披露的ACTION-1中期分析结果,至少在方向上验证了BMS的判断。消息公布后,BMS的股价在盘前交易中上涨近4%。资本市场的反应说明了一切。
TONACEA
03
全线出局
RYZ101的III期成功,只是BMS核药故事的一个章节。如果把目光放得更远,可以看到一幅更为完整的布局图景。
首先,生产基础设施先行。
8月,BMS通过RayzeBio宣布投资1.73亿美元,在印第安纳州Whitestown建设第二座放射性药物生产设施。这座占地22.5万平方英尺的新工厂将于2026年动工,与现有的印第安纳波利斯设施形成互补。
BMS预计,到2029年底,两座工厂将创造100个新就业岗位,年薪超过13万美元。选址印第安纳并非偶然:该州距离美国50%人口的居住地不超过10小时车程,对于半衰期极短的放射性药物而言,物流半径就是商业半径。
其次,管线纵深布局。
除去RYZ101,RayzeBio的管线也覆盖了小细胞肺癌、肝癌、前列腺癌等多个实体瘤领域。
BMS还在2025年通过收购Philochem获得前列腺癌靶向核药OncoACP3。这些资产的共同特点是:它们都建立在锕-225的平台技术之上,共享同一套生产设施和供应链体系。一旦这个平台成熟,新资产的开发边际成本将显著降低。
第三,锕-225供应链的攻防。
BMS并非唯一一家意识到锕-225战略价值的公司。阿斯利康通过收购Fusion Pharmaceuticals获得了FPI-2265(PSMA靶向锕-225药物),并在中国建设锕-225生产基地。诺华的Ac-PSMA-617也计划启动III期临床,礼来则通过与AdvanCell的合作布局铅-212路线。
在这场围绕α核素的竞赛中,供应链的稳定性将决定谁能率先实现商业化。
BMS的选择,是自建产能与外部合作并行。RayzeBio的印第安纳工厂已经具备从同位素生产到药物成品制造的全链条能力。
同时,全球同位素供应商也在积极扩产:TerraPower Isotopes承诺投资4.5亿美元在费城建设cGMP生产设施,目标是将锕-225产能扩大20倍;NorthStar Medical Radioisotopes则与QSA Global签署了多年合作协议,建立镭-226的闭环供应链。
这些上游投入将在未来几年逐步缓解锕-225的供应瓶颈,但短期内,供不应求的局面仍将持续。
最后,适应症拓展的逻辑。
RYZ101在GEP-NETs后线治疗中的成功,为其向更前线治疗和其他SSTR阳性肿瘤的拓展奠定基础。TRACY-1试验在乳腺癌中的探索,代表了一种“靶点驱动、跨癌种拓展”的开发策略。这种策略的核心假设,只要肿瘤表达SSTR受体,RYZ101就有可能发挥作用。
若果真如此,RYZ101的潜在适应症范围将远超GEP-NETs这一罕见病领域。
TONACEA
04
风起江湖
BMS的III期成功,发生在一个更宏大的产业变局之中。
目前,诺华仍是核药领域无可争议的领导者。Pluvicto在2025年全年销售额达到19.94亿美元,连续两年保持高速增长。2026年上半年,Pluvicto的销售额达到13亿美元。
诺华还在推进Pluvicto用于前线治疗mHSPC的监管申请,一旦获批,市场空间将大幅扩展。
但这家巨头并非高枕无忧。Lutathera在GEP-NETs领域的主导地位正面临挑战:BMS的RYZ101已经证明在Lutathera治疗后进展的患者中有效,这实际上是在诺华尚未覆盖的后线市场中建立了一个新的治疗标准。
另一方面,Telix Pharmaceuticals在2026年9月以17亿美元收购ITM Isotope Technologies,后者是Lutathera和Pluvicto所用镥-177同位素的关键供应商。不难发现,诺华的竞争对手正在向其供应链的上游渗透。
追赶正在加速。BMS之外,阿斯利康和礼来也在核药领域投入了重金。
阿斯利康以24亿美元收购Fusion Pharmaceuticals,其核心资产FPI-2265是一款PSMA靶向锕-225药物,直接瞄准Pluvicto的后线市场。
礼来则以14亿美元收购Point Biopharma获得PNT2002等候选药物,并先后通过Aktis、Radionetics和AdvanCell等多笔合作实现了从RLT到α核素的多面布局。礼来的核药管线已覆盖多种癌种和技术路线,正快速成长为有力竞争者。
这一赛道的并购范式也在升级。眼下,交易玩家更看重体系。
Curium与Lantheus的80亿美元合并是最典型的案例。Curium拥有全球化同位素生产体系和在研治疗药物,Lantheus则坐拥美国市场领先的诊断显像剂和商业化网络。两者的合并实质上是打通核药产业链的上下游。
这种全产业链竞争的趋势,对BMS而言既是压力也是机会。
压力在于,竞争对手正在通过整合构建更完整的商业闭环;机会在于,BMS通过RayzeBio已经拥有了一个相对完整的平台——从锕-225的生产到药物制造,再到临床开发和未来的商业化网络,这条链条的完整性在MNC中并不多见。
全球核药版图的另一个变量来自中国。中国同辐和东诚药业仍是国内核药市场的传统双雄,但先通医药、恒瑞医药、远大医药、辐联科技等一批创新企业的快速跑马,正在改变竞争格局。
多家机构的预测,全球核药市场将在2030年前保持12%以上的复合年增长率,市场规模有望突破140亿美元。包括RYZ101在内,随着更多III期数据的读出和更多产品的获批,核药赛道的竞争将进一步白热化。
可以说,RYZ101的III期成功不仅是BMS 41亿美元收购RayzeBio的一纸成绩单,更是整个核药产业从“镥时代”向“锕时代”过渡的一个缩影。
BMS迈出了这一步。接下来,它需要把这一步变成一条路。
参考资料:
1.BMS’ $4.1B RayzeBio bet delivers Phase 3 radiopharma win
2.从最大并购案,到重磅炸弹:核药热下的冷思考;同写意
3.BMS:失去的十年?;同写意
4.被引进和被并购的:Big Pharma涌向“核”战场;同写意
5.重启并购季:生物制药的下一片热土;同写意
6.核药五霸:一个百亿美元市场的厮杀;同写意
7.BMS,一场磨砺;同写意
2026-09-13
·核联盛
Targeted Radiopharmaceutical Therapy: Advances, Investment Dynamics, and Future Directions — Part 2
Catello Somma¹,Richard Zimmermann²⁻⁴,Germo Gericke⁵,Ken Herrmann⁶
¹Seroba Life Sciences Management,爱尔兰都柏林;²Chrysalium Consulting,法国 Lalaye;³MEDraysintell/NucAdvisor,法国巴黎拉德芳斯;⁴Oncidium 基金会,比利时 Mont-Saint-Guibert;⁵Ariceum Therapeutics GmbH,德国柏林;⁶杜伊斯堡-埃森大学核医学科及德国癌症联盟——埃森大学医院,德国埃森
《核医学杂志》(J Nucl Med)2026年第67卷第9期,第1358–1364页;DOI: 10.2967/jnumed.125.270945
2025年7月28日收稿;2025年12月30日修回接受;2026年5月21日在线发表。版权所有 ©2026 核医学与分子影像学会。
通讯作者:Catello Somma(csomma@serobavc.com)
摘要
在科学与投资的双重推动下,放射性药物治疗正迅速扩展。本文分析了正在塑造竞争格局的临床创新、基础设施建设与金融投资动态。平台验证、诊疗一体化(theranostics)整合以及新型α发射同位素,正在重新定义早期开发阶段并吸引投资者关注。尽管核心资产仍是并购的主要驱动力,但可扩展的生产能力和供应安全正日益影响交易逻辑。垂直整合型参与者与网络化协作者之间正在形成不同的商业模式,各自具有独特的资本与运营权衡。临床采用取决于影像可及性的改善、适应性试验设计以及不断演变的报销框架。开发者与投资者必须驾驭一个复杂但正在快速成熟的放射性药物治疗领域,聚焦于差异化与生产准备度,以符合监管机构与支付方的期望。
关键词:放射性核素治疗;放射性药物;临床开发;RPT;报销;风险投资
引言
本文作为第二篇,在第一部分的基础上,进一步考察塑造靶向放射性药物治疗(RPT)成熟进程的投资、生产与运营动态。随着该领域超越早期临床验证阶段,生产可扩展性、供应链安全与商业模式设计等因素正日益影响开发策略与资产估值。本综述分析了近期并购活动、基础设施扩张与战略合作,重点阐述随着 RPT 走向更广泛的临床应用,执行能力与生产准备度如何成为关键的差异化要素。
放射性药物并购与战略投资的趋势:超越肿瘤学与平台验证的扩展
开发者与投资者正在将 RPT 活动扩展到肿瘤学之外。放射性药物创新的一个显著特征,是能够借助前列腺癌特异性膜抗原(PSMA)和生长抑素受体等经过充分验证的分子靶点所积累的“借用的概念验证”。通过将诊断影像与治疗(诊疗一体化)相结合,可以在早期评估靶点结合情况与器官剂量学,从而在大规模临床投入之前降低开发风险。
收购趋势:核心资产与平台潜力之间的平衡
除放射性核素选择外,投资者还权衡商业可扩展性与细分市场机会之间的取舍。以 Delta 样配体 3 为靶点的放射性药物所针对的小细胞肺癌,正是孤儿药激励与有限患者群体之间权衡的典型例子。尽管此类适应症可能提供监管优势和加速批准的潜力,但长期投资的可行性往往取决于能否扩展到更广泛的肿瘤学应用场景。
针对新靶点与放射性核素技术的新兴研究,正在开始重塑收购策略。许多公司最初追求的是 PSMA 或生长抑素受体等表征充分的靶点,以确立临床概念验证,同时开发能够支持更广泛管线扩展的模块化平台。然而,尽管平台能力受到越来越多的关注,并购与许可交易在根本上仍以资产为驱动,交易的主要理由仍然取决于特定核心候选药物的前景。例如,2025年6月,百时美施贵宝(Bristol Myers Squibb)支付了3.5亿美元首付款(另有高达13.5亿美元的开发、监管与商业里程碑付款),以获得 Philochem 公司 OncoACP3 的许可——这是一种靶向前列腺癌中酸性磷酸酶3生物标志物的小分子放射治疗药物——从而在以 PSMA 为重点的策略之外获得了一个差异化核心资产。同样,该公司于2023年12月以41亿美元收购 RayzeBio,其核心价值在于晚期锕系治疗药物 RYZ101([²²⁵Ac]Ac-DOTATATE)的临床与生产实力,该药物靶向胃肠胰神经内分泌肿瘤和小细胞肺癌的生长抑素受体2。
表1 2014—2024年核医学领域重大并购交易
收购方
标的方
日期
交易金额
拜耳(Bayer)
Algeta ASA
2014年2月
29亿美元
诺华(Novartis)
Advanced Accelerator Applications(AAA)
2018年1月
39亿美元
鼎晖投资(CDH Genetech)与远大医药(China Grand Pharmaceutical)
Sirtex Medical
2018年6月
14亿美元
诺华(Novartis)
Endocyte
2018年10月
21亿美元
波士顿科学(Boston Scientific)
BTG PLC
2019年8月
42亿美元
博莱科(Bracco)
Blue Earth Diagnostics
2019年6月
4.5亿美元
Lantheus Medical Imaging
Progenics Pharmaceuticals
2020年4月
4.19亿美元
百时美施贵宝(Bristol Myers Squibb)
RayzeBio, Inc.
2023年12月
41亿美元
礼来(Eli Lilly)
POINT Biopharma
2023年12月
14亿美元
iCON Infrastructure LLP
Alliance Medical Group
2024年1月
10.5亿美元
阿斯利康(AstraZeneca)
Fusion Pharmaceuticals, Inc.
2024年3月
24亿美元
诺华(Novartis)
Mariana Oncology
2024年5月
17.5亿美元
西门子医疗(Siemens Healthineers)
AAA Molecular Imaging(诺华)
2024年8月
2.24亿美元
尽管一些公司正在构建整合的放射性药物组合,另一些公司则保持选择性,在重大投入之前跟踪临床成熟度与商业验证。近年来,诺华(Novartis)一直是最活跃的收购方,但目前全球前15大制药公司均已保持一定程度的放射性药物投资。诺华、礼来(Eli Lilly)、百时美施贵宝、赛诺菲(Sanofi)、拜耳(Bayer)、阿斯利康(AstraZeneca)和强生(Johnson & Johnson)正在积极扩展其产品组合;而罗氏(Roche)、辉瑞(Pfizer)、默克(Merck & Co.)和葛兰素史克(GlaxoSmithKline)则相对谨慎,但预计将在未来12至24个月内通过收购实现扩张。这些公司的布局汇总于图1。
图1说明:对 RPT 感兴趣的主要传统制药公司,诊断类资产未包括在内。诺华、礼来、百时美施贵宝、赛诺菲、拜耳、阿斯利康和强生正在积极扩展产品组合;罗氏、辉瑞、默克和葛兰素史克相对谨慎,但预计将在未来12至24个月内通过收购扩张。
新兴挑战与战略影响
管线饱和与差异化需求
当前的放射性药物开发格局以高度冗余为特征,尤其是在靶向 PSMA 的前列腺癌治疗和生长抑素受体类似物领域。对缺乏差异化的“跟随型”产品的投资只能带来有限的战略价值。因此,RPT 未来的临床与商业成功预计将取决于能否超越 PSMA 和生长抑素受体等既定靶点,转向新型生物学通路与差异化的治疗机制。
为维持增长,该领域必须转向跨越式创新,包括新型生物学靶点、差异化治疗方法以及尚未充分探索的适应症。
治疗驱动的演变与影像解耦的风险
RPT 正在迅速发展。特别是 α 发射同位素,正在辅助治疗场景中针对目前影像技术尚无法显现的微小转移性疾病接受评估。随着治疗开发的速度超越诊断创新,独立影像制剂的商业相关性可能随时间推移而逐渐削弱。
影像的商品化与技术颠覆
PET 与 SPECT 影像正日益商品化,导致价格压力。核医学科需要在图像解读之外证明其价值,促使医生更积极地参与多学科诊疗与患者管理。尽管人工智能技术有望提高诊断准确性与效率,但若不能与临床工作流程妥善整合,则可能加速商品化进程。此外,液体活检凭借其检测循环肿瘤 DNA的能力,构成了在患者选择中替代影像的潜在方案。
政策杠杆与影像的重新定位
美国《2023年 FIND 法案》等监管举措可能重塑报销格局。为伴随诊断授予单独支付,可能恢复诊断性放射性药物的财务可行性与战略重要性,从而巩固影像作为 RPT 开发管线核心要素的地位。
放射性药物公司的商业模式:垂直整合与协作网络
RPT 行业在三种主要商业模式下运作:垂直整合、网络化协作与战略合作。每种模式都在资本投入、供应链控制与可扩展性之间进行权衡。与传统生物技术公司不同,RPT 开发者必须整合核科学、药物研发与精准物流,方能实现商业化就绪。
垂直整合:价值链的端到端控制
完全整合的公司管理从同位素生产到药物商业化的整个价值链,确保供应安全与监管合规。关键放射性核素供应商以及北美部分在运营和新兴生产设施汇总于表2。表2 北美地区与 RPT 相关的主要放射性核素供应商及部分在运营和新兴生产设施
供应商或公司
总部或地点
生产的 TRP 放射性核素
设施规模
补充说明
Cardinal Health
俄亥俄州
[²²⁵Ac]Ac
—
—
Ionetix
密歇根州
[²²⁵Ac]Ac、[²¹¹At]At
—
—
NioWave
密歇根州
[²²⁵Ac]Ac、[¹³¹I]I、[¹⁷⁷Lu]Lu
—
—
NorthStar
威斯康星州
[²²⁵Ac]Ac、[⁶⁷Cu]Cu
约3,345 m²
—
Nusano
加利福尼亚州
[²²⁵Ac]Ac、[⁶⁷Cu]Cu、[¹⁷⁷Lu]Lu、[²¹²Pb]Pb
—
—
Oranomed
得克萨斯州
[²¹²Pb]Pb
—
—
Pharmalogic
纽约州
[⁶⁷Cu]Cu、[²¹²Pb]Pb
—
—
SpectronRx
印第安纳州
[²²⁵Ac]Ac、[¹⁷⁷Lu]Lu、[²¹²Pb]Pb
多个站点
—
Terrapower
华盛顿州
[²²⁵Ac]Ac
—
—
礼来(Eli Lilly)/ POINT Biopharma
印第安纳波利斯,印第安纳州
—
约7,150 m²
>40万剂/年
诺华(Novartis)
印第安纳波利斯,印第安纳州
—
约6,500 m²
>25万剂/年
AtomVie
米尔本,新泽西州
—
约1,395 m²
—
百时美施贵宝/ RayzeBio
印第安纳波利斯,印第安纳州
—
约5,850 m²
—
阿斯利康/ Fusion Pharmaceuticals
安大略省,加拿大
—
约2,510 m²
>10万剂/年
SOFIE
托托瓦,新泽西州
—
约1,860 m²
—
Evergreen
斯普林菲尔德,新泽西州
—
约1,300 m²
—
Nucleus RadioPharma
罗切斯特,明尼苏达州
—
约600 m²
—
RLS Radiopharmacies
多个站点(8处)
—
每站点约930 m²
—
来源:Oppenheimer & Co. Research、Guggenheim research、Seroba 分析。
所报告的产能反映公开披露或已宣布的生产能力,可能代表理论最大产量而非当前实际运营产能。
自主拥有 [⁹⁰Y]Y、[⁶⁴Cu]Cu、[¹⁷⁷Lu]Lu、[¹⁶¹Tb]Tb、[²²⁵Ac]Ac 和 [²¹¹At]At 等放射性核素的生产能力可带来独立性,而依赖外部采购则会使公司面临供应限制,并使资产暴露于供应链风险之中。
放射性药物垂直整合的资本需求随规模、同位素种类与监管范围而变化。Lead Medical 为一处 2,800 平方米的 [²¹²Pb]Pb 生产设施投入 2,000 万美元等定向项目,证明了低成本专业化同位素生产的可行性。与此同时,为后期试验与商业供应建设符合药品生产质量管理规范(GMP)的基础设施仍需要高得多的资本强度;这要求冗余配置、遵守全球监管标准以及可扩展的产能。
大型制药公司在进入 RPT 领域时强调基础设施与供应链控制。然而近期的交易表明,一种更为务实的方法正在出现:百时美施贵宝以41亿美元收购 RayzeBio,看重的是未来的 [²²⁵Ac]Ac 生产潜力而非已建成的产能。相比之下,礼来收购 POINT Biopharma 的交易包含了位于印第安纳波利斯的一处全面运营的 16,700 平方米 GMP 生产设施以及位于多伦多的研发中心,表明成熟的基础设施如何提升资产的战略价值。Lantheus 收购 Evergreen Theragnostics 则进一步说明了生产基础设施如何驱动交易估值。
垂直整合要求巨额前期投入,可能对规模较小的开发者而言缺乏规模效应。从核安全合规到专业化 GMP 工艺的监管与运营复杂性,增加了成本与风险,使基础设施与长期供应合同成为估值的组成部分。
网络化协作:灵活的开发与生产模式
网络化协作模式允许公司外包放射性核素生产与 GMP 放射性标记,同时专注于药物发现与临床开发。这种模式在依赖 [¹⁷⁷Lu]Lu、[²²⁵Ac]Ac 和 [¹⁶¹Tb]Tb 的公司中尤为常见,因为这些核素的生产集中在少数专业设施中。该模式的一个突出例子是 Nucleus RadioPharma,该公司与多家同位素供应商合作,协调向其去中心化 GMP 合规生产设施网络的交付。
该模式降低了资本强度并提高了可扩展性,但要求精准的物流,尤其是对于短半衰期同位素。
同位素供应与生产的全球冗余如今已成为关键成功因素。诺华的经验表明——即使在其整合体系内部,Pluvicto 初期的供应限制也暴露了风险——运营韧性对于可靠的患者可及性与监管合规至关重要。
对于制药收购方而言,网络化公司的价值往往主要体现在其临床资产与战略伙伴关系,而非生产基础设施,这使其成为许可交易或补充性收购的具有吸引力的候选对象。
战略合作:风险分担与资本效率
战略合作代表了一种混合模式,将投资分摊、风险缓解与排他性协议相结合。通常,这类伙伴关系主要涉及大型组织获取资产权利,而生物技术公司、同位素生产商或合同研发生产组织(CDMO)则提供专业服务,而非直接共同资助治疗药物的开发。
代表性例子包括:礼来与Radionetics的合作(10亿美元),使礼来获得G蛋白偶联受体靶向小分子RPT平台;诺华与Bicycle Therapeutics的合作(17亿美元),将双环肽偶联物应用于肿瘤学;赛诺菲与OranoMed的合作(3亿美元),确保[²¹²Pb]Pb同位素供应;以及Perspective Therapeutics与百时美施贵宝的合作,百时美施贵宝获得α发射项目的开发权,而Perspective主导执行。这些合作使大型制药公司能够利用生物技术公司、CDMO与同位素生产商的专业能力,优化资本效率并加速创新。
除资本效率外,战略合作还包含风险分担机制,降低双方的财务敞口。其中包括临床试验的共同资助、基于里程碑的投资,以及放射性核素采购与生产规模化的成本分摊安排。这类伙伴关系的一个决定性特征是基于地域、靶点分子或放射性核素平台构建的排他性协议。这些条款保护投资回报并使长期战略利益保持一致。尽管具有这些优势,战略合作模式仍需精心设计,以避免利益冲突与运营失调。此外,还必须考虑合作后的灵活性,以防合作伙伴退出协议:必须制定过渡计划,以确保药物开发与商业化的不间断进行。
RPT的临床开发
RPT的临床开发关键取决于若干因素:先进核医学设施的可及性、核医学与肿瘤科之间的无缝协作,以及稳健的现行GMP生产能力。
核医学、放射化学与放射性药物生产领域受过培训的专业人才有限,是RPT临床项目扩展与去中心化试验执行的一个现实制约因素。尽管临床试验中心的可用性已有所改善,但确保放射性药物稳定、高质量的生产仍面临挑战。
RPT临床试验的全球格局
对Global Data临床试验数据库的分析表明,截至2025年5月,全球约有2,586个活跃中心正在使用RPT治疗患者。
关键中心不仅承接大量临床试验,还具备处理放射性药物所需的基础设施与关键利益相关方的可及性,确保临床开发各阶段的顺利推进。
分子影像作为决策工具
分子影像正在通过优化患者选择、指导剂量策略以及利用PET和SPECT辅助制定治疗方案来改变RPT。其作用已超越诊断范畴,有助于将影像衍生参数与临床结局相关联,尽管影像的预测能力仍是一个发展中的领域。在诸如[²²³Ra]RaCl₂(Xofigo;拜耳)等亲骨性RPT中,临床研究已证明其在成骨性转移灶中的优先摄取且骨髓毒性极低。相比之下,尽管一项临床前淋巴瘤模型显示[²²⁵Ac]Ac-CD20偶联物([²²⁵Ac]Ac-ofatumumab)具有早期且强效的抗肿瘤活性,但早期影像与剂量学研究表明骨髓可能是剂量限制器官。虽然没有正式公告,但该项目缺乏后续开发进展,表明其可能因安全性顾虑而中止。
同样,针对 B 细胞恶性肿瘤的 CD37 靶向 RPT([¹⁷⁷Lu]Lu-humalutin-NNV003)的临床前影像显示了有前景的肿瘤定位,但早期人体影像揭示了快速清除与较差的肿瘤滞留,导致项目终止。
基于影像的患者预选在放射性药物试验中已变得尤为重要,有助于富集研究人群并避免代价高昂的后期失败。在前列腺癌中,使用 [⁶⁸Ga]Ga-gozetotide的 PET 影像能够实时显示PSMA表达,确保只有肿瘤摄取充分的患者才接受[¹⁷⁷Lu]Lu-vipivotide tetraxetan治疗。尽管治疗资格的阈值相对宽泛且尚未完全个体化,但这种“影像优先”的方法已为 RPT 中生物标志物驱动的患者选择树立了先例。同样,在神经内分泌肿瘤中,[⁶⁸Ga]Ga-octreotate PET/CT用于在开始[¹⁷⁷Lu]Lu-edotreotide(Lutathera;诺华)治疗前确认生长抑素受体表达,确保选择最可能应答的患者,同时最大限度地减少无应答者暴露于不必要治疗及相关费用。
治疗前影像还促使某些市场中不可行项目的早期终止,避免了代价高昂的后期失败。例如,[¹⁷⁷Lu]Lu-乙二胺四亚甲基膦酸(EDTMP)——一种最初为成骨性转移灶开发的骨靶向放射性药物(仅在伊朗商业化)——未能在有限市场之外得到广泛采用,部分原因在于实现一致的肿瘤靶向存在挑战。
除患者选择外,影像在指导RPT剂量策略方面也发挥着重要(尽管仍在发展中的)作用。尽管基于影像的剂量学有望在疗效与毒性约束之间取得平衡,但预测个体患者结局的能力仍然有限。在系统性RPT中,目前正在努力加强吸收剂量与临床反应之间的相关性。然而,目前的影像方法本身不足以可靠地预测疗效或不良效应,这凸显了将剂量学与生物学和临床标志物相结合的综合模型的必要性。
影像引导剂量规划的一个更成熟的例子来自[⁹⁰Y]Y放射栓塞——这是一种局部区域治疗而非系统性RPT——其中使用[⁹⁹ᵐTc]Tc-大颗粒聚合白蛋白SPECT/CT进行治疗前影像,以预测治疗性微球的生物分布。该方法能够评估潜在的肝外摄取与肺分流分数,从而优化治疗方案,在最大限度地提高疗效的同时尽量减少不良效应。
全身影像的进展与来自临床前模型的微尺度剂量学相互印证,持续弥合传统外照射放疗与分子靶向RPT之间的概念鸿沟,但广泛应用仍需更广泛的标准化。
α发射体的临床开发:影像策略、局限性与替代方案
靶向α治疗的临床概念验证是在转移性去势抵抗性前列腺癌患者中使用[²²⁵Ac]Ac-PSMA-617确立的,其在临床环境中展示了强效的抗肿瘤活性。α发射放射性药物的影像与剂量学研究面临独特的技术挑战,涉及其复杂的衰变方案、低光子产额与高传能线密度,这些因素使定量图像采集与解读变得复杂。这些局限性要求开发专门的影像方案与先进的重建方法,以提高活度定量与吸收剂量估算的可靠性。为克服这些局限,人们引入了使用正电子发射放射性核素的替代影像技术。例如,[⁶⁸Ga]Ga-gozetotidePET常用于近似[²²⁵Ac]Ac-PSMA-617的生物分布,以支持肿瘤靶向与治疗规划。
然而,诊断与治疗生物分布之间的相关性并不总是可靠的。[⁶⁸Ga]Ga的短半衰期可能无法捕捉[²²⁵Ac]Ac相关的长时间器官暴露,导致累积辐射剂量可能被低估。此外,尽管诊断影像可以提供宏观层面的生物分布信息,但无法可靠地预测微分布或骨髓等放射敏感组织的靶上毒性。这些挑战反映了靶向α治疗临床转化中公认的更广泛局限,包括剂量-毒性关系的不确定性以及对替代生物标志物的依赖。
监管指南对适应性、数据驱动试验设计的日益认可
将患者特异性特征纳入临床试验设计,对于优化 RPT 及应对下游经济影响至关重要。美国食品药品监督管理局(FDA)已发布支持适应性试验设计的指南,允许基于中期安全性与疗效结果进行迭代剂量调整、队列扩展或其他方案修改。
然而,剂量方案的批准仍在很大程度上受关键临床试验以及监管机构对剂量-反应特征化要求的影响,除非有令人信服的证据支持个体化策略,否则通常采用标准化方案。尽管固定剂量给药规范了临床实践,但可能无法充分考量患者间药代动力学与治疗耐受性的差异,从而可能导致特定亚组获得次优结局。
上市后研究在完善剂量建议方面发挥着重要作用。获批后,生产商与研究者可以开展真实世界分析或针对性队列研究,以评估替代给药方法,并为后续说明书更新或临床实践建议提供依据。
个体化剂量学可实现更精确的活度处方,但需要运营投入。患者特异性影像与药代动力学建模会带来放射性示踪剂生产、PET/SPECT扫描与分析基础设施方面的额外成本。早期卫生经济学模型表明,实施个体化剂量学可能增加基础设施相关成本,这些成本由额外的放射性示踪剂生产、PET/SPECT影像与分析需求所驱动。尽管这些成本可能相当可观,但正式的成本效益评估仍然有限。
Project Optimus项目凸显了在疗效与安全性之间取得平衡的剂量优化的必要性。FDA的Project Optimus倡议鼓励在肿瘤学中开展更稳健的剂量探索计划,包括评估多个剂量水平以及使用数据驱动的方法支持临床最优方案的选择,而不是默认采用最大耐受剂量范式。
对定量PET和SPECT影像的持续投入,加上真实世界证据的生成,预计将逐步改善暴露-反应特征化,并支持在β和α发射RPT中做出更明智的、剂量学引导的决策。
结论
在临床验证不断增强、投资者兴趣持续以及整个价值链大规模基础设施建设的支持下,RPT正从细分领域应用走向更广泛的肿瘤学应用。该领域已进入结构性成熟阶段,差异化、执行能力与可扩展性正变得与靶点选择同等重要。
当前的开发管线仍高度集中于PSMA和生长抑素受体等既定靶点,造成冗余并加剧竞争。持续的价值创造将需要向新型生物学靶点、差异化治疗机制以及放射性药物能够相对现有疗法提供明确临床优势的适应症扩展。
生产能力与供应链韧性已成为资产估值的核心驱动因素。随着对α发射体与专业化放射性核素需求的增加,获得可扩展的、符合GMP的生产能力正在成为一项战略性差异化要素。能够确保可靠的同位素供应与生产灵活性的公司,将更有能力在资本压力可控的情况下支持后期开发、监管批准与商业化上市。
适应性试验设计与基于影像的患者选择的进步,正在提高临床精准度与开发效率。然而,个体化剂量学的常规实施仍不均衡,反映出技术、运营与经济方面的约束。更广泛的采用将取决于能否生成证明结局改善且成本影响可控的临床与真实世界证据。
人力资本正在成为该行业的结构性制约因素。核医学、放射化学与放射性药物生产领域受过培训的专业人才有限,是去中心化临床采用与长期规模化发展的瓶颈。
投资者对RPT长期潜力的信心,将日益取决于稳健的知识产权策略、可扩展且可防御的商业模式,以及超越单一适应症的全球临床证据的积累。这些因素共同将决定RPT能否发展成为精准肿瘤学的基石,还是仍局限于少数专业化应用。
往期推荐
靶向放射性药物治疗进展、投资动态和未来方向——第一部分
核药靶点内卷化如何破局?177Lu-LNC1009靶点组合策略引发行业新思考
2026年8月核药开发新秩序:FAP追上PSMA,8个新靶点加速入场
欧洲已批准核药全景数据库(EU-27 + 英国 + 瑞士)
加速器 Ac-225产业化到底走到了哪:当核物理公式遇见工程炼狱
FDA已批准核药全景数据库-截至2026年8月
放射疗法并购抗体药物偶联物
100 项与 Philogen SpA 相关的药物交易
登录后查看更多信息
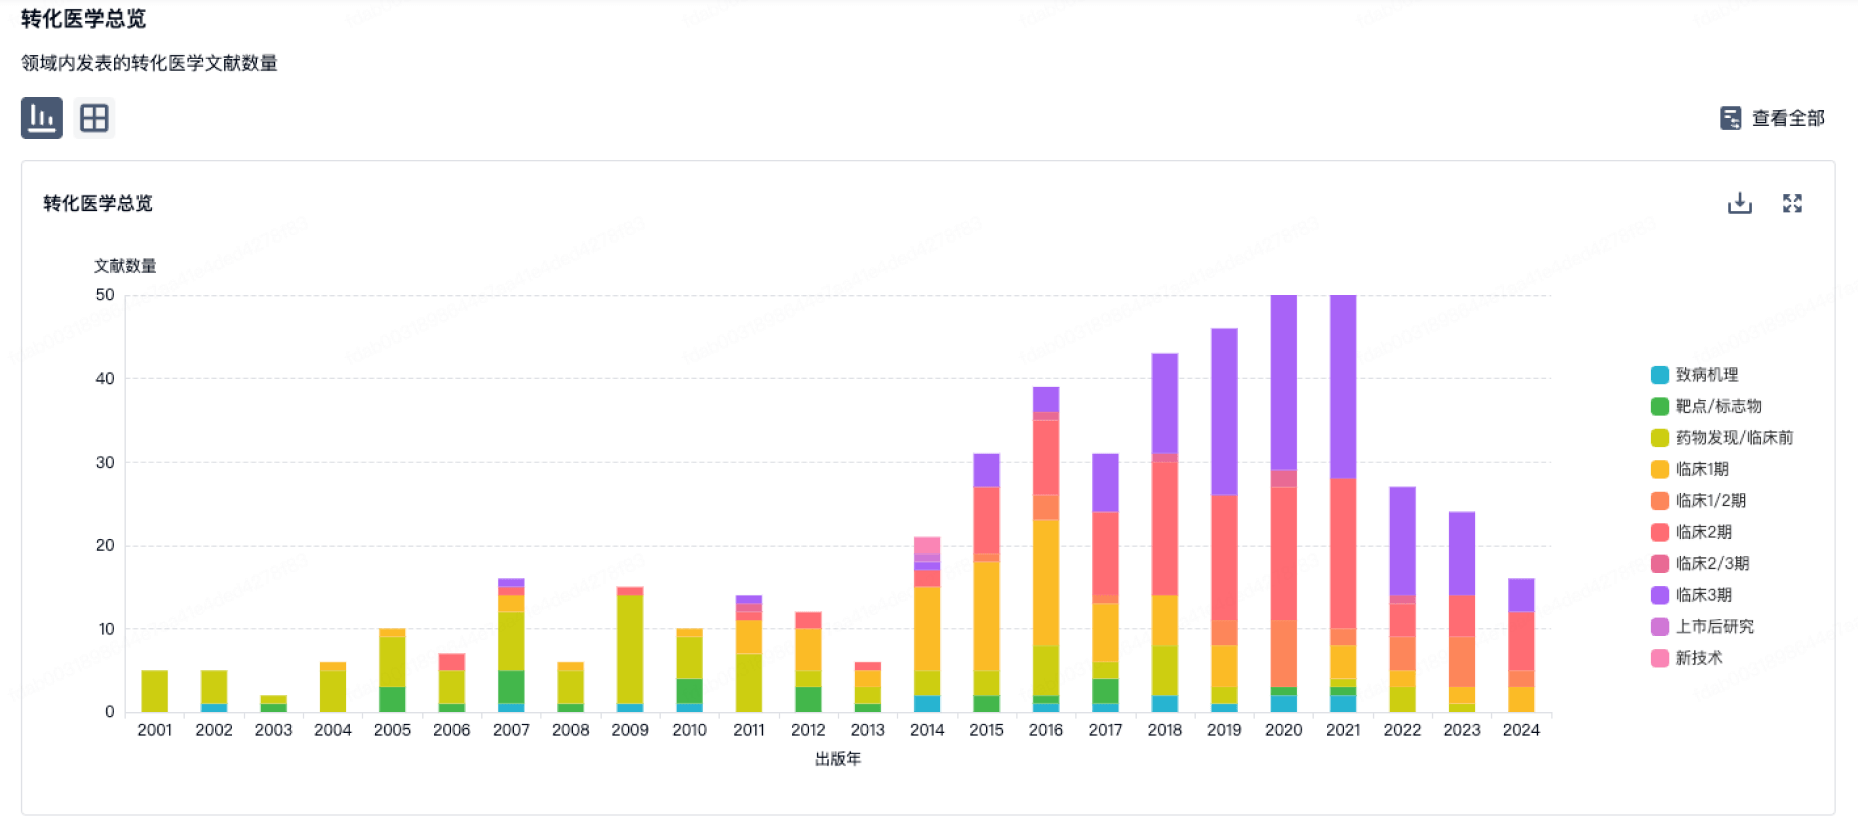
100 项与 Philogen SpA 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年10月26日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
药物发现
2
32
临床前
临床1期
6
3
临床2期
临床3期
1
16
其他
登录后查看更多信息
当前项目
| 药物(靶点) | 适应症 | 全球最高研发状态 |
|---|---|---|
Darleukin/fibromun ( IL-2R x TNFR ) | 皮肤鳞状细胞癌 更多 | 临床2期 |
Bifikafusp alfa ( EDB-FN x IL-2R ) | 基底细胞痣综合征 更多 | 临床2期 |
Dodekin (Philogen) ( EDB-FN x IL-12R ) | 晚期恶性实体瘤 更多 | 临床1期 |
[68Ga]Ga-OncoFAP ( FAP ) | 实体瘤 更多 | 临床1期 |
PHC-102 ( CAIX ) | 肾细胞癌 更多 | 临床1期 |
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用