预约演示
更新于:2026-10-18
Shanghai ShouTi Biotechnology Co. Ltd.
更新于:2026-10-18
概览
标签
内分泌与代谢疾病
其他疾病
呼吸系统疾病
小分子化药
化学药
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 疾病领域 | 数量 |
|---|---|
| 内分泌与代谢疾病 | 4 |
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 3 |
| 化学药 | 2 |
| 未知 | 1 |
| 排名前五的靶点 | 数量 |
|---|---|
| LPAR1(溶血磷脂酸受体Edg-2) | 2 |
| AMYR x CALCR | 1 |
| GLP-1R(胰高血糖素样肽-1受体) | 1 |
关联
6
项与 上海硕迪生物技术有限公司 相关的药物靶点 |
作用机制 LPAR1拮抗剂 |
在研机构 |
原研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段临床1期 |
首次获批国家/地区- |
首次获批日期- |
靶点- |
作用机制- |
在研机构 |
原研机构 |
非在研适应症- |
最高研发阶段临床1期 |
首次获批国家/地区- |
首次获批日期- |
作用机制 AMYR 激动剂 [+1] |
在研机构 |
在研适应症 |
非在研适应症- |
最高研发阶段临床1期 |
首次获批国家/地区- |
首次获批日期- |
1
项与 上海硕迪生物技术有限公司 相关的临床试验CTR20260845
一项评价GSBR-5746的安全性、耐受性、药代动力学和食物效应的随机、双盲、安慰剂对照、首次人体研究
主要目的:评估GSBR-5746单次口服给药在健康参与者中的安全性和耐受性,以及GSBR-5746多次口服给药在肥胖或超重参与者中的安全性和耐受性。
次要目的:描述健康参与者单次给药后以及肥胖或超重参与者重复口服给药后血浆中GSBR-5746的PK特征;评估健康参与者单次口服给药后尿液中GSBR 5746的PK特征(队列4[空腹期1]和队列6);评估进食对健康参与者空腹和餐后状态下单次口服GSBR-5746后GSBR-5746的安全性、耐受性和PK的影响(队列4);评估GSBR-5746在肥胖或超重参与者中的PD效应(第2部分);评估健康参与者单次口服给药后以及肥胖或超重参与者重复口服给药后GSBR-5746的代谢产物特征。
探索性目的:评估肥胖或超重参与者重复口服GSBR-5746后GSBR-5746血浆浓度对QTcF间期的影响(第2部分)。
开始日期2026-03-19 |
申办/合作机构 |
100 项与 上海硕迪生物技术有限公司 相关的临床结果
登录后查看更多信息
0 项与 上海硕迪生物技术有限公司 相关的专利(医药)
登录后查看更多信息
423
项与 上海硕迪生物技术有限公司 相关的新闻(医药)2026-10-15
·药通社
近日,一品红药业集团全资子公司广州一品红制药收到美国食品药品监督管理局(FDA)下发的关于同意公司子公司自主研发的创新药物APH04935片临床试验的函,同意本药品按照提交的方案开展临床研究。
据一品红介绍,APH04935片是由公司自主研发的一种高活性、高选择性的小分子GLP-1R(胰高血糖素样肽-1 受体)激动剂,目标成为一款一天给药一次的口服小分子 GLP-1R 激动剂,拟用于控制体重及长期减重管理。
此前该药于今年8月已在国内获得中国国家药品监督管理局《药物临床试验批准通知书》。
其实口服小分子减肥药,并不是个新的概念,早年间有多款上市,比如早些年的利莫纳班、奥利司他、氯卡色林等,然而都伴随着各种疗效与副作用质疑。
直到GLP-1靶点被发现,直到司美格鲁肽和替尔泊肽风靡全球,新一代的口服小分子减肥药成了新的研究方向,而目前在研的进度快的,均聚焦在了GLP-1靶点上。
4月1日,礼来宣布,Orforglipron 已获得美国FDA批准上市,用于治疗成人肥胖或超重。该药是全球首个获批上市的口服小分子非肽类GLP-1受体激动剂,是小分子GLP-1RA领域的里程碑进展。
而在今年1月,Orforglipron已在国内提交了上市申请。
国内跟进非常迅速,国内首款自研,距离全球首款国内提交上市仅差了六个月。
7月20日,CDE官网显示,闻泰医药自研口服小分子GLP-1药物VCT-220的上市申请获受理,推测适应症为减重;这是首个申报上市的国产小分子 GLP-1 受体激动剂。
一个多月后,9月1日,CDE官网信息公示,恒瑞医药自研口服小分子GLP-1受体激动剂HRS-7535的上市申请已获受理,推测适应症为2型糖尿病,2天后,减重适应症被受理。
目前在国内走到了上市申请这一步的口服小分子GLP-1药物也就这三个,一款进口,两款国产。
而目前取得阶段性成果的国产自研口服小分子GLP-1药物并不少,且好几款已经趋近于提交上市。
中美华东自主研发口服小分子GLP-1受体激动剂HDM1002片用于超重或肥胖人群体重管理的中国Ⅲ期临床研究取得积极顶线结果,目前已完成Pre-NDA沟通,即将在中国正式递交HDM1002片用于体重管理的上市申请。
成都地奥制药集团自主研发的口服小分子GLP-1药物DA-302168S片,已进入了Ⅲ期临床阶段。
硕迪生物自主研发的aleniglipron(GSBR-1290),已经多次公布Ⅲ期临床数据。
诚益生物自主研发的在研口服小分子GLP-1受体激动剂Elecoglipron,目前已经被阿斯利康收入囊中,目前该品种在阿斯利康的有力领导下推进大规模的全球III期项目。
杭州德睿智药科技的MDR-001,则与三生制药达成了合作协议,这款MDR-001的特点在于依托全链路AI制药引擎MAP自主研发,MDR-001当前正针对成人肥胖或超重人群在中国开展Ⅲ期关键临床研究。
国产口服小分子GLP-1药物,目前站在第一梯队就是以上7款。
另外像是翰森制药的口服GLP-1R激动剂HS-10501/HS-10501-2;齐鲁的RGT‑274 胶囊;信立泰的SAL-0112这些,相关临床都已进行到了Ⅱ期。
目前国内的小分子减肥药靶点集中在GLP-1RA,司美格鲁肽和替尔泊肽等在肥胖治疗领域的成功,极大地激发了市场对GLP-1RA药物的兴趣,而便于储存运输和生产的小分子,目前成了研发大势。
↓⭐关注药通社,洞见行业趋势↓
临床3期申请上市上市批准
2026-10-14
·同写意
2026年11月27日-28日,同写意将于第十七届泰州医药博览会期间,组织近20+场多元专题活动,并汇聚300余家行业展商。
届时,“小核酸药物创新与发展”专题交流活动,将汇聚领域专家与领军企业,共探下一代RNAi的核心竞争力,敬请关注!
减重市场的牌桌上,礼来和诺和诺德已经赢下了大半筹码。罗氏才刚坐下。
但这家瑞士制药巨头带来的筹码,和所有人都不一样。
2025年财报电话会上,罗氏再次强调,目标是成为肥胖领域的全球前三玩家。为此,错过第一波GLP-1重磅药物浪潮后,罗氏正斥资数十亿美元,押注新一代肥胖症治疗药物。
它的打法与现有玩家截然不同:从一味追求最大幅度减重,转向更加关注精准改善代谢健康;从单药竞争,转向构建一个从注射到口服、从肠促胰素到非肠促胰素、从单药到联合的完整减重矩阵。
最近,这一版图上再落下关键一子。
10月13日,罗氏与大睿生物(Rona Therapeutics)达成一项全球独家许可协议,获得其专有肝外递送平台授权,开发针对活化素受体样激酶7(ALK7)的RNAi候选药物,用于肥胖及代谢性疾病治疗。
根据协议条款,罗氏将支付高达1亿美元的预付款和近期里程碑付款,以及高达10.6亿美元的潜在开发、监管和商业里程碑付款,外加全球净销售额的分级特许权使用费。
这笔交易金额在罗氏减重版图中不算最大,但它补上的,恰恰是罗氏整个减重拼图中最特殊的一块——小核酸。
TONACEA
01
加码小核酸
要理解这笔交易的价值,先要看清楚ALK7这个靶点的特殊性。
ALK7(由ACVR1C基因编码)是转化生长因子-β受体超家族的成员,主要在脂肪细胞中表达。ALK7信号通路调控脂肪细胞的脂质储存、脂肪分解和能量稳态。人类遗传学研究已将ALK7活性降低与有利的脂肪分布和代谢表型相关联。
与当前主流的肠促胰素类疗法不同——后者主要通过中枢神经系统影响食欲和能量摄入——ALK7抑制直接作用于脂肪组织生物学。其核心潜力在于:选择性减少内脏脂肪和其他异位脂肪沉积,同时保留瘦体重。
2026年6月,发表于Diabetes的一项研究展示了ALK7 RNAi的临床前数据,结果颇具说服力。在饮食诱导肥胖(DIO)小鼠模型中,脂肪靶向ALK7 RNAi单药治疗实现了超过70%的ALK7敲低(p<0.001),体重降低17.5%,且不影响食物摄入。
更具差异化价值的是联合用药数据。ALK7 RNAi与替尔泊肽(TZP)联用后,体重降幅达到23%(替尔泊肽单药为15%),脂肪量降幅达到47%(替尔泊肽单药为26%),同时完全保留瘦体重。该方案还上调了脂肪分解和能量消耗基因的表达,缓解了肝脂肪变性和纤维化,且未改变血清游离脂肪酸、酮体或肝酶水平。
这组数据直接回应了当前GLP-1类药物的核心痛点:减重过程中25%至40%的体重下降来自肌肉流失。
ALK7 RNAi的“减脂保肌”特性,使其具备了与现有肠促胰素疗法联用的天然逻辑:它不追求单纯的“减重”,而是精准地“减脂”,特别是减少对健康危害最大的内脏脂肪。
但这里有一个前提条件需要解决:ALK7作用在脂肪细胞,而目前主流的GalNAc递送技术天然靶向肝脏,是的RNAi药物的应用长期集中在肝脏表达的靶点上——而要开发ALK7 RNAi,首先得把RNAi精准送到脂肪组织里去。
或许这正是罗氏此次押注大睿生物的关键所在。
根据官网介绍,大睿生物已建立三大平台:GAIA肝内靶向递送平台、APOLLO肝外靶向递送平台,以及Bi-Valent/Multi-Valent可扩展药物发现平台。
其中,APOLLO肝外平台通过小分子偶联,可实现中枢神经系统内高效的受体介导摄取;采用局部给药(鞘内注射),以最大限度降低全身暴露相关副作用。该平台有望实现每六个月一次或更长的给药周期,并已在非人灵长类动物中获得概念验证。
目前,依托该平台,大睿生物旗下多项资产正进入临床阶段,适应症覆盖肥胖、代谢疾病、癫痫、阿尔茨海默症等。
大睿生物肝外平台及管线
随着这笔潜在总金额超过10亿美元的交易落地,大睿生物差异化的肝外RNA递送技术获得了跨国药企的认可,而肝外递送作为下一代RNAi药物的核心竞争力,也由此得到进一步印证。
TONACEA
02
减肥药版图
近几年来,罗氏一直向外界传递一个清晰的信号:在代谢领域,它不再是旁观者,而是准备加入全球肥胖治疗第一梯队的重量级选手。
罗氏曾是最早研究胰高血糖素样肽-1(GLP-1)类药物的制药企业之一,但在最新一轮GLP-1热潮开启前夕,公司因后期试验接连受挫而退出了这一领域。
错过第一波机遇后,罗氏如今正奋力追赶第二波浪潮。
这家总部位于巴塞尔的公司正投入数十亿美元用于研发,并与多家小型生物科技公司达成合作,打造覆盖面更广的肥胖症药物产品组合,希望借此在竞争日益激烈的市场中形成差异化优势。
资金流向是最诚实的宣言。2025年以来,罗氏达成了超过20笔交易,总金额逾200亿美元,其中绝大多数集中在代谢和自免领域。这也是罗氏历史上首次在肿瘤之外的业务投入更多资金。
这些交易拼出了一张怎样的版图?具体来看,罗氏构建的差异化减重管线包括:
Enicepatide(CT-388):GLP-1/GIP双激动剂,冲击最佳疗效
2023年底,罗氏以31亿美元(27亿预付款 + 4亿里程碑)收购Carmot Therapeutics,获得了一系列GLP-1/GIP资产。其中CT-388(现名Enicepatide)是核心资产。
II期数据显示,24mg剂量组在48周实现了22.5%的安慰剂校正体重下降,且未达到体重减轻平台期。值得注意的是,最高剂量组也未检测到“耐受性天花板”。在合并2型糖尿病的患者中,同剂量组48周减重为15.5%——这一差异符合GLP-1类药物的普遍规律,也提示了不同患者群体对治疗响应的异质性。
罗氏已启动该药物的III期临床,覆盖肥胖、2型糖尿病和心血管结局三大适应症,肥胖适应症最早有望在2028年提交监管申请。
Petrelintide:长效胰淀素类似物,主打耐受性
2025年3月,罗氏与Zealand Pharma达成最高53亿美元的合作协议,共同开发和商业化petrelintide。
II期ZUPREME-1数据显示,42周最高减重10.7%(安慰剂组1.7%),疗效显著低于替尔泊肽的20%以上,但耐受性优势极为突出——最大有效剂量组中98%的参与者成功完成剂量递增,无呕吐病例,无因胃肠道不良事件导致的治疗中止。
罗氏已一口气启动三项全球III期临床(ZUPREME-3/4/5) ,合计入组约7000人,覆盖不伴2型糖尿病的肥胖人群、合并2型糖尿病患者以及合并心血管疾病的高风险人群。
Pegozafermin:FGF21类似物,直击MASH核心共病
2025年9月,通过收购89bio,交易总额最高35亿美元,罗氏获得了成纤维细胞生长因子21(FGF21)类似物pegozafermin,该药物在针对MASH的IIb期临床中已展现出强大的抗纤维化和抗炎潜力。
肥胖与代谢相关脂肪性肝炎(MASH)的紧密关联,为罗氏提供了另一个重要的战略切入点。
目前该药已获美国FDA突破性疗法认定、欧洲EMA的PRIME认定,并于2026年5月被中国NMPA拟纳入突破性治疗药物程序。III期ENLIGHTEN-Fibrosis和ENLIGHTEN-Cirrhosis研究正在进行中,组织学数据预计在2027年至2028年间公布。
HM17321:UCN2类似物,“减脂保肌”新赛道
2026年8月,罗氏旗下基因泰克与韩国韩美制药达成协议,以1.9亿美元首付款、总额最高23亿美元引进HM17321——一款全球首创的UCN2类似物。
该药物机制完全独立于肠促胰素通路,旨在减脂的同时保留肌肉量,直接回应了GLP-1类药物导致瘦体重流失的临床痛点。
临床前数据显示,HM17321单药减重效果优异,与GLP-1药物联用可实现疗效升级,且具备开发复方制剂的潜力。
CT-996:口服GLP-1,锚定长期维持
CT-996(研发代号RO7795081/RG6652)是罗氏通过收购Carmot获得的口服小分子GLP-1受体激动剂。
与内源性GLP-1激素不同,CT-996被专门设计为一种偏向性激动剂——优先激活cAMP信号通路,同时将β-arrestin的招募降至最低甚至不招募。这一设计旨在减少受体内化和脱敏,从而可能带来更持久的药效。
I期数据显示,4周治疗实现安慰剂校正后体重下降6.1%(p<0.001),且可能不需要考虑进餐时间来给药。该药已在国内获批临床,拟用于超重或肥胖患者的长期体重管理。
2025年12月,罗氏还与硕迪生物达成协议,以1亿美元预付款获得特定口服GLP-1激动剂专利的使用权,旨在为CT-996扫清潜在的专利障碍。
除了以上单一药物,罗氏还强调管线的组合策略。
罗氏已明确规划了Petrelintide与Enicepatide的固定剂量复方制剂的II期多臂试验(ZYNERGY),计划于2026年年中启动。该联合方案旨在结合胰淀素类似物的耐受性优势与GLP-1/GIP双激动剂的强效减重能力,规避GLP-1类药物常见的胃肠道副作用。
加上此次与大睿生物交易获得的肝外递送平台授权及ALK7 RNAi候选药物,至此,罗氏的减重管线已覆盖肠促胰素、胰淀素、非肠促胰素、RNAi等多个通路,形成从注射到口服、从单药到联合的完整矩阵。
当然,罗氏的减重布局并非只进不出。就在9月底,由于II期GYMINDA试验的中期分析给出了否定性结论,罗氏终止了增肌药物Emugrobart(靶向myostatin的抗体)的肥胖适应症开发,将权利归还中外制药。
此前,罗氏还终止了另一款Carmot资产Acmopatide(CT-868)的开发,尽管该药在1型糖尿病II期中达到了主要终点,罗氏仍选择将资源集中于Enicepatide这一“可覆盖多个适应症”的核心分子。
此外,罗氏还放弃了Carmot的另一款临床前资产CT-173(长效PYY类似物),原因是“可开发性和竞争力标准不达标”。
这些取舍动作恰恰说明,罗氏在减重领域的布局并非盲目扩张,而是有清晰的优先级和资源集中逻辑。
TONACEA
03
赢面与筹码
在诺和诺德和礼来主导市场的背景下,这家瑞士制药巨头还能否找到立足之地?
答案首先要从现有减重疗法的短板中寻找。
以司美格鲁肽、替尔泊肽为代表的GLP-1类肠促胰岛素药物,在减重效果上已获充分验证。但有研究发现,这类药物在促进体重下降的同时,可导致25%至40%的肌肉流失。对普通人群而言,这一代价或许可以接受;但对老年人群、肌少症患者或骨折高风险个体来说,肌肉流失可能带来远比肥胖本身更严重的健康后果。
此外,停药后的体重反弹也是不容忽视的问题——有研究显示,停药一年后,参与者平均反弹了治疗期间所减体重的约60%。
这些短板,恰恰是罗氏眼中的机会。
罗氏心血管、肾脏与代谢产品开发全球负责人Manu Chakravarthy曾明确表示:“我们关注的并不只是体重秤上的数字,而是真正关注患者整体健康状况。在肥胖症及其并发症长达20、40、甚至60年的病程中,不是每个人在每一个阶段都需要同样的治疗。”
基于这一判断,罗氏从一味追求最大幅度减重,转向更加关注精准改善代谢健康,也就是根据个体生物学特征量身制定治疗方案。
罗氏还认为,减重市场将随着减肥药触达更广泛人群而细分——患者对减重幅度的需求不同、支付能力不同、合并症也不同,不适用一刀切的解决方案。这为后发者提供了切入机会。
此外,诊断业务与制药业务的协同优势,也成为罗氏最独特的筹码。
Chakravarthy指出,罗氏在肥胖症研究领域的积累以及有助于识别肥胖风险因素的诊断工具,使其相较竞争对手具备一定优势。换言之,罗氏可能通过诊断工具识别患者亚群,再匹配相应的减重方案,形成“诊断+治疗”的闭环。
Chakravarthy认为:“我们并不算入局太晚,因为我们并不是在争夺存量蛋糕中的一小块。我们真正要做的是把整个蛋糕做大。这个市场上还有太多未被满足的需求。”
这一逻辑,在罗氏的管线布局中得到了完整映射。当前市场领导者主要依赖单一或双重肠促胰素通路,而罗氏正在构建一个“多器官、多通路、全维度”的代谢疾病解决方案。
Enicepatide、Petrelintide、HM17321、Pegozafermin、CT-996、ALK7 RNAi……每一款资产瞄准的都是现有疗法的一个具体短板,而彼此之间又存在联用与组合的空间。
随着市场从“一体适用”走向“精准分层”,罗氏的多元化管线有望在市场成熟期,特别是在对现有疗法反应不佳、不耐受或寻求更高质量减重效果的患者群体中,占据可观的市场份额。
此外,司美格鲁肽等第一代药物的专利将于本年代中后期陆续到期,全球医保支付政策的演变,也都将为具有明确临床差异化的新一代产品创造重要的市场准入窗口。
罗氏或许不是跑得最快的那个,但它正在铺设的,是一条更宽的路。
参考资料:
1.Rona Therapeutics,Rona Therapeutics enters into global license agreement with Roche for ALK7-targeting RNAi therapy for obesity and metabolic diseases
2.FierceBiotech,Roche inks $1.2B deal with China's Rona to enter emerging ALK7 obesity race
3.Rona Therapeutics官网
4.同写意,减肥药新变数:小核酸“掀翻牌桌”
5.药时代,砍掉一条管线,启动三项III期!罗氏减重管线大洗牌
6.swissinfo,瑞士制药巨头罗氏能否重塑肥胖症市场?
7.代谢线报,罗氏亮相ADA2026——肥胖管线全速推进:已经拥有全球肥胖治疗第一梯队的入场券
2026-10-14
·药通社
近日,一品红药业集团全资子公司广州一品红制药收到美国食品药品监督管理局(FDA)下发的关于同意公司子公司自主研发的创新药物APH04935片临床试验的函,同意本药品按照提交的方案开展临床研究。
据一品红介绍,APH04935片是由公司自主研发的一种高活性、高选择性的小分子GLP-1R(胰高血糖素样肽-1 受体)激动剂,目标成为一款一天给药一次的口服小分子 GLP-1R 激动剂,拟用于控制体重及长期减重管理。
此前该药于今年8月已在国内获得中国国家药品监督管理局《药物临床试验批准通知书》。
其实口服小分子减肥药,并不是个新的概念,早年间有多款上市,比如早些年的利莫纳班、奥利司他、氯卡色林等,然而都伴随着各种疗效与副作用质疑。
直到GLP-1靶点被发现,直到司美格鲁肽和替尔泊肽风靡全球,新一代的口服小分子减肥药成了新的研究方向,而目前在研的进度快的,均聚焦在了GLP-1靶点上。
4月1日,礼来宣布,Orforglipron 已获得美国FDA批准上市,用于治疗成人肥胖或超重。该药是全球首个获批上市的口服小分子非肽类GLP-1受体激动剂,是小分子GLP-1RA领域的里程碑进展。
而在今年1月,Orforglipron已在国内提交了上市申请。
国内跟进非常迅速,国内首款自研,距离全球首款国内提交上市仅差了六个月。
7月20日,CDE官网显示,闻泰医药自研口服小分子GLP-1药物VCT-220的上市申请获受理,推测适应症为减重;这是首个申报上市的国产小分子 GLP-1 受体激动剂。
一个多月后,9月1日,CDE官网信息公示,恒瑞医药自研口服小分子GLP-1受体激动剂HRS-7535的上市申请已获受理,推测适应症为2型糖尿病,2天后,减重适应症被受理。
目前在国内走到了上市申请这一步的口服小分子GLP-1药物也就这三个,一款进口,两款国产。
而目前取得阶段性成果的国产自研口服小分子GLP-1药物并不少,且好几款已经趋近于提交上市。
中美华东自主研发口服小分子GLP-1受体激动剂HDM1002片用于超重或肥胖人群体重管理的中国Ⅲ期临床研究取得积极顶线结果,目前已完成Pre-NDA沟通,即将在中国正式递交HDM1002片用于体重管理的上市申请。
成都地奥制药集团自主研发的口服小分子GLP-1药物DA-302168S片,已进入了Ⅲ期临床阶段。
硕迪生物自主研发的aleniglipron(GSBR-1290),已经多次公布Ⅲ期临床数据。
诚益生物自主研发的在研口服小分子GLP-1受体激动剂Elecoglipron,目前已经被阿斯利康收入囊中,目前该品种在阿斯利康的有力领导下推进大规模的全球III期项目。
杭州德睿智药科技的MDR-001,则与三生制药达成了合作协议,这款MDR-001的特点在于依托全链路AI制药引擎MAP自主研发,MDR-001当前正针对成人肥胖或超重人群在中国开展Ⅲ期关键临床研究。
国产口服小分子GLP-1药物,目前站在第一梯队就是以上7款。
另外像是翰森制药的口服GLP-1R激动剂HS-10501/HS-10501-2;齐鲁的RGT‑274 胶囊;信立泰的SAL-0112这些,相关临床都已进行到了Ⅱ期。
目前国内的小分子减肥药靶点集中在GLP-1RA,司美格鲁肽和替尔泊肽等在肥胖治疗领域的成功,极大地激发了市场对GLP-1RA药物的兴趣,而便于储存运输和生产的小分子,目前成了研发大势。
↓⭐关注药通社,洞见行业趋势↓
100 项与 上海硕迪生物技术有限公司 相关的药物交易
登录后查看更多信息
100 项与 上海硕迪生物技术有限公司 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年10月19日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
临床前
3
1
临床申请批准
临床1期
3
1
其他
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
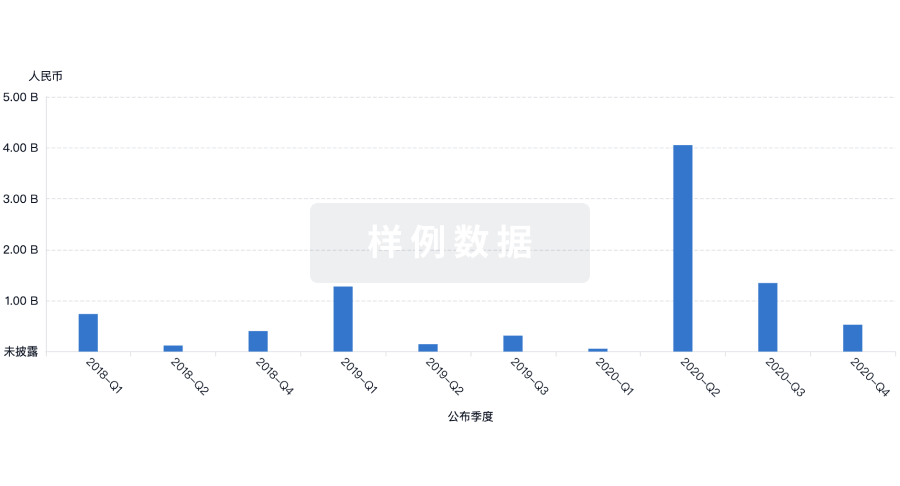
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用