|
|
|
|
|
非在研适应症- |
最高研发阶段临床3期 |
首次获批国家/地区- |
首次获批日期- |
|
作用机制- |
|
|
|
非在研适应症- |
最高研发阶段药物发现 |
首次获批国家/地区- |
首次获批日期- |
|
|
|
|
|
非在研适应症- |
最高研发阶段药物发现 |
首次获批国家/地区- |
首次获批日期- |
评估XNW28012联合不同治疗方案治疗晚期恶性实体瘤受试者的安全性、耐受性和有效性的Ib/II期临床研究
本研究包括6个队列,每个队列在不同实体瘤受试者中进行不同联合方案的探索,每个队列都包括第1阶段联合方案的最佳剂量探索阶段(Ib期)和第2阶段临床有效性扩展阶段(II期)。
一项评价XNW27011联合用药治疗在CLDN18.2表达的晚期胃/胃食管结合部腺癌参与者中的有效性、安全性和耐受性的开放、多中心的Ib/Ⅱ期临床研究
Ⅰb期(剂量探索阶段):确定XNW27011联合用药治疗的耐受性和安全性,确定Ⅱ期推荐剂量(RP2D)。
Ⅱ期(剂量扩展阶段):评估在RP2D剂量下XNW27011联合用药治疗时的客观缓解率(ORR)。客观缓解率包括完全缓解(CR)和部分缓解(PR)。
XNW27011在局部晚期或转移性胃/胃食管结合部腺癌患者中的III期研究
比较XNW27011和研究者选择的治疗在后线治疗胃或胃食管结合部腺癌的疗效:无进展生存期和总生存期。
100 项与 上海信诺维生物医药有限公司 相关的临床结果
0 项与 上海信诺维生物医药有限公司 相关的专利(医药)
【制药网 行业动态】 近期,医药企业频频增资子公司。其中,增资的核心标的,主要都是处于研发投入期的创新药平台。对此,业内认为,这是企业在用“内部输血”替代“外部融资”。
10月13日,葵花药业公告,公司召开第五届董事会第二十六次会议,审议通过《关于对全资子公司增资的议案》。公司决定使用自有资金向全资子公司哈尔滨红叶医药有限公司增资400万元,向黑龙江东旭医药有限公司增资500万元。其中,东旭医药是葵花药业在2026年9月22日刚收购100%股权的公司,目前相关工商变更尚未完成,会与本次增资同步办理。
据悉,此次增资主要为推动公司“做小做精集团、做实做优子公司、做大做强事业部”的整体组织战略落地,优化相关全资子公司资产结构、提升市场竞争优势、增强抗风险能力。增资后,两家公司的注册资本都将达到1000万元。
10月12日公告,华海药业拟与王晶翼、云枢天衡共同向参股公司华海天衡增资合计5.97亿元,其中公司出资1.97亿元,认购新增股份1.84亿股,增资完成后持股比例维持33% 不变。
华海天衡主要从事肿瘤、自身免疫性疾病及中枢神经系统等领域的创新大分子生物药物研发。公告明确,此次增资旨在增强参股公司资本实力,支持创新药研发,增资款分两期缴付,资金来源为自有资金。
9月24日,信诺维发布公告称,审议通过了使用部分募集资金向两家全资子公司增资的相关议案。公告披露,本次增资的标的为上海信诺维生物医药有限公司与山东信诺维医药科技有限公司两家全资子公司,其中拟向上海信诺维增资5亿元,向山东信诺维增资1000万元。
本次增资完成后,上海信诺维的注册资本将从1.3亿元提升至6.3亿元,山东信诺维的注册资本将从5000万元提升至6000万元。据悉,这次增资的核心目的,是保障新药研发募投项目顺利推进,增强子公司的资金实力与项目实施能力。
9月17日消息,广生堂计划使用5.87亿元定增募集资金向控股子公司广生中霖实施增资,全部资金投向乙肝创新药研发项目。增资完成后,公司对广生中霖持股比例由75.3163%变为79.3584%,广生中霖仍为公司的控股子公司。
广生中霖聚焦抗病毒药物研发与生产,主营业务涵盖药品生产、药品批发、药品零售、药品进出口、药品互联网信息服务及医学研究和试验发展。公司成立后,一直在快速推进创新药研发,其中抗新冠病毒口服药泰中定®(阿泰特韦片/利托那韦片组合包装)在2023年获附条件批准,后来纳入国家医保目录。此外,乙肝创新药GST-HG141(奈瑞可韦)也已进入III期临床,并与GST-HG131组成全口服联合疗法推进研究。
……
业内认为,2026年医药企业频频增资子公司,其实是创新药研发模式从“外部融资驱动”向“母公司战略配置驱动”的切换。未来,在IPO通道收窄、一级市场对早期资产趋于谨慎的背景虾,那些拥有管线但尚未盈利的创新药子公司,将越来越需要母公司的现金流维持研发。
免责声明:在任何情况下,本文中的信息或表述的意见,均不构成对任何人的投资建议。
信诺维(688837)是一家底色极为特殊的公司。它2026年9月16日登陆科创板,发行价27.60元。它是科创板第五套上市标准下罕见的“盈利样本”——2025年靠一笔来自日本安斯泰来的1.30亿美元BD首付款,实现了9.35亿元营收、2.03亿元净利润。
但这家公司身上有一个极为尖锐的矛盾:它的“盈利”不是靠卖药赚来的,而是靠“卖分子”赚来的。公司至今没有任何药品获批上市,2025年99.17%的收入来自单一客户安斯泰来。创始人强静是投行出身,曾在中金公司主导投资君实生物、康方生物等明星药企,深谙“资本运作”之道。“投行思维做药”和“BD造富的可持续性”,构成了理解信诺维的核心张力。一、强静:一位“投行精英”的九年创业
信诺维的掌舵人是强静,1982年出生,履历横跨“药学+金融”两个领域:上海交通大学药学学士、复旦大学金融工程管理硕士、清华大学应用经济学博士。他的职业起点是花旗银行风险管理岗,2010年至2018年在中金公司担任研究部董事总经理、医药医疗行业负责人,期间主导投资了君实生物、康方生物、中国抗体、心通医疗等企业。
“看懂产业→投资产业→亲自下场做产业”——这是强静自己总结的路径。2017年,他创立信诺维,当时他还在中金公司任职。一个值得关注的细节是:强静在担任中金公司高管的最后十个月里,通过母亲杨素梅代持信诺维股份。2017年5月至2018年3月,杨素梅代强静持有公司出资额;2018年4月强静正式加入信诺维后,杨素梅将所持全部出资额以0元转让给强静控制的励攀合伙,代持关系方才解除。
“0元转让”这个细节,在IPO审核中天然敏感。它说明强静在正式“下海”之前,就已经是公司的实际控制人。代持的清理发生在申报前,但“投行高管隐名持股”的事实本身,就在拷问公司治理的透明度。
强静的股权结构采用了“表决权集中”的安排。他直接持股仅0.82%,但通过担任励攀合伙、佑曜合伙、信康维健等五家持股平台的执行事务合伙人,合计控制37.41%的表决权;再加上与总经理乐美杰的一致行动协议(9.64%),合计控制47.04%的表决权。“直接持股不到1%、控制权接近一半”——这种结构在A股创始人中并不常见,它意味着强静对公司的控制力依赖的是“合伙协议”而非“股权比例”。
但比“表决权集中”更值得关注的,是强静配偶刘文溢的“套现”动作。刘文溢通过杏赫医疗、杏微投资、杏泽兴福三家平台,在IPO前累计完成多轮减持。2024年9月,杏赫医疗向腾讯转让847.14万股,变现1亿元;同时向凯莱英叁号转让158.29万股,对价1868.61万元;2025年5月,杏微投资向凯莱英叁号转让508.28万股,变现6000万元。截至招股书签署日,刘文溢间接持股比已降至0.0013%。粗略测算,三平台累计变现约3亿元。二、核心业务:“1+3+N”管线,但收入全靠BD
信诺维的业务可以用一句话概括:做创新药,但“卖分子”比“卖药”更赚钱。
公司聚焦抗肿瘤和抗感染两大领域,形成了“1+3+N”的管线梯队:1款产品上市申请已获受理(注射用亚胺西福,抗感染),3款产品处于临床III期(XNW5004、XNW27011、XNW28012,均为抗肿瘤),另有多个早期管线。
注射用亚胺西福是距离商业化最近的产品。它用于治疗革兰阴性菌引起的医院获得性细菌性肺炎(HABP)和呼吸机相关性细菌性肺炎(VABP),III期临床已达到主要研究终点,药品上市许可申请于2025年7月获CDE受理,预计2026年获批上市。“全球首个针对三大碳青霉烯类耐药革兰阴性杆菌具有广谱抗菌活性的药品”——这个标签在抗感染领域有分量,但抗感染药物的商业化逻辑与抗肿瘤完全不同:它的客户是医院,定价受医保控费影响大,放量速度取决于临床指南的推荐和医生的处方习惯。
抗肿瘤管线是“估值想象空间”的核心。XNW5004(EZH2抑制剂)在复发难治性外周T细胞淋巴瘤患者中客观缓解率达到70%,预计2027年获批上市;XNW27011(Claudin 18.2 ADC)被行业视作具备同类最佳潜力,海外权益已授权安斯泰来,公司获得1.3亿美元首付款、最高14.06亿美元的里程碑付款;XNW28012(TF ADC)在胰腺癌三线治疗中ORR达42.9%,且无需生物标志物筛查、可覆盖全人群。
但“管线价值”和“收入”之间,隔着巨大的鸿沟。2025年,公司营收9.35亿元,99.17%来自安斯泰来;2026年上半年,公司营收1.76亿元,归母净利润-1.68亿元,由盈转亏。“2025年盈利、2026年亏损”的剧烈波动,揭示了信诺维商业模式的本质:它的利润表是被BD交易“脉冲式”驱动的,而不是被药品销售“持续式”驱动的。
国海证券预测公司2026-2028年归母净利润分别为-5.07亿、-4.96亿、-5.83亿元,这意味着信诺维在2027-2028年无法实现盈利。“BD首付款造出来的2025年盈利,是一次性的,不是可持续的。”三、最大的“内幕”:凯莱英“前脚入股、后脚成为第一大供应商”
信诺维在IPO审核过程中,最敏感的问题是与凯莱英的“关联交易”疑云。
凯莱英叁号分两次入股信诺维:2024年9月,杏赫医疗和久友智慧分别向凯莱英叁号转让158.3万股、180.56万股;2025年5月,杏微投资向凯莱英叁号转让508.28万股,两次转让价格均为11.8元/股。
凯莱英叁号入股后,信诺维对凯莱英的采购额出现了“跳升”。2023年,信诺维向凯莱英的采购额仅47.58万元,未进入前五大供应商名单;2024年增至848.17万元;2025年猛增至3205.35万元,凯莱英一跃成为第一大供应商,占当期采购总额的8.95%。“从47万到3205万,三年增长67倍”——这个增速与凯莱英叁号入股的时点高度吻合。
更微妙的是:凯莱英叁号入股的价格(11.8元/股),显著低于同期外部融资价格。2024年2月,信诺维的增资价格为14.76元/股,凯莱英叁号的受让价格相当于打了八折。
上交所对此进行了重点问询。信诺维的回复是“凯莱英叁号入股原因为看好公司未来发展”,采购增长是“正常的业务合作”。但“关联方入股→采购额激增→成为第一大供应商”的链条,在注册制审核中天然敏感。一家CDMO企业,通过关联方入股客户,然后获得客户的订单——这种“绑定”在商业逻辑上说得通,但它需要证明的是:如果没有凯莱英叁号的入股,信诺维会不会把这么多订单给凯莱英?四、行业地位:“临床进度领先”,但“领先”不等于“能卖出去”
信诺维在行业中的定位,有一个具体的数字:在获得中国CDE突破性治疗药物认定方面,公司在科创板生物医药企业中排名第四;在获得美国FDA快速通道认定方面,在中国药企中排名前列。
“突破性治疗认定数量第四”说明,信诺维的管线质量在科创板药企中属于第一梯队。XNW5004在PTCL、r/r FL、mCRPC适应症的同靶点小分子药物中研发进度全球前3;XNW27011在胃癌适应症的同靶点ADC药物中研发进度全球前5。“全球前3/前5”的进度,是信诺维管线价值的核心证明。
但“临床进度领先”不等于“商业化能力领先”。信诺维的管线集中在“竞争激烈”的赛道:EZH2抑制剂、Claudin 18.2 ADC、TF ADC,全球都有多家企业在布局。“研发进度前3”意味着“有先发优势”,但“先发优势”能否转化为“市场份额”,取决于临床数据的“优效程度”和商业化团队的“执行力”。
信诺维的商业化策略是“国内自主、海外合作”。国内药品的临床和销售由信诺维自主推进,海外则通过BD授权。“国内自主”意味着公司需要建设销售团队——对于一个还没有药品上市的公司而言,销售团队的搭建、渠道的铺设、医保准入的谈判,都是“从零开始”的挑战。国海证券预测公司2026-2028年营收分别为2.43亿、4.23亿、4.47亿元,这个预测中隐含了“药品销售逐步放量”的假设,但放量的速度和幅度存在不确定性。五、产业链逻辑:一家“夹在CDMO和医院”之间的Biotech
信诺维的产业链位置,可以用“上游看CDMO,中游是药物研发,下游看医院和BD客户”来概括。
上游是CDMO(研发生产外包)。凯莱英是信诺维的第一大供应商,但“凯莱英叁号入股”的背景让这个供应关系变得微妙。一家Biotech公司的CDMO选择,通常基于技术能力、产能保障、价格竞争力。但当CDMO通过关联方入股客户时,“选择的客观性”就会受到质疑。
中游是“药物研发”,这是信诺维的核心环节。公司的壁垒在于“三大技术平台”(小分子靶向、复杂抗体、靶向蛋白降解)和“1+3+N”的管线梯队。但“平台型公司”的挑战在于:平台的价值需要通过“产品上市”来证明,而信诺维的产品还在上市审评中。
下游分为“BD客户”和“医院”两块。BD客户(安斯泰来、云顶新耀等)的付款是“脉冲式”的,首付款和里程碑款取决于合作方的推进节奏。“2025年盈利、2026年亏损”的波动,就是BD收入“脉冲式”特征的直接体现。医院渠道的销售,需要等到药品获批后才能启动,而“从获批到放量”通常需要一到两年的时间。六、重组可能性与管理层动态:募资投向“新药研发”,没有“卖壳”迹象
关于重组,信诺维有一个明确的资本动作:使用募集资金向子公司增资。
2026年9月24日,公司公告使用募集资金向全资子公司上海信诺维增资50,000万元、向山东信诺维增资1,000万元,用于实施“新药研发项目”。“向子公司增资”是募投项目落地的常规操作,不是资产收购或控制权层面的资本运作。
关于“管理层绯闻”,公开信息中有几个值得关注的治理事件:
第一,中基协对刘文溢的纪律处分。2025年8月,中国证券投资基金业协会对刘文溢实控的杏泽资本作出纪律处分,认定其存在关联关系披露违规。处分书显示,2018年杏泽资本参股一家科技企业时,刻意隐瞒了刘文溢与投决委员强某为夫妻关系、强某母亲杨某某同时是该企股东兼法定代表人等关键信息。“强某”即强静,“杨某某”即杨素梅——这个处分揭示了一个事实:强静夫妇在管理私募基金时,存在“未向基金投资人披露关联关系”的行为。
第二,创始股东吴予川的“打折套现”。2024年5月,创始股东、原副总经理吴予川将持有的1661.14万股股份全部转让给强静控制的信康维健,转让对价为3.72元/股,而2024年2月公司增资价格为14.76元/股,吴予川的转让价格仅相当于上一轮增资价格的25%。“上市前一年,创始股东以四分之一的价格把股份卖给实控人”——这个交易在IPO审核中天然敏感,上交所要求说明“转让价格低于外部融资价格的原因及合理性”。七、总体判断:一位“投行精英”的九年,和一场关于“BD造富”的终极拷问
强静的故事,是一个“投行精英用资本思维做创新药”的样本。他在中金公司主导投资了君实生物、康方生物,深谙“Biotech的估值逻辑”和“BD交易的定价艺术”。2017年创立信诺维,用九年时间搭建了“1+3+N”的管线梯队,通过一笔安斯泰来的BD交易实现了“账面盈利”,然后登陆科创板。
但“投行思维”和“做药”之间,存在一个无法回避的落差。
2025年营收9.35亿元,净利润2.03亿元;2026年上半年营收1.76亿元,净亏损1.68亿元。“2025年的盈利,是安斯泰来1.3亿美元首付款‘造’出来的;2026年的亏损,是‘没有大额BD交易’的常态。”国海证券预测2026-2028年持续亏损,这意味着信诺维距离“靠卖药赚钱”还有很长的路。
“凯莱英前脚入股、后脚成为第一大供应商”的关联交易疑云,是信诺维治理层面最需要关注的变量。一家Biotech公司的CDMO选择,如果与“关联方入股”高度重合,那么它的“独立性”和“交易公允性”就需要更充分的证明。
“强静夫妇的私募基金信披违规”和“创始股东打折套现”的组合,进一步加深了市场对信诺维“资本运作色彩”的疑虑。一家公司的“资本运作能力”本身不是问题,但当“资本运作”和“研发进展”、“商业合作”、“股权转让”交织在一起时,投资者需要判断的是:信诺维的成功,是“做药的成功”,还是“资本运作的成功”?
从“投行精英”到“上市公司董事长”,强静已经完成了一次身份的跨越。接下来的挑战是:他能否把一家“靠BD交易造盈利的公司”,变成一家“靠药品销售持续盈利的公司”。从“1.3亿美元首付款”到“第一款药上市放量”,这条路比“从投行到创业”更长。
#胰腺癌经治临床试验
简要入排
本临床药物为靶向TF的ADC药物;目前招募转移性胰腺癌患者;年龄≥18岁;既往接受2种系统性治疗(以吉西他滨和氟尿嘧啶为基础的化疗)后疾病进展;排除不能提供用于检测要求的肿瘤组织样本,且拒绝接受活检的受试者;脑转移患者需治疗后稳定4周以上;全国多中心。
研究中心
安徽合肥、阜阳
北京
重庆
福建厦门、福州
广东广州、梅州
广西南宁
甘肃兰州
黑龙江哈尔滨
河南郑州
湖北武汉、襄阳
湖南长沙
吉林长春
江苏南京、常州、扬州
江西南昌
辽宁沈阳
内蒙古呼和浩特
宁夏银川
山西太原
上海
山东滨州、济南
四川成都
陕西西安
天津
浙江杭州、宁波
具体启动情况以后期咨询为准
【研究中心若有更新请拉至文末查看】
试验名称
一项在既往接受过系统治疗的转移性胰腺癌患者中对比XNW28012或安慰剂联合最佳支持治疗的随机、双盲、多中心III期临床研究。
试验药物
组织因子(TF)又称凝血因子Ⅲ或组织凝血活酶,作为一种跨膜糖蛋白以功能形式表达在细胞表面,主要位于血管壁外膜细胞、包绕血管的成纤维细胞等,而在血管中膜或内膜层却很稀少。当细胞发生癌变时,肿瘤细胞会释放TF阳性的微颗粒进入血液循环,TF在肿瘤生长、侵袭和转移过程中起到至关重要的促进作用。胰腺癌、卵巢癌、宫颈癌等多种肿瘤细胞中的阳性表达率超过70%,而在正常组织血管内壁的内皮细胞中几乎不表达,因此,TF可作为ADC药物的理想靶点。
XNW28012是一款靶向TF的ADC药物,采用高稳定性可裂解连接子偶联强效DNA拓扑异构酶I抑制剂。临床前研究证实,XNW28012能特异性结合肿瘤细胞表面的TF,其连接子在肿瘤微环境和肿瘤细胞溶酶体中被裂解,释放毒素发挥抗肿瘤活性。在宫颈癌、卵巢癌、胰腺癌等多种实体瘤模型中,该药物展现出剂量依赖的显著抗肿瘤疗效,并在耐受良好的剂量下实现了肿瘤的完全或部分消退。
值得一提的是,2025年5月,中国国家药监局药品审评中心(CDE)公示显示,注射用XNW28012拟纳入突破性治疗品种,治疗既往接受过2线系统性治疗(以吉西他滨和以氟尿嘧啶为基础的化疗)失败的转移性胰腺癌。
研究药物:注射用XNW28012联合最佳支持治疗(III期)
登记号:CTR20252545
试验类型:平行分组(VS 安慰剂联合最佳支持治疗)
适应症:转移性胰腺癌(三线)
申办方:上海信诺维生物医药有限公司
用药周期
注射用XNW28012的规格:120mg/瓶;用法用量:按照体重计算给药量;用药时程:单次给药,每3周给药1次。
更多项目信息请参考:
http://www.chinadrugtrials.org.cn/index.html
温馨提示:文章入排信息来源于国家临床试验官网公示信息,具体情况以实际咨询为准!
报名方式
参与临床试验,获取国际前沿新药新疗法使用机会!更有一线专家团队为你的治疗保驾护航!
【印塔健康】目前有肺癌、肝癌、肾癌、胃癌、肠癌、胰腺癌、妇瘤、泌尿肿瘤、血液肿瘤......等几乎涵盖所有癌种的临床试验正在招募患者!
扫描下方二维码添加医学运营一对一咨询或点击左下角“阅读原文”直接报名!我们将会在24小时内(工作日)与您电话或微信联系,请保持手机畅通!
#XNW28012 #信诺维
#靶向TF的ADC新药临床招募
#胰腺癌ADC新药临床招募
【重要提示】印塔健康旗下公众号【全球好药资讯】所有文章信息仅供参考,具体治疗谨遵医嘱!
100 项与 上海信诺维生物医药有限公司 相关的药物交易
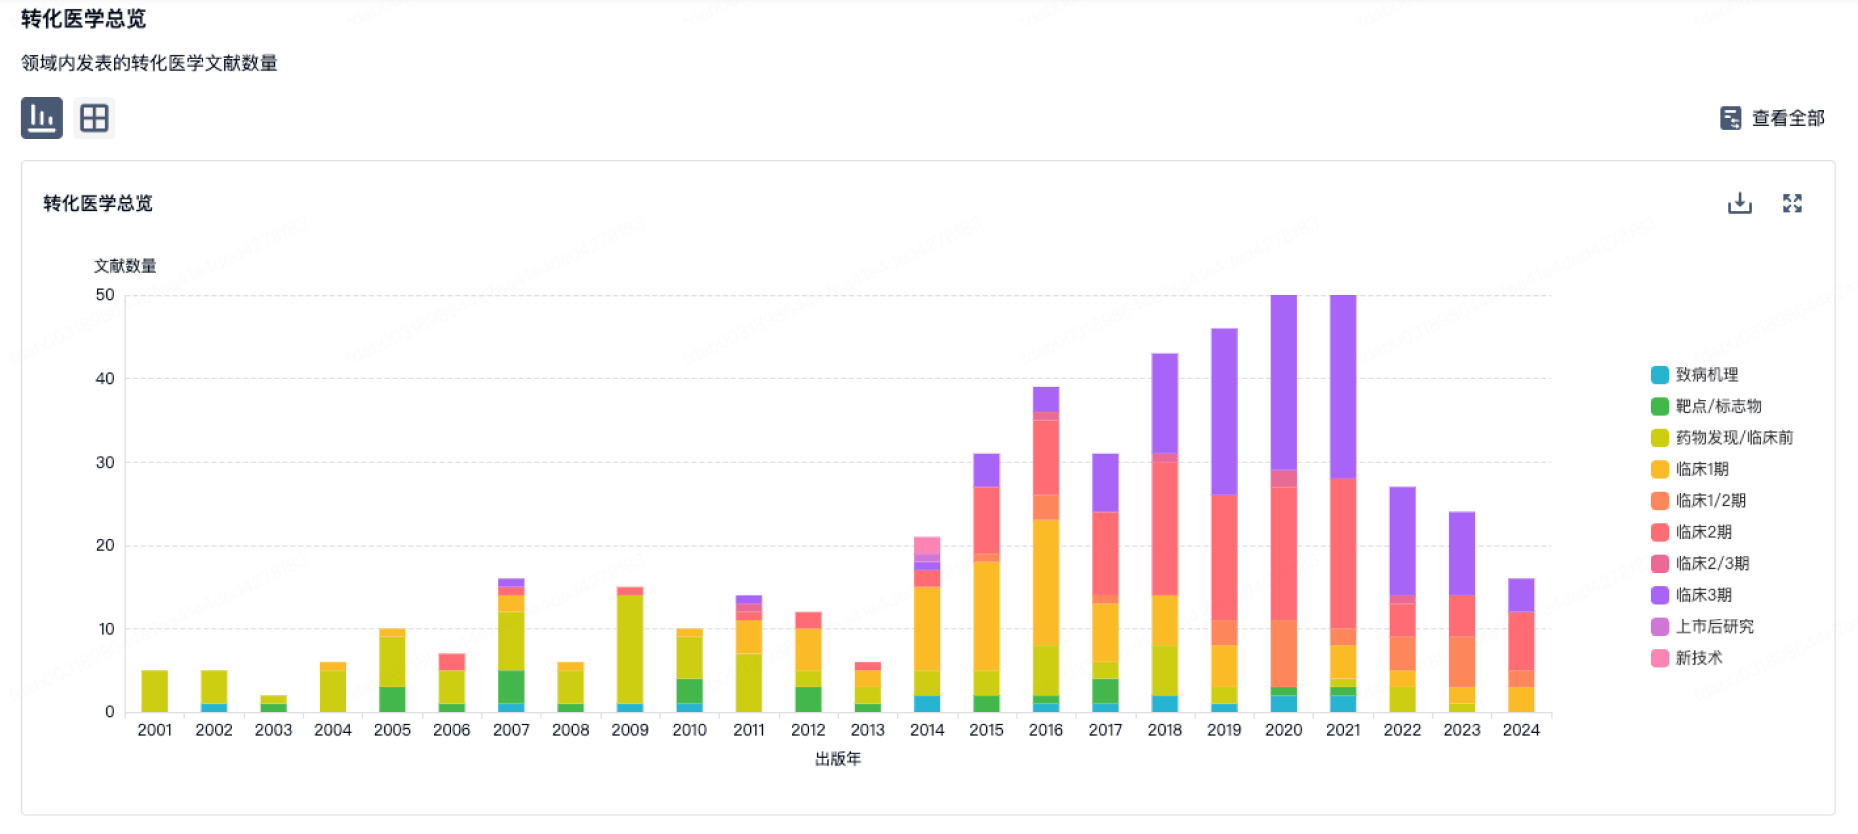
100 项与 上海信诺维生物医药有限公司 相关的转化医学