|
|
|
|
|
|
最高研发阶段申请上市 |
首次获批国家/地区- |
首次获批日期- |
|
|
|
|
|
|
最高研发阶段临床3期 |
首次获批国家/地区- |
首次获批日期- |
|
|
|
|
|
非在研适应症- |
最高研发阶段临床1期 |
首次获批国家/地区- |
首次获批日期- |
/ Not yet recruiting临床1/2期IIT A Phase Ib/II Clinical Study to Evaluate the Safety and Efficacy of SYS6020 Injection in Patients With Relapsing/Refractory Multiple Sclerosis
This trial is an investigator-initiated, single-arm, open-label Phase Ib/II study to observe the safety, tolerability, PK/PD characteristics, immunogenicity, and the efficacy of SYS6020 injection in participants with relapsed/refractory multiple sclerosis. The study plans to enroll participants with progressive or relapsing multiple sclerosis.
The recommended dosing regimen is as follows: a single administration dose of 45×10^6 CAR-T cells/kg (allowing a fluctuation of ±20%), administered once a week for 6 consecutive doses.
To ensure participant safety, this study will establish a Safety Monitoring Committee (SMC). A staggered enrollment and dosing strategy will be adopted in the early stage. Two early safety evaluation will be established (after the first 3 enrolled participants complete their first 3 infusions of SYS6020, and after the first 3 enrolled participants complete their first 6 infusions of SYS6020) for comprehensive assessment.
The study plans to enroll 10-15 participants. Once the enrollment of 10-15 participants is complete, a comprehensive assessment may be conducted based on the actual progress of the study and combined with existing data. This will fully evaluate the safety, preliminary efficacy, and PK/PD/ADA data of the enrolled participants. If the overall safety of the participants is manageable, preliminary efficacy shows a positive trend, and there are value and necessity for further exploration, expanding the number of participants may be considered (up to a maximum of 25 participants in total).
A Randomized, Open-Label, Parallel-Controlled Phase I Study to Compare the Pharmacokinetics, Safety, and Immunogenicity of a Single Subcutaneous Injection of CM326 Via Different Delivery Devices in Healthy Subjects
This is a randomized, open-label, parallel-controlled study to compare the PK, safety, and immunogenicity of CM326 administered via different delivery devices in healthy subjects.
A Randomized, Double-blind, Placebo-controlled Phase III Study to Evaluate the Efficacy and Safety of CM326 in Participants With Chronic Rhinosinusitis With Nasal Polyposis
This is a multi-center, randomized, double blind, placebo-controlled Phase III study to evaluate the efficacy and safety of CM326, and to observe the Pharmacokinetics, Pharmacodynamics and I immumogenicity[c2.1] of CM326 in patients with chronic rhinosinusitis with nasal polyps (CRSwNP).The study consists of four periods, including an up to 4-week screening/run-in period, a 24-week double-blind randomized treatment period, a 28-week open-label treatment period, and an 8-week safety follow-up period.
100 项与 石药集团百克(山东)生物制药股份有限公司 相关的临床结果
0 项与 石药集团百克(山东)生物制药股份有限公司 相关的专利(医药)
来源:新浪证券-红岸工作室
9月17日,石药创新涨0.25%,成交额4.88亿元,换手率0.80%,总市值607.77亿元。
异动分析
生物疫苗+减肥药+创新药+维生素+猴痘概念
1、根据2024年年报:公司的主营业务为生物制药和功能食品及原料的研发、 生产和销售。 生物制药聚焦于 ADC、mRNA 疫苗以及抗体类药物等前沿领域, 已搭建了专业的生物医药创新产业平台; 功能食品及原料包括咖啡因、 维生素 C 含片等。
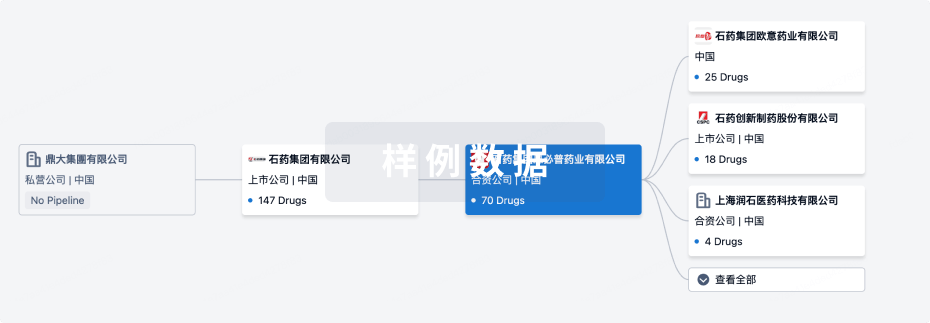
2、2024年10月19日公告,新诺威拟通过发行股份及支付现金方式购买石药集团下属的维生药业、石药上海、恩必普药业三家公司合计持有的石药百克 100%股权。石药百克GLP-1 产品方面,TG103 注射液(创新型长效重组人源胰高血糖素样肽-1(GLP-1)Fc 融合蛋白)、司美格鲁肽注射液(长效胰高糖素样肽-1(GLP-1)类似物)的超重/肥胖和 2 型糖尿病适应症正在进行 III 期临床,预计从 2026 年起陆续获批上市。此外还有包括司美格鲁肽长效注射液(流体晶剂型)、GLP-1 口服小分子片剂以及双靶、三靶产品等临床前阶段的全面布局。
3、2023年9月12日公告:公司对石药集团巨石生物增资,增资完成后,公司可凭借巨石生物在创新药领域的研发实力,进入生物创新医药的前沿领域,实现研发实力和产品结构的跨越发展,为将公司打造成为领先的创新驱动型生物医药平台奠定了坚实的基础。
4、2023年5月15日互动易:目前公司已有多款维生素类保健食品生产销售,2022年度保健食品类产品实现销售收入3.29亿。
5、据2026年8月10日公告:公司控股子公司石药集团巨石生物制药有限公司与中国科学院微生物研究所合作开发的SYS6037注射液(猴痘mRNA疫苗)药品临床试验申请已获得美国FDA批准,可以在美国开展临床试验。SYS6037注射液为单条mRNA链编码的多抗原猴痘疫苗,用于猴痘的预防;临床前研究显示其相较于减毒活疫苗(天坛株)具有更优的免疫原性和保护效力,且对多种正痘病毒抗原表现出广谱交叉反应。
(免责声明:分析内容来源于互联网,不构成投资建议,请投资者根据不同行情独立判断)
资金分析
今日主力净流入209.99万,占比0%,行业排名41/157,该股当前无连续增减仓现象,主力趋势不明显;所属行业主力净流入-1.31亿,连续3日被主力资金减仓。
主力持仓
主力没有控盘,筹码分布非常分散,主力成交额1.41亿,占总成交额的6.51%。
技术面:筹码平均交易成本为39.46元
该股筹码平均交易成本为39.46元,近期筹码关注程度减弱;目前股价在压力位45.42和支撑位40.77之间,可以做区间波段。
公司简介
资料显示,石药创新制药股份有限公司位于河北省石家庄市栾城区张举路62号,香港湾仔港湾道18号中环广场32楼3206室,成立日期2006年4月5日,上市日期2019年3月22日,公司主营业务涉及功能食品的研发、生产与销售。主营业务收入构成为:生物制药69.82%,功能性原料及保健食品29.36%,其他0.81%。
石药创新所属申万行业为:医药生物-化学制药-原料药。所属概念板块包括:生物疫苗、维生素、26中报业绩反转、创新药、健康中国等。
截至8月20日,石药创新股东户数3.38万,较上期增加7.25%;人均流通股41530股,较上期减少6.76%。2026年1月-6月,石药创新实现营业收入32.40亿元,同比增长208.72%;归母净利润12.61亿元,同比增长46025.71%。
分红方面,石药创新A股上市后累计派现6.51亿元。近三年,累计派现4.02亿元。
机构持仓方面,截止2026年6月30日,石药创新十大流通股东中,香港中央结算有限公司位居第二大流通股东,持股1833.98万股,相比上期增加80.90万股。工银前沿医疗股票A(001717)位居第三大流通股东,持股1700.00万股,相比上期增加300.00万股。汇添富创新医药混合A(006113)位居第四大流通股东,持股1517.66万股,相比上期增加673.00万股。汇添富医疗服务灵活配置混合A(001417)位居第九大流通股东,持股601.49万股,相比上期增加81.63万股。中银创新医疗混合A(007718)退出十大流通股东之列。
来源:新浪证券-红岸工作室
9月17日,石药创新涨0.25%,成交额4.88亿元,换手率0.80%,总市值607.77亿元。
异动分析
生物疫苗+减肥药+创新药+维生素+猴痘概念
1、根据2024年年报:公司的主营业务为生物制药和功能食品及原料的研发、 生产和销售。 生物制药聚焦于 ADC、mRNA 疫苗以及抗体类药物等前沿领域, 已搭建了专业的生物医药创新产业平台; 功能食品及原料包括咖啡因、 维生素 C 含片等。
2、2024年10月19日公告,新诺威拟通过发行股份及支付现金方式购买石药集团下属的维生药业、石药上海、恩必普药业三家公司合计持有的石药百克 100%股权。石药百克GLP-1 产品方面,TG103 注射液(创新型长效重组人源胰高血糖素样肽-1(GLP-1)Fc 融合蛋白)、司美格鲁肽注射液(长效胰高糖素样肽-1(GLP-1)类似物)的超重/肥胖和 2 型糖尿病适应症正在进行 III 期临床,预计从 2026 年起陆续获批上市。此外还有包括司美格鲁肽长效注射液(流体晶剂型)、GLP-1 口服小分子片剂以及双靶、三靶产品等临床前阶段的全面布局。
3、2023年9月12日公告:公司对石药集团巨石生物增资,增资完成后,公司可凭借巨石生物在创新药领域的研发实力,进入生物创新医药的前沿领域,实现研发实力和产品结构的跨越发展,为将公司打造成为领先的创新驱动型生物医药平台奠定了坚实的基础。
4、2023年5月15日互动易:目前公司已有多款维生素类保健食品生产销售,2022年度保健食品类产品实现销售收入3.29亿。
5、据2026年8月10日公告:公司控股子公司石药集团巨石生物制药有限公司与中国科学院微生物研究所合作开发的SYS6037注射液(猴痘mRNA疫苗)药品临床试验申请已获得美国FDA批准,可以在美国开展临床试验。SYS6037注射液为单条mRNA链编码的多抗原猴痘疫苗,用于猴痘的预防;临床前研究显示其相较于减毒活疫苗(天坛株)具有更优的免疫原性和保护效力,且对多种正痘病毒抗原表现出广谱交叉反应。
(免责声明:分析内容来源于互联网,不构成投资建议,请投资者根据不同行情独立判断)
资金分析
今日主力净流入209.99万,占比0%,行业排名41/157,该股当前无连续增减仓现象,主力趋势不明显;所属行业主力净流入-1.31亿,连续3日被主力资金减仓。
区间
今日
近3日
近5日
近10日
近20日
主力净流入
339.80万
-5744.95万
-9732.69万
-1.32亿
-5.01亿
主力持仓
主力没有控盘,筹码分布非常分散,主力成交额1.41亿,占总成交额的6.51%。
技术面:筹码平均交易成本为39.46元
该股筹码平均交易成本为39.46元,近期筹码关注程度减弱;目前股价在压力位45.42和支撑位40.77之间,可以做区间波段。
公司简介
资料显示,石药创新制药股份有限公司位于河北省石家庄市栾城区张举路62号,香港湾仔港湾道18号中环广场32楼3206室,成立日期2006年4月5日,上市日期2019年3月22日,公司主营业务涉及功能食品的研发、生产与销售。主营业务收入构成为:生物制药69.82%,功能性原料及保健食品29.36%,其他0.81%。
石药创新所属申万行业为:医药生物-化学制药-原料药。所属概念板块包括:生物疫苗、维生素、26中报业绩反转、创新药、健康中国等。
截至8月20日,石药创新股东户数3.38万,较上期增加7.25%;人均流通股41530股,较上期减少6.76%。2026年1月-6月,石药创新实现营业收入32.40亿元,同比增长208.72%;归母净利润12.61亿元,同比增长46025.71%。
分红方面,石药创新A股上市后累计派现6.51亿元。近三年,累计派现4.02亿元。
机构持仓方面,截止2026年6月30日,石药创新十大流通股东中,香港中央结算有限公司位居第二大流通股东,持股1833.98万股,相比上期增加80.90万股。工银前沿医疗股票A(001717)位居第三大流通股东,持股1700.00万股,相比上期增加300.00万股。汇添富创新医药混合A(006113)位居第四大流通股东,持股1517.66万股,相比上期增加673.00万股。汇添富医疗服务灵活配置混合A(001417)位居第九大流通股东,持股601.49万股,相比上期增加81.63万股。中银创新医疗混合A(007718)退出十大流通股东之列。返回搜狐,查看更多
最近把CDE今年到现在的治疗用生物制品受理数据整个拉出来对了一遍:1098件受理、436家企业、698个去重品种。光看总数没什么意思,真正值得说的是几个扎堆的位置。先把总数放这儿,别被它带偏
口径先讲清楚。这1098件是2026年1月1日到9月15日CDE承办的治疗用生物制品新药,受理号CXSL开头的是临床申请(IND),CXSS开头的是上市申请(NDA)。9月只到15号,半个月,月度图里别把它跟其他月份直接比。
图1 月度受理量,IND和NDA叠在一起
数据来源:CDE承办受理信息;2026年9月仅半月。
IND 957件,NDA 141件,差不多是7比1。这个比例本身说明一件事:现在排队的大头,是刚进临床的早期项目。真正走完临床、申报上市的,只有七分之一。所以看全年总量涨不涨意义不大,要看的是这141个NDA里装的是什么。1类创新占了近八成,但NDA名单里藏着另一个故事
按注册分类看,1类创新生物制品863件,占了78.6%,数字很漂亮。但把"注册分类"和"IND/NDA"叠起来看,味道就变了。
图2 注册分类和申请阶段,一叠就清楚了
3.3类生物类似药有43件走的是NDA,占它全年71件的六成。
1类药确实多,863件里57件是NDA,这意味着今年有57个1类创新生物制品品种正式申报上市,是过去几年积累的项目开始交卷。但更扎眼的是3.3类生物类似药:71件受理里43件直接冲NDA,比例超过六成。
企业心里门儿清。类似药做到后期,IND名分不值钱,直接奔着上市去。今年NDA名单里,地舒单抗(复宏汉霖)、司库奇尤单抗(石药)、阿达木单抗(华兰安康)、人生长激素、重组人促卵泡激素、人促甲状腺素β……一串都是类似药。NDA阶段一半的"热闹",其实是专利悬崖到期后的跟随者在排队,跟"创新"关系不大。
2.1类改良型更典型,16件里12件是NDA。君实的特瑞普利单抗皮下注射一口气拆了14个受理号,先声、智翔金泰、丽珠、百利、百济神州都在做皮下注射版本。这个后面单独说。司美格鲁肽:9家企业,32个NDA受理号
如果要在今年的名单里挑一个最拥挤的位置,不是PD-1,不是HER2,是司美格鲁肽。
图3 仅"司美格鲁肽注射液"一个品种,9家企业的NDA受理号
同企业多规格、多适应症会拆成多个受理号,所以数字不代表9个产品。
成都倍特一家就报了10个受理号,连云港润众、杭州中美华东江东、杭州九源基因各5个,再加广州白云山拜迪、丽珠新北江、质肽药业、重庆宸安、南京赛诺。算下来9家企业、32个NDA受理号,全是冲司美格鲁肽类似药来的。
背后的账不难算:原研Ozempic和Wegovy在全球放量,化合物专利和制剂专利在中国的期效节点临近,企业集中抢窗口。但9家一起冲NDA意味着什么?未来两三年内,国内GLP-1市场会从"一家独享"迅速切到"价格战+渠道战",先发优势会被快速摊薄。这个赛道早就不是蓝海了。
国产创新GLP-1也在交卷:甘李的博凡格鲁肽报了8个NDA受理号,石药百克的依达格鲁肽α、恒瑞的舒地胰岛素诺利糖肽都在今年进了NDA,再加上诺和诺德自家的德谷胰岛素利拉鲁肽、双鹭的度拉糖肽类似药、华东医药的德谷门冬双胰岛素类似药。GLP-1这条线,今年是"创新药+类似药"一起上。ADC:HER2还是挤,但有新靶点冒头了
今年NDA名单里,ADC是最密集的技术形态。我数了一下,明确带ADC特征的有9个品种:
HER2 ADC还是挤,恒瑞、石药、映恩、正大天晴今年都在交卷。但值得多看一眼的是另两个:翰森的B7-H3,百利的EGFR×HER3双表位ADC。中国ADC前几年基本围着HER2和TROP2两个靶点打,今年终于有企业开始在新靶点上冒头。这个变化比"又多了一个HER2 ADC"重要。皮下注射:被低估的"剂型军备竞赛"
翻名单的时候有个细节容易漏:今年有23个品种直接在名称里写了"皮下注射"。
君实特瑞普利单抗、智翔金泰泰利奇拜单抗、先声乐德奇拜单抗、丽珠莱康奇单抗、百济替雷利珠单抗、百利BL-B01D1、正大天晴TQB2922……从PD-1到ADC,都在做皮下版本。
这些品种无一例外,都是先做静脉注射上市,再用2.1或2.2类改良申报皮下注射。账算得过来:静脉输注一次几个小时,皮下几分钟,肿瘤日间治疗中心的周转率能提上去,患者依从性也好,产品专利期还能续一段。这是大药厂的标准动作,也是判断一家企业"产品运营能力"的窗口。谁在报:恒瑞42个品种领跑,436家里有263家只报了1个
图4 TOP12申报集团(按去重品种数)
恒瑞系(盛迪、盛迪亚、广东恒瑞)已合并;正大天晴系同口径处理。
恒瑞系42个去重品种,比第二名齐鲁制药(21个)多了一倍。中国生物制药、三生制药、石药、信达都在15个上下。这个名单不意外——Big Pharma的管线厚度本来就在那里。
真正值得说的是另一组数字:436家企业里,263家今年只在CDE留下了一个品种。超过六成的企业,一年只报了一次。这里面有第一次申报的初创公司,也有做单个生物类似药的"项目型"公司。能持续吐出管线的,始终是少数。
Biotech这边倒是有几个值得记住的名字:宜联生物、维立志博、映恩生物、天境生物、中因科技、麦济生物、泰诺麦博——它们的品种今年走到了NDA。过去5到8年投进Biotech的钱,开始用NDA交卷了。能不能上市、卖得怎么样,那是后话,但至少说明一批早期项目真的走通了临床。翻完这份名单,我自己留了三个观察点
不总结"未来可期"那种话,就说我自己接下来会盯的三件事:
第一,司美格鲁肽类似药的首批获批时间表和定价。9家排队,谁先拿证、定什么价,直接决定这条赛道的毛利曲线。
第二,HER2 ADC在医保谈判后的真实放量。今年扎堆申报,不代表扎堆卖得出去。竞品多了,定价空间会被压得很厉害。
第三,皮下注射剂型会不会变成下一个PD-1式的军备竞赛。如果半年后大量静脉品种都在报皮下,说明这条改良路径已经被走通,估值逻辑会变。
· · ·
最后说几句边界。受理不等于获批,NDA走到上市中间还有审评、核查、临床数据核查,IND品种距离上市通常还有3到8年。同一企业同一品种因为规格、适应症、包装不同会拆成多个受理号,所以文中提到的"受理号数"不直接等于"产品数"。9月数据不完整,月度节奏别太当真。
这份名单本身不代表行业好坏,它只是把企业真金白银押下去的方向,摊开给你看。至于这些押注最后是赚是赔,那是2027、2028年的事了。
数据来源:用户提供的《CDE生物制品治疗性新药2026.xlsx》,统计区间2026-01-01至2026-09-15,共1098条受理记录、436家企业、698个去重品种。
识别微信二维码,添加生物制品圈小编,符合条件者即可加入
生物制品微信群!
请注明:姓名+研究方向!
版
权
声
明
本公众号所有转载文章系出于传递更多信息之目的,且明确注明来源和作者,不希望被转载的媒体或个人可与我们联系(cbplib@163.com),我们将立即进行删除处理。所有文章仅代表作者观不本站。
100 项与 石药集团百克(山东)生物制药股份有限公司 相关的药物交易
100 项与 石药集团百克(山东)生物制药股份有限公司 相关的转化医学