|
|
|
|
|
非在研适应症- |
最高研发阶段临床3期 |
首次获批国家/地区- |
首次获批日期- |
|
|
|
|
|
非在研适应症- |
最高研发阶段临床1/2期 |
首次获批国家/地区- |
首次获批日期- |
|
|
|
|
|
非在研适应症- |
最高研发阶段临床1/2期 |
首次获批国家/地区- |
首次获批日期- |
A Phase I/IIa, First-in-human, Open-label, Multi-site, Multi-regional, Dose Escalation Trial With Expansion Cohorts to Evaluate Safety and Preliminary Efficacy of BNT3214 in Adults With Advanced Solid Tumors
This study is the first time the drug BNT3214 (also referred to as PM8102) will be tested in people. It is designed to find out if the drug is safe and how well it works for adults with advanced solid tumors. The study will have three parts. The first two parts (Parts A and B) will focus on testing different amounts of BNT3214 to figure out the best and safest dose. The third part (Part C) will test selected doses of BNT3214 in multiple types of cancer.
A Phase I/II, First-in-human, Open-label, Dose Escalation and Indication Expansion Study of the Safety, Tolerability, Pharmacokinetics, Immunogenicity and Preliminary Efficacy of BNT3212 as Monotherapy or in Combination With BNT327 in Adults With Advanced Solid Tumors
The aim of this first-in-human (FIH) open-label, multi-site study is to evaluate safety, tolerability, pharmacokinetics (PK), immunogenicity and preliminary clinical efficacy of BNT3212, including identification of the recommended dose of BNT3212 for use as monotherapy and with pumitamig (also known as BNT327 or PM8002) as combination therapy, in adults with advanced solid tumors who have exhausted other treatment options.
A Phase II, Multicenter, Open Label, Parallel Cohort Clinical Trial to Evaluate the Efficacy and Safety of PM8002 (BNT327) in Combination With Chemotherapy in First Line MSS or MSI-L/pMMR Metastatic Colorectal Cancer
PM8002 (BNT327) is a bispecific antibody targeting PD-L1 and VEGF. This is a phase II trial to evaluate the efficacy and safety of PM8002 in combination with chemotherapy in first line MSS or MSI-L/pMMR metastatic colorectal cancer.
100 项与 百欧恩泰(珠海)医药研发有限公司 相关的临床结果
0 项与 百欧恩泰(珠海)医药研发有限公司 相关的专利(医药)
“中国太亏了”这句话,这两天又被不少人翻出来说,原因就是一笔抗癌药交易。2025年6月,关于BNT327出海的细节被更多人看到后,网上很快出现了一种很集中的情绪:国内公司辛辛苦苦把药做出来,外资接过去没多久就把价格抬到更高,差价大得离谱,看上去像是把最值钱的一段利润拱手让人了。
引发争议的主角,是一款名叫BNT327的抗癌药。它最早并不是外国公司研发的,而是珠海普米斯生物做出来的自研项目。这款药之所以受关注,不只是因为交易金额大,更因为它本身确实有东西。简单说,它能从两个方向对肿瘤下手,一边调动免疫系统去识别和清除癌细胞,一边压制肿瘤获得营养支持的能力,所以临床表现一直比较亮眼,也难怪后来会被大公司盯上。
真正让人觉得不舒服的,不只是“卖了”,而是整条交易链摆在一起看时,那种落差感太明显。2023年年底,BioNTech把普米斯生物连同BNT327相关全球权益一并收入囊中,前后花的钱不到10亿美元。到了2025年6月,事情又往前走了一步,BioNTech再和美国百时美施贵宝谈成合作,仅首付款就有15亿美元,后面还有20亿美元无条件付款以及里程碑收入,加起来整笔交易达到90亿美元。
这个数字一对比,很多人的情绪一下就上来了。不到两年时间,同一个项目,估值几乎翻了十倍。那问题也就跟着来了:中间到底是谁把最难的部分做完了?
答案其实很清楚。普米斯并不是只做了个概念,也不是停留在论文阶段,它已经把项目从实验室一路推到了临床二期。懂医药研发的人都知道,这一段往往最难熬,也最烧钱。靶点筛选、分子设计、早期验证、一期临床、安全性观察、二期数据积累,这些环节每一步都要拿真金白银去砸,还要拿时间慢慢磨。等于说,中国团队先把最苦、风险最高的一段路走完了。
等BioNTech接手时,它拿到的并不是一个空壳项目,而是一个已经被临床数据初步证明过、有希望继续往三期推进的成熟资产。换句话说,前面那些不确定性最高、失败概率最大的工作,多半已经由原团队扛过去了;后面的价值兑现空间,却主要留给了接盘方和下一轮合作方。这也是为什么很多人会用“卖青苗”来形容这件事,因为最艰难的时候自己扛着,一旦快到收获季,却只能提前低价出手。
可如果只骂一句“太亏”,事情也容易看偏。站在企业经营角度看,普米斯当年的选择未必真有那么多余地。一款创新药想从临床继续走到上市,本来就是吞金兽,而且越往后越贵。很多外行会以为新药最难的是实验室研发,其实进入临床以后,大规模试验、多中心推进、监管沟通、海外注册准备,每一样都像无底洞一样烧钱。尤其要做全球市场,就不只是资金问题,还牵涉跨国临床组织能力、法规经验以及成熟销售网络,这些都不是一家还在成长中的国内创新药企短时间内能补齐的。
更现实的是,中国资本市场过去这些年对创新药虽然热情高过,但耐心常常不够长。不少投资机构希望尽快看到退出路径,希望尽快回报落袋,公司则必须活下去,要发工资,要继续研发,要维持管线运转。在这种压力下,把一个潜力极大的项目license-out或者干脆出售给跨国药企,就成了一种并不体面却非常现实的选择。如果当时不卖,企业有没有可能先倒在三期之前,这谁也不敢轻易打包票。
类似剧情,其实在中国创新药行业里已经上演过很多次。国内团队负责早期突破,把科学问题解决掉,把第一批关键数据做出来;国际大药企接棒,用更充足的钱、更完整的全球试验体系和商业化渠道,把产品送进欧美市场,再拿走绝大部分回报。从商业逻辑看,这没有什么奇怪;从产业情绪看,又确实很容易让人窝火。
因为BNT327这件事刺痛人的地方,不在于卖本身,而在于它反复提醒大家:中国创新药现在最强的一环,也许已经不是“能不能做出来”,而是“做出来之后能不能自己撑到最后”。我们其实并不缺优秀科学家,也不缺有冲劲的研发团队,在一些前沿方向上的反应速度甚至很快;真正短板还卡在后半程,也就是长期资本是否愿意陪跑,以及企业有没有能力搭起覆盖海外市场的商业化体系。
当然,把这件事完全说成损失也不准确。BioNTech愿意掏钱接盘,并且继续往前推,本身就说明这个项目质量过硬,将来如果药物顺利上市,不论在哪家公司手里推进,中国患者最终都有机会受益。从这个意义上说,它不是一个简单的是非题,更不是纯粹零和关系。只是,当我们明明参与了播种、育苗和前半段耕作,却看着别人完成收割,而且卖出了十倍价格,那种心理落差很难靠几句“理性看待”就消掉。
说得更直接一点,BNT327照出的不是某一家公司的失误,而是整个行业还没完全跨过去的一道坎:中国已经越来越擅长把创新药做出来,却还没有普遍具备把重磅新药一路做到全球放量销售的完整能力。这段距离,说长不算特别长,说短也绝对不短。
或许未来真正值得关注的问题,不是谁骂得更狠,也不是谁替谁洗白,而是下一次再出现类似级别的新药资产时,中国公司能不能多撑一步,再多撑一步。如果有一天,我们自己的企业能够独立完成三期临床,把产品送进欧美医院和药房,再从全球市场拿回应得的那份收益,到那时候,“太亏了”这种叹气声,大概才会慢慢少下来。
创新药行业有个经典名言:不是在找钱,就是在找钱的路上。对于Biotech而言,融资是一个长期的过程,很多Biotech即使在二级市场顺利IPO了,也会持续通过战略配售、定增、可转债等方式持续募集新资金,在公司没有实现稳定盈利前,融资永远是Biotech最为关键的事项。
然而,很多时候事与愿违,Biotech在发展道路上总会遇到各种挫折。对于已经登陆二级市场的Biotech而言,一级市场投资人的对赌回购压力基本上解除了,然而二级市场的投资人对于上市公司的市值和分红能力会有更为严苛的要求,Biotech需要持续推进管线进度,依靠BD交易和产品商业化来验证了自身实力。对于未登陆二级市场的Biotech而言,公司在股权融资时签下的上市对赌条款始终是高悬在管理层上方的达摩克利斯之剑,在没有顺利完成IPO之前,Biotech有时候就会面临融资越多,压力越大的尴尬境地。
资料来源:企名片
IPO,始终是创业者和投资人共同追求的目标。公司上市后,标志着公司发展进入新阶段,更高的曝光度、更多的信息接触资源、更强的再融资能力和现金储备。但是,不少Biotech也面临着潜在上市失败后的对赌回购风险,大部分股权投资的钱,都是一种“负债”,一级市场的投资机构由于拿了LP的钱,投资必然带有期限,投给项目的钱,不可能长期持股,从投资的那一刻起,就带有退出压力,这份压力会传递给公司管理层。2018年,港股18A开闸,2019年,科创板开闸,港股18A和科创板第五套让许多未盈利的Biotech成功上市,百济神州、信达生物、诺诚健华、荣昌生物等知名公司进入大众视野。2024年开始,A股IPO政策迎来重大调整,创新药公司上市数量相较前几年大大减少,同期港股IPO面临堰塞湖局面,递表排队的公司数量高达数百家,港股IPO也难言容易。
资料来源:企名片
BD交易,对于产品还未上市的Biotech而言,就是扭亏为盈的利器。一方面,创新药在研管线需要大量的资金用于临床试验推进,即使是上市公司,通过IPO在二级市场募集到的资金,也会随着时间推移,一点点消耗;另一方面,即使创新药顺利获批上市,后续还需要大量资金用于商业化推广和新适应症拓展,通过BD交易寻找合适的合作伙伴,可以有效缓解Biotech的资金压力,提升临床开发效率,BD交易的首付款和里程碑付款落袋为安后,还能提升公司业绩。但真正能把BD首付款+里程碑付款+产品上市后销售分成全部拿全的公司,屈指可数。大部分创新药公司,都面临着BD交易退货带来的多重风险——产品开发进度被迫延缓风险,由于合作方不再继续推进临床,需要授权方评估继续是寻找新的BD交易合作伙伴来推进后续开发事项,还是自己整合合作伙伴前期开发的临床数据,自己独立推进后续临床试验工作;资本市场估值下调风险,无论是一级市场还是二级市场,一个代表性的BD交易案例可以大幅提升Biotech的估值,对于二级市场上市公司而言,BD交易可以成功推动股价上涨,业绩和创新研发实力得以兑现,对于一级市场创业公司而言,BD交易可以利于其在一级市场股权融资,许多私募基金都喜欢投资有BD交易背书的Biotech;公司整体运营节奏被迫调整风险,部分Biotech会把非核心管线或核心管线非核心适应症对外授权,核心产品的权益依然留在自己手中独立开发,BD交易被退货后,公司管理层还要在退货后的资产与公司现行推进的资产中作出取舍。一、IPO受阻后的自救
爱科百发,曾经是一级市场的明星项目,众多知名机构押注,时至今日,依旧在艰难闯关,不知何日能实现IPO梦想。面对资金压力,爱科百发选择BD交易来破局。
2026年3月3日,爱科百发以高达4.7亿元的里程碑付款,将爱智达在中国大陆地区(不包含香港、澳门和台湾地区)的商业化权利授予齐鲁制药。
爱科百发2023年、2024年及2025年上半年净亏损分别为2.70亿元、1.97亿元及1.04亿元,截至2025年6月30日,爱科百发持有的现金及现金等价物仅为9674万元。同时,核心产品齐瑞索韦(AK0529,全球首个完成Ⅲ期临床并取得积极结果的RSV直接抗病毒药物)已于2025年8月重新向国家药监局提交NDA,预计2026年获批;AK3280(潜在同类最佳抗纤维化药物)正处于Ⅱ期向Ⅲ期过渡的关键阶段,资金需求紧迫。
同样和爱科百发类似的还有艾博生物。作为当年和斯微生物齐名的mRNA明星公司,艾博生物的总融资金额比斯微生物更多,估值更高,面对生存困境是的韧劲更强。斯微生物已经走到尽头,艾博生物迎来绝处逢生。
2026年10月2日,艾博生物宣布已与诺华达成推进RNA疗法的授权及许可选择权协议。该协议包括授予诺华对艾博重点管线ABO2203的全球独家许可权,以及基于艾博专有RNA平台开发其他潜在项目的独家许可选择权。艾博生物将获得5.75亿美元的首付款。若协议内项目的全部选择权均被行使,在达成约定的开发、监管及商业化里程碑后,艾博生物有资格获得最高约72亿美元的潜在里程碑付款,同时还将获得未来产品销售的潜在分成。2020年,艾博生物成功踏上了mRNA的风口,2026年,这次又成功成为了TCE风口的幸运儿。
ABO2203是一款创新mRNA编码CD19xCD3 T细胞衔接器(TCE),有望重塑自身免疫性疾病的治疗格局。该项目旨在通过mRNA引导体内内源性生成TCE,实现B细胞重置。此方法提供了高度差异化的B细胞耗竭机制,相较于传统重组TCE,有望带来独特优势。
即使IPO受阻,BD交易依旧是Biotech重要的自救手段,通过达成BD交易,可以给老股东更多的信心,尽量延缓对赌期限,拿到首付款后,改善公司现金流,并给予老股东一定分红,共渡难关。二、BD退货后的自救
2026年1月6日,宜明昂科公告称,与其合作方Instil Bio(通过其子公司Axion Bio)已签署协议终止合作。协议中的21亿美元绝大多数是未来的“里程碑付款”,而宜明昂科实际只落袋了3500万美元。寻求二次BD交易。宜明昂科在与Instil Bio合作终止后,开始寻求二次BD交易的合作机会,退货不等于资产本身有问题,可能是合作伙伴自身战略考量选择终止合作,授权方在客观分析资产价值的基础上,可以选择继续寻找新的合作伙伴。
早在2025年,同源康便和汇宇制药达成BD交易,然后在完成协议签署后,汇宇制药一直没有支付BD交易首付款,致使同源康不得不重新选择合作伙伴。同源康、汇宇制药、齐鲁制药三方中,形式最为急迫的便是同源康,作为中小Biotech,公司成立至今依旧亏损,亟需BD交易和引入战略股东来改善经营业绩和资产负债表。对于BD交易中的授权方而言,最担心引进方没有及时履约支付交易款项,致使后续合作推进困难。在签署BD交易文件时,合规风险一定要放第一位,交易双方要有契约精神,好资产+好信誉,才能达成一个好的BD交易。三、应对之策
逆境,才是考验一家Biotech能否蜕变和成长的关键时刻。有时候,BD交易退货和IPO递表失败很相像。很多Biotech在第一次递表到期未成功后,会继续二次递表甚至三次递表,在港股二次递表顺利IPO的公司不在少数。BD交易退货也是同理,很多公司在拿回资产的全球权益后,会寻求二次BD的交易机会。资产自身没问题,只是因为合作伙伴自身战略调整,终止后续临床开发工作,需要授权方拿回原始数据,分析背后原因,及时寻找新的合作伙伴。当然,独立IPO不顺的情况下,并购也是不错的战略选择。阿斯利康收购亘喜生物,BioNTech收购普米斯生物,中国生物制药收购礼新医药、赫吉亚都是代表性案例。对于BD而言,有些项目过于早期和前沿,不适合直接License out的基础上,NewCo是很多授权方开始专研的新模式,借助美元基金和高层次人才管理团队的操盘经验,快速推进资产的临床阶段,寻找在美国的IPO和并购机会。当然,有些一级市场的项目其实现金储备良好,也没有太多的对赌回购压力,更多是基于自身战略需求来谋求上市公司地位,借壳上市成为这类公司的首要选择。独立IPO不顺的情况下,借壳上市成为背后资方的操盘手段,亿腾医药借壳嘉和生物,合并重组为亿腾嘉和。BD也是同理,单药治疗效果不明,寻求联合用药的临床开发机会,通过联用来撬动BD资源,也是授权方的常见思路。
选择靠谱的合作伙伴和投资人,中国的Biotech要重点关注资金兑付实力、临床开发效率、合作伙伴人脉资源、监管部门沟通信息渠道等核心因素。Biotech的发展之路遍布荆棘,一路披荆斩棘是常态,永远不要低估一个Biotech的决心和勇气。
参考资料
[1] 7.85亿美元并购+中国4.7亿授权,一款ADHD新药再交易.动脉新医药
[2] 4亿元H股认购协议正式失效!同源康医药与齐鲁制药的"联姻"止步先决条件.药研界面
立即扫码加入药事纵横交流群
去年,一款名叫BNT327的国产抗癌药引发了巨大争议。这款由珠海普米斯生物自主研发的创新药,能一边激活免疫系统杀死癌细胞,一边切断肿瘤营养供给,被认为是“能打”的好药。然而,2023年底,它连同全球权益被德国BioNTech以不到10亿美元收入囊中。短短一年半后,这家公司转手卖给美国百时美施贵宝,总价飙升至90亿美元,其中首付款就高达15亿美元。看到这翻了近十倍的估值,你心里是不是也泛起了一阵窝火?
更扎心的是,这笔交易背后其实是一条完整的利润转移链。普米斯做了最难、最烧钱的前期工作:靶点发现、分子设计、临床一期和二期研究,用时间和资金堆出了验证过的数据。然而到了最关键阶段,公司却因资金紧张无法继续推进,只能低价出售。而外资接手后,不用重新做实验,也无需从零开始,直接拿着现成数据去跑三期临床,再铺设全球销售网络。最终,这颗中国科学家培育出的“种子”,变成了别人手里的丰收果实。
为什么会这样?新药研发从实验室到上市,就像烧钱无底洞。一期要几千万美元,二期得上亿,更别说海外多中心临床和市场推广需要的巨额投入。国内资本市场对这种漫长且风险极高的过程缺乏耐心,投资人急于回本,公司只能在熬不过去的时候选择“卖青苗”。过去十年,这种剧本已经反复上演:国产新药做到一半就license-out给跨国巨头,看似拿到不少首付款,但等到后来年销几十亿美元,大部分收益早已离开中国。
有人可能觉得,“落袋为安”也是一种策略,至少公司存活下来了。但你不觉得憋屈吗?BNT327的数据一出来,美国巨头抢着要,说明它是真有价值。问题是,中国为什么不能自己扛到最后?答案很简单,我们缺两样东西:撑得住全球临床试验的大量资金,以及覆盖欧美市场的商业化网络。这两块短板不补齐,“青苗交易”恐怕还会继续。
当然,这事儿也不是完全没好处。从另一个角度看,BioNTech出钱出力把药推向市场,将来上市后中国患者一样可以用到它。这并非零和博弈。但站在情感层面,看着别人用我们的成果赚走大头,那股窝火谁都懂,对吧?
说到底,这次交易照出了国产创新药行业的一道坎——从“研发能力强但商业化弱”,到能够真正掌控全球市场之间,还差最后一步路。什么时候我们能自己完成三期临床,把自己的产品摆进欧美药房,那才算真的有底气。而现在,我们只能眼睁睁地看着别人用我们的种子种庄稼,然后卖出高价,再感慨一句:“这事儿太憋屈了!”
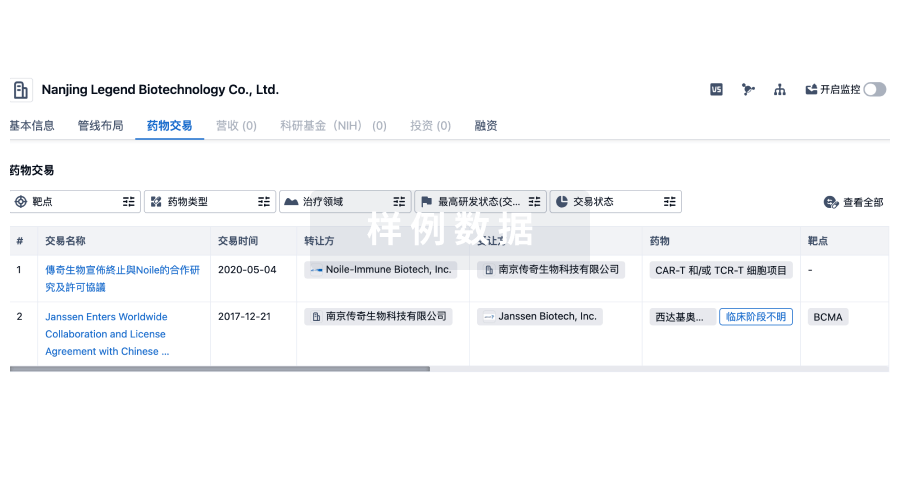
100 项与 百欧恩泰(珠海)医药研发有限公司 相关的药物交易
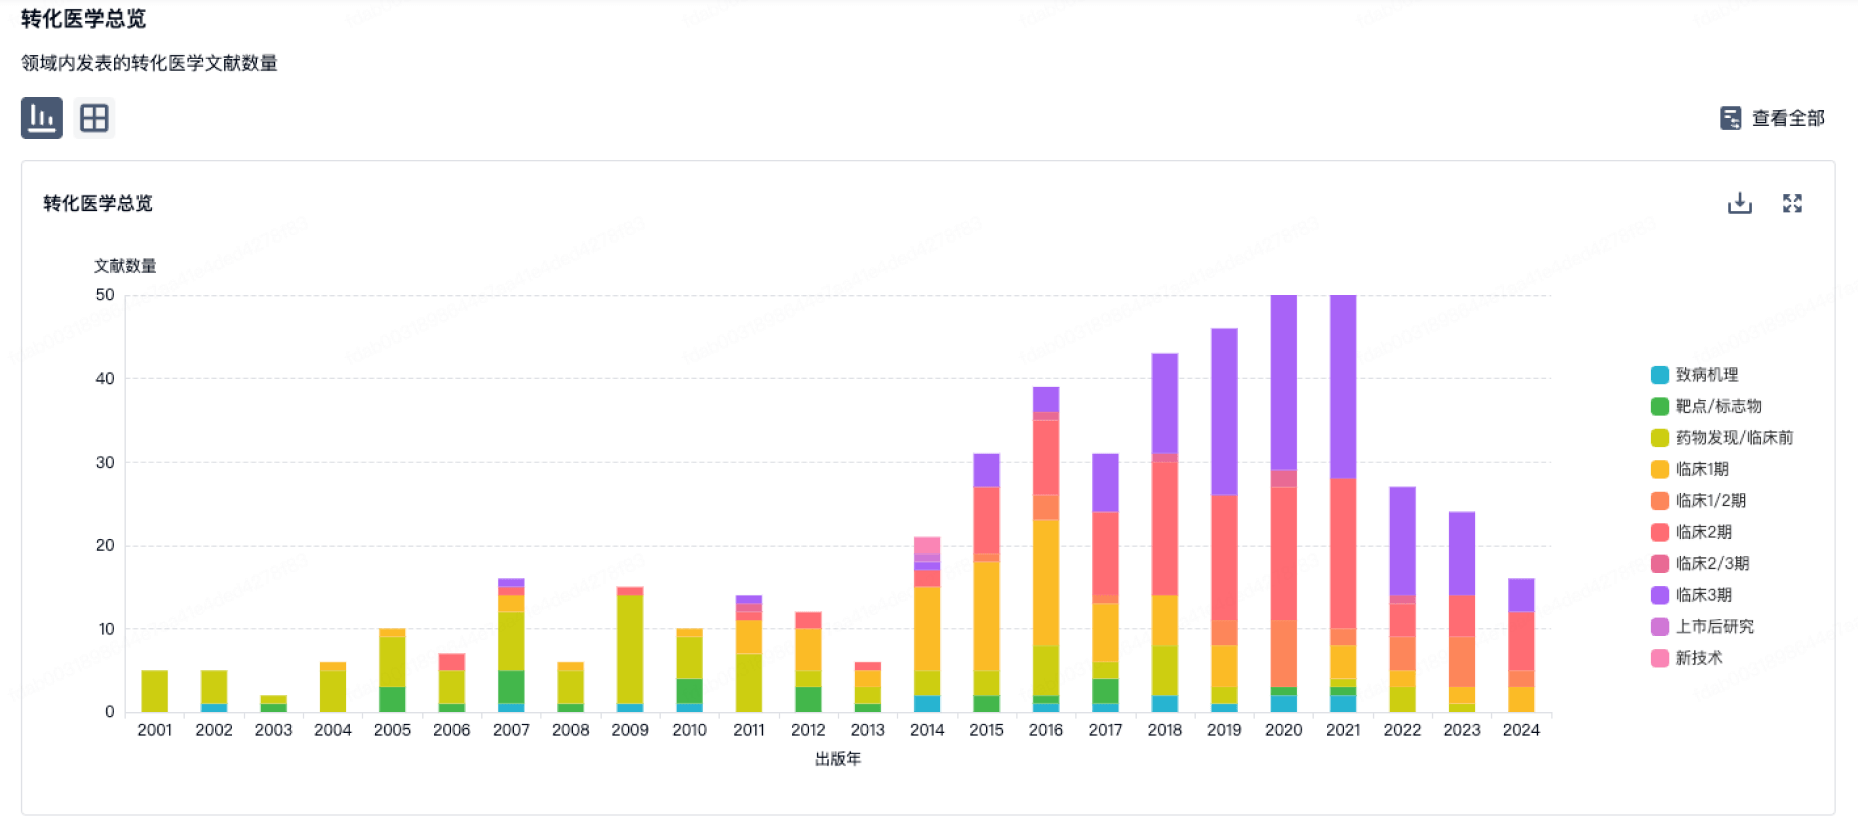
100 项与 百欧恩泰(珠海)医药研发有限公司 相关的转化医学