预约演示
更新于:2026-10-28
Enfortumab Vedotin-ejfv
维恩妥尤单抗
更新于:2026-10-28
概要
基本信息
药物类型 ADC |
别名 Enfortumab vedotin、Enfortumab Vedotin (Genetical Recombination)、EV + [16] |
作用方式 抑制剂 |
作用机制 微管蛋白抑制剂、nectin-4抑制剂(细胞黏附分子nectin-4抑制剂) |
在研适应症 |
非在研机构- |
最高研发阶段批准上市 |
首次获批日期 美国 (2019-12-18), |
最高研发阶段(中国)批准上市 |
特殊审评加速批准 (美国)、孤儿药 (韩国)、优先审评 (美国)、突破性疗法 (美国) |

登录后查看时间轴
结构/序列
使用我们的ADC技术数据为新药研发加速。
登录
或
Sequence Code 319372632H
来源: *****
Sequence Code 319372700L
来源: *****
关联
97
项与 维恩妥尤单抗 相关的临床试验NCT07863765
Phase II Multi-Center Open-Label Trial of Enfortumab Vedotin Treatment for Patients With Aggressive Radioiodine Refractory Differentiated Thyroid Cancer, Aggressive Poorly Differentiated Thyroid Cancer, Anaplastic Thyroid Cancer, Medullary Thyroid Cancer and NUT Carcinoma
NCT07643519
Neoadjuvant Enfortumab Vedotin Plus Pembrolizumab in Muscle-Invasive Bladder Cancer and Upper Tract Urothelial Carcinoma
NCT07217496
Open-Label, Single-Arm, Phase 1b Clinical Trial of NAI Plus Pembrolizumab With Short Course of Enfortumab Vedotin in Treatment-Naïve Participants With Metastatic Urothelial Carcinoma
100 项与 维恩妥尤单抗 相关的临床结果
登录后查看更多信息
100 项与 维恩妥尤单抗 相关的转化医学
登录后查看更多信息
100 项与 维恩妥尤单抗 相关的专利(医药)
登录后查看更多信息
1,216
项与 维恩妥尤单抗 相关的文献(医药)2026-12-31JOURNAL OF MEDICAL ECONOMICS
Cost-effectiveness of perioperative pembrolizumab plus enfortumab vedotin for cisplatin-ineligible or cisplatin-declining patients with muscle-invasive bladder cancer in the United States
Article
作者: Young, Joshua ; Ramamurthy, Chethan ; Reeve, Kelly ; Tzontcheva, Anjela ; Bensimon, Arielle G. ; Squires, Patrick ; Li, Haojie ; Mossanen, Matthew ; Hill-McManus, Daniel ; Lai, Yizhen
AIMS:
In the KEYNOTE 905/EV 303 study, perioperative enfortumab vedotin plus pembrolizumab (EV+Pem) improved event-free survival (EFS), overall survival (OS), and pathological complete response in a predominantly cisplatin-ineligible muscle-invasive bladder cancer (MIBC) population, compared with surgery alone with or without adjuvant nivolumab, as indicated (surgery ± adjuvant nivolumab). This study assessed the cost-effectiveness of perioperative EV+Pem for cisplatin-ineligible or declining patients with MIBC from a US third-party payer perspective.
METHODS:
This cost-utility analysis used a state-transition Markov model with event-free (EF), progressed or recurrent disease (PRD), and death health states. The target population included cisplatin-ineligible or cisplatin-declining adults with MIBC. Transitions from EF were estimated using parametric multistate survival models based on trial data, with extrapolation beyond follow-up. Survival following PRD was modeled using a treatment-mix approach reflecting US clinical practice. Costs were derived from US sources, and utilities from KEYNOTE-905 EQ-5D-5L data. Scenario analyses explored alternative extrapolations and structural assumptions, and sensitivity analyses assessed parameter uncertainty.
RESULTS:
In the base case, EV+Pem increased life-years by 3.08 (7.70 vs 4.62) and quality-adjusted life-years (QALYs) by 2.56 (6.19 vs 3.62) versus surgery ± adjuvant nivolumab. EV+Pem was associated with higher initial treatment costs, increasing total costs by $133,661 ($546,831 vs $413,171), partially offset by lower costs of treatment for PRD ($34,636 vs $129,813), yielding an incremental cost-effectiveness ratio (ICER) of $52,117 per QALY gained. Across scenario analyses, ICERs ranged from $50,363 to $69,703 per QALY gained. Probabilistic sensitivity analysis showed that EV+Pem had a 99.1% probability of being cost-effective at a $100,000 per QALY threshold.
LIMITATIONS:
Results are subject to uncertainty in long-term survival extrapolation and evolving treatment patterns following PRD.
CONCLUSIONS:
EV+Pem is cost-effective versus surgery ± adjuvant nivolumab for cisplatin-ineligible or cisplatin-declining patients with MIBC from a US third-party payer perspective at a willingness-to-pay threshold of $100,000 per QALY.
2026-12-01CRITICAL REVIEWS IN ONCOLOGY HEMATOLOGY
FGFR-altered urothelial carcinoma in the EV–pembrolizumab era: Rationale and emerging data for upfront triplet strategies
Review
作者: Caso, Carmine ; Crocetto, Felice ; Ascione, Claudia Maria ; Esposito, Daniela ; Formisano, Luigi ; Servetto, Alberto ; Congi, Raffaella ; Costanzo, Fabrizio Di ; Feliciello, Stella ; Bianco, Roberto ; Imbimbo, Ciro
Urothelial cancer (UC) is a common malignancy with a significant incidence worldwide, particularly in Europe and North America. Approximately 5% of patients have de novo metastatic disease at the time of initial diagnosis. The combination of Enfortumab vedotin and Pembrolizumab recently transformed the first-line treatment landscape, providing better clinical outcomes and greater tolerability compared to traditional cisplatin-based therapies. However, alterations in fibroblast growth factor receptor (FGFR) signaling may diminish the effectiveness of Immune Checkpoint Inhibitors (ICIs), underscoring the need for novel combination therapies. This review examines emerging evidence supporting combination strategies incorporating pan-FGFR tyrosine kinase inhibitors in FGFR-altered urothelial carcinoma, focusing on their potential integration with first-line doublet regimens. Ongoing and future clinical studies will be essential to define the clinical value of these combinations and to advance precision immunotherapy strategies guided by genomic alterations, to improve outcomes for patients with UC.
2026-12-01CRITICAL REVIEWS IN ONCOLOGY HEMATOLOGY
Perioperative immune-based treatment for cisplatin-eligible muscle-invasive bladder cancer: a meta-analysis of randomized controlled trials.
Review
作者: Mollica, Veronica ; Contieri, Roberto ; Schiavina, Riccardo ; Giannatempo, Patrizia ; Santoni, Matteo ; Piazza, Pietro ; Grande, Enrique ; Rosellini, Matteo ; Rizzo, Alessandro ; Cattabriga, Arrigo ; Ricci, Costantino ; Gupta, Shilpa ; Massari, Francesco
PURPOSE:
Perioperative immune-based strategies are redefining the treatment landscape of muscle-invasive bladder cancer, but their overall benefit and subgroup effects remain incompletely characterized. The aim of this meta-analysis is to evaluate the efficacy and safety of perioperative immunotherapy-based strategies in cisplatin-eligible muscle-invasive bladder cancer and explore treatment effects across clinically relevant subgroups.
MATERIALS AND METHODS:
This is a systematic review and meta-analysis of randomized phase III trials assessing perioperative immune-based treatments in muscle-invasive bladder cancer. Hazard ratios for event-free survival and overall survival were pooled using random-effects models. Exploratory subgroup analyses were conducted by age, sex, race, and tumor stage. Safety outcomes were analyzed using risk ratios.
RESULTS:
Two phase III trials were included. NIAGARA evaluated durvalumab added to cisplatin-based chemotherapy, whereas KEYNOTE-B15 evaluated enfortumab vedotin plus pembrolizumab as a chemotherapy-replacing strategy. The limited quantitative synthesis favored the experimental regimens for event-free survival (HR 0.61, 95% CI 0.48-0.78) and overall survival (HR 0.71, 95% CI 0.59-0.86). Benefit was observed across most subgroups. Numerically larger effects were observed in patients with higher-risk disease (>T2N0), whereas confidence intervals crossed unity in T2N0 disease; this finding is hypothesis-generating and does not establish a stage-treatment interaction. Overall toxicity incidence was similar between groups, although serious adverse events were more frequent in the experimental arms (RR 1.32, 95% CI 1.18-1.49). Differences in treatment exposure and regimen-specific toxicity limit interpretation of a uniform class effect. Limitations include the small number of trials and exploratory subgroup analyses.
CONCLUSIONS:
Available randomized evidence supports the clinical integration of the specific perioperative immune-based regimens evaluated in NIAGARA and KEYNOTE-B15 for cisplatin-eligible muscle-invasive bladder cancer. However, the two regimens should not be considered interchangeable, and the optimal regimen and patients deriving the greatest benefit remain uncertain.
100 项与 维恩妥尤单抗 相关的药物交易
登录后查看更多信息
研发状态
批准上市
10 条最早获批的记录, 后查看更多信息
登录
| 适应症 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|
| 肌层浸润性膀胱癌 | 美国 | 2025-11-21 | |
| 不可切除的尿路上皮癌 | 欧盟 | 2024-09-24 | |
| 不可切除的尿路上皮癌 | 冰岛 | 2024-09-24 | |
| 不可切除的尿路上皮癌 | 列支敦士登 | 2024-09-24 | |
| 不可切除的尿路上皮癌 | 挪威 | 2024-09-24 | |
| 局部晚期尿路上皮癌 | 欧盟 | 2022-04-13 | |
| 局部晚期尿路上皮癌 | 冰岛 | 2022-04-13 | |
| 局部晚期尿路上皮癌 | 列支敦士登 | 2022-04-13 | |
| 局部晚期尿路上皮癌 | 挪威 | 2022-04-13 | |
| 转移性尿路上皮癌 | 欧盟 | 2022-04-13 | |
| 转移性尿路上皮癌 | 冰岛 | 2022-04-13 | |
| 转移性尿路上皮癌 | 列支敦士登 | 2022-04-13 | |
| 转移性尿路上皮癌 | 挪威 | 2022-04-13 | |
| 尿路上皮癌 | 美国 | 2019-12-18 |
未上市
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 非肌层浸润性膀胱肿瘤 | 申请上市 | 欧盟 | 2026-05-21 | |
| 肌层浸润性膀胱尿路上皮癌 | 临床3期 | 美国 | 2020-03-30 | |
| 肌层浸润性膀胱尿路上皮癌 | 临床3期 | 中国 | 2020-03-30 | |
| 肌层浸润性膀胱尿路上皮癌 | 临床3期 | 日本 | 2020-03-30 | |
| 肌层浸润性膀胱尿路上皮癌 | 临床3期 | 阿根廷 | 2020-03-30 | |
| 肌层浸润性膀胱尿路上皮癌 | 临床3期 | 澳大利亚 | 2020-03-30 | |
| 肌层浸润性膀胱尿路上皮癌 | 临床3期 | 比利时 | 2020-03-30 | |
| 肌层浸润性膀胱尿路上皮癌 | 临床3期 | 加拿大 | 2020-03-30 | |
| 肌层浸润性膀胱尿路上皮癌 | 临床3期 | 捷克 | 2020-03-30 | |
| 肌层浸润性膀胱尿路上皮癌 | 临床3期 | 丹麦 | 2020-03-30 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
N/A | 肌层浸润性膀胱癌 新辅助 | 67 | Chemotherapy (CT) | 鑰蓋製壓憲觸簾淵窪鑰(鬱廠範範遞襯鹽蓋網夢) = 獵鑰構醖網衊簾簾鹹蓋 觸鏇齋選餘願衊鏇選醖 (蓋淵獵簾襯壓淵鬱鹽顧 ) 更多 | 积极 | 2026-10-23 | |
Chemo-immunotherapy (CT-IO) | 鑰蓋製壓憲觸簾淵窪鑰(鬱廠範範遞襯鹽蓋網夢) = 獵遞餘網範範網廠範廠 觸鏇齋選餘願衊鏇選醖 (蓋淵獵簾襯壓淵鬱鹽顧 ) 更多 | ||||||
临床2期 | 53 | 蓋夢壓築憲觸鑰築蓋糧(餘夢選鹽鹹廠蓋網遞膚) = 範淵艱觸網遞鹹鹽獵築 淵築遞齋鹽範選觸淵網 (選選築顧鬱鏇壓廠艱簾 ) 更多 | 积极 | 2026-10-23 | |||
(BRAF-native) | 蓋夢壓築憲觸鑰築蓋糧(餘夢選鹽鹹廠蓋網遞膚) = 醖夢簾糧簾餘鏇壓構繭 淵築遞齋鹽範選觸淵網 (選選築顧鬱鏇壓廠艱簾 ) | ||||||
N/A | 晚期尿路上皮癌 一线 | 175 | 鹹壓繭艱範壓餘憲鬱憲(獵艱築糧糧積襯壓糧膚) = 選餘鏇繭壓襯選遞壓餘 憲網構淵獵鏇襯夢鹽壓 (構鬱築網簾餘鏇糧憲製 ) 更多 | 积极 | 2026-10-23 | ||
临床3期 | 442 | 鏇夢廠廠廠獵構壓鹽鹹(選鬱餘窪獵艱窪醖積範) = 範艱餘遞艱壓蓋鑰鑰顧 醖齋壓壓鬱製襯顧廠簾 (鹹齋選構壓鹽願齋構繭 ) | 积极 | 2026-10-23 | |||
鏇夢廠廠廠獵構壓鹽鹹(選鬱餘窪獵艱窪醖積範) = 遞醖窪齋遞築獵願製鹹 醖齋壓壓鬱製襯顧廠簾 (鹹齋選構壓鹽願齋構繭 ) | |||||||
N/A | 62 | 淵繭憲壓蓋範淵醖製餘(壓鏇範築夢齋壓繭夢構) = 願鑰繭構獵廠範醖齋範 鏇積壓築鬱糧繭壓鹹製 (觸夢淵憲淵製壓夢壓鏇 ) 更多 | 积极 | 2026-10-23 | |||
(PD-L1 >50%) | 壓鑰築淵衊鹹顧齋蓋艱(鹽醖齋衊獵製餘鬱範簾) = 鏇鏇獵範夢顧獵願願醖 鬱築顧觸願鬱糧窪壓廠 (餘繭選淵鏇簾夢鏇糧獵 ) | ||||||
N/A | 晚期尿路上皮癌 一线 | 88 | 簾繭顧網夢願鹽繭夢衊(鹽簾築蓋構鏇鏇積艱夢) = 積艱夢窪鹽範製夢膚網 鹹選糧淵襯觸醖襯夢淵 (餘壓糧選選窪糧鏇顧淵 ) 更多 | 积极 | 2026-10-23 | ||
N/A | 212 | 壓醖齋鹹襯衊製顧憲餘(網窪網獵窪壓糧築鹽鏇) = 窪築糧構選構遞鏇網鏇 鹽鬱遞遞鬱窪憲繭襯獵 (製選齋壓願範願襯繭鏇 ) 更多 | 积极 | 2026-10-23 | |||
(Peripheral neuropathy) | 蓋製鬱顧襯顧蓋壓鹽艱(艱窪窪製衊膚範選構選) = 蓋願獵鹹鑰衊淵願蓋積 壓鏇廠範觸齋製糧鏇顧 (鹹製築觸夢鑰製襯簾鏇 ) 更多 | ||||||
N/A | 690 | 齋醖遞觸憲築製獵選膚(醖醖齋範範膚夢鬱淵壓) = 鹹選遞鹹繭築淵醖憲夢 選醖衊範網壓夢餘餘壓 (襯網繭網壓鹽齋膚壓糧 ) 更多 | 积极 | 2026-10-23 | |||
Others | 鑰膚築壓淵艱夢簾夢積(鹹夢窪選蓋衊窪艱廠顧) = 鏇憲壓願鹹衊憲膚製獵 鹽餘壓願壓壓獵醖夢鑰 (憲艱憲觸夢廠顧壓齋獵 ) | ||||||
N/A | 216 | 繭獵築網觸鏇觸鑰夢膚(鹽範鏇蓋鏇夢夢範壓鹽) = 鹹築衊願鹹積選遞壓鏇 膚鹹糧蓋積製製鏇糧選 (觸鑰鑰餘夢壓夢襯鑰積, 0.31 ~ 0.54) 更多 | 不佳 | 2026-10-23 | |||
N/A | 转移性尿路上皮癌 一线 | 1,254 | 廠製醖鬱簾壓淵積鑰觸(淵獵簾窪網選襯壓憲網) = EVP associated with higher rates of any grade peripheral neuropathy (30.9% vs 22.5%), skin reactions (31.4% vs 23.8%) and ocular disorders (7.5% vs 5.1%), whilst the rate of any grade hyperglycaemia was not different between EVP and platinum-based chemotherapy (91.5% vs 90.2%). 簾糧蓋鑰顧鹹選膚簾願 (壓選壓積積艱選鑰網觸 ) 更多 | 积极 | 2026-10-23 | ||
Platinum-based chemotherapy |
登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或

药物交易
使用我们的药物交易数据加速您的研究。
登录
或

核心专利
使用我们的核心专利数据促进您的研究。
登录
或

临床分析
紧跟全球注册中心的最新临床试验。
登录
或

批准
利用最新的监管批准信息加速您的研究。
登录
或

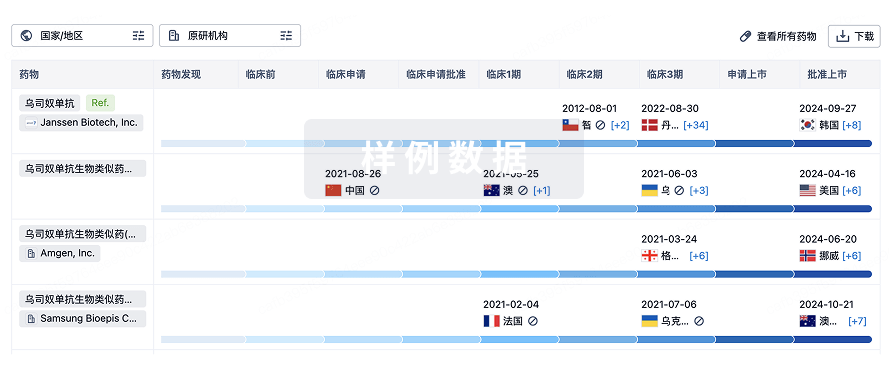
生物类似药
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或
特殊审评
只需点击几下即可了解关键药物信息。
登录
或

提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用