预约演示
更新于:2026-10-16
TWi Pharmaceuticals, Inc.
更新于:2026-10-16
概览
标签
心血管疾病
皮肤和肌肉骨骼疾病
神经系统疾病
小分子化药
疾病领域得分
一眼洞穿机构专注的疾病领域

暂无数据
技术平台
公司药物应用最多的技术
暂无数据
靶点
公司最常开发的靶点
暂无数据
| 排名前五的药物类型 | 数量 |
|---|---|
| 小分子化药 | 6 |
关联
6
项与 安成国际药业股份有限公司 相关的药物靶点 |
作用机制 ACE抑制剂 |
在研机构 |
非在研适应症 |
最高研发阶段批准上市 |
首次获批国家/地区 美国 |
首次获批日期1987-12-29 |

作用机制 CYP2D6抑制剂 [+3] |
原研机构 |
最高研发阶段批准上市 |
首次获批国家/地区 美国 |
首次获批日期1985-12-30 |
作用机制 β1-adrenergic receptor拮抗剂 |
在研机构 |
原研机构 |
非在研适应症- |
最高研发阶段批准上市 |
首次获批国家/地区 美国 |
首次获批日期1981-08-19 |
2
项与 安成国际药业股份有限公司 相关的临床试验NCT01733082
The Mycophenolate Pregnancy Registry
The Mycophenolate Pregnancy Registry is designed as a prospective, observational registry collecting data regarding mycophenolate exposure during pregnancy, and pregnancy outcomes, fetal and infant outcomes after exposure. Early and later term pregnancy outcomes will be solicited at selected gestational time points. Structural and functional birth defects identified in the perinatal period through one year of life will be collected and classified.
This is a non-proprietary registry and is a component of a comprehensive pregnancy Risk Evaluation and Mitigation Strategy (REMS) plan required by the FDA for all mycophenolate-formulations, including CellCept, Myfortic and any generic formulations.
This is a non-proprietary registry and is a component of a comprehensive pregnancy Risk Evaluation and Mitigation Strategy (REMS) plan required by the FDA for all mycophenolate-formulations, including CellCept, Myfortic and any generic formulations.
开始日期2012-11-20 |
申办/合作机构  Genentech, Inc. [+26] |
CTR20233134
评价 NORA520 片在中国健康成人女性受试者中的安全性、耐受性和药代动力学特征的 I 期临床研究
评价 NORA520 片在中国健康成人女性受试者中的安全性和耐受性;评价 NORA520 片在中国健康成人女性受试者中的药代动力学特征。
开始日期- |
申办/合作机构  南京诺瑞特医药科技有限公司 [+2] |
100 项与 安成国际药业股份有限公司 相关的临床结果
登录后查看更多信息
0 项与 安成国际药业股份有限公司 相关的专利(医药)
登录后查看更多信息
35
项与 安成国际药业股份有限公司 相关的新闻(医药)2026-10-12
·药菓
2026
近期合作 & 交易事件
01 思璞锐授予默沙东SPR2015全球独家权益
02 正大天晴与STADA达成生物类似药战略合作
03 三生蔓迪与德睿智药达成MDR-001独家合作
04 阿斯利康入股Summit
05 恩华药业与Somnivera达成Newco合作
06 恒瑞医药与诺和诺德达成HRS-1596授权协议
07 赛诺菲与再生元扩大抗体合作范围
08 艾博生物官宣与诺华达成合作
09 Alector透脑GCase授权给基因泰克
10 盐野义20亿美元收购IntraBio
11 亚虹医药重磅产品授权出海
12 长春高新子公司收购将美适亚全球权益
13 迪拓生物与罗氏达成多靶点合作与授权协议
14 三迭纪与强生达成战略合作并获股权投资
15 晖致16.5亿美元收购Pacira BioSciences
16 盟科药业与ClearideBio达成ADC项目许可合作
01
思璞锐授予默沙东SPR2015全球独家权益
9月28日,思璞锐医药与默沙东共同宣布,双方已就在研临床前口服KRAS G12D(ON)抑制剂SPR2015达成全球独家授权协议。
根据协议,思璞锐已授予默沙东SPR2015在全球范围内开发、生产及商业化的独家权利。
思璞锐将获得4亿美元首付款,并有资格获得与多个适应症相关的开发、商业化及其他活动有关的特定里程碑付款。本次交易的潜在总价值最高可达21.3亿美元。
SPR2015:是一款高效、高选择性的新型在研临床前分子胶型KRAS G12D(ON)抑制剂,目前处于新药临床试验申请(IND)准备阶段。
上海思璞锐医药科技有限公司
SciBrunch Therapeutics Co., Ltd.
https://scibrunch.com/
思璞锐成立于2024年底,是一家处于临床阶段的研发型生物技术公司,专注小分子抗肿瘤药物迭代创新。
02
正大天晴与STADA达成生物类似药战略合作
9月28日,中国生物制药宣布,旗下正大天晴与STADA达成生物类似药战略合作。
根据协议,正大天晴授予STADA在欧盟、瑞士、英国及独立国家联合体商业化TQB3570的独家许可。
正大天晴将获得首付款,并有权获得潜在开发、监管及销售里程碑付款,合计最高可达5,300万欧元,同时就该候选药物在授权区域内所产生的利润享有双位数分成。
STADA另享有选择权,可新增最多三款覆盖肿瘤及免疫领域的其他生物类似药分子,并就美国及海湾合作委员会(GCC)成员国拥有选择权。
正大天晴将主导候选药物在授权区域内的研发、生产及商业化供应,STADA将持有上市许可并享有独家销售及营销权。
TQB3570:抗PD-1单克隆抗体,帕博利珠单抗生物类似药。
STADA Arzneimittel AG
STADA (史达德)是德国百年医药健康品牌,创立于1895年,业务聚焦消费者健康产品、仿制药和专科药三大领域。
正大天晴药业集团股份有限公司
https://www.cttq.com/
正大天晴是中国生物制药(01177.HK)的核心企业,专注于医药创新与高质量药品的研发、生产及商业化,已发展成为在肿瘤、肝病、呼吸等治疗领域知名的创新型医药集团。
03
三生蔓迪与德睿智药达成MDR-001独家合作
9月28日,三生制药子公司三生蔓迪及万晟医药,与德睿智药就其自主研发的AI设计口服小分子GLP-1受体激动剂MDR-001,达成覆盖中国内地、香港及澳门的独家商业化合作。
根据合作协议,三生蔓迪及万晟医药将承接MDR-001上市后的全渠道独家综合与经销服务;德睿智药作为MDR-001药品上市许可持有人,将保留该产品知识产权的全部权利、权属和权益,继续推进临床开发、注册申报与生产供应。
三生蔓迪及万晟医药将向德睿智药支付最高人民币1.5亿元合作权付款,在达到约定条件后支付最高人民币16亿元的特许权使用付款,潜在总交易金额不超过人民币17.5亿元。
MDR-001:是德睿智药依托全链路AI制药引擎MAP自主研发的口服小分子GLP-1受体激动剂,正在开发用于肥胖及相关代谢性疾病的治疗,目前正在中国开展Ⅲ期临床研究。
杭州德睿智药科技有限公司
https://drzy.yo-l.com/
德睿智药成立于2020年,是一家运用人工智能技术进行创新药物研发的企业,公司基于自研技术平台(Molecule Pro、Molecule Dance、PharmKG)推进药物开发。
浙江三生蔓迪药业有限公司
https://www.3s-md.com/
三生蔓迪是三生制药旗下专注消费医药的企业,主营业务为毛发皮肤领域药物开发、生产和销售。
浙江万晟医药有限公司
万晟医药是三生医药集团的化药发展平台,专业从事药品研发、生产和销售。
04
阿斯利康入股Summit
9月29日,Summit宣布,阿斯利康将出资20亿美元认购Summit可转换优先股,并将主导推进依沃西联合阿斯利康的Sonesitatug Vedotin(Sone-Ve,CLDN18.2 ADC)用于治疗多种胃肠道肿瘤的临床研究。
与此同时,双方拟进一步推进依沃西与阿斯利康旗下一系列ADC药物及其他抗肿瘤药物联合疗法的临床探索。
交易完成后,阿斯利康持有Summit约12%股权。
Summit Therapeutics Inc
Summit(SMMT)成立于2003年,是一家在纳斯达克上市的美国生物制药公司,核心业务是肿瘤创新药的开发与商业化,目前最重要的资产是2022年从康方生物引进的依沃西单抗(PD-1/VEGF双特异性抗体)。
05
恩华药业与Somnivera达成Newco合作
9月29日,恩华药业宣布与美国Somnivera就一款处于临床阶段、用于治疗睡眠障碍的在研药物达成独占许可协议。
根据协议,恩华药业授予Somnivera在除中国大陆、香港特别行政区、澳门特别行政区及台湾地区以外的全球范围内,开发、生产和商业化该在研药物的独家权利。
Somnivera将向恩华药业支付首付款项合计1050万美元,恩华药业有权获得最高5.07亿美元的里程碑付款,以及按净销售额的一位数至低双位数百分比计算的分层特许权使用费。
如果Somnivera就该在研药物达成特定再许可交易,恩华药业将有权获得再许可收入分成。作为本次交易对价的一部分,恩华药业还将通过其全资子公司香港恩华医药有限公司获得Somnivera公司15%的股权。
Somnivera, Inc.
Somnivera成立于2026年8月,由PHP、ARCH、F‑Prime三家知名生命科学风投机构投资设立,业务方向集中在睡眠相关药物的开发和商业化。
江苏恩华药业股份有限公司
https://www.nhwa-group.com/
恩华药业(002262.SZ)始建于1978年,主要生产经营中枢神经系统用药,战略定位于中枢神经药物领域市场。
06
恒瑞医药与诺和诺德达成HRS-1596授权协议
9月29日,恒瑞医药宣布已与诺和就HRS-1596达成许可协议。
根据协议,诺和将获得在中国大陆、香港特别行政区、澳门特别行政区及台湾地区以外的全球范围内开发、生产和商业化HRS-1596的独家权利。该交易包括3亿美元首付款以及达成相关开发、注册和商业化里程碑后获得的付款,潜在总交易额最高可达26亿美元。此外,恒瑞医药将有资格根据HRS-1596在授权区域内的净销售额收取相应的销售提成。
HRS-1596:是恒瑞医药研发的口服GLP-1/GIP双靶点激动剂,有望实现每周一次口服给药,目前已获得国内IND许可。
07
赛诺菲与再生元扩大抗体合作范围
10月1日,赛诺菲与再生元宣布扩大其长期抗体合作,合作范围新增多款下一代长效抗体。
根据扩大后协议,双方将共同开发和商业化四款由再生元发明的新型长效抗体,分别靶向白细胞介素-13(IL-13)、IL-4xIL-13双重靶点、白细胞介素-4(IL-4)以及白细胞介素-4受体α(IL-4Rα)。IL-13抗体REGN20423目前正处于特应性皮炎的I期临床研究中,其余三款抗体预计将于2027年进入临床研究。
再生元还将有权选择将赛诺菲的lunsekimig纳入合作,该药物是一种在研的靶向TSLP和IL-13的双特异性纳米抗体Nanobody VHH疗法,可在其慢性阻塞性肺疾病III期研究完成后行使该选择权。
根据协议条款,再生元将获得赛诺菲支付的10亿美元预付款,并有可能获得最高额外70亿美元的开发、监管和商业里程碑付款。两家公司将分担新项目的开发和商业化成本,并在全球范围内按50:50的比例分享这些潜在产品的未来利润。
再生元将主导研发活动,赛诺菲将主导全球商业化工作。有关达必妥的现有利润分享协议将保持不变。
08
艾博生物官宣与诺华达成合作
10月2日,艾博生物宣布与诺华达成合作。
诺华获得艾博核心管线ABO2203的全球独家许可,同时获得基于艾博RNA平台开发其他新项目的选择权。
艾博将获得5.75亿美元首付款,若全部选择权行权,潜在里程碑金额最高约72亿美元。同时还将获得未来产品销售的潜在分成。
ABO2203:是一款创新mRNA编码CD19xCD3 T细胞衔接器(TCE)。
苏州艾博生物科技有限公司
Abogen Biosciences
https://www.abogenbio.com/cn
艾博生物成立于2019年,是一家专注于信使核糖核酸(mRNA)药物研发的临床期创新型生物医药公司,拥有业界领先并具有自主知识产权的mRNA和纳米递送技术平台。
09
Alector透脑GCase授权给罗氏
10月5日,Alector宣布将临床前透脑GCase酶替代疗法AL050独家授权给罗氏子公司基因泰克。
根据协议,基因泰克支付1亿美元预付款,最高11.7亿美元里程碑金额,以及一定比例的销售分成。
基因泰克将负责后续开发、制造及全球商业化,Alector保留平台所有权。
AL050:是一款透脑工程化葡糖脑苷酶(GCase)替代疗法,旨在解决GBA1突变等导致的GCase缺乏症,从而减少脂质积聚、减缓神经退行性变。
Alector, Inc.
https://alector.com/
Alector(ALEC)成立于2013年,是一家美国的临床阶段生物技术公司,专注于开发免疫神经学疗法,旨在通过调节大脑免疫系统功能来治疗神经退行性疾病。
10
盐野义20亿美元收购IntraBio
10月5日,盐野义宣布以20亿美元收购IntraBio,通过本次收购,IntraBio 的专业技术将补强其罕见病研发管线实力。
IntraBio Inc.
https://intrabio.com/
IntraBio成立于2015年,聚焦罕见和常见的中枢神经系统疾病。
其核心管线Levacetylleucine(左乙酰亮氨酸)已经获批上市,用于两种罕见神经疾病——C型尼曼-匹克病的神经系统表现和共济失调-毛细血管扩张症的共济失调。
11
亚虹医药重磅产品授权出海
10月7日,亚虹医药宣布与Theramex 签订有条件的《独家授权许可协议》。
根据协议,Theramex将获得APL-1702在欧洲国家以及澳大利亚、新西兰和土耳其的独家权益。公司保留全球其余区域的相关权益。
根据协议,本次交易亚虹医药将获得包括1,500万美元首付款、1,100万美元近期注册里程碑付款,以及商业化里程碑等付款和分级销售提成。交易总金额超过2.5亿美元。
APL-1702(商品名:希维她®/CEVIRA®):是一款全球首创的光动力治疗产品,由盐酸氨酮戊酸己酯软膏和一次性使用宫颈光动力治疗灯组成,治疗上具有精准靶向清除病变、HPV(人乳头瘤病毒)免疫清除、生育功能保护的独特优势。目前还药械组合在国内已经获批上市,在欧洲已经递交上市申请。
江苏亚虹医药科技股份有限公司
https://www.asieris.cn/cn/
亚虹医药(688176)成立于2010年,是一家专注于泌尿生殖系统肿瘤及女性健康的全球化创新药公司。
Theramex HQ UK Limited
https://www.theramex.com/
Theramex成立于2018年,总部位于伦敦,是一家全球女性健康专科药企,产品涵盖避孕、生育、绝经期管理、骨质疏松症及子宫健康领域,总部位于伦敦。
12
长春高新子公司收购将美适亚全球权益
10月7日,长春高新公告,其控股子公司金赛药业全资子公司GENSCI SingaporePte.Ltd.拟与中国台湾保盛药业股份有限公司签署《资产买卖合约》与《供货合约》,取得美适亚® 在全球除匈牙利以外地区的专属知识产权(含商标)及药品上市许可持有人(MAH)权益。
交易首付3000万美元,另有基于特定事件最高4000万美元的里程碑和最高3000万美元的销售里程碑付款。
美适亚®(醋酸甲地孕酮口服混悬液):属于孕激素类药物,主要面向艾滋病患者、癌症患者中出现的厌食和恶病质导致的体重下降问题。
保盛药业股份有限公司
保盛药业成立于2007年,是一家中国台湾地区的制药服务公司,,主营药物研发、生产及商业化服务,采用CDMO与药物开发销售双引擎模式。其母公司为保瑞药业股份有限公司(Bora Pharmaceuticals)是中国台湾领先的 CDMO(合同研发生产组织)及制药企业。
13
迪拓生物与罗氏达成多靶点合作与授权协议
10月8日,迪拓生物宣布已与罗氏达成研究合作及授权许可协议,旨在针对肿瘤学、免疫学领域的多个靶点,共同发现和开发新型分子胶降解剂(MGDs)。
迪拓将利用其专有平台针对特定治疗靶点发现分子胶降解剂。项目达到指定的研发阶段后,将交由罗氏继续推进后续的临床前与临床开发,并享有全球独家商业化权利。
杭州迪拓生物医药有限公司
迪拓生物成立于2023年,是一家专注分子胶降解剂(MGDs)研发的早期生物医药公司,核心是自主的高通量筛选平台。
14
三迭纪与强生达成战略合作并获股权投资
10月8日,三迭纪宣布,公司及其全资子公司三迭纪(上海)医药科技有限公司已与强生签署合作与许可协议。
双方将结合强生在药物开发方面的专业积累,以及三迭纪在3D打印制药和多肽等药物口服递送方面的技术能力,联合开发新型口服药物。
强生旗下风险投资机构强生创投(JJDC)同步对三迭纪进行股权投资。
三迭纪(南京)医药科技股份有限公司
三迭纪成立于2015年,专注于热熔沉积(FDM)3D打印药物制剂技术平台建设,覆盖剂型设计、生产设备及生产工艺,可提升药物开发效率与临床疗效。
15
晖致16.5亿美元收购Pacira BioSciences
10月8日,晖致(Viatris)与Pacira BioSciences宣布签订最终协议,晖致同意以每股36.50美元现金收购Pacira全部已发行普通股,合计股权价值约16.5亿美元。
此次收购将为晖致带来Pacira两款已上市、高毛利、受专利保护的美国成熟产品:EXPAREL和ZILRETTA。
EXPAREL(布比卡因脂质体注射混悬液):是一种采用特殊脂质体包裹技术的长效局部麻醉药,主要用于成人及12岁以上儿童的术后疼痛管理。2011 年 10 月获美国 FDA 首次批准上市,2018 年批准扩大使用范围至臂丛神经阻滞。国内恒瑞医药和科伦药业仿制药分别于2022年和2024年获批上市。
ZILRETTA(曲安奈德缓释注射混悬液):首款关节内注射缓释药物,活性成分为曲安奈德,采用PLGA 微球技术实现长效镇痛,主要用于治疗膝骨关节炎疼痛。2017年获美国 FDA 批准上市。2020年江苏泰诺医药获得中国权益。
Pacira BioSciences
https://www.pacira.com/
Pacira (纳斯达克:PCRX)成立于2006年,是一家总部位于美国加州布里斯班的专注非阿片类疼痛疗法的专科药企。
16
盟科药业与ClearideBio达成ADC项目许可合作
10月9日,盟科药业宣布,拟与瑞士ClearideBio Therapeutics签署两项协议:一是MRX-23项目的全球独占许可协议,二是基于公司自主开发的“STOPIN”抗体偶联药物(ADC)平台的多项目选择权合作协议。
前者首付款100万美元,研发、注册及销售里程碑付款名义上限合计2.23亿美元;后者约定ClearideBio可就最多6个靶点或靶点组合项目行使选择权,全部行权且里程碑全部达成的情况下,相关付款上限合计为7.5亿美元。
MRX-23:是盟科药业自主研发的一款靶向HER2的ADC候选药物,目前处于临床前阶段。
上海盟科药业股份有限公司
https://www.micurxchina.com/
盟科药业(688373.SH)成立于2007年,是一家以小分子化药研发为核心、聚焦感染性疾病领域的创新药企业。
ClearideBio Therapeutics AG
https://www.clearidebiotx.com/
ClearideBio成立于2025年12月,是一家总部位于瑞士巴塞尔的生物制药公司,专注于抗体偶联药物(ADC)等创新疗法。
扫码关注我们
药菓|iYaoGuo
图片来源于网络,版权归原作者 侵删请联系
2026-10-12
·微信
报告周期:2026年9月28日—10月11日Reporting Period: September 28 – October 11, 2026一、核心交易速览 | Deal Highlights at a Glance交易类型交易方资产/标的交易金额Out-Licensing恒瑞医药 × 诺和诺德HRS-1596(口服GLP-1/GIP双受体激动剂)最高$26亿Out-Licensing思璞锐 × 默沙东SPR2015(口服KRAS G12D抑制剂)最高$21.3亿Out-Licensing恩华药业 × Somnivera临床阶段在研药物(神经领域)最高$5.07亿+Out-Licensing亚虹医药 × Theramex希维她®(APL-1702)欧洲等地区权益超$2.5亿Out-Licensing盟科药业 × ClearideBioMRX-23(ADC)+ 平台技术合作最高$2.23亿Out-Licensing正大天晴 × STADATQB3570(帕博利珠单抗生物类似药)最高€5,300万+利润分成Licensing长春高新 × 保盛药业醋酸甲地孕酮口服混悬液全球权益$3,000万+最高$7,000万里程碑M&A晖致 × Pacira BioSciences100%股权(全现金)$16.5亿M&A盐野义 × IntraBio100%股权(全现金)$20亿M&A*ST集友 × 慧聚药业50.76%股权RMB 9.64亿
本周交易笔数 | Total Deals This Week:10项(含1项已交割确认交易)已披露交易总金额 | Total Disclosed Value:约$75.7亿 + €5,300万 + RMB 9.64亿二、出海授权 | Out-Licensing2.1 恒瑞医药与诺和诺德达成HRS-1596全球独家许可协议,潜在总额最高$26亿
Hengrui Pharma Enters Global Exclusive License Agreement with Novo Nordisk for HRS-1596 Worth Up to $2.6 Billion
公告日期:2026年9月29日
授权方:恒瑞医药(600276.SH; 01276.HK)
引进方:诺和诺德(Novo Nordisk A/S)
资产:HRS-1596,一款具有潜在每周一次口服给药潜力的胰高血糖素样肽-1(GLP-1)和抑胃肽(GIP)双受体激动剂,目前在中国获准开展用于体重管理和2型糖尿病的一期临床试验
授权范围:大中华地区以外的全球范围独家开发、生产和商业化权利
财务条款:
首付款:3亿美元
开发和商业化里程碑付款:最高23亿美元
销售提成:根据授权区域净销售额收取
总潜在交易价值:最高约26亿美元
备注:
该交易是恒瑞医药2026年以来又一笔重磅对外授权,进一步巩固其在中国创新药出海领域的领先地位
GLP-1/GIP双受体激动剂为当前代谢疾病领域最热门赛道之一,口服剂型较注射剂型具有显著的患者依从性优势2.2 思璞锐与默沙东达成SPR2015全球独家授权协议,潜在总价值$21.3亿
Simprova Enters Global Exclusive License Agreement with MSD for SPR2015 Worth Up to $2.13 Billion
公告日期:2026年9月28日
授权方:上海思璞锐医药科技有限公司(中国)
引进方:默沙东(MSD)
资产:SPR2015,一款在研临床前口服KRAS G12D(ON)抑制剂
授权范围:全球独家
财务条款:
首付款:未披露
里程碑付款及特许权使用费:潜在总价值最高21.3亿美元
备注:
思璞锐成立于2024年底,成立不到两年即达成超20亿美元对外授权,体现了中国早期创新药资产的全球竞争力
KRAS G12D为非小细胞肺癌、胰腺癌等实体瘤中的高频突变靶点,口服抑制剂开发为当前热门方向2.3 恩华药业与Somnivera签订独占许可协议,里程碑付款最高$5.07亿
Nhwa Pharma Enters Exclusive License Agreement with Somnivera with Up to $507 Million in Milestone Payments
公告日期:2026年9月29日
授权方:恩华药业(002262.SZ)
引进方:Somnivera, Inc.
资产:一款处于临床阶段的在研药物(神经领域)
授权范围:除中国大陆、香港特别行政区、澳门特别行政区及台湾地区以外的全球范围开发、生产和商业化独家权利
财务条款:
首付款:1,050万美元
里程碑付款:最高5.07亿美元
特许权使用费:按净销售额的一位数至低双位数百分比计算的分层特许权使用费
备注:
恩华药业同日公告第七届董事会第十次会议审议通过《关于签署独占许可协议暨对外投资的议案》及《关于参股公司GoodMood Holdings Limited增资的议案》
恩华药业在中枢神经系统药物领域深耕多年,本次授权为该公司在神经领域的又一次国际化布局2.4 亚虹医药与Theramex签订独家授权许可协议,交易总额超$2.5亿
Asieris Pharma Enters Exclusive License Agreement with Theramex Worth Over $250 Million
公告日期:2026年10月7日(公告)/ 10月8日(媒体披露)
授权方:亚虹医药(688176.SH)
引进方:Theramex HQ UK Limited(全球领先的女性健康专科制药公司,总部位于伦敦,在50多个国家开展业务)
资产:APL-1702(商品名:希维她®/CEVIRA®),一款全球首创的光动力治疗产品,由盐酸氨酮戊酸己酯软膏和一次性使用宫颈光动力治疗灯组成,用于治疗宫颈高级别鳞状上皮内病变(HSIL)
授权范围:欧洲国家以及澳大利亚、新西兰和土耳其的独家权益,亚虹医药保留全球其余区域相关权益
财务条款:
首付款:1,500万美元
近期注册里程碑付款:1,100万美元
商业化里程碑付款及分级销售提成
交易总金额:超过2.5亿美元
备注:
本次交易首付款须满足若干条件,包括签署供货协议、CEVIRA®生产基地通过审计、与上游许可协议保持一致衔接,以及就器械临床价值评估与欧盟委员会达成澄清确认
APL-1702于2026年2月获EMA受理上市许可申请,2026年3月获NMPA批准上市2.5 盟科药业与ClearideBio签署MRX-23独家许可及平台技术合作协议
MicuRx Pharma Signs Exclusive License and Platform Technology Agreement with ClearideBio for MRX-23
公告日期:2026年10月8日(董事会审议通过)
授权方:盟科药业(688373.SH)
引进方:ClearideBio Therapeutics AG(瑞士)
资产:MRX-23,盟科药业在研的一款抗体药物偶联物(ADC)
合作内容:分别签订MRX-23项目独家许可协议,以及许可方平台技术合作协议
财务条款:
研发、注册及销售里程碑付款名义上限合计:2.23亿美元
平台合作协议:ClearideBio在就具体靶点或靶点组合行使选择权并支付行权款后,另行约定
备注:盟科药业董事会以6票同意、1票弃权审议通过该议案2.6 正大天晴与STADA就生物类似药达成战略合作
Chia Tai Tianqing Enters Strategic Biologics Collaboration with STADA
公告日期:2026年9月28日
授权方:正大天晴药业集团股份有限公司(中国生物制药附属公司,01177.HK)
引进方:STADA Arzneimittel AG(德国)
资产:TQB3570(帕博利珠单抗生物类似药)为首个合作产品
授权范围:欧盟及英国等地的独家商业化权利
财务条款:
正大天晴最高可获5,300万欧元付款及利润分成
双方计划探讨将其他三款生物类似药纳入合作
备注:
帕博利珠单抗(Keytruda)2025年全球销售额约317亿美元
据IQVIA估算,2025年至2034年间,美国市场将有118种生物药失去专利保护,对应销售敞口超过2,300亿美元三、引进授权 | In-Licensing3.1 长春高新子公司拟以$3,000万+里程碑取得醋酸甲地孕酮口服混悬液全球权益
Changchun High-Tech Subsidiary to Acquire Global Rights to Megestrol Acetate Oral Suspension for $30 Million Plus Milestones
公告日期:2026年10月7日
引进方:GENSCI Singapore Pte. Ltd.(长春高新控股子公司金赛药业的全资子公司)
授权方:保盛药业
资产:醋酸甲地孕酮口服混悬液(美适亚®),该产品已纳入国家医保目录
授权范围:全球除匈牙利外地区的知识产权(含商标等)及药品上市许可持有人权益
财务条款:
交易金额:3,000万美元
里程碑付款:最高7,000万美元
备注:GENSCI Singapore同时授权委托保盛药业生产及长期供应该产品四、全球并购 | Global M&A4.1 晖致以$16.5亿全现金收购Pacira BioSciences
Viatris to Acquire Pacira BioSciences for $1.65 Billion in All-Cash Deal
公告日期:2026年10月8日
收购方:晖致(Viatris Inc.,Nasdaq: VTRS)
被收购方:Pacira BioSciences, Inc.(Nasdaq: PCRX)
交易金额:每股36.50美元现金,总交易金额约16.5亿美元,较前一交易日收盘价溢价44.8%
预计完成时间:2026年底前
备注:
晖致已就本次交易签署合并协议(Agreement and Plan of Merger)
Pacira专注于非阿片类疼痛管理领域,核心产品包括EXPAREL®(布比卡因脂质体注射混悬液)和iovera°系统
本次收购是晖致在专科药物领域的重要战略布局4.2 盐野义以$20亿全现金收购IntraBio
Shionogi to Acquire IntraBio for $2 Billion in All-Cash Deal
公告日期:2026年10月5日(董事会批准)/ 10月6日(公开披露)
收购方:盐野义制药(Shionogi & Co., Ltd.,日本)
被收购方:IntraBio Inc.(美国生物制药公司)
交易金额:20亿美元前期对价(全现金),支付给IntraBio股东
交易架构:IntraBio将成为盐野义美国子公司Shionogi Inc.的全资子公司
资产亮点:
Aqneursa(levacetylleucine):已于2024年9月获FDA批准用于C型尼曼匹克病的神经系统表现,2026年1月获EMA批准;2026年9月18日获FDA批准用于成人及儿童共济失调-毛细血管扩张症(A-T)的治疗
盐野义CEO表示,该收购展现了公司“打造领先全球罕见病业务的坚定承诺”
战略意义:
盐野义继收购Radicava后,进一步深化在罕见病领域的布局
交易反映了大型药企在2026—2032年$5,000亿专利悬崖背景下,对外部创新资产日益增长的依赖4.3 *ST集友以RMB 9.64亿收购慧聚药业50.76%股权完成过户
*ST Jiyou Completes RMB 964 Million Acquisition of 50.76% Stake in Huiju Pharma
公告日期:2026年10月9日(过户完成公告)
收购方:*ST集友(603429.SH)
被收购方:慧聚药业
收购比例:50.76%股权
交易金额:9.6444亿元人民币现金
交易进展:已完成资产过户,慧聚药业成为控股子公司并纳入合并报表,公司已支付80%的交易价款
资产亮点:慧聚药业持有阿瑞匹坦胶囊注册批件五、数据面板 | Data Dashboard5.1 交易类型分布 | Deal Type Distribution交易类型数量占比出海授权(Out-Licensing)660.0%引进授权(In-Licensing)110.0%并购交易(M&A)330.0%合计10100%5.2 交易地域分布 | Geographic Distribution授权方/被收购方所在地数量中国7美国2欧洲15.3 中国创新药出海累计数据(截至2026年10月)指标数据来源对外授权交易总额突破1,200亿美元,同比增长36%新华社首付款规模超100亿美元新华社2026上半年涉及中国原创资产授权交易总金额920亿美元,相当于2025年全年的88%IQVIA2026上半年全球Top 10 BD交易中中国药企席位8席行业统计2025年大型药企外部引进药物资产中许可方来自中国的比例40%IQVIA
数据来源:新华社、IQVIA及公开行业统计六、本期关注 | Spotlight of the Week两日三单61.3亿美元:中国创新药出海“黄金窗口”开启
2026年9月28日至29日的48小时内,中国创新药行业连续落地三笔重磅BD交易——思璞锐×默沙东($21.3亿)、恒瑞医药×诺和诺德($26亿)、恩华药业×Somnivera($5.07亿+),合计潜在总金额达61.3亿美元,仅首付款就超过7亿美元。
这一集中爆发并非偶然。 结合本周其他交易,中国创新药出海呈现三大结构性升级:
1. 资产类型全面多元化。 从恒瑞的口服GLP-1/GIP双受体激动剂到思璞锐的口服KRAS G12D抑制剂,从恩华药业的神经领域在研药物到盟科药业的ADC产品,中国出海资产已从ADC、双抗等热门赛道,拓展至代谢疾病、KRAS靶向、神经科学等多个前沿领域。
2. 临床阶段持续前移。 思璞锐的SPR2015尚处临床前阶段即获默沙东21.3亿美元背书,公司成立不到两年便完成重磅出海。这一趋势与和黄医药此前将临床前ATTC药物授权给GSK的逻辑一致——MNC对中国早期创新资产的兴趣正在从“验证后的分子”向“平台能力”延伸。
3. 出海模式持续进化。 亚虹医药的“条件性授权”(首付款需满足生产基地审计、欧盟委员会澄清确认等条件)、盟科药业的“ADC+平台技术”组合授权,均显示中国药企在BD交易结构设计上日趋成熟。
正大天晴与STADA的生物类似药合作则代表了另一条出海路径——在帕博利珠单抗等“超级大品种”专利到期窗口期,中国药企凭借工艺和成本优势切入全球生物类似药市场。正如行业分析所指出的,这一轮生物类似药出海比拼的不再是单纯的成本,而是“从细胞株构建、工艺放大到全球商业化可靠供应的体系能力”。七、来源与免责声明 | Sources and Disclaimer
本报告基于各公司官方公告、证券交易所披露文件及企业官网新闻稿等公开信息整理。报告仅供参考,不构成任何投资建议或交易推荐。数康朝科不承担使用本报告产生的任何责任,亦与任何机构无关联。
This report is compiled based on publicly available information, including official company announcements, stock exchange disclosures, and corporate press releases. This report is for reference purposes only and does not constitute any investment advice or trading recommendation. Shukang Chaoke assumes no liability arising from its use and is not affiliated with any other organization.
中关村(朝阳)数字医疗产业园为北京市首个数字医疗特色产业园,围绕基础研究、科研转化、临床验证、注册上市和应用场景等全周期,构建“技术、人才、资金、市场”等全要素全价值链服务体系,建设国际领先的数字医疗产业创新高地。
招商电话:13601102717 (吕女士)
园区地址:中关村(朝阳)数字医疗产业园
引进/卖出临床1期抗体药物偶联物生物类似药
2026-10-10
·米内网
看点
view
本周,中药保护品种、中药饮片重磅新政同日发布,三甲医院原副院长“落马”;市场迎变局,多个省际联盟集采来袭,20亿明星药“生变”,9个中成药转为OTC,80个药降价;研发新动态,金赛药业、乐普医疗大爆发;企业大新闻,石药集团8项最新临床试验进展将于2026 ESMO年会上发布,维生素龙头进军创新药研发领域,知名企业遭重罚……医药行业一周大事件,精彩不容错过!
中药保护品种、中药饮片重磅新政同日发布
10月8日,国家药监局官网发布加强中药品种保护工作公告,进一步加强中药品种保护管理,提升中药品种保护审评、审批工作的规范性。同日,还发布了按照省级中药饮片炮制规范炮制的中药饮片跨省级行政区域销售、使用管理规定有关事项通告,明确生产、经营、使用及监管各方责任,建立备案、标签核验、取消备案、召回和法律责任等机制,保障易混淆品种跨省流通中药饮片质量安全。以“放开流通、差异备案、标签提示”为核心,既畅通跨省流通,又守住安全底线,对中药饮片产业和中医药服务高质量发展具有积极意义。(国家药监局)
多个省际联盟集采来袭
近日,浙江牵头开展部分化学药品省际联盟集采产品信息维护工作,涉及49个品种,维护时间为9月30日至10月15日17时;江苏省牵头、全国各省(市、自治区)和新疆生产建设兵团共同参与,成立“部分化学药品省际联盟(江苏)集中带量采购联盟”,对部分化学药品开展联盟带量采购,涉及49个品种,维护时间为9月30日至10月15日17时;广东云南省际联盟集中带量采购相关药品信息预填报工作,涉及68个品种,预填报时间为9月28日9时-10月15日18时。(赛柏蓝)
最大降幅57%,80个药降价
10月9日,黑龙江省公共资源交易中心发布2026年已挂网药品价格治理企业自主申请价格调整公示(第三十二批),涉及80个药品,最大降幅为57%。(黑龙江省公共资源交易中心)
20亿明星药“生变”
10月8日,国家药监局官网发布公告,为进一步保障公众用药安全,根据药品不良反应评估结果,国家药监局决定对碘克沙醇注射液说明书内容进行统一修订。其中,所有碘克沙醇注射液上市许可持有人,按照相关要求修订说明书,于2026年12月28日前报省级药品监督管理部门备案。药品上市许可持有人应当对新增不良反应发生机制开展深入研究,采取有效措施做好药品使用和安全性问题的宣传培训,指导医师、药师合理用药。(国家药监局)
米内数据:
碘克沙醇注射液在近年中国三大终端六大市场(统计范围详见本文末)均超过20亿元销售规模,2026年上半年同比增长8.54%,是造影剂(化+生)TOP2产品。
9个中成药转为OTC,康缘、济川……独家品种在列
10月8日,国家药监局发布公告,经国家药监局组织论证和审核,莲心胶囊、筋骨止痛凝胶、清宁丸等9个品种由处方药转换为非处方药。其中,筋骨止痛凝胶(康缘药业)、芪药消渴胶囊(陕西康惠制药)、健胃消食口服液(济川药业)等7个为独家品种。(米内网整理)
品种名单
注:*为独家品种
金赛药业大爆发
10月9日,长春高新发布公告,其控股子公司长春金赛药业的甲磺酸亮丙瑞林注射液(6M)获批上市,该产品是一种促性腺激素释放激素激动剂(GnRHa)类长效制剂,适应症为需要雄激素去势治疗的前列腺癌。10月8日,长春金赛药业的治疗用生物制品1类新药GenSci155注射液获批临床,拟用于预防早产儿支气管肺发育不良(BPD)、治疗原发性胰岛素样生长因子-1缺乏症(PIGFD);长春金赛药业的全资子公司GENSCI Singapore与保盛药业拟签署《资产买卖合约》与《供货合约》。保盛药业将其持有的醋酸甲地孕酮口服混悬液全球范围除匈牙利以外地区专属于该产品的知识产权(含商标等)及药品上市许可持有人权益转移给GENSCI Singapore,同时GENSCI Singapore授权委托保盛药业生产及长期供应该产品。(公司公告)
乐普重磅新品再下一城
10月8日,乐普医疗发布公告,其控股子公司上海民为生物获得美国FDA关于同意MWN117注射液开展临床试验的通知书。该药品为靶向抑制INHBE的siRNA药物,拥有全球知识产权,已于今年8月获得CDE临床试验批准,适应症为超重或肥胖。目前,国内外尚无同类药物获批上市。(公司公告)
亿级独家中成药喷雾剂亮了
10月7日,华东医药发布消息,其全资子公司华东医药(贵州)药业的独家品种伤科灵喷雾剂,被同时纳入《膝骨关节炎阶梯治疗专家共识(2026修订版)》与《慢性关节疼痛非手术治疗指南(2026版)》两大权威指南、共识,苗药外用的临床价值获得专家一致认证,循证医学证据进一步夯实。(证券日报)
米内数据:
伤科灵喷雾剂在近年中国三大终端六大市场销售额均超过1亿元,2026年上半年同比增长46.15%,是中成药气雾剂/喷雾剂与粉雾剂TOP4产品。
石药8项最新临床试验进展将于2026 ESMO年会上发布
10月5日,石药集团发布公告,集团将于2026年10月23日至10月27日在西班牙马德里召开的欧洲肿瘤内科学会(ESMO)年会上展示8项最新临床试验进展,其中2项入选最新突破性摘要(LBA)。本次入选的8项临床进展将分别以1项优选口头报告、3项快速口头报告、3项壁报及1项电子壁报的形式展示,覆盖乳腺癌、肺癌、胃癌、肝癌、结肠癌、血管周围上皮样细胞瘤等瘤种,充分体现集团在肿瘤治疗领域的研发实力与临床研究能力。(公司公告)
延伸阅读:
2026年欧洲肿瘤内科学会(ESMO)年会作为全球肿瘤领域顶级综合性学术盛会,本届大会官网已披露超90项突破性摘要(LBA),其中12项高含金量、具备颠覆性临床实践价值的核心研究将在全体大会重磅发布。
维生素龙头进军创新药研发领域
10月8日,花园生物发布公告,公司近日与广州国家实验室签署《25-羟基胆固醇新药研发项目合作协议》,标志着公司正式进军创新药研发领域。此次合作以发起设立合资公司的方式,推进25-羟基胆固醇及其前药类广谱抗病毒药物的研发、注册、生产与商业化,是国家级科研平台与产业龙头的强强联合。(上海证券报·中国证券网)
医保结算违规被查,知名企业遭重罚
10月9日,光正眼科发布公告,其下属上海新视界眼科医院有限公司于近日收到上海市医疗保障局出具的《行政处罚决定书》,主要内容为上海市医疗保障局对上海新视界眼科医院有限公司进行调查,发现医院在医保结算过程中,将不符合医疗保障基金支付范围的医药费用纳入医疗保障基金结算,造成医疗保障基金损失。依据有关规定,对上海新视界眼科医院有限公司作出行政处罚,罚款104.56万元。(北京商报)
博雅生物、重药控股高管变动
10月9日,博雅生物发布公告,邱凯因工作调整,申请辞去公司第八届董事会董事长及非独立董事职务,同时一并辞去公司董事会战略与ESG委员会主任委员职务以及提名、薪酬与考核委员会委员职务,辞任后将不再担任公司任何职务;公司召开第八届董事会第二十三次会议,同意提名李宁为公司第八届董事会非独立董事候选人。同日,重药控股发布公告,魏云因工作调整,申请辞去公司董事、战略与可持续发展委员会委员职务,辞职后不再担任公司任何职务。此外,鉴于魏云、陈义海离任,公司召开第九届董事会第二十六次会议审议通过了《关于增补董事并确定其报酬标准的议案》,根据公司股东推荐,经提名委员会审查通过,董事会同意提名潘臻、刘全喜为公司第九届董事会非独立董事候选人。(公司公告)
三甲医院原副院长“落马”
10月8日,中央纪委国家监委网站发布要闻,据贵州省纪委监委消息:九三学社贵州省委原副主委(兼),贵州医科大学附属医院原副院长李建阳涉嫌严重违纪违法,目前正接受贵州省纪委监委纪律审查和监察调查。(中央纪委国家监委网站)
注:米内网《中国三大终端六大市场药品竞争格局》,统计范围:城市公立医院和县级公立医院、城市社区中心和乡镇卫生院、城市实体药店和网上药店,不含民营医院、私人诊所、村卫生室,不含县乡村药店;上述销售额以产品在终端的平均零售价计算。
免责声明:本文仅作医药信息传播分享,并不构成投资或决策建议。
100 项与 安成国际药业股份有限公司 相关的药物交易
登录后查看更多信息
100 项与 安成国际药业股份有限公司 相关的转化医学
登录后查看更多信息
组织架构
使用我们的机构树数据加速您的研究。
登录
或
管线布局
2026年10月16日管线快照
管线布局中药物为当前组织机构及其子机构作为药物机构进行统计,早期临床1期并入临床1期,临床1/2期并入临床2期,临床2/3期并入临床3期
临床申请批准
1
2
临床1期
批准上市
4
4
其他
登录后查看更多信息
当前项目
| 药物(靶点) | 适应症 | 全球最高研发状态 |
|---|---|---|
萘普生钠 ( COX-1 x COX-2 ) | 肌腱病 更多 | 批准上市 |
赖诺普利 ( ACE ) | 高血压 更多 | 批准上市 |
阿替洛尔 ( β1-adrenergic receptor ) | 高血压 更多 | 批准上市 |
盐酸安非他酮 ( CYP2D6 x DAT x NET x adrenergic receptor ) | 重度抑郁症 更多 | 批准上市 |
NRT-023 ( GABAA receptor ) | 产后抑郁症 更多 | 临床1期 |
登录后查看更多信息
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
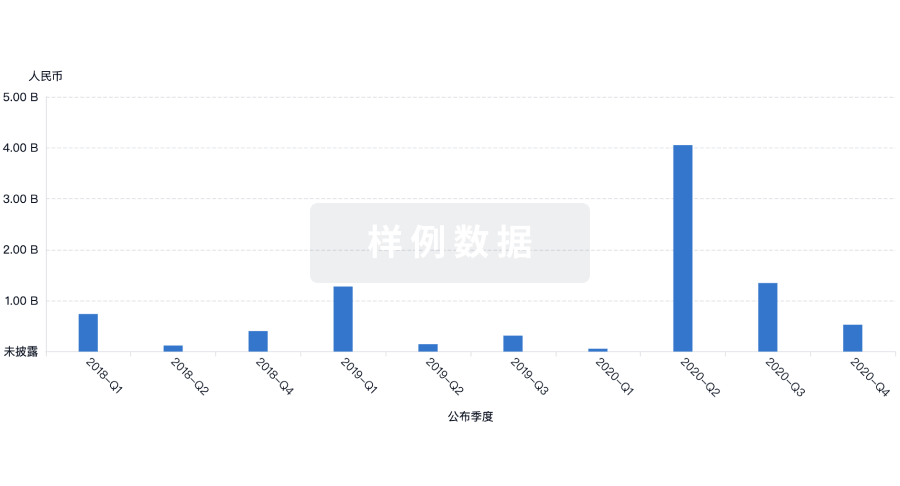
营收
使用 Synapse 探索超过 36 万个组织的财务状况。
登录
或
科研基金(NIH)
访问超过 200 万项资助和基金信息,以提升您的研究之旅。
登录
或
投资
深入了解从初创企业到成熟企业的最新公司投资动态。
登录
或
融资
发掘融资趋势以验证和推进您的投资机会。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用