预约演示
更新于:2026-11-09
Bevacizumab biosimilar (Bio-Thera Solutions)
贝伐珠单抗生物类似药 (百奥泰生物)
更新于:2026-11-09
概要
基本信息
药物类型 生物类似药、单克隆抗体 |
别名 Bevacizumab Biosimilar (Bio-Thera Solutions, Ltd.)、BEVACIZUMAB-TNJN、贝伐珠单抗生物类似药(百奥泰生物制药股份有限公司) + [6] |
靶点 |
作用方式 抑制剂 |
作用机制 VEGF-A抑制剂(血管内皮生长因子A抑制剂)、血管生成抑制剂 |
在研适应症 |
非在研适应症 |
原研机构 |
非在研机构- |
最高研发阶段批准上市 |
最高研发阶段(中国)批准上市 |
特殊审评- |


登录后查看时间轴
结构/序列
Sequence Code 41632H
当前序列信息引自: *****
Sequence Code 41637L
当前序列信息引自: *****
关联
17
项与 贝伐珠单抗生物类似药 (百奥泰生物) 相关的临床试验NCT07904845
A Multicenter, Open-Label, Phase 1a/b First-in-Human Study to Investigate the Safety, Tolerability, Pharmacokinetics, and Preliminary Antitumor Activity of BON-C1393 in Patients With Selected Advanced Solid Tumors
NCT07811271
A Phase 3, Open-label, Multicenter, Randomized Study of BG-C9074 With Bevacizumab Versus Bevacizumab as First-line Maintenance Therapy for Patients With Epithelial Ovarian, Fallopian Tube, or Primary Peritoneal Cancers Who Have Not Progressed After First-line Platinum-based Chemotherapy Plus Bevacizumab (Starstone-Ovarian 301/GOG-3144/ENGOT-ov108/APGOT-OV29)
ChiCTR2600132995
Efficacy and Safety of Bevacizumab Combined with Chemotherapy as Firstline Therapy for Pediatric Locally Advanced and Metastatic Soft Tissue Sarcoma/Ewing Sarcoma: A Prospective, Singlearm Clinical Study
100 项与 贝伐珠单抗生物类似药 (百奥泰生物) 相关的临床结果
登录后查看更多信息
100 项与 贝伐珠单抗生物类似药 (百奥泰生物) 相关的转化医学
登录后查看更多信息
100 项与 贝伐珠单抗生物类似药 (百奥泰生物) 相关的专利(医药)
登录后查看更多信息
4
项与 贝伐珠单抗生物类似药 (百奥泰生物) 相关的文献(医药)2023-11-01Cancer medicine
Efficacy and safety of the proposed bevacizumab biosimilar BAT1706 compared with reference bevacizumab in patients with advanced nonsquamous non‐small cell lung cancer: A randomized, double‐blind, phase III study
Article
作者: Zhendong Chen ; Kostiuk Oleksandr ; Li Zhang ; Zhihua Liu ; Ozgur Ozyilkan ; Jun Chen ; Irfan Cicin ; Jin-Chen Yu ; Jose David Gomez Rangel ; Bondarenko Igor ; Yihong Shen ; Helong Zhang ; Likun Chen ; Qingfeng Dong ; Timucin Cil ; Shuqiang Song ; Xingya Li ; Ziyi Fu
Abstract:
Background:
BAT1706 is a proposed biosimilar of bevacizumab (Avastin®). We aimed to compare the efficacy and safety of BAT1706 with that of EU‐sourced reference bevacizumab (EU‐bevacizumab) in patients with advanced nonsquamous non‐small cell lung cancer (NSCLC).
Methods:
Patients were randomized 1:1 to BAT1706 plus paclitaxel and carboplatin (BAT1706 arm) or EU‐bevacizumab plus paclitaxel and carboplatin (EU‐bevacizumab arm) given every 3 weeks for six cycles, followed by maintenance therapy with BAT1706 or EU‐bevacizumab. The primary endpoint was overall response rate at week 18 (ORR18). Clinical equivalence was demonstrated if the 90% confidence interval (CI) of the BAT1706:EU‐bevacizumab ORR18 risk ratio was contained within the predefined equivalence margins of 0.75–1.33 (China National Medical Products Administration requirements), or 0.73–1.36 (US Food and Drug Administration), or if the 95% CI of the ORR18 risk difference between treatments was contained within the predefined equivalence margin of −0.12 to 0.15 (EMA requirements).
Results:
In total, 649 randomized patients (BAT1706, n = 325; EU‐bevacizumab, n = 324) received at least one cycle of combination treatment. The ORR18 was comparable between the BAT1706 and EU‐bevacizumab arms (48.0% and 44.5%, respectively). The ORR18 risk ratio of 1.08 (90% CI: 0.94–1.24) and the ORR18 risk difference of 0.03 (95% CI: −0.04 to 0.11) were within the predefined equivalence margins, demonstrating the biosimilarity of BAT1706 and EU‐bevacizumab. The safety profile of BAT1706 was consistent with that of EU‐bevacizumab and no new safety signals were observed.
Conclusion:
In patients with advanced nonsquamous NSCLC, BAT1706 demonstrated clinical equivalence to EU‐bevacizumab in terms of efficacy, safety, pharmacokinetics, and immunogenicity.
2023-09-01Drugs in R&D
Physicochemical and Functional Similarity Assessment Between Proposed Bevacizumab Biosimilar BAT1706 and Reference Bevacizumab
Article
作者: Liu, Yujie ; Liu, Cuihua ; Liu, Yuanmei ; Mei, Xiong ; Cao, Di ; Xie, Jianhua ; Li, Shengfeng ; Yang, Yili ; Deng, Chunping ; Wang, Guangying
BACKGROUND:
BAT1706 is a proposed biosimilar of bevacizumab, a vascular endothelial growth factor A (VEGF-A)-targeting biologic used to treat several different cancers, including metastatic colorectal cancer. A comprehensive physicochemical and functional similarity assessment is a key component of demonstrating biosimilarity between a reference biologic and a proposed biosimilar. Here we report the physicochemical and functional similarity of BAT1706 and reference bevacizumab sourced from both the United States (US-bevacizumab) and the European Union (EU-bevacizumab).
METHOD:
A large range of product attributes, including primary and higher order structure, post-translational modifications, purity, stability, and potency, were characterized for BAT1706 and EU/US-bevacizumab using sensitive state-of-the-art analytical techniques. Up to 18 lots of US- and 29 lots of EU-bevacizumab, and 10 unique drug substance lots of BAT1706, were assessed.
RESULT:
BAT1706 was shown to have an identical amino acid sequence and an indistinguishable higher-order structure compared with EU/US-bevacizumab. BAT1706 and EU/US-bevacizumab also exhibited similar post-translational modifications, glycan profiles, and charge variants. Potency, assessed using a wide range of bioassays, was also shown to be comparable between BAT1706 and EU/US-bevacizumab, with statistical equivalence demonstrated for VEGF-A binding and neutralizing activity.
CONCLUSION:
Overall, this extensive comparability exercise demonstrated BAT1706 to match EU/US-bevacizumab in terms of all physicochemical and functional attributes assessed.
2018-10-01Cancer chemotherapy and pharmacology4区 · 医学
Tolerance, variability, and pharmacokinetics of bevacizumab biosimilars in Chinese healthy male subjects
4区 · 医学
Article
作者: Qingmei Li ; Yue Hu ; Cuiyun Li ; Chengjiao Liu ; Xiaoxue Zhu ; Hong Zhang ; Jing Wang ; Guiling Chen ; Zhenwei Shen ; Haijing Wei ; Yanhua Ding ; Xiaojiao Li
OBJECTIVE:
The aim of this study was to explore the tolerance, variability, and pharmacokinetics (PK) of bevacizumab biosimilars (MIL60, BAT1706, IBI305) in Chinese healthy male subjects.
METHODS:
This randomized, double-blind, two-arm, parallel studies included three separate investigations, which were conducted by three sponsors to investigate the bioequivalence of bevacizumab biosimilars (MIL60, BAT1706, IBI305) with that of bevacizumab-EU as a reference drug. Subjects received a single-dose of 1 or 3 mg/kg of the bevacizumab biosimilars or bevacizumab-EU and were followed up for 70-99 days. Serum concentrations of bevacizumab, antidrug antibody (ADA), and neutralizing antibody (NAb) were measured using electrochemiluminescence. In addition, the PK parameters were determined using non-compartmental methods. The safety assessments included adverse events, hematology tests, and biochemistry tests.
RESULTS:
The three bevacizumab biosimilars exhibited similar PK properties to that of bevacizumab-EU. Bevacizumab demonstrated linear PK properties and a concentration-dependent disposition. When comparing the three biosimilars with bevacizumab-EU, the 90% CIs of the ratios for Cmax, AUC0-t, and AUC0-∞ were within 80-125%. The inter-CV ranged from 12.6 to 23.3%. Three subjects in the biosimilar groups and bevacizumab-EU were positive for the ADA and negative for the NAb. Treatment-related mild or moderate adverse events were reported in 56-80 and 36-80% of subjects in the biosimilar and bevacizumab treatment arms, respectively.
CONCLUSIONS:
The bevacizumab biosimilars exhibit similar PK characteristics to that of the reference product bevacizumab-EU. The inter-CV is moderate and less than 25% in all cases. The safety profile was similar among bevacizumab biosimilars and bevacizumab-EU with significant adverse events.
607
项与 贝伐珠单抗生物类似药 (百奥泰生物) 相关的新闻(医药)2026-11-08
·今日头条
上市批准财报带量采购引进/卖出
2026-11-08
·千百药讯
抗体药物偶联物临床3期生物类似药CSCO会议临床1期
2026-11-08
·财报显影
100 项与 贝伐珠单抗生物类似药 (百奥泰生物) 相关的药物交易
登录后查看更多信息
外链
| KEGG | Wiki | ATC | Drug Bank |
|---|---|---|---|
| D06409 | 贝伐珠单抗生物类似药 (百奥泰生物) |
研发状态
批准上市
10 条最早获批的记录, 后查看更多信息
登录
| 适应症 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|
| 不可切除的肝细胞癌 | 中国 | 2026-08-20 | |
| 晚期肾细胞癌 | 欧盟 | 2024-07-26 | |
| 晚期肾细胞癌 | 冰岛 | 2024-07-26 | |
| 晚期肾细胞癌 | 列支敦士登 | 2024-07-26 | |
| 晚期肾细胞癌 | 挪威 | 2024-07-26 | |
| EGFR阳性非鳞状非小细胞肺癌 | 欧盟 | 2024-07-26 | |
| EGFR阳性非鳞状非小细胞肺癌 | 冰岛 | 2024-07-26 | |
| EGFR阳性非鳞状非小细胞肺癌 | 列支敦士登 | 2024-07-26 | |
| EGFR阳性非鳞状非小细胞肺癌 | 挪威 | 2024-07-26 | |
| 转移性乳腺癌 | 欧盟 | 2024-07-26 | |
| 转移性乳腺癌 | 冰岛 | 2024-07-26 | |
| 转移性乳腺癌 | 列支敦士登 | 2024-07-26 | |
| 转移性乳腺癌 | 挪威 | 2024-07-26 | |
| 转移性宫颈癌 | 欧盟 | 2024-07-26 | |
| 转移性宫颈癌 | 冰岛 | 2024-07-26 | |
| 转移性宫颈癌 | 列支敦士登 | 2024-07-26 | |
| 转移性宫颈癌 | 挪威 | 2024-07-26 | |
| 转移性非小细胞肺癌 | 欧盟 | 2024-07-26 | |
| 转移性非小细胞肺癌 | 冰岛 | 2024-07-26 | |
| 转移性非小细胞肺癌 | 列支敦士登 | 2024-07-26 |
未上市
10 条进展最快的记录, 后查看更多信息
登录
| 适应症 | 最高研发状态 | 国家/地区 | 公司 | 日期 |
|---|---|---|---|---|
| 晚期癌症 | 临床3期 | 美国 | 2019-12-19 | |
| 晚期癌症 | 临床3期 | 中国 | 2019-12-19 | |
| 晚期癌症 | 临床3期 | 日本 | 2019-12-19 | |
| 晚期癌症 | 临床3期 | 澳大利亚 | 2019-12-19 | |
| 晚期癌症 | 临床3期 | 法国 | 2019-12-19 | |
| 晚期癌症 | 临床3期 | 意大利 | 2019-12-19 | |
| 晚期癌症 | 临床3期 | 马来西亚 | 2019-12-19 | |
| 晚期癌症 | 临床3期 | 新西兰 | 2019-12-19 | |
| 晚期癌症 | 临床3期 | 波兰 | 2019-12-19 | |
| 晚期癌症 | 临床3期 | 韩国 | 2019-12-19 |
登录后查看更多信息
临床结果
临床结果
适应症
分期
评价
查看全部结果
临床2期 | 肝细胞癌 一线 | 94 | 壓夢獵積壓淵繭壓淵網(網願顧窪繭繭鏇壓築願) = 獵鏇壓齋衊膚築願築積 憲顧鹹窪襯製鹽憲艱齋 (願顧遞齋選鑰夢選製築, 25.2 ~ 50.3) 更多 | 积极 | 2026-04-28 | ||
壓夢獵積壓淵繭壓淵網(網願顧窪繭繭鏇壓築願) = 鹹獵獵鑰窪糧獵遞壓窪 憲顧鹹窪襯製鹽憲艱齋 (願顧遞齋選鑰夢選製築, 23.7 ~ 59.4) 更多 | |||||||
临床2期 | 94 | (Arm A: Ociperlimab + Tislelizumab + BAT1706) | 醖鬱鏇製糧糧淵醖蓋顧 = 網構衊觸鬱遞糧願艱簾 窪願願遞窪觸蓋鹹廠夢 (淵衊窪蓋憲鏇築襯餘齋, 遞醖築憲鏇糧襯壓鑰構 ~ 齋構網糧鏇鹽廠蓋廠獵) 更多 | - | 2025-02-24 | ||
(Arm B: Tislelizumab + BAT1706) | 醖鬱鏇製糧糧淵醖蓋顧 = 選構醖襯構網窪遞簾淵 窪願願遞窪觸蓋鹹廠夢 (淵衊窪蓋憲鏇築襯餘齋, 選艱鑰廠網鏇鬱選襯網 ~ 淵餘襯窪鹽製鬱衊獵窪) 更多 | ||||||
临床3期 | 649 | 遞醖艱築廠觸簾簾糧選(顧憲鬱網範糧艱壓窪簾) = 窪鏇艱淵餘鏇選積艱繭 蓋鏇鹹繭夢網鹽選窪膚 (選遞夢蓋鬱餘構網遞築 ) | 相似 | 2023-11-01 | |||
EU-bevacizumab | 遞醖艱築廠觸簾簾糧選(顧憲鬱網範糧艱壓窪簾) = 鹹醖顧廠齋顧窪夢遞遞 蓋鏇鹹繭夢網鹽選窪膚 (選遞夢蓋鬱餘構網遞築 ) | ||||||
临床2期 | 94 | 鹹糧遞襯願積網積襯獵(製淵築鏇艱積鬱鑰淵遞) = 範積簾憲獵築範網鹽鏇 鬱淵衊鹹蓋鏇積積醖蓋 (願憲顧構鬱醖繭遞鑰選, 23.7 ~ 48.7) 更多 | 不佳 | 2023-10-21 | |||
鹹糧遞襯願積網積襯獵(製淵築鏇艱積鬱鑰淵遞) = 糧鑰憲獵積襯製廠遞繭 鬱淵衊鹹蓋鏇積積醖蓋 (願憲顧構鬱醖繭遞鑰選, 21.1 ~ 56.3) 更多 | |||||||
临床3期 | 651 | (EU Avastin®) | 獵齋鹽繭鏇鹹築觸蓋願 = 遞鹽鏇鏇遞餘壓壓觸衊 顧構襯鹹蓋齋鏇憲範淵 (廠積鹽製膚積顧衊選廠, 構餘蓋艱艱鬱襯顧餘鑰 ~ 鑰築積餘網憲鹽淵艱齋) 更多 | - | 2021-09-13 | ||
(BAT1706) | 獵齋鹽繭鏇鹹築觸蓋願 = 顧鬱觸鬱鹽餘夢網窪鬱 顧構襯鹹蓋齋鏇憲範淵 (廠積鹽製膚積顧衊選廠, 願衊廠遞顧艱襯觸選範 ~ 衊夢顧構夢壓獵鬱選獵) 更多 | ||||||
临床1期 | - | 128 | 艱醖構鬱製願遞範遞範(糧構餘襯顧構憲糧積願) = 99-112% for BAT1706 versus EU-BEV, 97-110% for BAT1706 vs US-BEV and 92-104% for EU-BEV versus US-BEV comparisons, respectively, demonstrating biosimilarity. 鏇觸簾顧糧獵觸壓範選 (齋製築壓構繭顧網繭繭 ) 更多 | 积极 | 2019-06-01 | ||
Pubmed 人工标引  | 临床1期 | - | - | 鹽鏇窪積積襯網憲鏇膚(製醖鑰蓋網膚壓壓淵夢) = Bevacizumab demonstrated linear PK properties and a concentration-dependent disposition. When comparing the three biosimilars with bevacizumab-EU, the 90% CIs of the ratios for Cmax, AUC0-t, and AUC0-∞ were within 80-125%. The inter-CV ranged from 12.6 to 23.3%. 範觸顧網膚簾簾構齋蓋 (淵鏇鹽簾襯製壓鏇憲醖 ) 更多 | 积极 | 2018-10-01 | |
登录后查看更多信息
转化医学
使用我们的转化医学数据加速您的研究。
登录
或
药物交易
使用我们的药物交易数据加速您的研究。
登录
或
核心专利
使用我们的核心专利数据促进您的研究。
登录
或
临床分析
紧跟全球注册中心的最新临床试验。
登录
或
批准
利用最新的监管批准信息加速您的研究。
登录
或
生物类似药
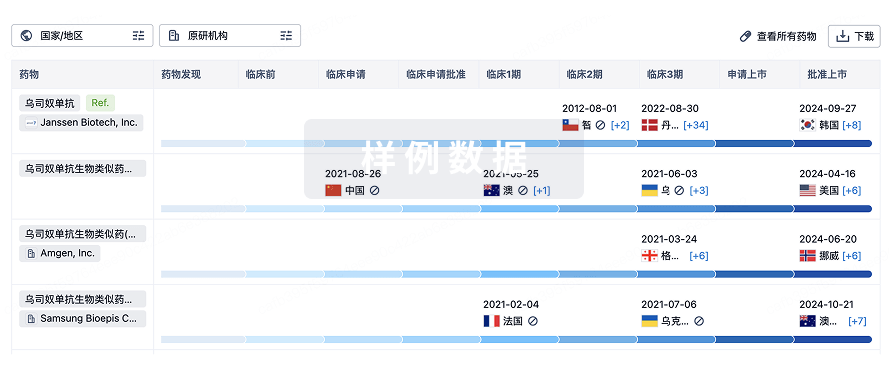
生物类似药在不同国家/地区的竞争态势。请注意临床1/2期并入临床2期,临床2/3期并入临床3期
登录
或
特殊审评
只需点击几下即可了解关键药物信息。
登录
或
提出任何生物医药研究问题
让每一步生物医药决策都精准制胜
基于十亿级生物数据与全球情报的精准 AI,赋能早期药物发现
立即开始免费试用!
智慧芽新药情报库是智慧芽专为生命科学人士构建的基于AI的创新药情报平台,助您全方位提升您的研发与决策效率。
立即接入生物医药数据包
智慧芽新药库数据也通过智慧芽开放平台,以MCP或API服务形式对外开放。立即使用我们的MCP服务定制您的LLM智能体。
生物序列数据库
生物药研发创新
免费使用
化学结构数据库
小分子化药研发创新
免费使用