|
|
|
|
|
|
最高研发阶段批准上市 |
|
首次获批日期2026-08-18 |
|
|
|
|
|
|
最高研发阶段批准上市 |
|
首次获批日期2023-05-18 |
靶点- |
作用机制- |
|
|
|
非在研适应症- |
最高研发阶段批准上市 |
|
首次获批日期2022-04-29 |
A Multicenter, Open-label Trial to Evaluate the Long-term Safety and Tolerability of HRS-5965 Capsules in Patients With Primary IgA Nephropathy
This study aims to evaluate the long-term safety of HRS-5965 capsules in patients with primary IgA nephropathy, and also to assess its efficacy in reducing 24-hour urinary protein and delaying the decline in eGFR in these patients.
A Single-Center, Randomized, Double-Blind, Placebo-Controlled Phase I Clinical Study to Evaluate the Safety, Tolerability, Pharmacokinetics, Pharmacodynamics and Food Effect Following Single and Multiple Oral Doses of HRS-8797 Tablets in Healthy Subjects
The purpose of this phase I study is to evaluate the safety, tolerability, pharmacokinetics and pharmacodynamics of HRS-8797 in healthy participants.
A Multicenter, Randomized, Double-Blind, Placebo-Controlled Phase II Clinical Study to Evaluate the Efficacy, Safety, Pharmacokinetics, and Pharmacodynamics of HRS-3095 in Patients With Chronic Spontaneous Urticaria
The study is being conducted to evaluate the efficacy, and safety of HRS-3095 with Chronic Spontaneous in adults, and to explore the reasonable dosage of HRS-3095 for Chronic Spontaneous Urticaria.
100 项与 成都盛迪医药有限公司 相关的临床结果
0 项与 成都盛迪医药有限公司 相关的专利(医药)
泓川证券|A股药企迎来密集收获期
10月20日,在国务院新闻办公室举行的新闻发布会上,工业和信息化部总工程师王卫明表示,今年前三季度我国获批的创新药当中,国产占比达80%,肿瘤、精神、抗感染、痛风、罕见病等多领域药物研究取得了重大突破。
今年前三季度,江苏恒瑞医药股份有限公司(以下简称“恒瑞医药”)、健康元药业集团股份有限公司(以下简称“健康元”)、首药控股(北京)股份有限公司(以下简称“首药控股”)等一批深耕创新药研发的A股公司迎来收获期,旗下新药获批上市。
今年以来,创新药龙头恒瑞医药旗下多款药品获批上市。5月28日,恒瑞医药发布公告称,收到国家药品监督管理局的通知,批准公司自主研发的1类创新药鲁兹诺雷钠片上市,该产品是中国首个自主研发的新一代高选择性URAT1抑制剂,适用于痛风伴高尿酸血症患者;7月29日,恒瑞医药发布公告称,收到国家药品监督管理局的通知,批准公司自主研发的1类治疗用生物制品舒地胰岛素注射液上市,该产品是中国首个自主研发的长效胰岛素类似物,用于治疗成人2型糖尿病;8月20日,恒瑞医药发布公告称,子公司成都盛迪医药有限公司收到国家药品监督管理局的通知,批准公司自主研发的1类新药富马酸立康可泮胶囊上市,该药品适用于治疗既往未接受过补体抑制剂治疗的阵发性睡眠性血红蛋白尿症成人患者。
首药控股旗下首款自主研发的抗肿瘤靶向药物成功上市。6月12日,首药控股发布公告称,公司通过国家药品监督管理局网站获悉,国家药品监督管理局批准公司完全自主研发的1类创新药康特替尼颗粒上市,该产品单药适用于既往未经过间变性淋巴瘤激酶抑制剂治疗的间变性淋巴瘤激酶阳性的局部晚期或转移性非小细胞肺癌患者的治疗。
健康元的创新药业务发展驶入快车道。8月28日,健康元发布公告称,控股子公司丽珠医药集团股份有限公司的子公司珠海市丽珠单抗生物技术有限公司(以下简称“丽珠单抗”)收到国家药品监督管理局签发的药品注册证书,丽珠单抗与北京鑫康合生物医药科技有限公司联合开发的莱康奇塔单抗注射液正式获批上市。莱康奇塔单抗注射液是中国首个自主研发的IL-17A/F双靶点创新生物制剂,用于适合接受系统治疗或光疗的中重度斑块状银屑病成人患者。
八成国产创新药获批 数字背后藏着哪些真看点
10月20日国新办发布会上的那组数据传得挺快:前三季度获批的创新药,国产占了80%。不少讨论直接落到“进口替代”的叙事上。我倒觉得,这个数字最值得注意的地方不在比例本身,而在于它逼着人去翻另一面:这八成里批了什么、批在什么通道、什么领域在真正松动。
先从8月31日那批公告说起。药监局那天挂出的三条附条件批准,放在一起看比单看任何一条都有意思。智翔金泰的纬利妥米单抗,多发性骨髓瘤末线,患者已经走过蛋白酶体抑制剂、免疫调节剂、抗CD38三线。
和记黄埔的凡瑞格拉替尼,肝内胆管癌里FGFR2融合或重排的那一小撮。同源康的氘申艾替尼,NSCLC伴CNS转移的一线,氘代技术在这个位置落地。
三个品种,三个不同的未满足需求切面,同一天走完附条件批准。这个节奏本身就在说一件事:审评资源不是在均匀分配,是在往“有早期数据、缺有效手段、确证性研究可以后补”的品种上集中。对行业而言,这意味着立项逻辑得跟着调——光做me-too很难挤进这个窗口,得在适应症选择上找到真正空着的格子。
精神领域那条线更安静,但信息量不小。9月初醒脾解郁片获批,中药1.1类,轻中度抑郁,证型限定在湿浊困脾、气机郁滞。这个品种的注册路径跟化药抗抑郁药完全不在一个话语体系里。
它不比SSRI的缓解率,不比起效时间,用的是中医证候的框架划定人群。你可以说这是另一种评价逻辑,也可以说它在试图回答一个化药回答不了的问题:那些达不到重度诊断标准、但确实被情绪和躯体症状拖住的人,有没有更贴合他们状态的选择。能不能站住,得看后续临床反馈,但至少路径本身是有差异化的。
罕见病这边,PNH的供给变化比任何单篇公告都更能说明问题。7月23日海思科的琥珀酸思普可泮片批了,8月20日成都盛迪的富马酸立康可泮胶囊跟上。不到一个月,两款国产1类,同一个适应症,同一句“既往未接受过补体抑制剂治疗”。
PNH在国内患者数不算大,过去治疗选择一只手数得过来。供给端从“有药可用”到“有得选”,这一步跨得比很多热门赛道都实在。痛风那个获批也类似:安弗利奇塔单抗盯的是NSAIDs和秋水仙碱走不通、激素又不适合反复用的急性发作人群。生物制剂在痛风里不是来替代化药的,是来补那个化药够不着的缺口。补位的价值,取决于缺口有多真实。
回到80%这个数。把它拆到企业层面,智翔金泰、和记黄埔、同源康、盛迪、海思科、三生国健,加上同济堂的中药品种,覆盖了单抗、小分子、氘代、中药几个完全不同的技术栈。这跟五年前国产创新药管线集中在PD-1和仿制药改良上的画面已经不太一样了。
审评通道的细化是最直接的推手:优先审评给了明确的时间预期,附条件批准让临床急需品种不必等完所有数据才上市,两条通道叠在一起,把“从申报到拿证”的周期压缩到了一个企业可以规划商业化节奏的区间。CRO和CDMO的产能成熟度也在托底,早期分子到商业化生产的衔接不再是大药企的专属能力。
但获批从来不是终点,甚至算不上最难的环节。多发性骨髓瘤的BCMA赛道已经站了不少人,肝内胆管癌的FGFR抑制剂也有竞品在跑,氘代NSCLC的窗口期能开多久取决于后续确证性数据。进院、医保谈判、医生处方习惯的迁移,每一关都比审评更消耗耐心。
80%的国产占比如果只是集中在少数热门靶点的快速跟随上,数字的含金量就得打折。真正值得盯的下一个指标,不是又多了几个国产1类,而是其中有多少是全球首批、新靶点首批,或者在某个适应症上拿出了头对头的差异化数据。数量上来了,质量的分层才刚拉开。
你觉得国产创新药下一步最该补的短板,是首批数量还是商业化效率?评论区见。
本文仅医药健康行业知识交流,不构成投资、用药指导或生产操作建议。
参考文献
[1] 中国国情. 工信部:前三季度我国获批创新药中国产占比达80%[EB/OL]. 2026-10-20.
[2] 国家药品监督管理局. 国家药监局附条件批准纬利妥米单抗注射液上市[EB/OL]. 2026-08-31.
[3] 国家药品监督管理局. 国家药监局附条件批准酒石酸凡瑞格拉替尼片上市[EB/OL]. 2026-08-31.
[4] 国家药品监督管理局. 国家药监局附条件批准甲磺酸氘申艾替尼片上市[EB/OL]. 2026-08-31.
[5] 贵州省中医药管理局. 我省“十五五”首个中药1.1类中药创新药“醒脾解郁片”获批上市[EB/OL]. 2026-09-04.
[6] 国家药品监督管理局. 国家药监局批准安弗利奇塔单抗注射液(皮下注射)上市[EB/OL]. 2026-08-20.
#国产创新药 #附条件批准 #审评通道
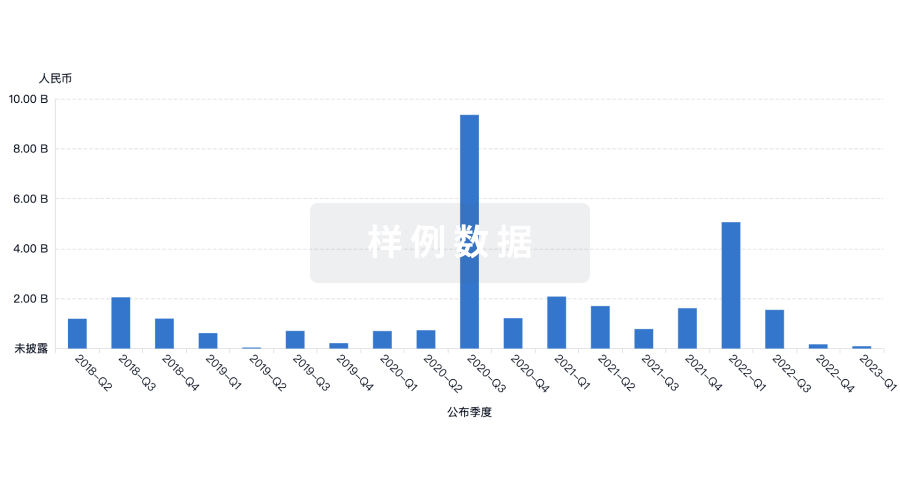
100 项与 成都盛迪医药有限公司 相关的药物交易
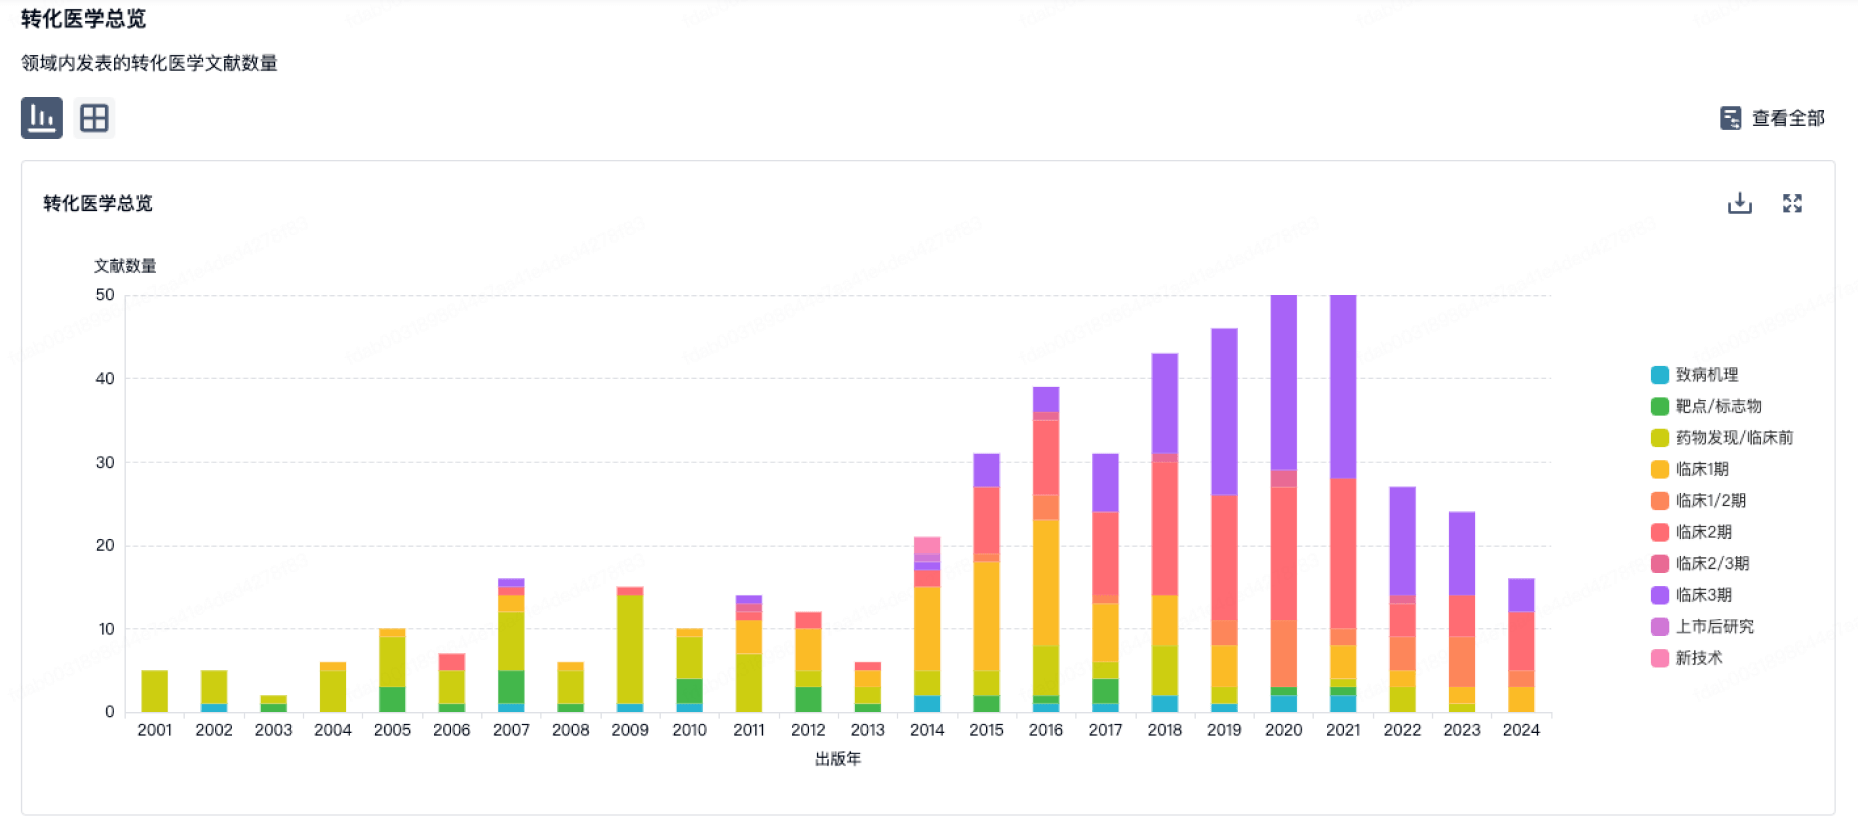
100 项与 成都盛迪医药有限公司 相关的转化医学