全文约 3,300 字,阅读约 9 分钟
2012 年,夏瑜 45 岁。她在中山注册了一家公司,叫康方生物。
这个年纪创业,在创新药圈不算常见。她 1967 年生于兰州,1989 年从中山大学生物化学专业毕业,去英国纽卡斯尔大学读了分子生物学博士,又在格拉斯哥大学做了博士后。1996 年去美国,在 Celera 做过基因组研究,在 PDL BioPharma、拜耳待过。2008 年回国,先在一家医药研发外包公司做运营。
四段经历里,有两段后来被她用上了。PDL 是一家靠抗体专利授权收费的公司,CRO 是把研发能力卖给别人赚钱的生意。这两件事教会她一件事:研发能力本身可以变现。
2012 年,她和王忠民、张鹏、李百勇一起创办康方。四个人到今天,一个都没走。李百勇是首席科学官,管抗体发现;王忠民、张鹏管运营和商务;夏瑜管全局。这个组合在港股创新药公司里不多见。
她在访谈里说过,当年看到国外创新药问世后要 10 年以上才惠及中国患者,想做中国人负担得起的创新药。这话听起来像创业者的标准叙事,但康方后来做的事,确实是照着这句话走的:先做中国人买得起的双抗,再把海外权益卖出去换钱。
一个 45 岁才创业、之前没做过 CEO 的科学家,带着一家中国公司,后来做出了一款在 III 期研究里正面赢过全球药王的抗癌药。赢了之后呢?第一次卖:把分子卖给默沙东
公司成立第三年,账上快没钱了。
2015 年,康方把自研的 PD-1 单抗派安普利授权给默沙东。公开披露的金额不多,但这笔首付让公司活了下来,也定下了康方此后十年的活法:先把自己做出来的东西卖一部分出去,换回继续做下去的本钱。
2016 到 2019 年,康方又把派安普利的国内权益放进与正大天晴 50 比 50 的合资公司天晴康方,用别人的销售渠道分担早期的商业化开支。代价是一条长达十几年的关连交易链。2023 年,天晴康方向正大天晴订购临床服务与物料的实际发生额是 1.068 亿元,超出年度上限 3,780 万元,其中临床物料一项上限 900 万元、实际 4,510 万元,事后才经董事会补批。
2020 年 4 月 24 日,康方在港交所 18A 上市。上市募来的钱,一部分建了中山和广州的生产基地,一部分投进两款双抗的临床。到 2026 年 6 月底,公司账上现金类 91.60 亿元,物业厂房及设备 40.29 亿元,有息负债 49.84 亿元。这是一家把融来的钱变成产能和临床数据的公司。
真正的转折发生在两年后。赢了药王:HARMONi-2
依沃西是康方的第二款双抗,一个分子同时抓 PD-1 和 VEGF 两个靶点。PD-1 是免疫细胞上的刹车,VEGF 管肿瘤的血管生成,两个一起抓,是想让免疫细胞在肿瘤里更容易起作用。
2024 年 5 月,依沃西在国内获批第一个适应症。真正让行业记住它的,是同年公布的一项头对头研究。头对头的意思是,不找安慰剂做对照,直接拿自己的药和现有最好的标准疗法比。
这项研究叫 HARMONi-2,拿依沃西单药,和全球卖得最好的 PD-1 药物帕博利珠单抗直接比。帕博利珠单抗的商品名叫 Keytruda,行业里叫 K 药,2024 年全球销售额接近 300 亿美元,是名副其实的药王。
结果是:无进展生存期风险比 0.51。这个数字的意思是,肿瘤进展的风险比 K 药低了大约一半。
2026 年 9 月 3 日,总生存期的期中分析也达到了关键次要终点:中位总生存期 30.8 个月对 22.6 个月,风险比 0.73。
一款中国公司的双抗,在一项 III 期研究里,无进展生存期和总生存期期中都赢了全球药王。这是"头对头赢了全球药王"这句话的出处。
中国创新药过去出海,多是跟着别人的靶点做,很少有人敢拿自己的药和 K 药做头对头。康方是第一个做出阳性结果的。
要说准:赢的是这两个指标,不是全面碾压。HARMONi-2 是中国研究、中国人群、对照是 K 药单药。康方另一项研究 HARMONi-6,在一线鳞状非小细胞肺癌里对替雷利珠单抗联合化疗,总生存期风险比 0.66,P 值 0.0017。还有一项 HARMONi-GI1,一线胆道癌对度伐利尤单抗联合化疗,总生存期风险比 0.75。这些数据证明的是"这个分子在中国人群里很强",还不是"在全球都能赢"。
这个分子为什么值得押?因为 PD-1/VEGF 双抗正在变成肿瘤联合治疗的骨架。全球有四十多个同类项目在跑,康方跑得最早、数据最厚;后面 BioNTech 从普米斯手里买下的 BNT327、三生制药卖给辉瑞的 707、荣昌卖给艾伯维的 RC148 都在追。康方的窗口大概两到三年,够它走完美国上市和一线肺癌两个关口。卖掉海外权益
2022 年 12 月,康方把依沃西在美国、欧洲、日本的权益授权给 Summit Therapeutics,一家美国生物科技公司。首付 5 亿美元,里程碑最高 45 亿美元,销售分成低两位数百分比,外加 1000 万股 Summit 股票。签约时的名义总额约 50.7 亿美元,是中国创新药出海历史上最大的一笔。
为什么卖?因为当时公司缺钱。2022 年康方还在亏损,建商业化团队、建厂、跑多项 III 期,每一项都要现金。5 亿美元首付到账,等于续了几年命。
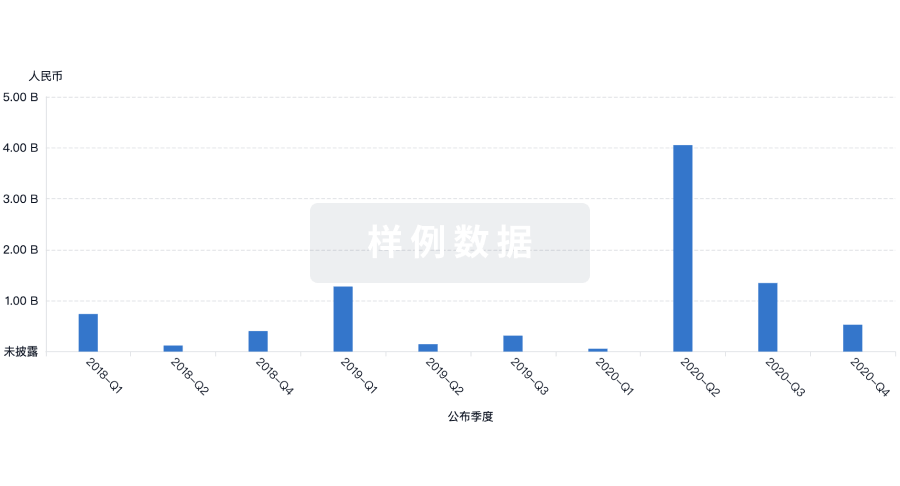
这笔钱也确实救了公司。2023 年,康方确认 29.23 亿元授权收入,总收入 45.26 亿元,股东应占溢利 20.28 亿元,是上市以来唯一一个盈利年度。
代价是,海外命运交给了 Summit。已到账现金 4.899 亿美元,加 1000 万股股票;45.55 亿美元的里程碑,其中监管里程碑 10.50 亿美元、商业里程碑 35.05 亿美元,截至 2026 年 3 月 31 日一笔没触发。Summit 到 2026 年 9 月底账上现金和短期投资合计 6.3 亿美元,前三季度经营净流出 4.2 亿美元。这笔钱能撑一段时间,撑不到依沃西在全球一线做完。
换句话说,康方把最难、最花钱的海外临床和注册,交给了别人。它换回的是确定性的现金,让出去的是不确定性的上限。自己卖药
海外交出去之后,国内这块得自己扛。
2021 年,康方开始建自己的商业化团队。2024 年底,两款双抗第一次进入国家医保目录,2025 年 1 月 1 日起执行医保价。之后是典型的以价换量:商业销售收入从 2023 年的 16.04 亿元,涨到 2024 年的 20.02 亿元、2025 年的 30.33 亿元;2026 年上半年 18.03 亿元,同比涨 28.65%。
康方生物半年度收入与股东应占溢利
代价写在毛利率上。商业毛利率从 2023 年约 91.7%,掉到 85.6%、78.5%,再到 2026 年上半年的 74.2%。三年少了约 17 个百分点。公司自己在 2025 年业绩公告里承认,"销售单价相比 2024 年度大幅下降及药品销售数量大幅增长"。
另一边,销售费用占商业销售的比例从 55.5% 降到 43.6%,团队从 2025 年末约 1300 人扩到 2026 年上半年超过 1600 人。药卖得越来越多,每一盒赚得越来越少,但摊在每一盒上的销售费用也在变薄。
2026 年上半年康方毛利去向
2026 年上半年,经营活动现金净流入 2.90 亿元。这是公司上市以来第一次靠卖药本身、而不是靠授权收入,在一个半年度里把现金流转正。
这个数字要打折看。半年里应收账款从 10.22 亿元降到 9.66 亿元,应付账款从 4.52 亿元升到 6.89 亿元,存货从 9.32 亿元升到 11.05 亿元。三项营运资本的变化,对经营现金流的净贡献约 1.2 亿元。剩下的是亏损收窄和非现金费用加回。转正里有一部分是一次性的,不能直接外推成全年常态。
还有一个信号,藏在非肿瘤线上。2026 年 2 月,康方把降血脂药伊喜宁的中国大陆独家商业化权益授予济川药业,首付 8,000 万元。这款药 2024 年 9 月获批、随后进入医保,自营才一年多就转手。说明康方的销售体系目前只在肿瘤科有效,进入心血管慢病领域的第一次尝试,选择了外包。
这就是"自己卖药"这一半的真实样子:跑通了,但只跑通了肿瘤;赚到现金了,但只有一个半年度;毛利率还在往下掉,公司没有解释原因。11 月 14 日
赢了药王,卖了海外,自己卖药也跑起来了。然后卡在一个日子上。
2026 年 11 月 14 日,是美国食品药品监督管理局给依沃西定下的审评截止日,行业里叫 PDUFA 日。申报的适应症是 EGFR 突变的非鳞非小细胞肺癌、经过三代 TKI 治疗后进展的患者。EGFR 是肺癌里最常见的驱动基因之一,TKI 是压制这个基因的靶向药;吃到第三代耐药之后,这批患者就没有太好的办法。方案是依沃西联合化疗。
支撑这次申报的是 HARMONi 研究。无进展生存期风险比 0.52,数字很漂亮。问题出在总生存期:主分析的风险比 0.79,95% 置信区间 0.62 到 1.01,P 值 0.057,差一点,没有达到统计学显著。延长随访之后,全球风险比 0.76,名义 P 值 0.0151;西方患者亚组的置信区间 0.52 到 1.10,跨过了 1。
Summit 在最新季报里转述了 FDA 的态度:这个治疗场景需要显著的总生存获益来支持上市,单凭无进展生存期可能不够。
中国那几组漂亮数据,救不了这次申报。HARMONi-2 是一线 PD-L1 阳性,HARMONi-6 是一线鳞状,HARMONi-GI1 是一线胆道癌,人群、线次、对照药都和美国这次申报不一样。FDA 审的是 HARMONi 自己的总生存期。
还有一个变量在 2026 年第四季度。HARMONi-3 是依沃西联合化疗对比帕博利珠联合化疗的全球一线研究,鳞状队列的期中无进展生存分析没有越过有效性边界,独立数据监查委员会建议继续双盲;两个队列都已完成入组,鳞状队列的主要分析事件预计在四季度达到。
批准,依沃西进入美国市场,康方开始收里程碑和销售分成。不批准,或者延期,海外那一半的估值要重新算,45.55 亿美元的里程碑继续躺在合同里。这个决定不在夏瑜手里,在 Summit 和 FDA 手里。赢了一局,还没赢下整场
回到标题的问题:赢了全球药王,然后呢?
然后是她把最好的分子卖了一半出去,用换来的钱在国内建团队、进医保、把药卖到一年 30 亿元;是国内第一次靠卖药流入现金,也是毛利率从 91.7% 掉到 74.2%、海外命运握在别人手里、11 月 14 日还要等一个决定。
夏瑜赢了一局,但公司还没赢下整场。
人这一面也有要打折的地方。夏瑜不控股,靠三位创始人的投票权委托,可支配约 26% 表决权,经济权益只有约 9.1%;董事长和 CEO 一人挑,公司自己承认偏离企业管治守则;2025 年 9 月配售中,她和李百勇各卖了 150 万股,每股 149.54 港元,公告没写理由;2026 年 6 月董事会批的董事增持上限 5,000 万港元,到 9 月没见执行。
这家公司已经证明了一件事:中国的双抗能做出头对头赢 K 药的数据,也能在国内卖成一年 30 亿元的生意。它还没证明的是另一件事:这门生意能不能不靠卖权益、不靠单一合作方,自己反复地赚钱。
2026 年上半年那 2.90 亿元经营现金流,是第一个证据,但只有一个半年度。11 月 14 日之后,无论结果如何,康方都要回答同一个问题:下一个分子,还要不要卖?
市场现在给的是一个打包价。11 月 6 日收盘 85.25 港元,市值约 802 亿港元,按 0.91 的汇率折约 730 亿元人民币;除以过去十二个月的商业销售 34.3 亿元,市销率约 21 倍。再扣掉 41.76 亿元净现金和 10 月配售的 17.66 亿元,剩下的约 671 亿元,是市场对"国内卖药加上海外期权"一起付的钱。
这个价格里,既有已经跑通的国内生意,也有还没开奖的海外期权。PDUFA 批不批,拆开的是这两笔钱的比例,不是康方在国内已经做出来的东西。
她已经把一家公司从零带到能跟全球药王正面碰一碰的位置。接下来要做的,是把"赢过一次"变成"一直能赢"。这件事比头对头难,也比头对头慢,但方向已经清楚了。
她今年 59 岁。从 45 岁创业算起,十四年。
一门生意怎么做、钱从哪来、凭什么比对手活得久
如果觉得这篇有收获,欢迎点赞、♡ 推荐、转发、★ 关注,我们下篇见!
本文为个人研究笔记,基于公开信息整理,不构成投资建议。数据以文中标注的基准日为准,观点仅代表撰写时点看法。据此操作,风险自担。